목차
- 1. 주요 뉴스
- [Crypto] 비트마인 63억 달러 순손실, 말라가는 크립토 유동성과 매수자 잃은 이더리움
- [Institution] 첫 토큰화 주식 거래소 OKXICE, 대형주 없이 출시 예고
- 그 외
- 2. 데이터 스포트라이트
- 크립토 카드 결제액은 1년 만에 세 배, 카드 프로그램은 어디서 돈을 버는가? (Link)
- 3. 포필러스 위클리
- : : 모든 것을 재정의하다, 수이 스택 (Link)
- : : 인피닛, 자산운용의 미래에 답하다 (Link)
- : : QFEX 매니지드 어카운트: 하우스가 이기지 않아도 되는 이유 (Link)
- : : HYPE Q3 Report (Link)
- : : 온체인 부동산 시장, 앞으로 성장할 두 가지 모델 (Link)
- 코멘트
- 4. 매크로 & 온체인 통계

1. 주요 뉴스
[Crypto] 비트마인 63억 달러 순손실, 말라가는 크립토 유동성과 매수자 잃은 이더리움
What Happened?
최대 ETH 보유 기업 비트마인(Bitmine)이 8월 31일 마감한 회계연도에 63억 달러가 넘는 순손실을 기록했다. 연차보고서에 따르면 이 가운데 약 62억 3,000만 달러가 보유 디지털자산의 미실현 평가손실이다. 같은 기간 ETH는 약 4,390달러에서 2,466달러로 44% 하락했다. 비트마인은 11월 8일 기준 ETH 607만 92개, 전체 공급량의 4.97%를 보유하고 있다.
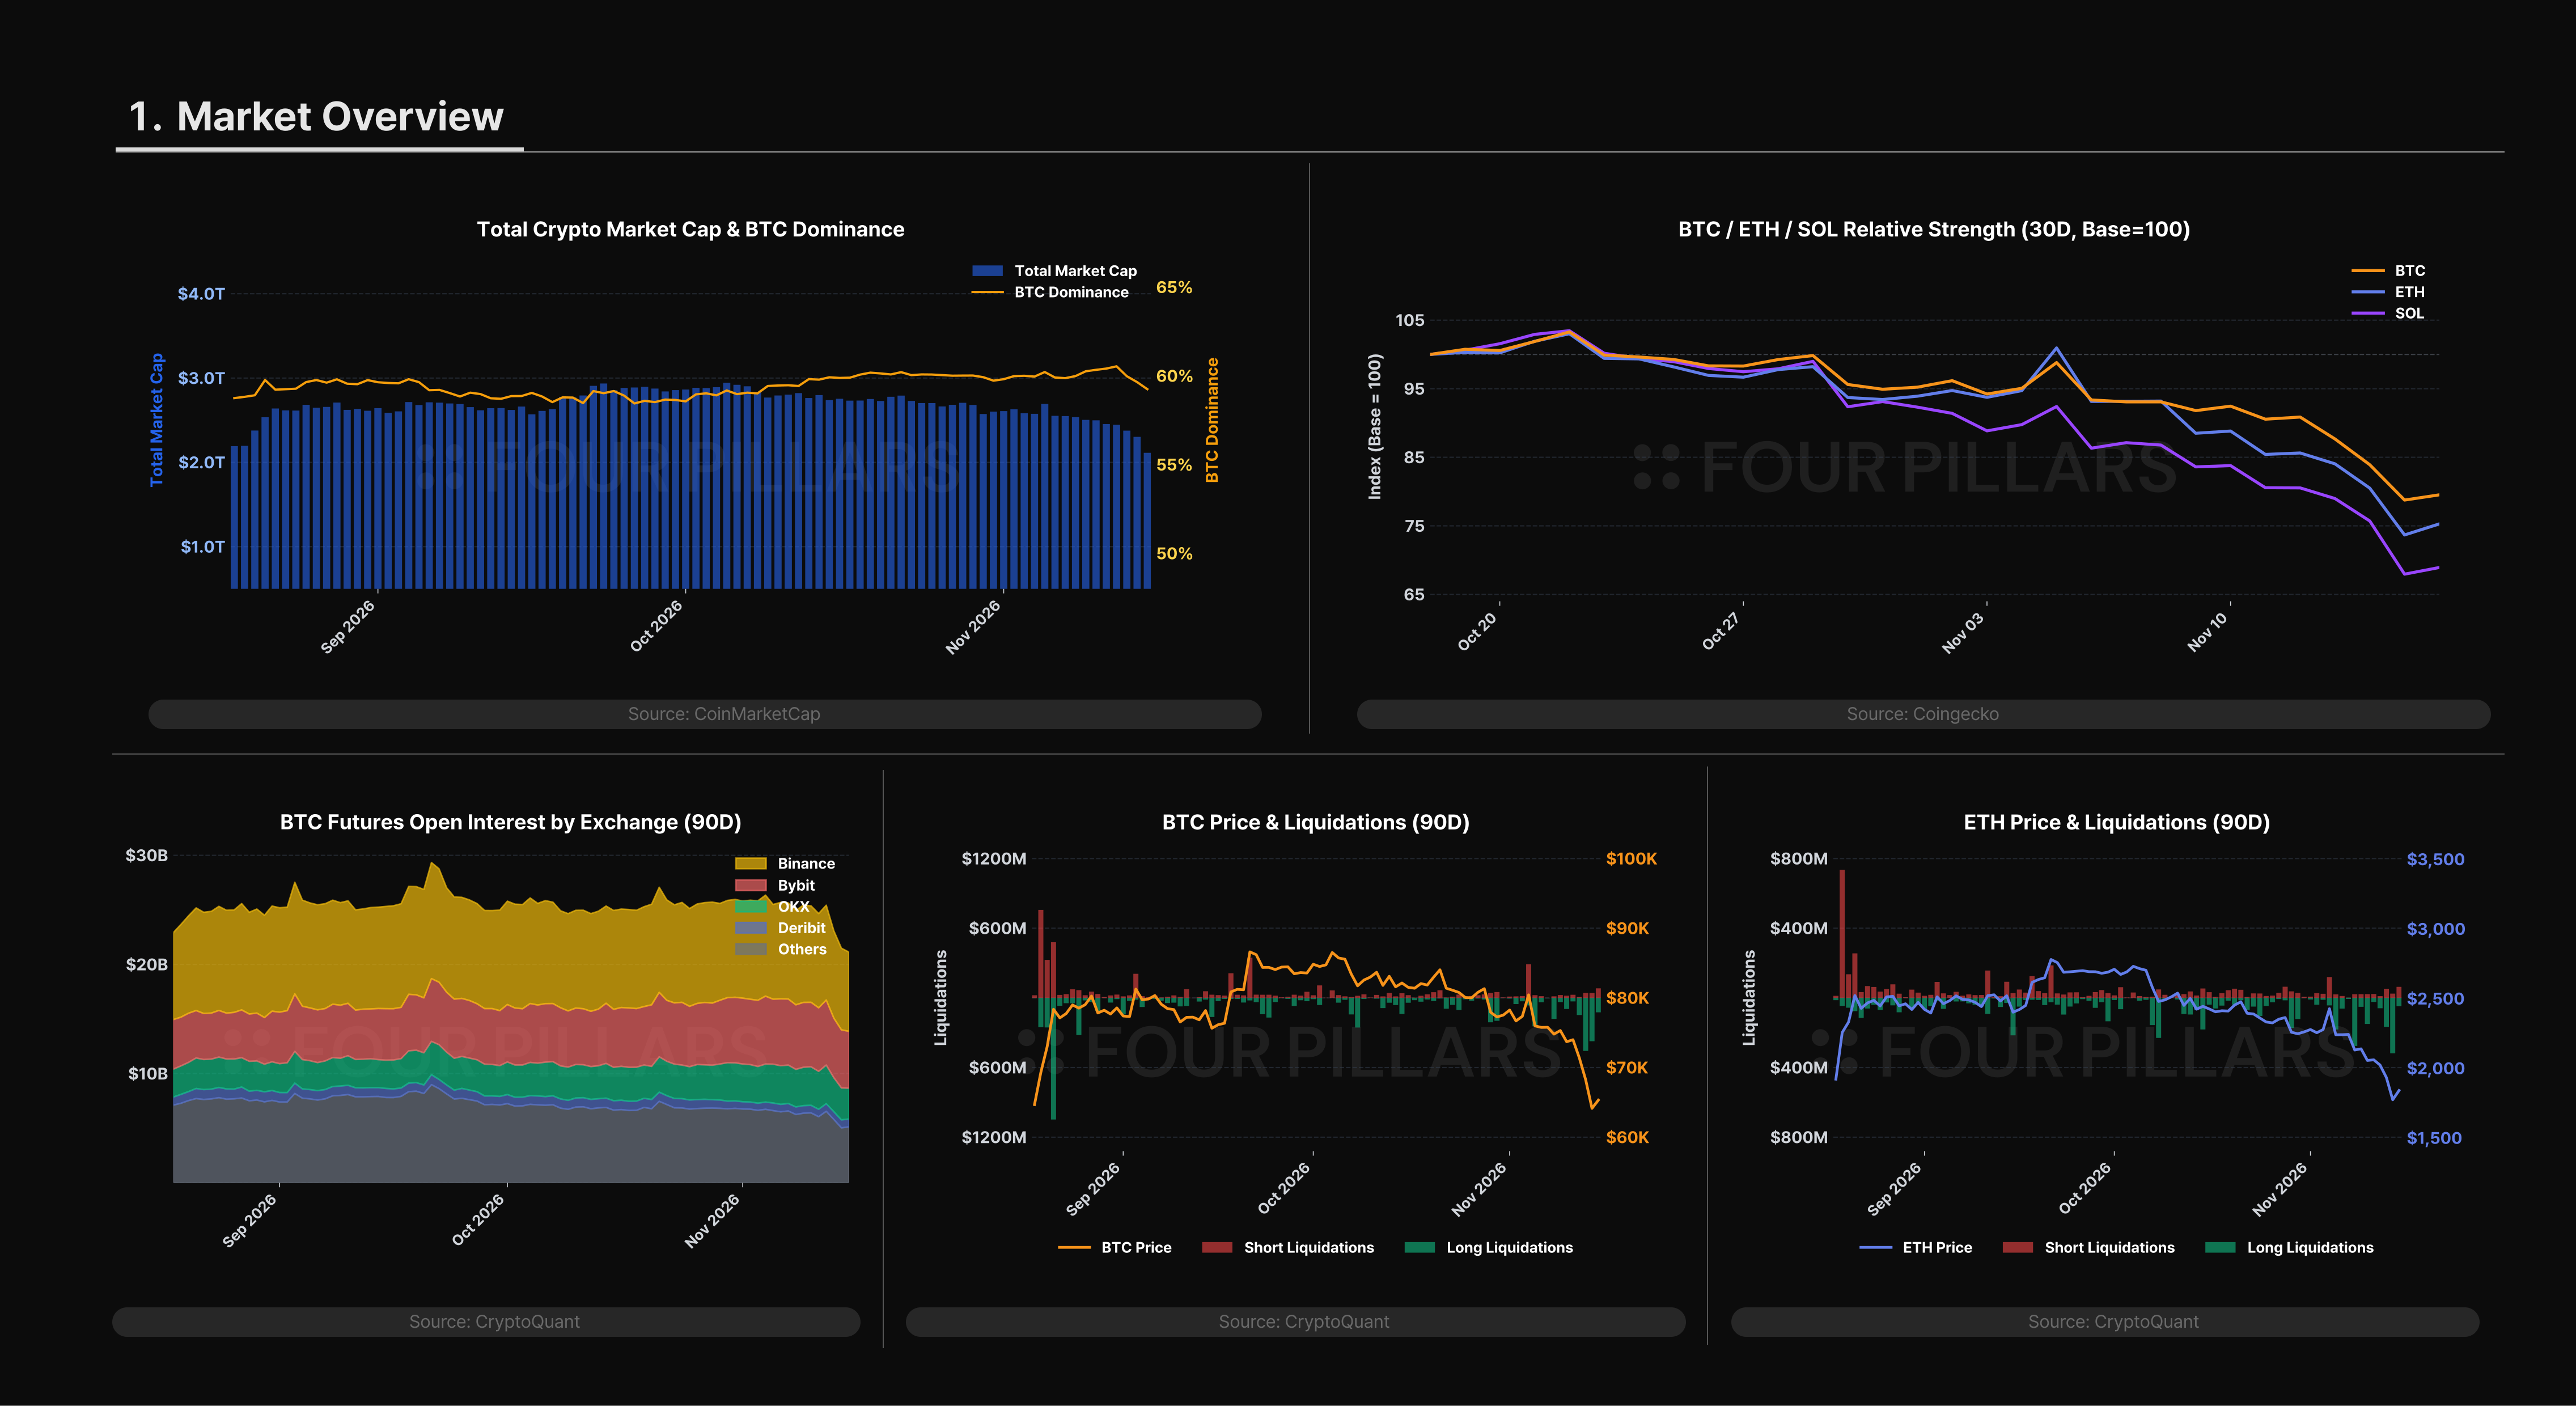
시장 전반도 지난주 큰 폭으로 하락했다. BTC는 11월 15일 약 6만 2,000달러까지 내려가 7월 이후 최저가를 기록했고, ETH는 1,800달러 안팎으로 일주일 새 18% 넘게 하락했다. 10월 소비자물가 상승률이 예상치를 상회하며 12월 연준 금리 인상 전망이 커졌고, 12일에는 엔비디아(Nvidia) 젠슨 황 CEO의 사임으로 기술주가 급락했다. 이에 따라 24시간 청산 규모는 약 20억 달러에 달했다.
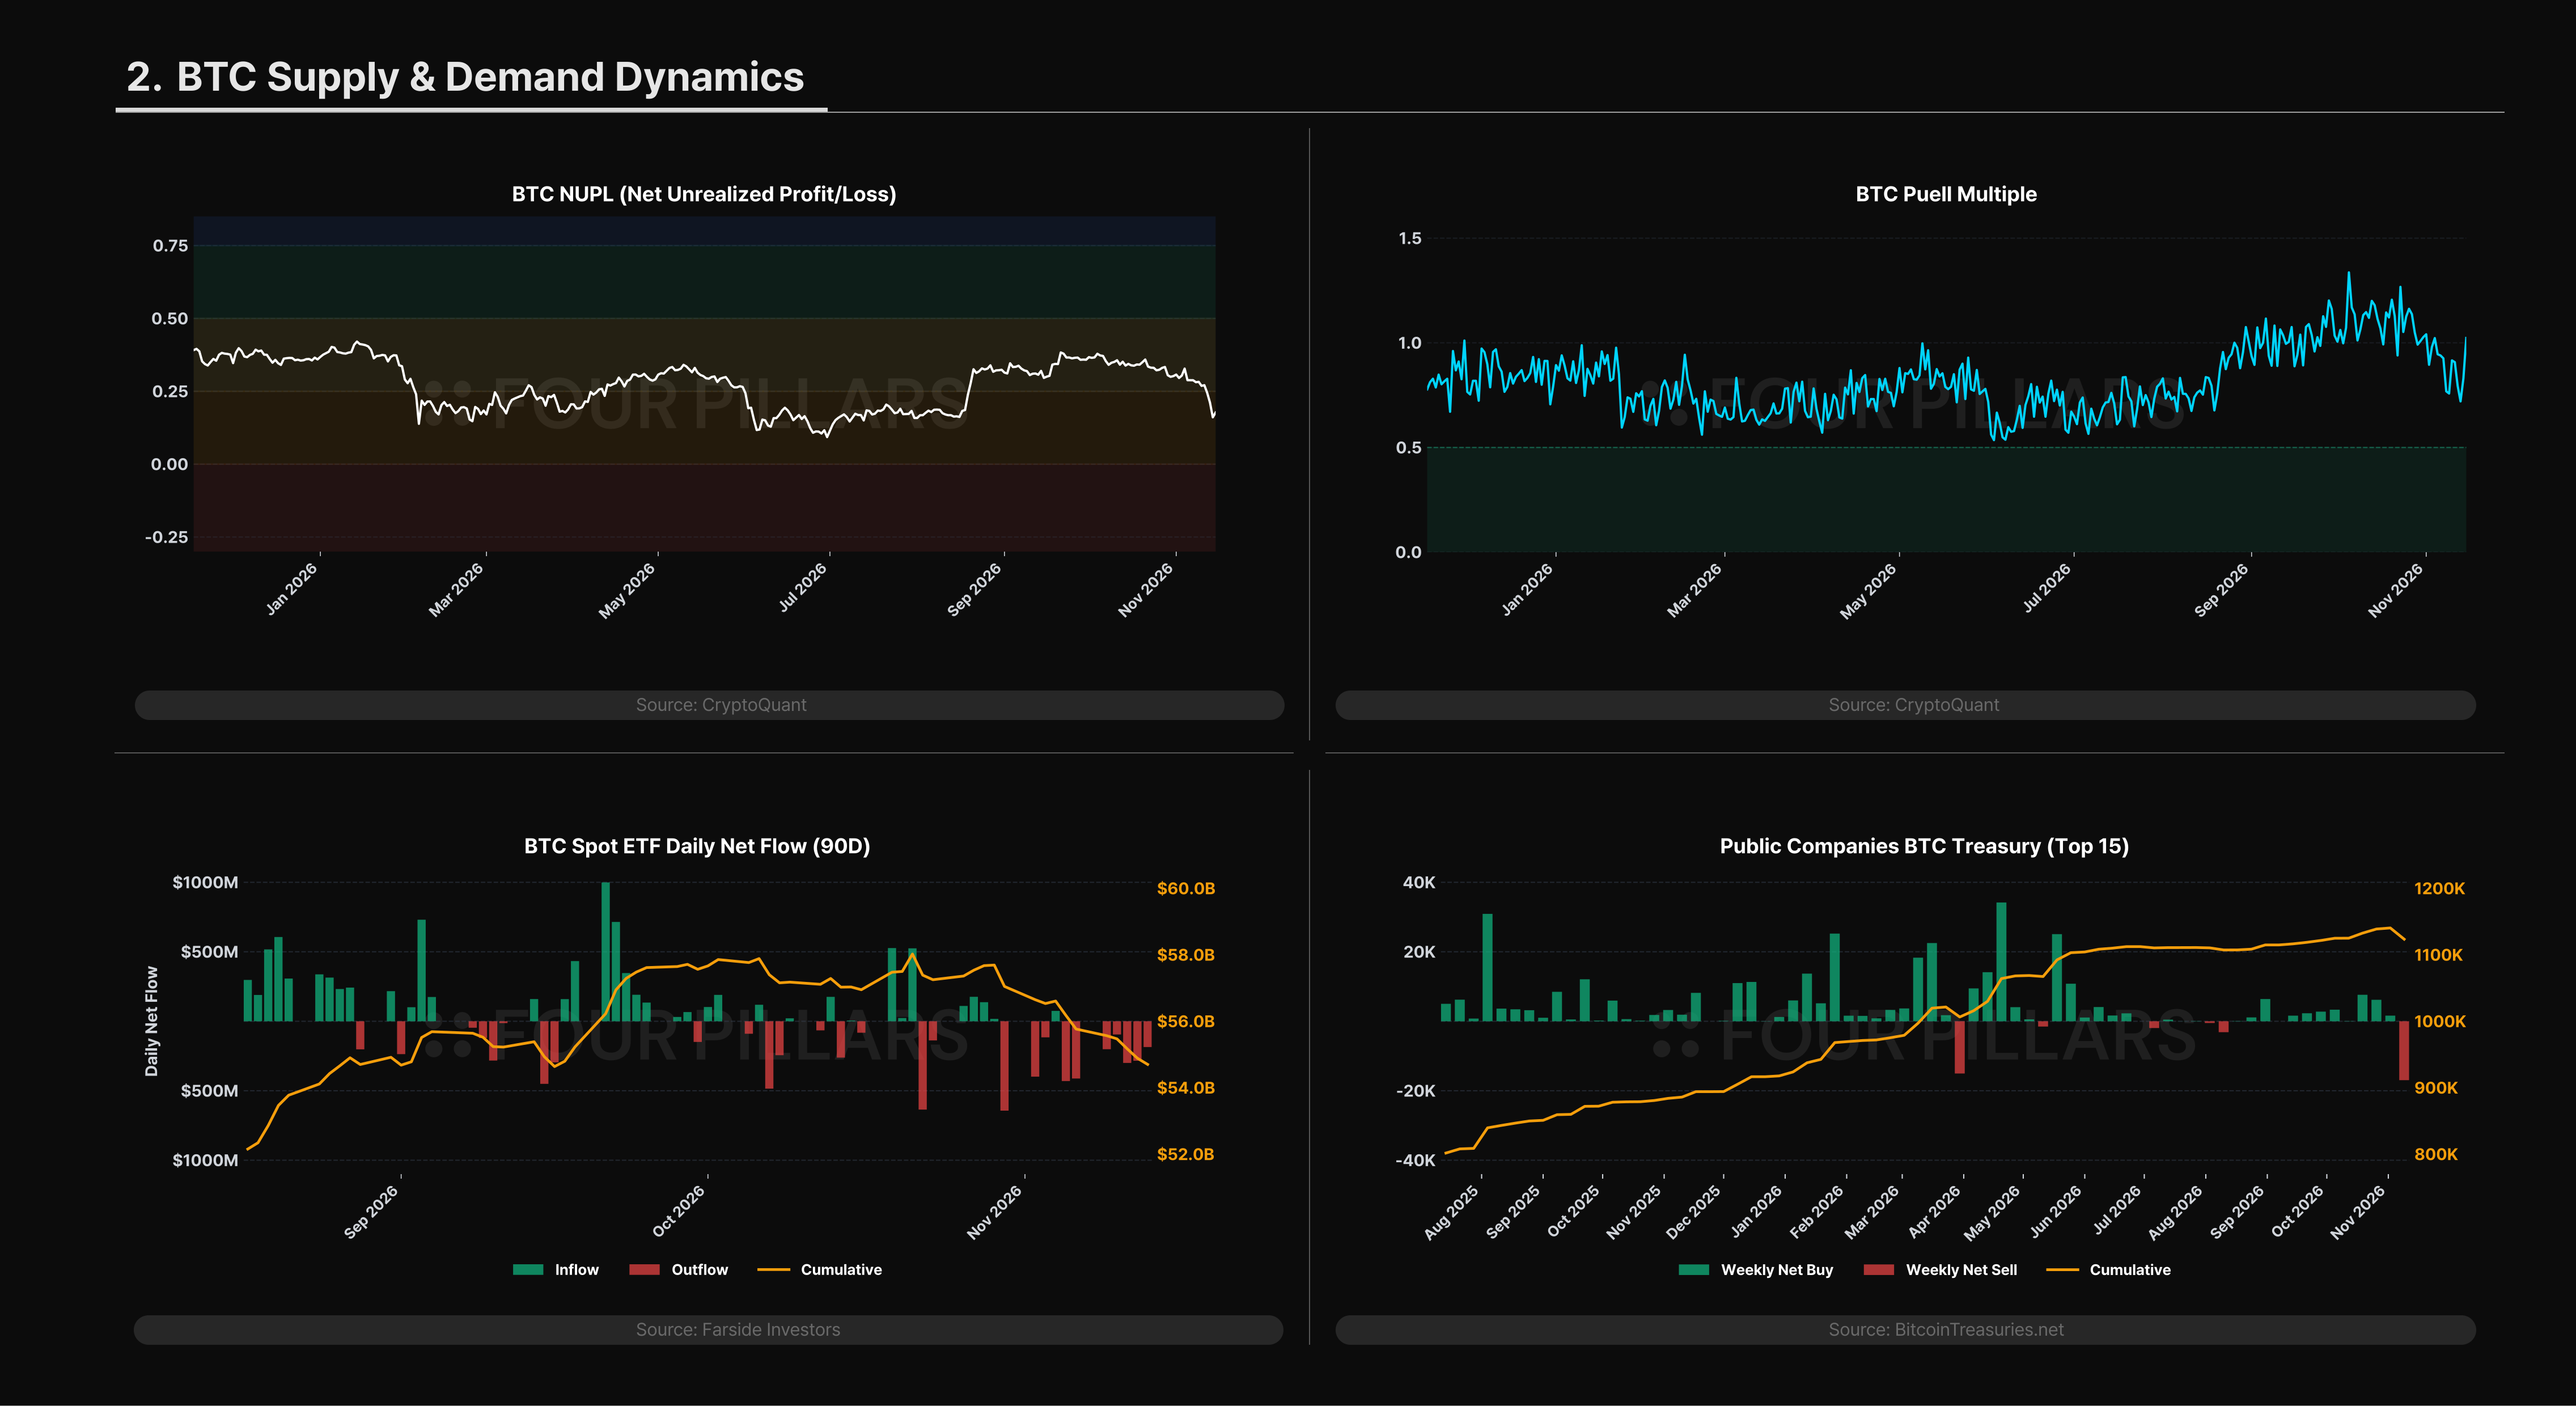
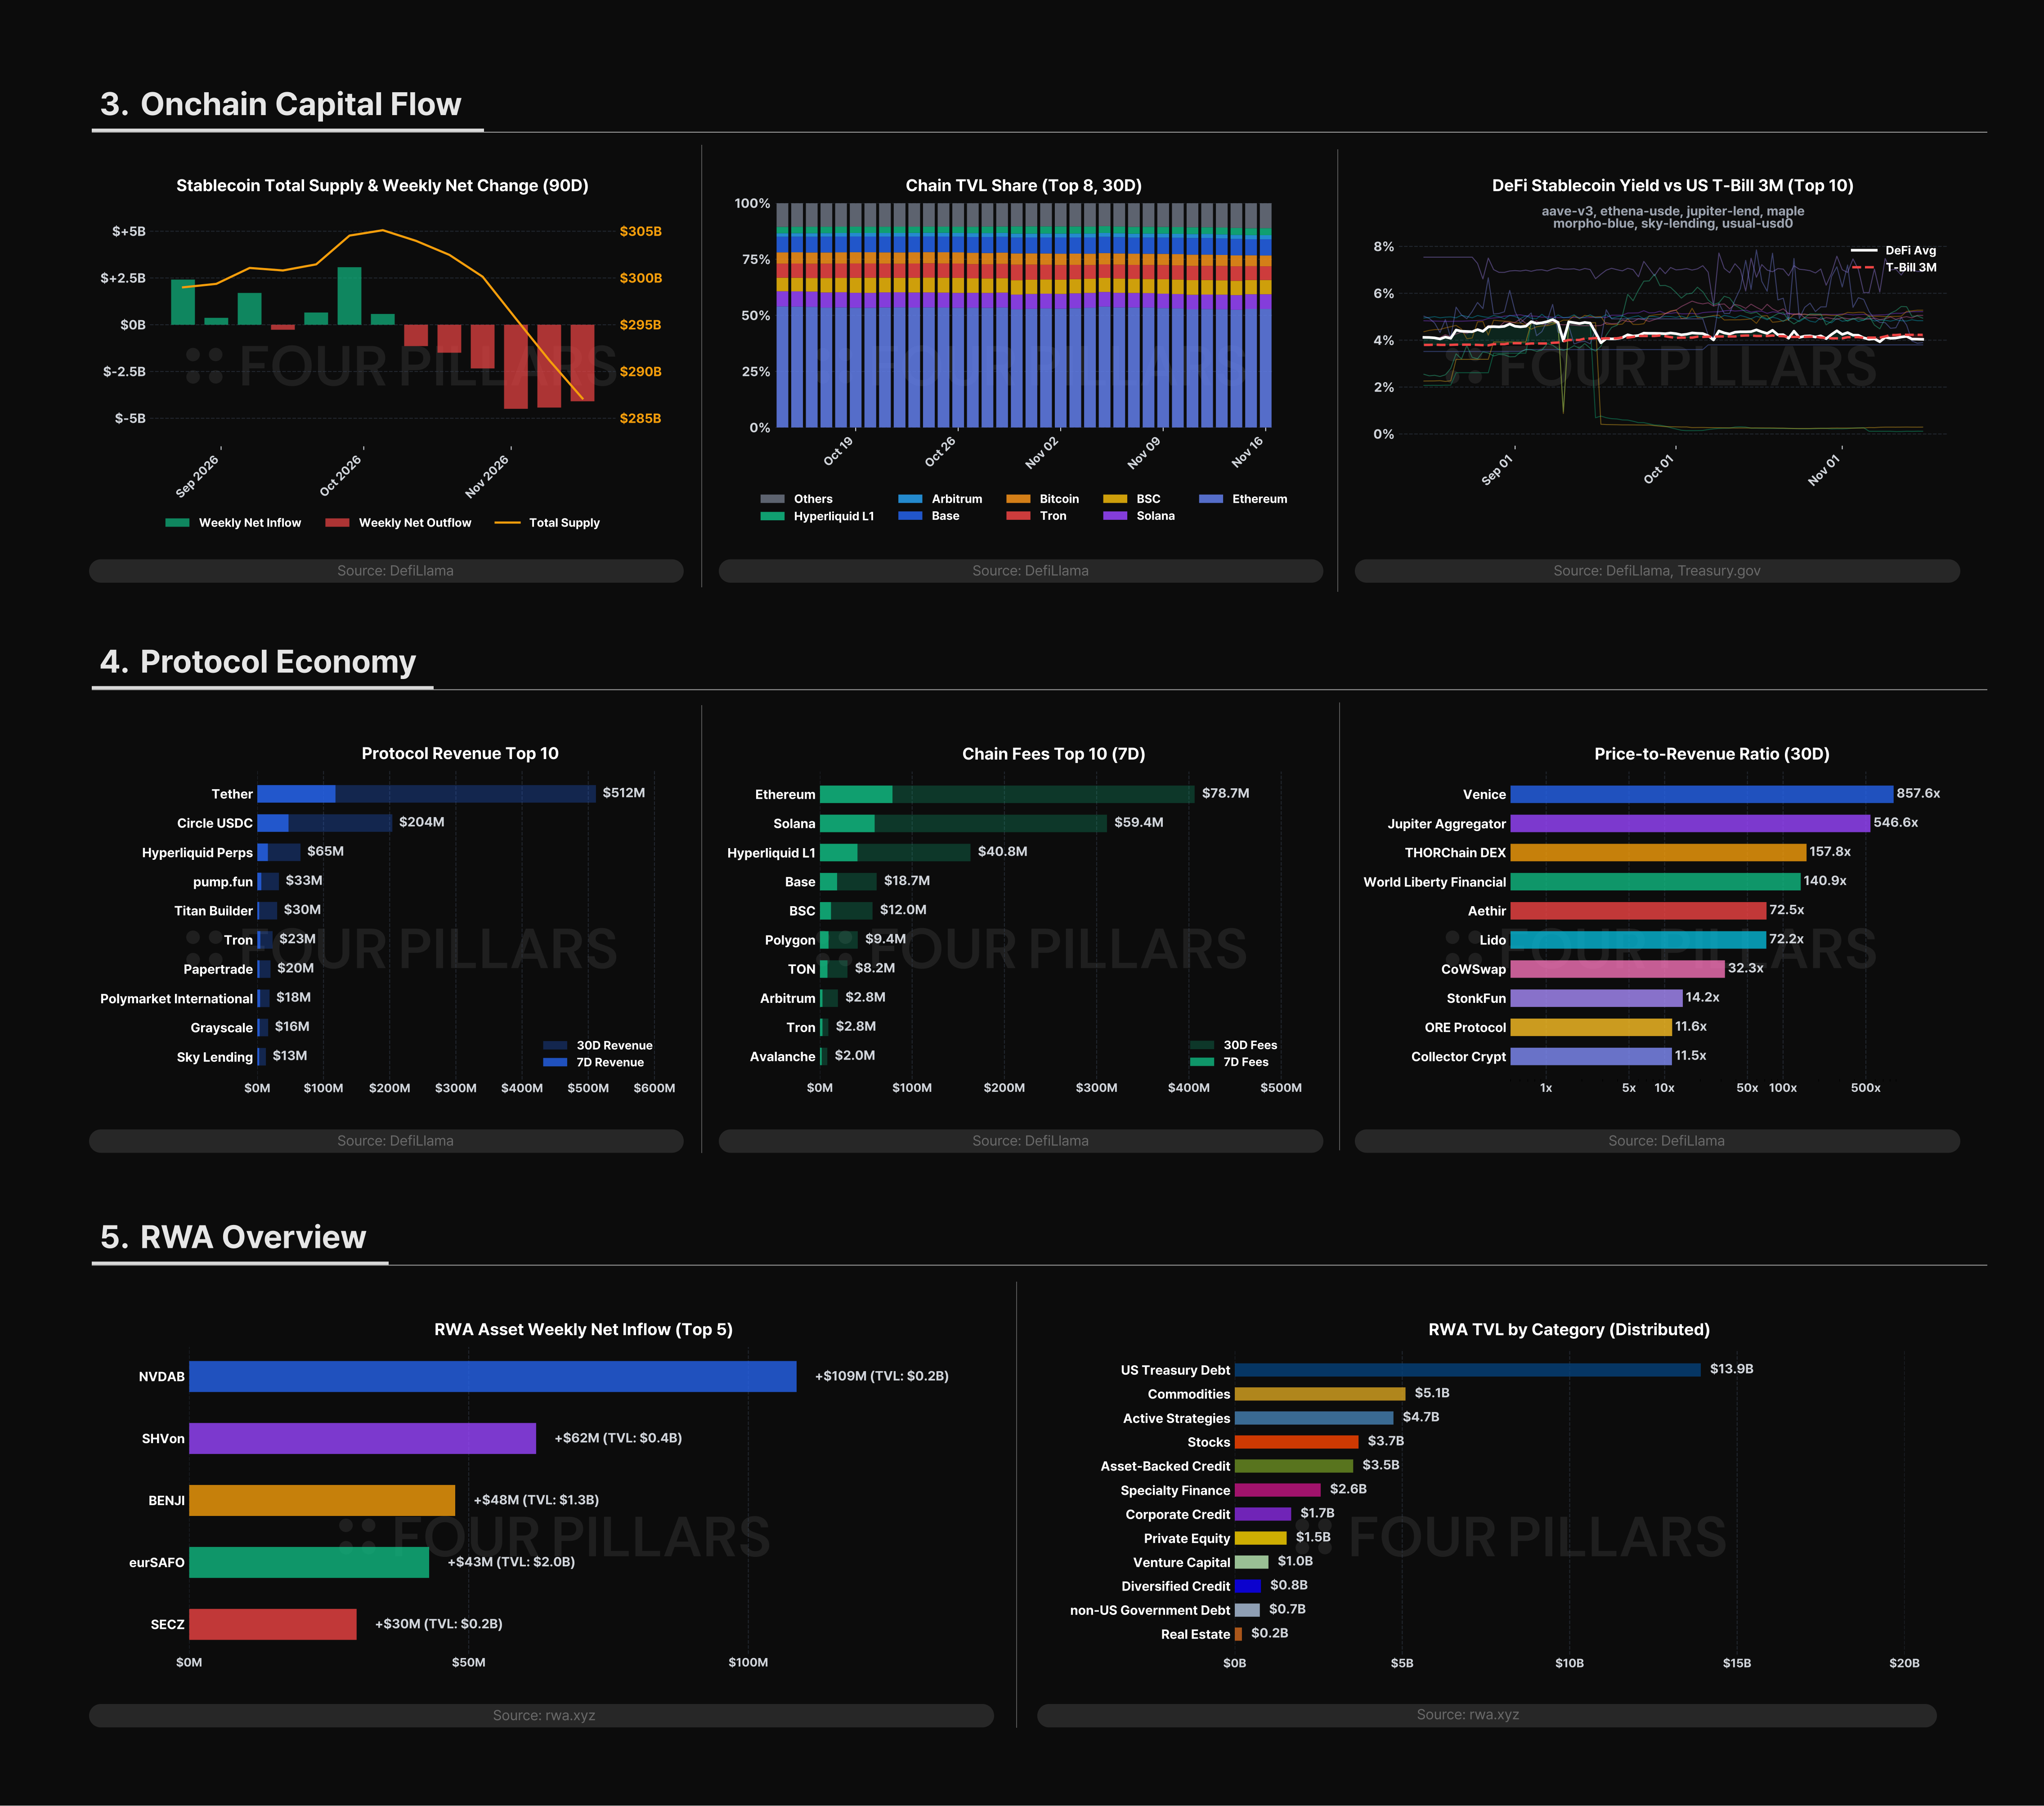
크립토 시장 전반에 자금 자체가 대거 빠져나가고 있다는 우려도 나온다. 글래스노드(Glassnode)에 따르면 주요 스테이블코인 공급량은 11월 9일까지 30일간 약 142억 달러 줄어 2022년 6월 이후 가장 빠르게 감소했고, 총 공급량은 2,800억 달러 아래로 내려왔다. 미국 비트코인 현물 ETF에서도 2주 연속 주간 10억 달러 넘는 자금이 순유출됐다.
이러한 상황에서 자금적으로 디지털자산 재무 기업(DAT)의 사정이 악화되는 것은 불가피하며, 더욱이 MSCI는 11월 30일 장 마감 후 스트래티지(Strategy)를 미국 지수에서, 메타플래닛(Metaplanet)을 일본 소형주 지수에서 편출할 예정이다. 주가가 보유 자산 가치를 하회하는 상황에서 지수 편출에 따른 매도까지 겹치며, 시장에서는 DAT가 추가 매수가 더 이상 어렵고 보유 자산을 팔아야 하는 국면에 들어설 수 있다는 우려가 나오고 있다.
Researcher’s Comment
이번 하락의 원인으로는 금리 인상 전망과 기술주 급락, 바이낸스 해킹 이후의 보안 불안까지 여러 사안이 지목되고 있다. 다만 이전 조정과는 다른 양상으로, 자금 자체가 빠르게 유출되고 있는 상황에 우려가 특히 커지고 있다. 가격이 내려도 스테이블코인으로 대기하던 과거와 달리, 반등에 투입될 매수 여력 자체가 줄고 있는 것이다.
지난 사이클의 주요 매수 주체였던 DAT도 매수에 나서기 어려운 상황이다. DAT는 주가가 보유 자산 가치보다 비싸게 거래될 때 신주를 발행해 자산을 사들이며 성장했고, 비트마인도 지난 회계연도에 ATM 증자로만 132억 달러를 조달했다. 그러나 디파이라마(DefiLlama) 기준, 시가총액을 보유 자산 가치로 나눈 비트마인의 mNAV는 0.89로 1 아래다. 이 구간에선 신주를 발행할수록 주당 보유량이 줄어 증자가 막힌다. 설령 자금을 조달하더라도 비트마인은 목표로 한 공급량 5%까지 0.03%p만 남겨두고 있다. ETH 시장이 가장 큰 매수자를 잃게 되면서, 대규모 매수세 없이 ETH 가격을 무엇이 받칠 수 있느냐는 질문도 다시 커지고 있다.
수급 부담에 더해, ETH의 가치를 무엇으로 평가해야 하느냐는 근본적인 질문도 다시 대두됐다. 비트마인의 케이스를 빌리면, 해당 기업 매출의 97%가 스테이킹에서 나오지만 연 매출은 약 1억 2,500만 달러로, 62억 달러대 평가손실을 상쇄하기엔 한참 모자란다. 수수료 소각도 비슷하게, 2022년 약 148만 개였던 연간 소각량은 올해 들어 약 1만 9,200개에 그친다. 비탈릭 부테린 또한 11월 8일 수수료 소각으로 ETH 가치를 설명하는 모델이 애초에 보기만큼 탄탄하지 않았다며, ETH를 가치 저장 수단(SoV)으로 봐야 한다고 주장했다. 탈중앙성과 검열 저항성, 보안에서 오는 안정성이 ETH 가치의 근거라는 것이다.
다만 이 시각이 시장에 받아들여지고 실제로 ETH 가격을 지지하는 근거로 작동할지는 아직 불분명하다. 먼저 가치 저장 수단은 하락장에서 시장 영향을 비교적 덜 받아야 설득력을 얻는데, 지난주 ETH의 낙폭은 BTC보다 한참 컸다. 부테린이 근거로 든 펀더멘털도 시간이 필요한 장기 과제다. 그중 하나가 포스트 양자 전환으로, 이스랩스(Ethlabs)가 전환 목표를 2027년으로 앞당기자고 제안한 것도 네트워크의 생존 가능성을 높이려는 움직임이다. 이더리움 위 RWA 발행 증가는 크립토 외부에서 오는 수요라는 점에서 긍정적이지만, 과거와 같은 수수료 급증을 만들지는 않는다.
결국 펀더멘털이 가격에 반영되기까지는 시간이 걸리는 만큼, 당분간 ETH를 포함한 시장의 방향은 자금 흐름에 좌우될 수밖에 없다. 스테이블코인 공급이 증가세로 돌아서는지, 11월 30일 MSCI 편출이 어느 규모의 매도로 이어지는지, 12월 FOMC가 실제 인상에 나서는지가 연말까지의 시장 달력에 놓여 있다.
[Institution] 첫 토큰화 주식 거래소 OKXICE, 대형주 없이 출시 예고
What Happened?
OKX와 NYSE 모회사 ICE의 합작사 OKXICE가 11월 11일 토큰화 증권 거래소를 오는 23일 연다고 발표했다. SEC가 9월 내놓은 5년 한시 혁신 면제(Innovation Exemption)를 활용하는 첫 번째 사례다. 혁신 면제는 토큰화 증권 거래소(TSV)가 거래소 등록 없이 AMM 방식으로 운영할 수 있게 한 조치로, 인증을 마친 미국 이용자는 OKX 앱에서 자기 지갑으로 토큰화 주식을 24시간 거래할 수 있다.
다만 상장 명단은 처음 계획과 크게 달라졌다. 혁신 면제에 따라 발행사는 제3자가 토큰화한 자사 주식의 상장에 이의를 제기할 수 있는데, 11월 5일 기준 메타와 테슬라, 넷플릭스, 코스트코 등 67개사가 이 권리를 행사했다. 결국 출시 자산은 코인베이스와 서클, 로빈후드, 스트래티지 등 크립토 관련주와 디렉시온(Direxion) ETF 59종을 포함한 70여 개로 확정됐다.
OKXICE의 후속 사례들도 나오고 있다. 포메이션 증권(Formation Securities)은 11월 9일 솔라나(Solana) 기반 TSV 운영 계획을 SEC에 통지했고, 2027년 초 갤럭시 디지털(Galaxy Digital), 엑소더스(Exodus), 포워드 인더스트리스(Forward Industries) 주식으로 거래를 시작할 예정이다.
Researcher’s Comment
OKXICE가 출시를 앞둔 시점에서 상장 명단은 토큰화 주식에 대한 현재 기업들의 입장이 그대로 드러난다. 첫 거래소의 상장 명단이 결정되기까진 혁신 면제의 발행사 이의 조항이 주요하게 작용했다. 제3자가 토큰화한 주식은 발행사에 통지한 뒤 30일 안에 이의가 나오면 해당 거래소에 올릴 수 없는데, 매그니피센트 세븐(Mag7) 전부가 이 권리를 행사했다. 그 결과 첫 토큰화 주식 거래소는 수요가 가장 클 대형 기술주 없이 크립토 관련주와 ETF로만 시작한다.
발행사가 거부한 이유는 대체로 비슷하다. 이의를 낸 어플라이드 옵토일렉트로닉스(Applied Optoelectronics)는 토큰화가 주가와 유동성, 변동성에 미칠 영향을 가늠하기 어렵고, 투자자가 회사가 직접 관여했다고 오해할 수 있다는 점을 들었다. 발행사로서는 얻을 이점은 불분명한 반면, 자사 주식이 낯선 시장에서 거래되는 위험은 그대로 감수하게 된다. 9월 AMC가 로빈후드의 주식 토큰에 반발했을 때는 법적 대응을 예고하는 것 외에 마땅한 수단이 없었지만, 혁신 면제 아래에서는 발행사의 거부권이 제도로 보장된다.
종목을 늘리려면 거래소가 발행사를 먼저 설득해야 하는 구조인 만큼, 거래소마다 접근 방식도 분화되고 있다. 포메이션은 처음부터 발행사 동의를 구하고, 슈퍼스테이트(Superstate)와 시큐리타이즈(Securitize)가 발행사와 함께 토큰화한 주식을 올리는 방식을 택했다. 첫 상장 종목인 갤럭시 디지털도 이미 슈퍼스테이트를 통해 자사 주식을 온체인에 올린 기업이다. 동의를 먼저 받는 방식은 종목 확보 속도는 느리지만, 이의 제기로 명단이 뒤바뀌는 일은 피할 수 있다.
이렇듯 발행사 동의가 관건이 된 시장 구조에서, 기존 거래소는 TSV의 가장 강력한 경쟁자다. 이미 대형주 발행사들과 상장 관계를 맺고 있어 동의를 얻기가 훨씬 수월하기 때문이다. 나스닥은 혁신 면제가 국가시장체계(NMS) 밖 거래를 허용한다고 비판하며 자사 주식(NDAQ)부터 TSV에서 제외하겠다고 밝혔지만, 크라켄과 함께 기존 규제 체계 안에서 거래되는 자체 토큰화 주식을 준비하고 있기도 하다. ICE 또한 OKXICE와 별도로 규제 승인을 거쳐 출시할 NYSE 계열 플랫폼의 결제 원장으로 이번 주 아발란체(Avalanche)를 선정했다.
결국 해당 플랫폼들이 열리면 대형주 발행사로서는 낯선 TSV보다 기존 거래소의 토큰화 상품에 참여하는 편이 부담이 적고, 이에 따라 혁신 면제를 통한 TSV 경로는 대형주 없이 운영되는 시장으로 남거나 유명무실해질 가능성이 있다.
그 외
Crypto
- 주요 스테이블코인 공급량, 30일간 약 142억 달러 감소하며 2022년 약세장 이후 최대 감소폭 기록
- 하이퍼리퀴드(Hyperliquid), 미결제약정 기준 바이비트와 크라켄, OKX 추월
- DTCC, 토큰화 서비스를 2027년 하반기 솔라나로 확장 계획
- 메가이더(MegaETH) 재단, MEGA로 리브랜딩하고 AI 추론 시장 등 신규 제품에 3,000만 달러 투입, 사흘 뒤 인력 20% 감축
- 시큐리타이즈(Securitize)와 에테나(Ethena), 블랙록 BUIDL 보유자가 장외 시간에도 스테이블코인으로 교환할 수 있는 유동성 장치 도입
- 피스 네트워크(Pyth Network), NYSE 주식 및 ETF 시세 데이터 제공 시작
Institution
- 엘리자베스 워런(Elizabeth Warren), 내년 1월 상원 은행위원장 취임 앞두고 트럼프 일가 크립토 사업 조사 예고
- SEC, 개별 주식 무기한 선물 승인을 둘러싼 소송에서 CFTC 지지 의견서 제출
- 미국 법무부(DOJ), 바이낸스 해킹 탈취 자금 12억 달러 이상에 대한 압류 및 동결 승인 확보
- 골드만삭스와 씨티, 산탄데르, 도이체방크 등 은행 컨소시엄, 공동 달러 스테이블코인 법인 운영 자금으로 약 2억 7,000만 달러 약정
- 도이체방크(Deutsche Bank), 유럽 기관 및 기업 고객 대상 디지털자산 수탁 서비스 개시
- 뉴욕증권거래소(NYSE), 24시간 토큰화 증권 플랫폼의 청산 및 결제 원장으로 아발란체(Avalanche) 선정
Tech
- 이더리움 연구 그룹 이스랩스(Ethlabs), 포스트 양자 업그레이드 목표를 2029년에서 2027년으로 앞당기는 ‘pqai27’ 제안
- 무디스(Moody’s)와 체인링크(Chainlink), CCIP로 여러 블록체인에 신용등급 정보를 동시 배포하는 테스트넷 파일럿 완료
Investment
- MSCI, 스트래티지(Strategy)와 메타플래닛(Metaplanet)을 11월 30일부로 지수에서 편출
- 비트마인(Bitmine), ETH 44% 하락에 회계연도 순손실 63억 달러 기록
- JP모건(JPMorgan), 3분기 스트래티지 보유 주식 36% 늘리고 블랙록 비트코인 ETF 5억 4,000만 달러 보유
Asia
- 노무라홀딩스(Nomura), 크립토 자회사 레이저 디지털(Laser Digital) 매각 검토, 마렉스(Marex)가 인수 검토 중
- 태국, 외국인 관광객이 크립토를 바트화로 환전해 결제하는 앱 WORPT 출시
- 카자흐스탄 중앙은행, 2027년 1분기 토큰화 국채 발행 계획
2. 데이터 스포트라이트
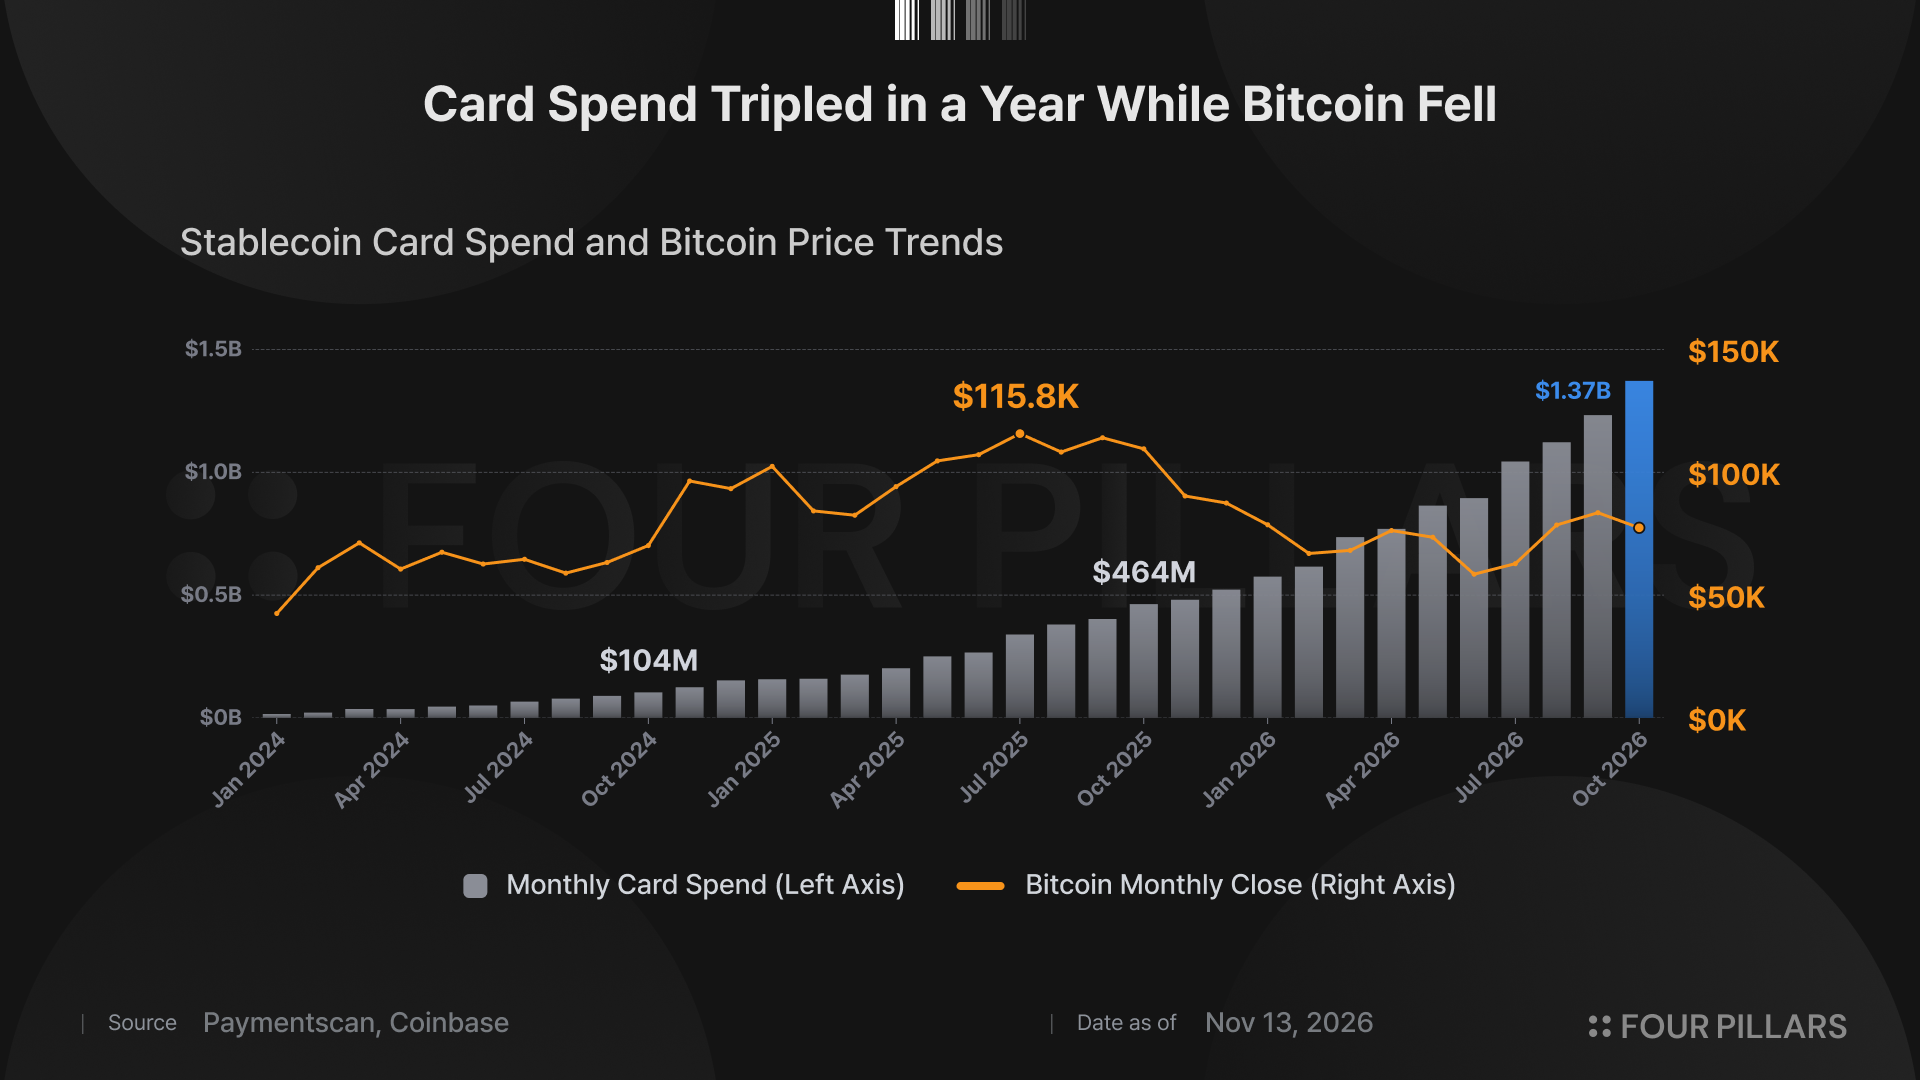
크립토 카드 결제액은 1년 만에 세 배, 카드 프로그램은 어디서 돈을 버는가? (Link)
3. 포필러스 위클리
: : 모든 것을 재정의하다, 수이 스택 (Link)
- 수이의 출발점은 자산을 객체로 다루는 설계다. 거래가 어떤 자산에 영향을 주는지 구분해 서로 무관한 거래를 병렬로 처리하고, 같은 자산을 변경하는 거래는 의존성에 따라 실행한다. 미스티세티 V2는 거래 확정 시간을 줄이고, PTB는 여러 작업을 하나의 거래로 묶어 함께 성공하거나 취소되게 한다. 이는 앱에서 다양한 자산과 복잡한 거래를 다루는 바탕이 된다.
- 수이 스택은 이 실행 구조에 앱 운영에 필요한 데이터 저장, 프라이버시, 로그인과 결제 기능을 더한다. 월루스와 Seal은 데이터를 보관하고 접근 권한을 관리하며, 프라이버시 도구들은 연산과 금융 정보까지 보호 범위를 넓힌다. zkLogin과 수수료 대납은 사용자가 앱을 이용하는 절차와 부담을 줄인다. 개발자는 이 도구들을 조합해 서비스에 필요한 데이터 관리와 사용자 경험을 구현할 수 있다.
- 이러한 개발 환경에서 금융 서비스를 구성하려면 결제 수단과 유동성, 담보 자산도 필요하다. 수이에서는 스테이블코인, 딥북의 공유 유동성, 비트코인 담보 금융을 중심으로 이 선택지가 넓어지고 있다. 여러 앱이 같은 자산과 유동성을 활용할 수 있다는 점은 새로운 금융 서비스를 만들거나 기존 앱에 거래와 결제 기능을 붙이는 데 도움이 된다.
- 금융 기능이 데이터 관리와 접근 제어에 연결되면 AI 에이전트와 소셜 앱에서도 활용할 수 있다. 에이전트는 사용자가 허용한 범위 안에서 데이터를 활용하고 비용을 지급해야 하며, 소셜 앱은 대화와 커뮤니티 활동 안에 거래와 결제를 자연스럽게 연결해야 한다. 수이의 관련 프로젝트들은 스택의 여러 기능을 조합해 이러한 서비스를 구현하는 방법을 보여준다.
- 수이는 이처럼 거래 처리와 데이터 관리, 금융 기능을 함께 활용하는 애플리케이션 플랫폼으로 발전하고 있다. 수이의 장기적인 경쟁력은 이 기술적 설계와 함께, 이를 활용하는 개발자와 유동성 공급자, 파트너들이 쌓는 서비스 운영 경험에서 나온다. 다양한 서비스가 자리 잡고 이들의 참여가 이어질수록, 수이 생태계에는 코드만으로 재현하기 어려운 자산과 경험이 축적될 수 있다.
: : 인피닛, 자산운용의 미래에 답하다 (Link)
- 지난 250년간 자산운용 산업은 펀드, ETF, 로보어드바이저 등을 거치며 발전해 왔다. 최근에는 블록체인 기반 금융 인프라와 AI 기반 투자판단이 결합된 AI-powered Vault가 새로운 자산운용 모델로 등장하고 있다.
- 인피닛(INFINIT)은 AI 에이전트를 활용해 복잡한 디파이 경험을 추상화해 온 프로젝트로, 최근에는 거래 실행의 자동화를 넘어 자산운용 자체를 추상화하는 AI-powered Trading Strategy Platform으로 사업을 확장하고 있다.
- 인피닛은 INFINIT OS를 통해 자금 보관, 회계, 정산 등 공통 인프라를 제공하고, INFINIT Standard를 통해 운용자 검증과 위험 관리 기준을 적용함으로써 다양한 전문 운용자의 투자전략을 온체인 볼트로 제공한다.
- Apex Quant Capital 전략 운용자에의해 운용되는 최초의 볼트인 APEX Multi-Strategy는 AI 기반 달러 중립 롱숏 전략을 통해 다양한 자산군의 상대적인 성과 차이에서 수익을 추구하며, 첫 운용 기간 동안 S&P 500 대비 APR ~35%라는 수익률과 낮은 변동성을 기록했다.
- 고치 랩스는 일상의 여러 영역을 담당하는 전문 에이전트를 연결하는 소비자 AI 플랫폼을 지향한다. 사용자가 허용한 공통 사용자 맥락을 활용해, 서비스가 바뀔 때마다 자신의 상황과 선호를 반복해서 설명하는 부담을 줄이려 한다.
- 첫 운영 제품인 슬립아고치는 등록 사용자 61만 2천 명과 최고 DAU 8만 명 이상을 확보했다. 웨어러블 데이터와 AI 코칭을 결합한 경험은 운동, 식단, 쇼핑, 일정 관리 등으로 서비스를 확장하는 기반이 된다.
- 프리미엄 구독과 AI 크레딧은 기능 및 사용량에 따른 수요를 수익으로 연결하고, 브랜드 상품 탐색과 파트너 서비스는 거래 수수료과 프로모션 수익으로 확장할 기회를 제공한다.
- $CHI는 서비스 이용, 파트너 연계, 제한적 거버넌스를 단계적으로 지원하는 선택적 유틸리티 토큰으로, 핵심 앱은 별도의 토큰이나 지갑 없이도 이용할 수 있다.
: : QFEX 매니지드 어카운트: 하우스가 이기지 않아도 되는 이유 (Link)
- 누군가의 수익은 누군가의 비용이듯, 퍼프덱스 볼트의 수익은 같은 거래소 이용자의 비용이다. 볼트의 수익원인 스프레드, 청산, 수수료가 모두 이용자에게서 나온다.
- 그래서 볼트를 운영하는 거래소는 유동성 개선과 인센티브가 일치하지 않는다. 스프레드가 좁아지면 볼트 수익이 줄어들고, 외부 마켓메이커는 유동성 공급자이면서도 볼트 수익을 나눠 갖는 경쟁자다.
- QFEX 매니지드 어카운트(Managed Account)는 시장중립 롱숏 전략을 통해 이용자의 비용이 아닌 알파에서 수익을 얻는다. 미국 주식 무기한 선물에서 종목 간 상대 성과를 예측해 강할 종목을 롱, 약할 종목을 숏하고, 순노출과 지수 베타 0을 목표로 포트폴리오를 조정해 시장 방향의 영향을 최소화한다.
- 매니지드 어카운트는 볼트와 달리 스프레드를 지불하는 입장이다. 전략을 실행하기 위해 정해진 리밸런싱 시점마다 호가를 받아가는 테이커로서 거래하기 때문이다. 따라서 수익률을 유지하고 운용 규모를 키우려면 외부 마켓메이커를 유치해 호가를 좁혀야 하고, 좁아진 호가는 같은 종목을 거래하는 모든 이용자에게 돌아간다. 상품이 성장할수록 이용자의 거래 비용도 낮아지는 구조이다.
: : HYPE Q3 Report (Link)
- 3분기 매출 증가분의 절반은 USDC 준비금에서 나왔다. 프로토콜 매출은 1억 9,090만 달러로 전분기 대비 21.7% 증가했다. 전년 동기 대비로는 36.5% 감소했다. 거래 수수료 등을 포함한 기존 매출이 전분기보다 10.7% 늘어난 1억 7,360만 달러를 기록했고, 8월 27일부터 발생한 USDC 준비금 운용수익 1,730만 달러가 더해졌다. 바이백을 집행하는 어시스턴스 펀드는 10월 초 첫 정산금을 수령해 4분기 매입 재원을 확보했다. 3분기 HYPE 매입액은 1억 4,870만 달러로 전분기보다 5.7% 늘었으나, 평균 매입단가가 72.93달러로 오르면서 매입 수량은 26.4% 줄었다.
- HIP-3에서는 주식 무기한 선물 거래대금이 원자재를 넘어섰다. 주식 거래대금은 1,538억 달러로 전분기 대비 161% 증가해 HIP-3 전체 거래대금 2,620억 달러의 58.8%를 차지했다. 한국 주식이 성장을 이끌었지만, 국내 증시 휴장 시간에 청산 기준가격을 어떻게 산정할지는 과제로 남았다. 7월에는 SK하이닉스 무기한 선물의 기준가격 문제로 5,740만 달러 규모의 포지션이 강제 청산됐다. 9월 HIP-3 거래대금의 97.5%가 단일 운영사인 trade[XYZ]에 집중되는 모습을 보였다.
- 분기 후반 거래대금 회복은 기존 암호화폐 무기한 선물 시장이 주도했다. 9월 기존 무기한 선물 거래대금은 7월 대비 72% 증가했다. 이에 따라 HIP-3는 분기 최대 거래대금을 경신했음에도 전체 무기한 선물 거래에서 차지하는 비중은 7월 51%에서 9월 25%로 낮아졌다. 하이퍼리퀴드의 일평균 거래자 수는 전분기 대비 20% 증가한 6만 5,161명으로 역대 최고치를 기록했다. 외부 트레이딩 앱들이 빌더 코드를 통해 거둔 수수료도 50% 늘어난 2,500만 달러에 달했다. 코인베이스는 자사 베이스 앱의 무기한 선물 주문을 하이퍼리퀴드에서 체결하기 시작했다.
- 미국 진출을 위한 구체적인 사업 계획도 나왔다. 8월 19일 트럼프 대통령은 미국 상품선물거래위원회(CFTC)가 하이퍼리퀴드의 미국 진출 방안을 검토하고 있다고 밝혔다. 이어 9월 16일 크라켄 모회사 페이워드는 미국 규제 파생상품거래소인 비트노미얼을 통해 하이퍼리퀴드에 미국 고객용 HIP-3 시장을 개설하겠다고 발표했다. 기존 거래소가 자사 고객의 거래를 위해 경쟁 관계에 있는 프로토콜의 인프라를 쓰겠다는 구상이다. 3분기 말 기준 규제 당국의 승인은 나지 않았으며 미국 고객의 거래도 개시되지 않았다.
- 본 보고서는 포필러스와 GLC 리서치가 공동 설립한 독립 리서치 기관 하이퍼리퀴드 리서치 컬렉티브(HRC)가 작성했다.
: : 온체인 부동산 시장, 앞으로 성장할 두 가지 모델 (Link)
- 2026년 7월 기준 토큰화 부동산은 약 2억 300만 달러로, 약 350억 달러 규모인 토큰화 자산 시장의 일부에 그친다.
- 이미 존재하는 현금흐름 위에 세워진 모델은 약 200억 달러의 부동산 대출을 기록한 피겨를 중심으로 규모를 키운 반면, 리얼티와 카사코리아 같은 조각 소유 플랫폼은 문을 닫았다.
- 온체인 상품은 수익률, 유동성, 가격 상승 면에서 기대에 못 미쳤고, 검증 가능한 수익률은 약 3%에서 6% 사이다.
- 성장은 두 가지 모델에서 나올 것이다. 부동산 가격 지수를 활용한 레버리지 거래와 헷징, 그리고 온체인 사모 신용이다.
코멘트
4. 매크로 & 온체인 통계
아래 일부 차트는 CryptoQuant의 데이터를 기반으로 작성되었습니다. 보다 심층적인 온체인 및 시장 데이터를 살펴보고 싶은 분들은, 기관 투자자들도 활용하는 CryptoQuant의 종합 데이터 및 분석 플랫폼을 참고하실 수 있습니다.
본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.