

목차

관련 프로젝트

Key Takeaways
- 지난 250년간 자산운용 산업은 펀드, ETF, 로보어드바이저 등을 거치며 발전해 왔다. 최근에는 블록체인 기반 금융 인프라와 AI 기반 투자판단이 결합된 AI-powered Vault가 새로운 자산운용 모델로 등장하고 있다.
- 인피닛(INFINIT)은 AI 에이전트를 활용해 복잡한 디파이 경험을 추상화해 온 프로젝트로, 최근에는 거래 실행의 자동화를 넘어 자산운용 자체를 추상화하는 AI-powered Trading Strategy Platform으로 사업을 확장하고 있다.
- 인피닛은 INFINIT OS를 통해 자금 보관, 회계, 정산 등 공통 인프라를 제공하고, INFINIT Standard를 통해 운용자 검증과 위험 관리 기준을 적용함으로써 다양한 전문 운용자의 투자전략을 온체인 볼트로 제공한다.
- Apex Quant Capital 전략 운용자에의해 운용되는 최초의 볼트인 APEX Multi-Strategy는 AI 기반 달러 중립 롱숏 전략을 통해 다양한 자산군의 상대적인 성과 차이에서 수익을 추구하며, 첫 운용 기간 동안 S&P 500 대비 APR ~35%라는 수익률과 낮은 변동성을 기록했다.
1. 자산운용의 미래
1.1 자산운용의 역사
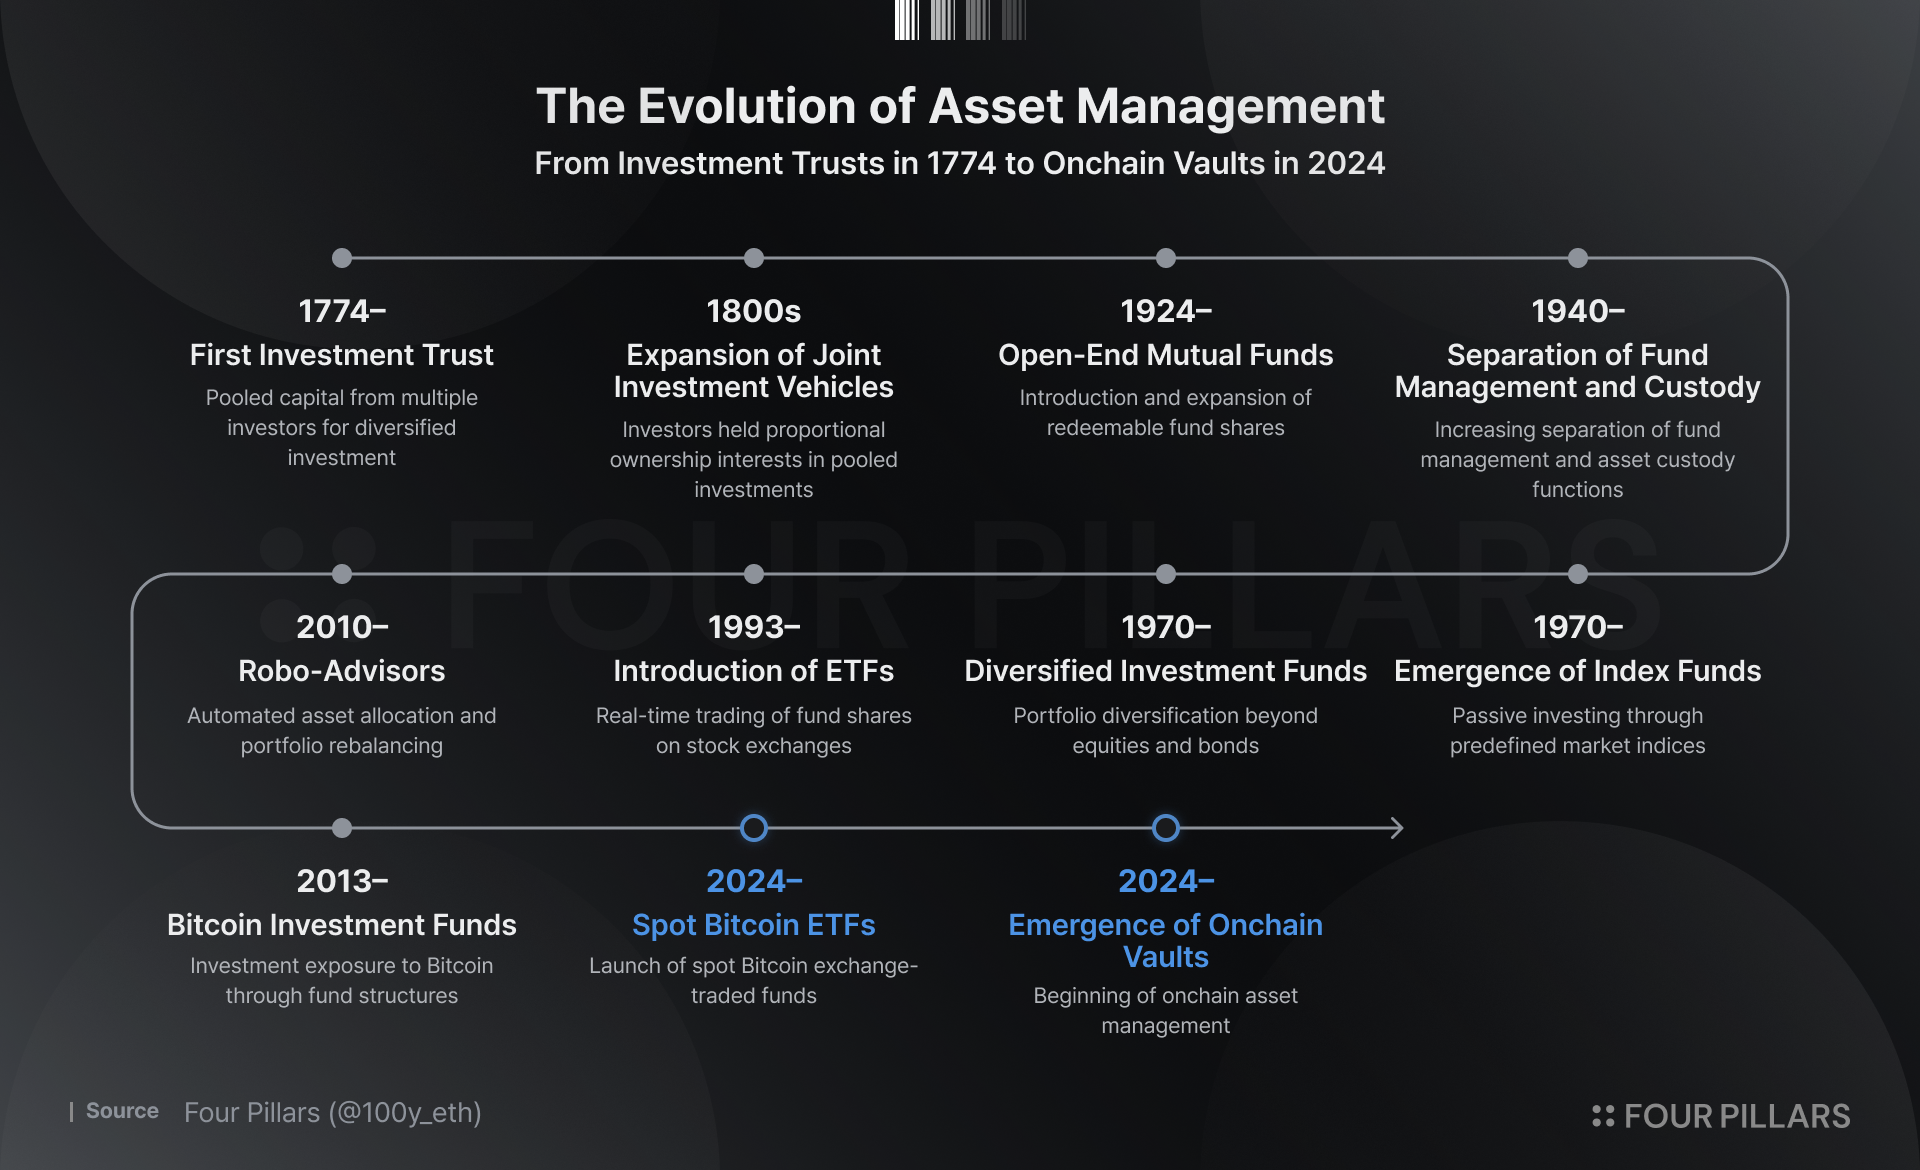
오늘날, ETF와 같은 편리한 상품 덕분에 수많은 투자자들은 금융 시장에서 ‘자산운용’을 자연스럽게 접하고 있다. 하지만 자산운용의 개념이 등장한 것은 1774년으로, 불과 250년 정도 밖에 되지 않았다. 어떻게 보면 짧을 수도, 어떻게 보면 길 수도 있는 시간 동안 자산운용은 다양한 형태로 진화해왔다.
1.1.1 1774년, 최초의 펀드
최초로 자산운용의 개념을 갖춘 펀드는 1774년 네덜란드에서 등장했다. 그 시기 네덜란드는 금융 선진국으로 1602년 동인도회사(VOC) 설립을 시작으로 주식회사, 주식시장이 발달하기 시작했고, 주식 이외에도 국가나 식민지 금융을 지원하기 위한 채권 상품도 발달했다.
17-18세기에는 네덜란드를 비롯해 영국 등 다른 유럽 국가의 금융 산업도 크게 발달하고, 이미 상당히 국제적으로 연결된 수준까지 이르렀다. 그런데 당시 금융시장에는 구조적 문제가 있었는데 바로 집중위험 문제이다. 오늘날 분산 투자는 당연하게 여겨지지만 그 당시에 자본이 적은 개인 투자자들은 하나의 특정 상품에 집중투자하는 경향이 강했다. 1772년 영국에서 시작된 신용위기는 1773년까지 이어지며 네덜란드에도 영향을 미치게 되었고 이는 펀드가 등장하는 직접적인 계기가 되었다.
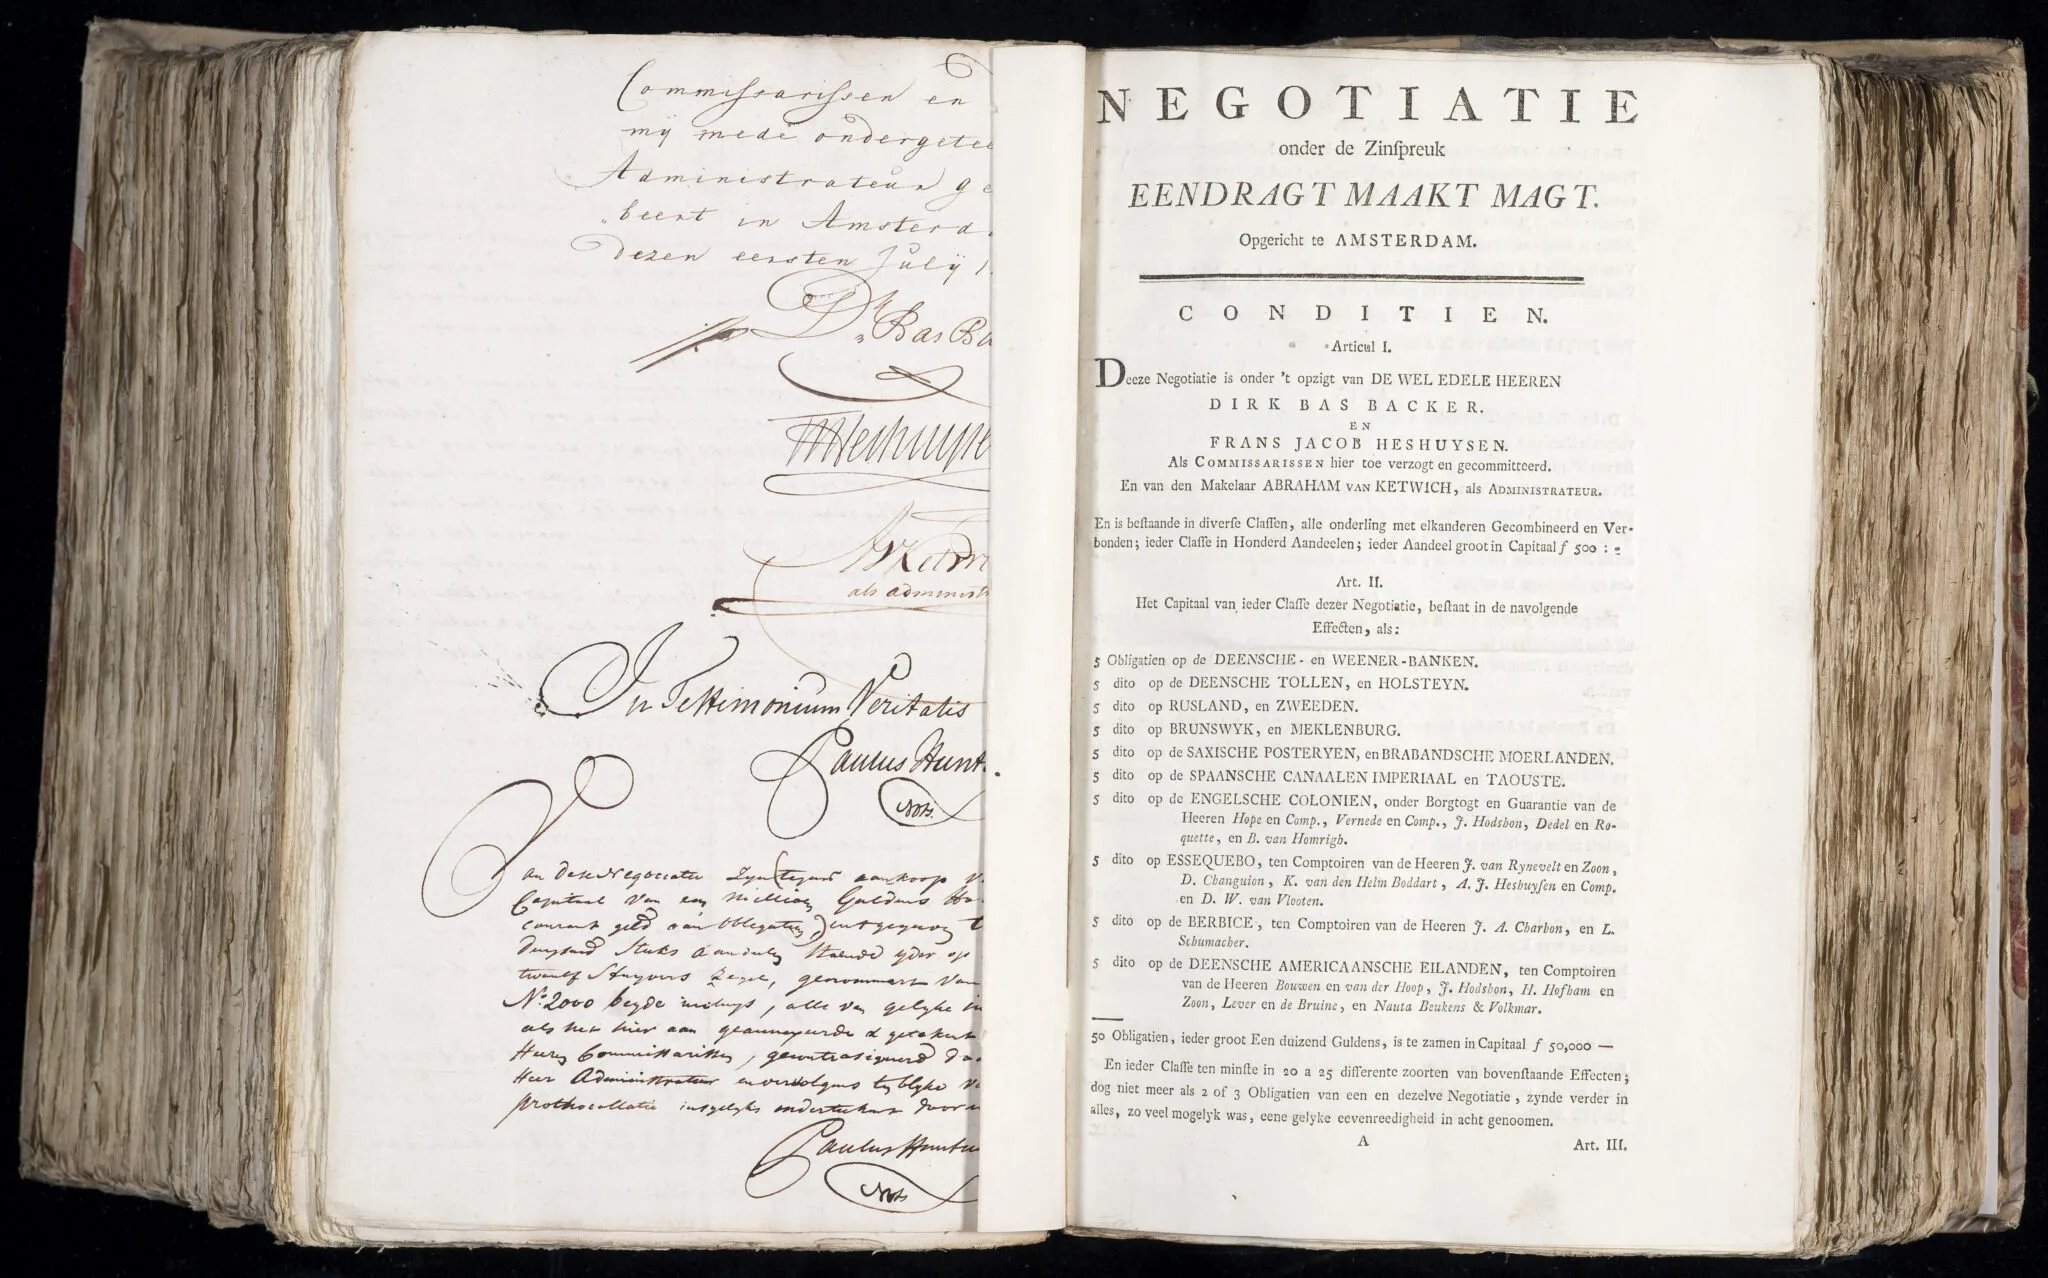
Source: Exchange History NL
1774년 7월 1일, 암스테르담의 중개인 Abraham van Ketwich는 여러 사람의 자금을 모아 다양한 채권에 투자하는 방식을 제안했다. Eendragt Maakt Magt, 네덜란드어로 “단결은 힘이다 (Unity Makes Strength)”라는 최초의 근대적 집합투자펀드가 등장했고, 명시적인 분산투자 원칙을 갖춘 최초의 펀드로 널리 평가된다.
투자자들은 일정 금액을 납입하고, 펀드는 모인 자금으로 여러 종류의 채권을 매입하여 보유지분에 따라 이자수익을 분배했다. 신규 지분을 계속 발행하고 환매해주는 오늘날의 개방형 펀드와 달리, 이는 기본적으로 발행 수량이 제한된 폐쇄형 구조였다.
1.1.2 1924년: 현대적 개방형 뮤추얼펀드의 등장
19세기 후반부터 영국을 중심으로 발전한 투자신탁(Investment Trust)은 20세기 초 미국으로 확산되었다. 1920년대 미국은 제1차 세계대전 이후 산업 생산과 소비가 빠르게 성장하던 시기였다. 자동차, 전기, 통신 등 새로운 산업이 발전하면서 주식시장도 활황을 맞이했고, 이전까지 주로 부유층의 투자 영역으로 여겨졌던 주식시장에 일반 개인투자자들의 관심도 높아지기 시작했다.
그러나 당시 투자신탁의 대부분은 1774년 네덜란드 최초 펀드나 1868년 영국 Foreign & Colonial Government Trust와 마찬가지로 폐쇄형(Closed-end) 구조였다. 폐쇄형 펀드는 일정한 수의 지분을 발행하고, 투자자가 자금을 회수하려면 펀드에 환매를 요청하는 대신 다른 투자자에게 지분을 매도해야 했다. 이때 지분의 시장가격은 펀드가 실제 보유한 자산의 가치와 다를 수 있었기 때문에 투자자들은 펀드의 순자산가치(NAV)보다 낮은 가격에 지분을 처분해야 하는 위험에 노출되었다.
1924년 3월 21일, 미국 보스턴의 Edward Leffler와 Charles Learoyd, Hatherly Foster Jr. 등은 Massachusetts Investors Trust(MIT)를 설립했다. 오늘날 MFS Investment Management의 출발점이 된 이 펀드는 미국 최초의 현대적 개방형 뮤추얼펀드(Open-end Mutual Fund)로 평가된다.
기존 폐쇄형 펀드와 가장 큰 차이점은 투자자의 가입과 환매가 가능한 개방형 구조를 도입했다는 것이다. 새로운 투자자가 자금을 납입하면 펀드는 지분을 추가로 발행하고, 기존 투자자가 자금을 회수하고자 하면 펀드가 해당 지분을 환매하는 방식이었다. 특히 1924년 9월에는 투자자가 보유한 지분을 펀드의 순자산가치에 기초해 환매할 수 있는 기능이 공식적으로 도입되었다.
이는 투자자가 자신의 지분을 매수해 줄 다른 투자자를 찾아야 했던 기존 구조의 한계를 개선한 것이었다. 펀드 지분의 거래가격이 시장의 수급에 따라 순자산가치와 크게 달라질 수 있는 문제를 줄였고, 일반 개인투자자들도 전문 운용사가 관리하는 분산투자 포트폴리오에 비교적 쉽게 참여하고 자금을 회수할 수 있게 되었다.
1.1.3 1940년, 펀드와 자산운용사의 역할 구분 및 제도화
1924년 개방형 뮤추얼펀드의 등장으로 미국 자산운용 산업은 빠르게 발전하기 시작했지만, 당시에는 펀드의 운영과 투자자 보호에 관한 제도적 장치가 충분히 마련되어 있지 않았다. 특히 1920년대 주식시장 호황기에 수많은 투자신탁이 설립되면서 운용사와 투자자의 이해관계가 충돌하는 문제가 나타났다.
당시 일부 투자신탁은 펀드 투자자의 이익보다 펀드를 설립하거나 관리하는 금융기관의 이익을 우선시했다. 운용사와 계열사가 보유한 부실 증권을 펀드에 편입하거나, 과도한 차입을 통해 위험한 투자를 하는 경우도 있었다. 또한 펀드의 자산과 운용사의 사업상 이해관계가 명확하게 구분되지 않아 투자자들이 운용사의 의사결정을 감시하거나 통제하기 어려웠다.
이러한 문제는 1929년 주식시장 붕괴와 대공황을 거치면서 더욱 심각해졌다. 주식시장 하락으로 상당수 투자신탁이 큰 손실을 입었고, 복잡한 자본구조와 운용사의 이해상충 문제가 드러나면서 투자자 보호를 위한 제도적 개혁의 필요성이 높아졌다.
미국 정부는 1933년 증권법과 1934년 증권거래법을 제정했고, 1935년부터 증권거래위원회(SEC)를 통해 투자회사 산업 전반에 대한 조사를 진행했다. 조사 결과 일부 투자회사가 투자자보다 운용사와 계열사의 이익을 위해 운영되고 있다는 문제가 확인되었고, 이를 해결하기 위해 1940년 투자회사법(Investment Company Act)과 투자자문업법(Investment Advisers Act)이 제정되었다.
이 두 법률의 도입은 펀드 비히클(Fund Vehicle)과 자산운용사(Investment Adviser)의 역할 및 책임을 제도적으로 구분하는 중요한 계기가 되었다.
이러한 제도 아래에서 펀드는 투자자들의 자금과 투자자산을 보유하는 별도의 투자기구로 기능하고, 자산운용사는 펀드와의 운용계약에 따라 투자전략 수립, 종목 선정, 포트폴리오 관리 등의 업무를 수행하는 구조가 발전했다. 운용사는 그 대가로 운용보수를 수취하며, 펀드의 이사회는 투자자의 이익을 대표해 운용계약과 운용사의 업무를 감독하는 역할을 담당하게 되었다.
1.1.4 1993년, ETF의 등장
1970년대에는 시장지수를 추종하는 인덱스펀드가 등장하면서 새로운 변화를 맞이했다. 기존 액티브펀드가 전문 운용사의 종목 선정 능력을 통해 시장수익률을 초과하는 것을 목표로 했다면, 인덱스펀드는 시장 전체의 수익률을 추종하면서 운용비용을 낮추는 데 초점을 맞췄다.
그러나 당시 뮤추얼펀드는 여전히 구조적인 한계를 가지고 있었다. 개방형 펀드는 투자자가 펀드에 직접 가입하거나 환매하는 방식이었으며, 거래가격은 일반적으로 하루 한 번 산출되는 순자산가치(NAV)를 기준으로 결정되었다. 따라서 투자자들은 주식처럼 장중에 실시간으로 펀드를 매매하기 어려웠다. 반면 기존 폐쇄형 펀드는 거래소에서 자유롭게 매매할 수 있었지만, 시장가격이 실제 펀드의 순자산가치와 크게 달라질 수 있다는 문제가 있었다.
1993년 1월, 미국의 State Street와 AMEX는 S&P 500 지수를 추종하는 SPDR S&P 500 ETF Trust(SPY)를 출시했다. SPY는 1월 22일 최초 지분 발행을 통해 운용을 시작했고, 1월 29일 미국증권거래소에서 거래를 개시했다. 이는 미국 최초의 ETF(Exchange-Traded Fund)이자 오늘날 ETF 산업의 본격적인 출발점으로 평가된다.
ETF의 가장 큰 혁신은 개방형 뮤추얼펀드의 분산투자 기능과 폐쇄형 펀드의 장중 거래 기능을 결합했다는 점이다. 투자자는 개별 주식을 매매하듯 거래소에서 ETF를 실시간으로 거래하면서도, 하나의 상품을 통해 S&P 500을 구성하는 수백 개 기업에 분산투자할 수 있게 되었다.
또한 ETF는 기존 펀드와 달리 설정, 환매(Creation & Redemption) 메커니즘을 활용했다. 지정참가회사(Authorized Participant, AP)는 일정 규모 이상의 기초자산 바스켓을 펀드에 납입하고 ETF 지분을 새로 발행받거나, ETF 지분을 반환하고 기초자산을 돌려받을 수 있었다. 이러한 구조는 ETF 시장가격과 실제 순자산가치 사이에 차이가 발생했을 때 차익거래를 가능하게 하여 가격 괴리를 줄이는 역할을 했다.
이는 거래소에서 매매할 수 있지만 시장가격과 순자산가치 간의 괴리가 커질 수 있었던 기존 폐쇄형 펀드의 한계를 개선한 것이었다. 또한 투자자가 펀드에 직접 환매를 요청하는 대신 거래소에서 다른 투자자와 거래할 수 있게 되면서, 자산운용사는 장기적인 포트폴리오 운용을 유지하면서도 투자자에게 높은 거래 편의성을 제공할 수 있게 되었다.
1.1.5 2010년대, 로보어드바이저의 등장
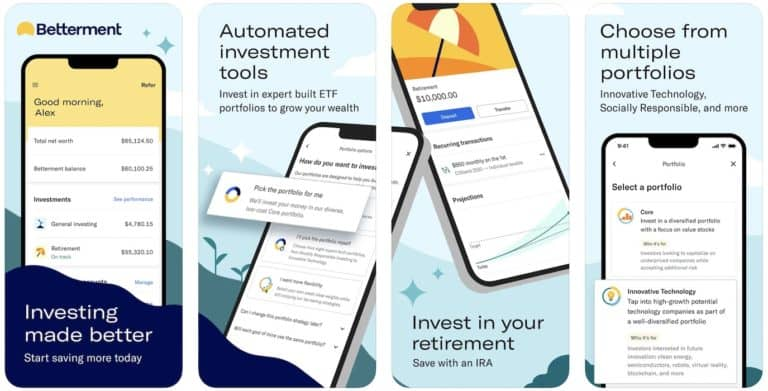
Source: Betterment
1993년 ETF의 등장 이후 자산운용 산업은 인덱스 투자와 저비용 상품을 중심으로 빠르게 발전했다. 2000년대에는 인터넷과 온라인 증권거래가 보편화되면서 개인투자자들이 금융시장에 직접 접근하기 쉬워졌고, ETF를 통해 적은 자금으로도 다양한 자산에 분산투자할 수 있는 환경이 마련되었다.
그러나 투자상품에 대한 접근성이 높아졌음에도 개인투자자가 자신의 투자목적과 위험성향에 적합한 포트폴리오를 구성하고 지속적으로 관리하는 것은 여전히 어려운 일이었다. 자산배분 전략을 수립하고, 주식과 채권의 투자비중을 조정하며, 시장 변화에 따라 포트폴리오를 리밸런싱하는 과정에는 상당한 전문지식과 시간이 필요했기 때문이다.
전통적으로 이러한 서비스는 은행의 프라이빗뱅킹(PB)이나 전문 투자자문사(Wealth Management Firm)를 통해 제공되었지만, 높은 자문보수와 최소 투자금액 등의 제약으로 인해 주로 고액자산가를 대상으로 발전해 왔다. 일반 개인투자자는 저렴한 ETF를 매수할 수는 있었지만, 자신에게 적합한 자산배분 전략을 설계하고 관리하기 위해서는 여전히 직접 투자판단을 하거나 전문가의 도움을 받아야 했다.
이러한 배경에서 2010년 미국의 Betterment가 일반 개인투자자를 대상으로 자동화된 투자관리 서비스를 출시하며 로보어드바이저(Robo-Advisor) 산업이 본격적으로 등장했다. 이어 2011년 12월에는 Wealthfront가 자동화된 자산관리 서비스를 출시하면서 로보어드바이저 시장이 발전하기 시작했다.
로보어드바이저의 핵심은 기존 자산운용 이론과 투자상품을 활용하면서 투자자별 포트폴리오 구성, 자산배분, 투자 실행 및 사후관리 과정을 소프트웨어로 자동화했다는 점이다.
투자자는 온라인 플랫폼에서 투자목적, 투자기간, 위험감내 수준 등에 관한 질문에 답하고, 로보어드바이저는 이를 바탕으로 적합한 모델 포트폴리오와 자산배분 비중을 제안한다. 이후 주식, 채권 등 다양한 자산군에 투자하는 ETF를 활용해 포트폴리오를 구성하고, 시장가격 변동으로 자산별 비중이 목표에서 벗어나면 자동으로 리밸런싱을 수행하는 방식이다.
로보어드바이저의 등장은 자산운용 산업의 서비스 제공 방식에도 변화를 가져왔다. 기존에는 투자자가 전문가와 직접 상담하고 투자전략을 수립한 뒤 지속적으로 포트폴리오를 관리해야 했다면, 로보어드바이저는 이러한 과정을 상당 부분 자동화함으로써 소액투자자에게도 전문적인 자산배분 및 관리 서비스를 상대적으로 낮은 비용으로 제공할 수 있게 되었다.
1.2 자산운용의 진화: 블록체인과 AI
지금까지 자산운용 산업은 투자자들의 자금을 어떻게 모으고, 운용하고, 거래할 것인가에 대한 문제를 해결하며 발전해 왔다. 1774년 최초의 펀드는 분산투자를 가능하게 했고, 1924년 뮤추얼펀드는 환매 구조를 개선했으며, 1993년 ETF는 펀드를 주식처럼 실시간으로 거래할 수 있게 만들었다. 2010년대 로보어드바이저는 자산배분과 포트폴리오 관리 과정을 자동화하면서 전문적인 자산관리 서비스의 접근성을 높였다.
이러한 발전은 크게 두 가지 방향으로 구분할 수 있다.
- 투자자의 자금을 보관하고 거래하는 금융 인프라의 발전
- 자산을 분석하고 투자판단을 내리는 운용 방식의 발전
그리고 현재 이 두 영역에서 각각 블록체인과 AI라는 새로운 변화가 일어나고 있다.
1.2.1 블록체인: 자산운용의 새로운 금융 레일
기존 자산운용 산업은 운용사, 수탁기관, 판매사, 사무관리회사, 거래소 등 여러 금융기관이 역할을 나누어 수행하는 구조로 발전해 왔다. 이러한 역할의 분리는 투자자 보호와 전문성 측면에서 중요했지만, 동시에 기관 간 데이터 대사, 거래 처리, 결제 및 자산 이전 과정에서 시간과 비용이 발생하는 원인이 되기도 했다.
블록체인은 이러한 금융 인프라를 변화시킬 수 있는 기술이다.
블록체인에서는 자산의 소유권과 거래 기록을 공통 원장에 기록하고, 스마트컨트랙트를 통해 사전에 정의된 금융거래를 자동으로 실행할 수 있다. 이를 활용하면 펀드 지분의 발행과 이전, 자산의 예치와 인출, 수익의 분배 등 기존에 여러 시스템을 거쳐 처리하던 업무의 일부를 하나의 프로그래밍 가능한 환경에서 구현할 수 있다.
이러한 블록체인 기반 자산운용 구조를 구현하는 대표적인 형태가 볼트(Vault)다.
볼트는 투자자가 자산을 예치하면 스마트컨트랙트에 정의된 규칙과 운용전략에 따라 자산을 관리하고, 발생한 수익을 투자자에게 귀속시키는 온체인 투자 비히클이다.
기존 ETF에서는 투자자의 거래가 증권거래소를 통해 이루어지고, 지정참가회사(AP), 수탁기관, 운용사 등 여러 주체가 설정, 환매와 자산관리 업무를 수행한다. 반면 온체인 볼트에서는 투자자가 스마트컨트랙트에 직접 자산을 예치하고 그에 상응하는 지분 토큰을 발행받을 수 있다. 이후 자산의 운용과 수익 정산, 환매 등의 과정도 사전에 정의된 규칙에 따라 실행할 수 있어, 온체인 자산을 대상으로 하는 경우 거래 및 운영 과정의 일부 중개 절차와 비용을 줄일 수 있다.
투명성 측면에서도 차이가 있다. 기존 ETF는 보유자산과 순자산가치 등을 정해진 주기에 따라 공시하지만, 온체인 볼트는 자산의 이동과 거래내역, NAV, 지분 발행 및 소각 기록을 블록체인에서 실시간에 가깝게 확인할 수 있다는 장점이 있다.
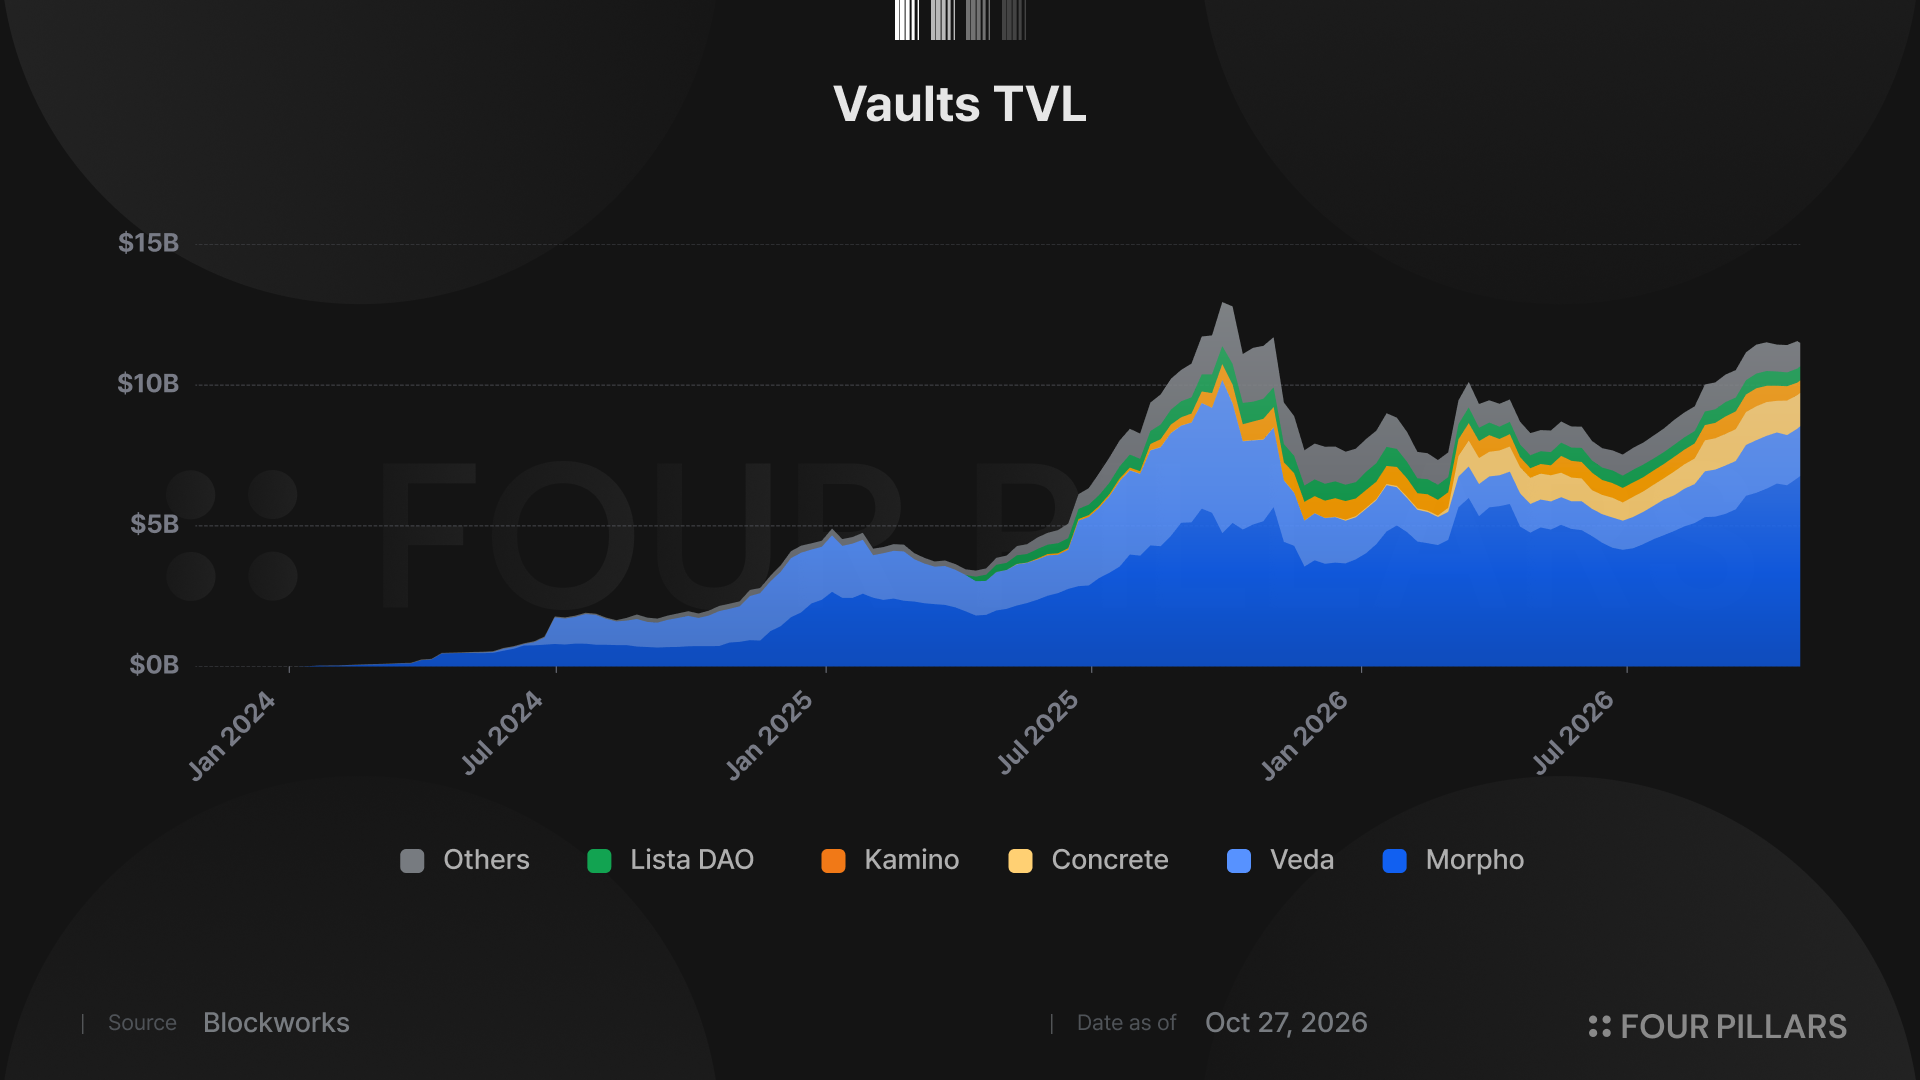
어디까지를 볼트의 범위로 볼지에 대해서는 의견이 분분하지만, 스테이킹, 수익형 스테이블코인과 같이 단순 투자 전략 이상의 무언가가 있는 경우를 제외한, 일반적인 전략적 투자 목적의 볼트의 경우 TVL이 꾸준히 우상향하여 $11B 이상을 기록할 정도로 빠르게 성장하고 있다.
1.2.2 AI: 자동화를 넘어 투자판단으로
블록체인이 자산운용의 인프라를 변화시키고 있다면, AI는 자산운용의 의사결정 방식을 변화시키고 있다.
기존 로보어드바이저는 투자자의 위험성향과 투자목적에 따라 미리 정의된 모델 포트폴리오를 배정하고, 설정된 규칙에 따라 리밸런싱을 수행하는 방식이었다. 투자관리 업무의 상당 부분을 자동화했지만, 투자전략 자체는 주로 사람이 설계하고 관리했다.
반면 최근 AI 기술의 발전은 자동화의 범위를 투자판단 과정으로 확대하고 있다. AI는 방대한 시장 데이터와 뉴스, 기업정보, 온체인 데이터를 분석하고, 시장환경 변화에 따라 투자기회를 탐색하거나 포트폴리오 조정을 제안할 수 있다. 나아가 AI 에이전트는 사전에 부여된 목표와 제약조건 안에서 투자전략을 선택하고, 거래를 실행하며, 그 결과를 지속적으로 모니터링하는 역할까지 수행할 수 있다.
이는 기존의 규칙 기반 자동화에서 한 단계 나아간 변화다. 물론 AI가 인간보다 더 높은 수익률을 보장하거나 모든 투자판단을 독립적으로 수행할 수 있다는 의미는 아니다. AI의 판단 역시 데이터의 품질, 모델의 한계, 시장환경 변화에 영향을 받으며, 위험한 의사결정을 방지하기 위한 별도의 통제체계가 필요하다.
중요한 것은 AI가 기존에 사람이 수행하던 분석과 의사결정의 일부를 담당할 수 있는 새로운 운용 주체로 발전하고 있다는 점이다.
1.3 AI-powered Vault
이 두 가지 변화가 결합되는 지점에서 자산운용의 새로운 형태가 등장할 수 있다. 바로 블록체인 위에서 AI가 운용하는 볼트(Vault)다.
투자자는 볼트에 자산을 예치하고, AI는 시장 데이터를 분석해 투자전략과 자산배분을 결정한다. 결정된 전략은 스마트컨트랙트와 연결된 실행 시스템을 통해 수행되며, 투자자는 온체인 기록을 통해 자산의 이동과 운용 결과를 확인할 수 있다.
이러한 구조에서는 블록체인이 자산의 보관, 거래, 정산을 지원하는 금융 레일의 역할을 하고, AI는 그 위에서 투자판단과 포트폴리오 관리를 담당하는 운용 엔진의 역할을 한다.
기존 자산운용 산업이 펀드라는 비히클과 운용사라는 전문 조직을 중심으로 발전했다면, 미래에는 스마트컨트랙트 기반 볼트가 펀드의 기능을, AI 에이전트가 운용 프로세스의 일부를 담당하는 구조로 발전할 가능성이 있다. 이는 마치 ETF와 로보어드바이저가 합쳐져서 블록체인 위에서 구현되는 것이다.
지난 250년간 자산운용 산업은 더 많은 투자자가, 더 낮은 비용으로, 더 편리하게 전문적인 운용 서비스를 이용할 수 있는 방향으로 발전해 왔다. 1774년 펀드가 자산을 모으는 방식을 바꾸고, 1993년 ETF가 자산을 거래하는 방식을 바꿨으며, 2010년대 로보어드바이저가 자산관리 서비스를 제공하는 방식을 바꿨다면, 이제 블록체인과 AI는 자산운용의 인프라와 의사결정 구조를 동시에 변화시킬 가능성을 보여주고 있다.
블록체인이 금융의 새로운 레일이 되고 AI가 그 위에서 자산을 운용하는 것. AI-powered Vault는 이러한 미래 자산운용 구조를 구현하는 가장 유력한 형태 중 하나다.
2. 인피닛(Infinit), 차세대 자산운용의 인프라를 꿈꾸다
블록체인과 AI의 결합은 자산운용 산업에 새로운 가능성을 제시하고 있다. 그러나 이러한 기술적 가능성이 실제 금융 서비스로 구현되기 위해서는 복잡한 온체인 금융 인프라와 AI의 의사결정을 연결하는 시스템이 필요하다.
인피닛(INFINIT)은 바로 이 문제에 주목해 온 프로젝트다. 초기에는 AI 에이전트를 활용해 복잡한 디파이 이용 과정을 단순화하는 데 집중했다면, 최근에는 AI 기반 투자전략을 온체인 금융상품으로 제공하는 자산운용 인프라로 사업 영역을 확장하고 있다.
2.1 AI를 통해 디파이 경험을 추상화하다
디파이는 블록체인 위에서 대출, 차입, 스왑, 유동성 공급 등 다양한 금융 서비스를 구현하며 빠르게 발전해 왔다. 그러나 금융 서비스가 다양해질수록 이를 활용하는 과정은 오히려 복잡해졌다. 사용자가 특정 수익 전략을 실행하려면 여러 프로토콜의 구조와 위험을 이해하고, 자산을 교환하거나 다른 네트워크로 이동시키는 등 여러 단계의 거래를 직접 수행해야 했다. 특히 여러 프로토콜을 조합하는 전략의 경우 각 단계에서 발생하는 수수료, 슬리피지, 스마트컨트랙트 위험까지 고려해야 했기 때문에 일반 투자자가 접근하기에는 상당한 진입장벽이 존재했다.
인피닛은 이러한 디파이의 복잡성을 추상화하는 것을 목표로 등장했다. 기존에는 사용자가 여러 디파이 프로토콜을 직접 탐색하고 거래를 실행해야 했다면, 인피닛은 이러한 과정을 하나의 통합된 환경에서 처리할 수 있도록 만드는 데 초점을 맞췄다.
- 프로젝트의 시작: 2024년 9월, 인피닛은 Electric Capital, Maelstrom 등이 참여한 투자 라운드에서 600만 달러를 조달하며 디파이 추상화 인프라 개발을 본격화했다. 초기에는 개발자가 복잡한 디파이 기능을 보다 쉽게 구축하고 통합할 수 있도록 지원하는 인프라에 초점을 맞췄으며, 이후 AI 에이전트를 활용해 일반 사용자의 디파이 이용 경험까지 단순화하는 방향으로 발전했다.
- INFINIT Terminal: 2025년 1월에는 AI 에이전트를 통해 디파이 서비스를 이용할 수 있도록 설계된 INFINIT Terminal을 발표했다. 사용자는 개별 프로토콜의 인터페이스를 직접 조작하는 대신 자연어로 원하는 작업을 요청하고, AI 에이전트는 이를 실행 가능한 온체인 거래로 변환하는 방식이다. 예를 들어 사용자가 특정 자산으로 수익을 얻을 수 있는 방법을 묻거나 여러 프로토콜을 활용한 투자전략을 요청하면, 시스템이 관련 정보를 탐색하고 거래 실행에 필요한 과정을 지원한다.
- INFINIT Launcher: 2025년 3월에는 AI 에이전트를 활용해 토큰 발행 과정을 간소화하는 INFINIT Launcher를 공개했다. 기존에는 새로운 토큰을 발행하기 위해 스마트컨트랙트에 대한 이해와 별도의 기술적 작업이 필요했지만, INFINIT Launcher는 AI 에이전트를 활용해 이러한 과정을 몇 분 만에 처리할 수 있도록 설계된 서비스다. 이는 인피닛의 AI 기반 추상화 기술이 단순한 디파이 거래 실행을 넘어 토큰 발행과 같은 온체인 작업으로도 확장될 수 있음을 보여주는 사례다.
- INFINIT Intelligence: INFINIT Intelligence는 사용자의 지갑 자산, 투자목적, 위험성향과 온체인, 오프체인 데이터를 분석해 적합한 디파이 기회를 탐색하고 추천하는 역할을 담당했다.
- INFINIT Strategies: INFINIT Strategies는 여러 프로토콜에 걸친 복잡한 거래를 하나의 실행 과정으로 통합하는 데 초점을 맞췄다. 사용자는 어떤 프로토콜을 어떤 순서로 이용해야 하는지 직접 설계하는 대신, AI가 제안한 전략과 실행 단계를 검토하고 거래를 승인할 수 있었다.
- INFINIT Agent Swarm: 이를 가능하게 하는 핵심 인프라는 INFINIT Agent Swarm이다. 이는 특정 프로토콜이나 작업에 특화된 여러 AI 에이전트가 협력하는 구조로, 자연어로 표현된 사용자의 의도를 실제 디파이 거래로 연결한다. 여기에 다양한 대규모 언어모델(LLM)과 온체인, 오프체인 데이터를 통합하는 시스템을 결합하여, 투자기회 탐색부터 전략 구성과 실행까지의 과정을 하나의 서비스로 제공하고자 했다.
- Prompt-to-DeFi: 인피닛은 여기서 한 단계 더 나아가 Prompt-to-DeFi라는 기능을 개발했다. 기존에는 전문적인 디파이 전략을 구성하기 위해 사용자가 직접 거래 순서와 프로토콜을 설계해야 했다면, Prompt-to-DeFi는 자연어로 투자 아이디어를 설명하면 코딩 없이 이를 실행 가능한 전략으로 구성할 수 있도록 하는 기능이다. 이를 통해 전문 투자자나 디파이 연구자가 가진 투자 아이디어를 보다 쉽게 온체인 전략으로 구현하고, 다른 사용자들이 활용할 수 있는 형태로 발전시키고자 했다.
이러한 제품들의 공통점은 복잡한 금융 서비스를 사용자가 직접 이해하고 조작해야 하는 영역을 줄이고, AI와 소프트웨어가 그 과정을 대신 처리하도록 한다는 것이다. 인피닛은 디파이의 개별 금융 기능을 새롭게 발명하기보다는 이미 존재하는 프로토콜과 유동성을 활용하면서, 사용자가 이를 발견하고 조합하며 실행하는 방식을 개선하는 데 집중해 왔다.
그러나 이러한 접근에는 여전히 한계가 있었다. AI가 투자기회를 추천하고 복잡한 거래를 간소화하더라도, 사용자는 최종적으로 전략을 선택하고 거래를 승인하며 자신의 포지션을 관리해야 했다. 다시 말해 기존 인피닛의 제품은 투자전략을 실행하는 과정의 복잡성을 줄여주었지만, 지속적인 투자판단과 자산운용 자체를 완전히 대신하는 구조는 아니었다.
이러한 맥락에서 인피닛의 최근 AI-powered Vault 프로덕트 기존 접근 방식의 연장선에 있다. 이전에는 사용자가 원하는 디파이 전략을 보다 쉽게 발견하고 실행하도록 지원했다면, 이제는 독립적인 전략 운용자가 AI를 통해 자산을 운용하고, 사용자는 해당 전략이 구현된 볼트에 자금을 예치하는 구조로 확장한 것이다. 디파이 거래 실행의 추상화에서 자산운용 경험 자체의 추상화로 발전하고 있는 셈이다.
2.2 AI-powered Vault: 거래의 추상화에서 자산운용의 추상화로
2.2.1 AI-powered Trading Strategy Platform
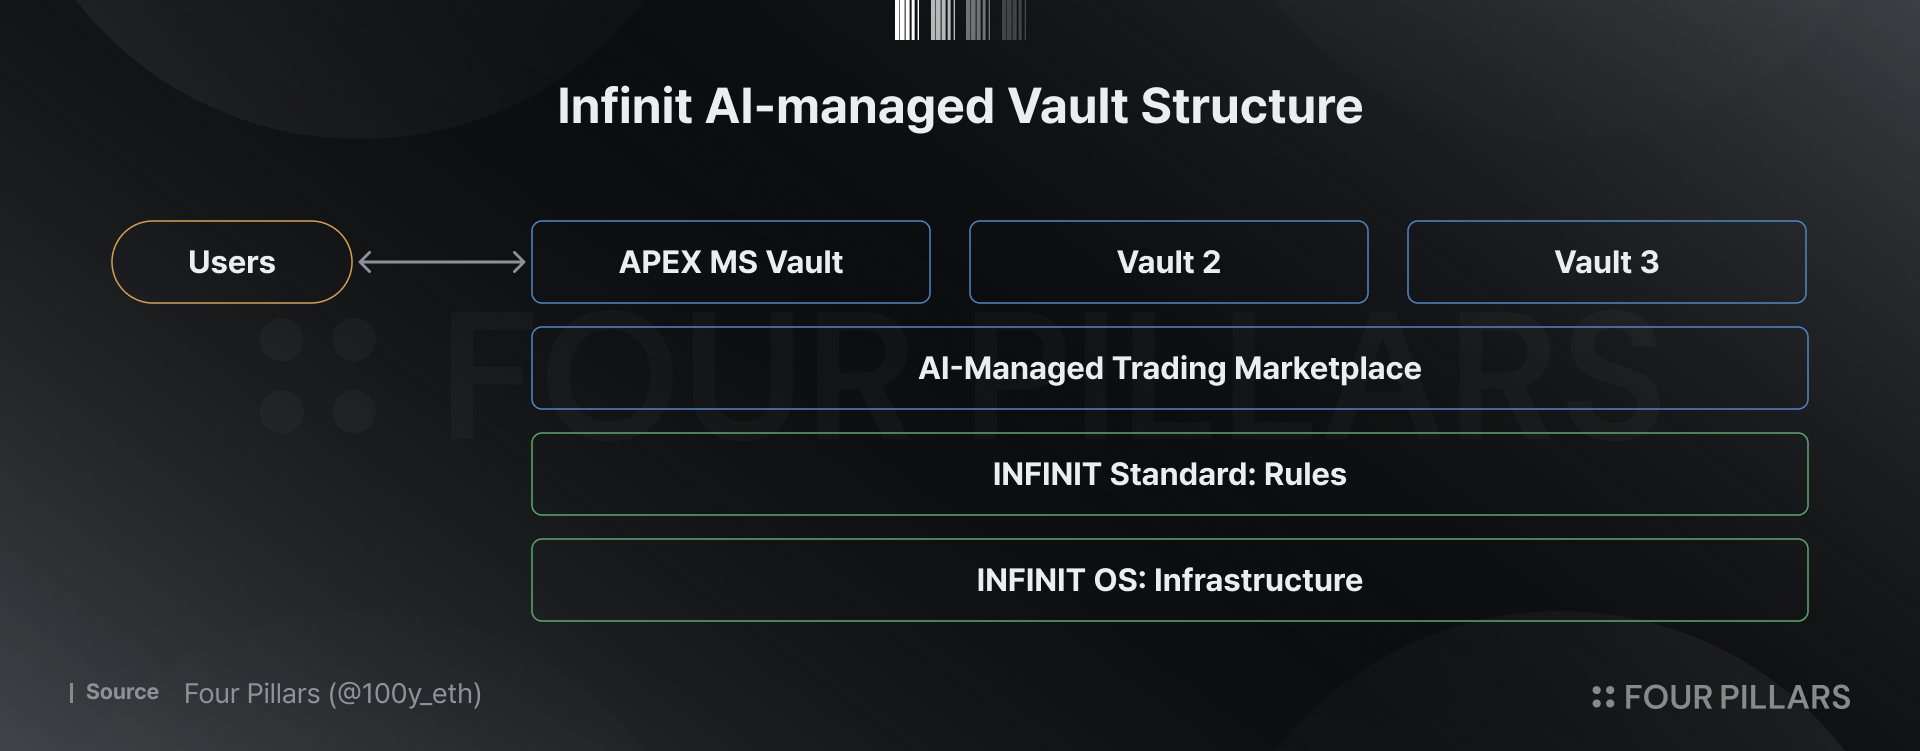
인피닛의 새로운 마켓플레이스는 독립적인 전략 운용자(Strategy Manager)가 자신의 투자전략을 볼트 형태로 제공하고, 투자자가 원하는 볼트를 선택해 자금을 예치할 수 있는 플랫폼이다.
각 전략 운용자는 투자전략뿐 아니라 운용 기간, 수수료, 거래 시장, 레버리지 한도, 위험 관리 기준 등을 개별적으로 설정한다. 따라서 하나의 마켓플레이스 안에서도 서로 다른 전략과 위험 특성을 가진 다양한 볼트가 운영될 수 있다.
투자자는 개별 운용사의 시스템에 직접 접근하거나 복잡한 거래 과정을 수행할 필요 없이, 인피닛의 통합된 인터페이스에서 볼트의 전략과 운용 조건을 확인하고 자금을 예치할 수 있다.
볼트의 기본적인 운영 과정은 다음과 같다.
- 볼트 생성: 전략 운용자가 투자전략, 자금 모집 기간, 운용 기간, 수수료 및 위험 관리 조건을 설정한다.
- 자금 예치: 투자자는 모집 기간에 USDC를 예치하고, 자신의 지분을 나타내는 ERC-20 기반 지분 토큰을 발행받는다.
- 전략 운용: 전략 운용자가 사전에 공개한 투자전략에 따라 자금을 운용한다.
- 자산가치 산정: 볼트의 순자산가치(NAV)를 매일 계산하고, 운용 수수료와 성과 수수료를 반영한다.
- 만기 상환: 운용 기간이 종료되면 투자자는 지분 토큰을 소각하고, 수수료를 차감한 볼트의 최종 자산가치에서 자신의 지분에 해당하는 금액을 돌려받는다.
이 과정에서 지분 토큰은 기존 펀드의 수익증권과 유사한 기능을 수행한다. 투자자는 볼트에 USDC를 예치할 때 1:1 비율로 지분 토큰을 발행받지만, 토큰의 경제적 가치는 이후 볼트의 운용 성과에 따라 변동한다. 따라서 만기 시 상환 금액은 최초 예치금보다 많거나 적을 수 있다.
또한 지분 토큰은 일반적인 ERC-20 토큰과 마찬가지로 이전할 수 있으며, 향후 2차 시장에서 거래하거나 지원되는 디파이 프로토콜에서 활용할 수 있도록 설계되어 있다. 이를 통해 투자자는 운용 중인 볼트의 지분을 다른 온체인 금융 서비스와 연결할 수 있다. 다만 현재 볼트는 만기 전 중도 상환을 허용하지 않으며, 2차 시장 거래 역시 아직 지원을 준비 중인 기능이다.
2.2.2 INFINIT OS: 볼트 운영을 위한 공통 인프라
인피닛의 마켓플레이스에서 중요한 부분은 볼트의 투자전략과 운영 인프라가 분리되어 있다는 점이다. 전통적인 자산운용 산업에서는 투자전략을 수립하는 운용사와 순자산가치를 계산하는 사무관리회사 등이 서로 다른 역할을 수행한다. 인피닛 역시 이와 유사하게 전략 운용과 볼트 운영 기능을 구분하는 구조를 채택하고 있다.
이러한 공통 운영 인프라를 제공하는 시스템이 INFINIT OS다. INFINIT OS는 전략 운용자가 별도의 볼트 운영 시스템을 직접 구축하지 않더라도 투자상품을 출시하고 관리할 수 있도록 지원한다. 구체적으로 볼트 스마트컨트랙트 운영, 거래소 연결, 지분 토큰 발행, NAV 계산, 수수료 정산, 만기 상환 등의 기능과 함께, 전략 운용자가 자신의 트레이딩 전략을 백테스트할 수 있도록 지원하는 하이퍼리퀴드 온체인 데이터베이스를 제공한다.
투자자가 예치한 자금은 Gnosis Safe와 Hypersig를 활용한 멀티시그(Multisig) 지갑에 보관되며, 자금 이동에는 4명의 서명자 중 3명의 승인이 요구된다. 전략 운용자는 해당 자금으로 거래를 수행할 수 있지만, 멀티시그 서명 키를 보유하지 않아 직접 자금을 인출할 수 없도록 설계되어 있다.
또한 볼트의 NAV는 전략 운용자가 아닌 인피닛이 매일 산출한다. 현금성 자산과 미청산 포지션의 시가평가 가치를 반영하고 발생한 수수료를 차감하여 계산한 결과를 마켓플레이스에 공개하는 방식이다.
이를 통해 전략 운용자는 투자전략의 개발과 실행에 집중할 수 있으며, 인피닛은 자금 보관, 회계, 정산 및 보고 등 공통적인 운영 업무를 독립적으로 수행한다. 이를 통해 전략 운용자의 주관이나 이해관계가 개입되지 않는 객관적이고 공정한 회계 및 성과 보고 체계를 제공한다.
이러한 구조는 하나의 전략에 종속된 투자상품이 아니라, 서로 다른 운용자와 투자전략을 동일한 인프라 위에서 제공할 수 있다는 점에서 의미가 있다. 새로운 운용자가 참여하더라도 공통적인 볼트 운영 기능을 처음부터 구축할 필요가 없기 때문이다.
2.2.3 INFINIT Standard: 전략 운용자를 위한 공통 관리 기준
인피닛은 기술 인프라를 제공하는 것에서 더 나아가, 마켓플레이스에 등록되는 모든 전략 운용자와 볼트가 충족해야 하는 공통 기준을 마련했다. 이를 INFINIT Standard라고 부른다.
독립적인 운용자들이 동일한 플랫폼에서 투자자 자금을 운용하는 구조에서는 운용자의 신뢰성과 위험 관리 능력을 검증하는 것이 중요하다. 특히 AI를 활용한 자동매매 전략은 사람이 모든 거래를 직접 결정하지 않기 때문에, 사전에 운용 조건과 위험 한도를 명확하게 설정할 필요가 있다.
인피닛은 이러한 문제를 해결하기 위해 전략 운용자에 대한 법인 및 실소유자 검증(KYB), 자금 인출 권한 제한, 운용 조건의 사전 공개, 거래 시장과 레버리지 제한, 정기적인 운용 현황 보고 등을 요구하고 있다.
전략 운용자는 볼트를 출시하기 전에 투자전략, 거래소, 투자 가능한 시장, 포지션 한도, 수수료 및 운용 기간을 공개해야 한다. 또한 사전에 정해진 조건을 준수해야 하며, 이를 위반한 경우 인피닛에 즉시 통보하고 48시간 이내에 시정해야 한다. INFINIT OS는 모니터링 에이전트를 통해 실제 거래 활동이 공개된 투자전략 및 리스크 한도를 준수하는지 모니터링한다. 위반이 의심되는 경우 인피닛의 리스크팀이 이를 검토하며, 검토 결과에 따라 신규 거래를 제한하거나 해당 운용자의 거래 권한을 철회할 수 있다.
다만 모든 위험 관리 기준이 스마트컨트랙트에 의해 기술적으로 강제되는 것은 아니다. 자금 인출 권한과 같은 일부 통제는 기술적으로 제한되지만, 레버리지와 포지션 한도 등은 계약상 의무와 인피닛의 모니터링에 의존한다.
따라서 INFINIT Standard는 투자자 보호와 운용 투명성을 높이기 위한 공통 운영 기준이지만, 운용자의 모든 위험한 거래를 사전에 차단하거나 투자 원금을 보장하는 장치는 아니다.
2.3 APEX Multi-Strategy Vault: AI 기반 자산운용의 첫 번째 사례
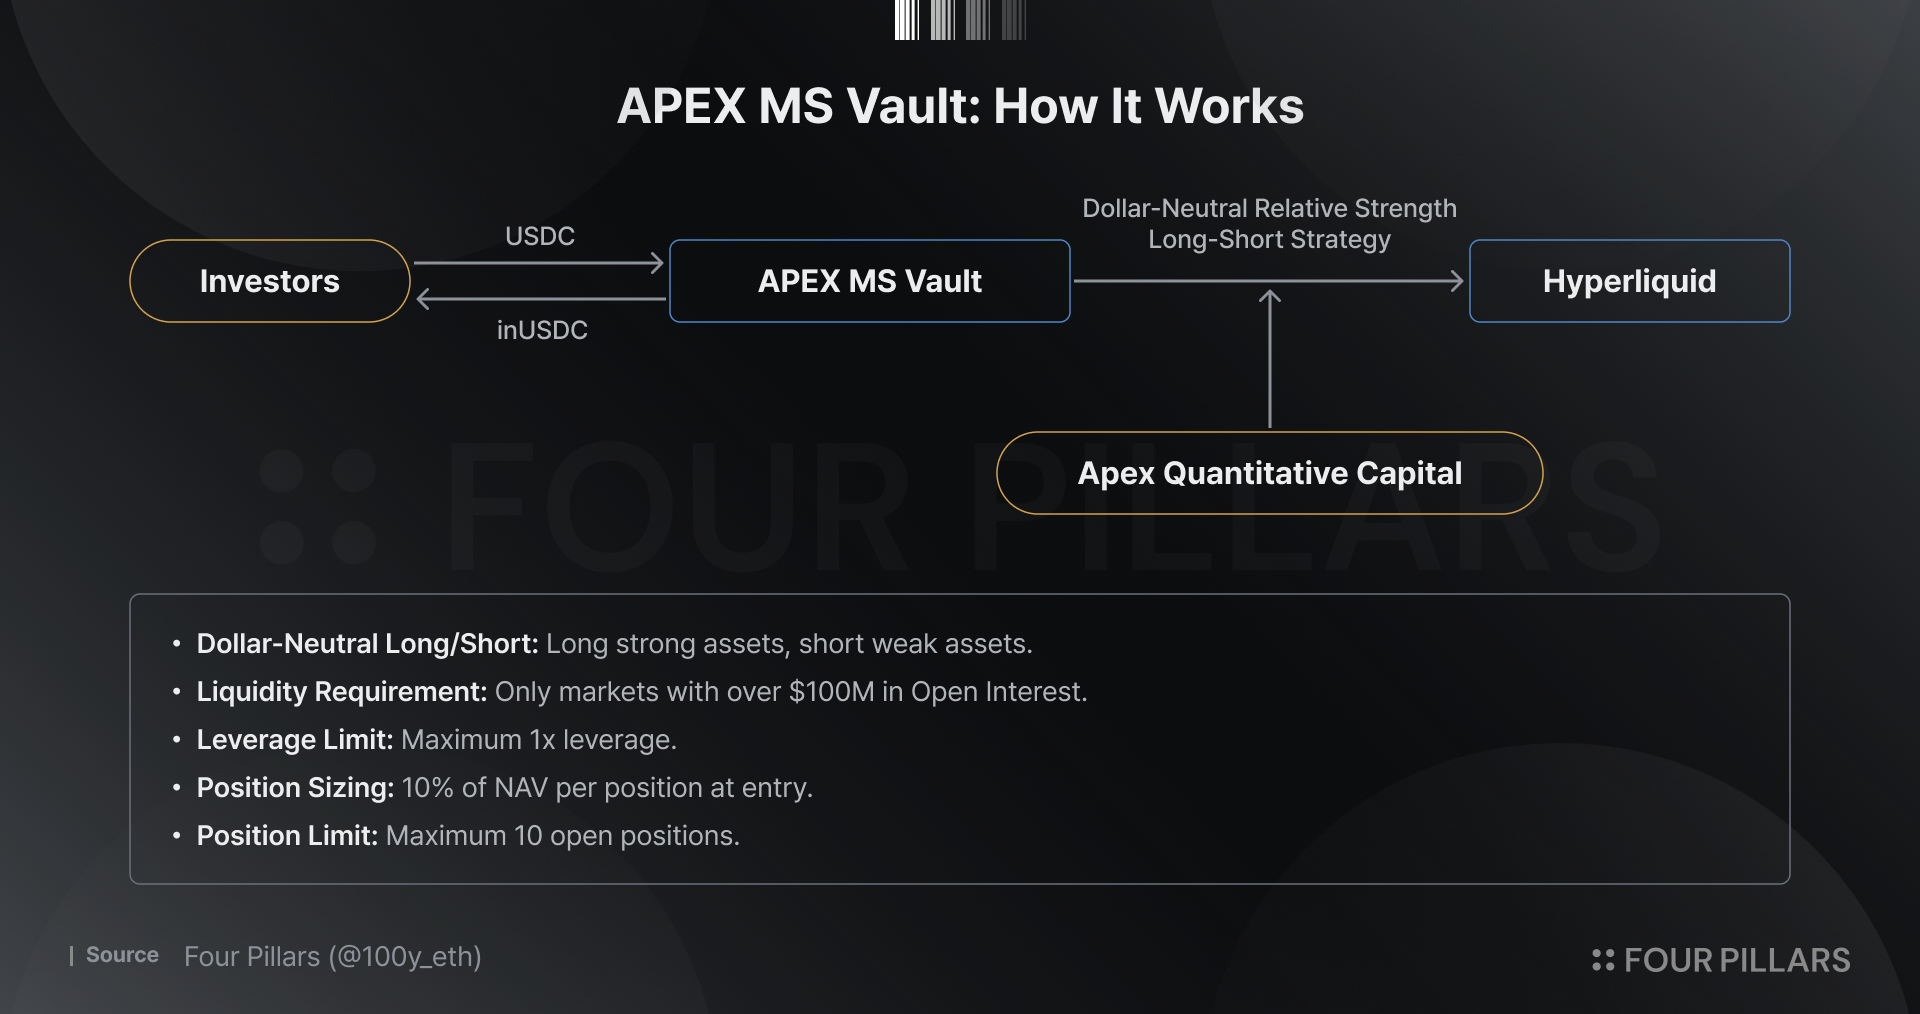
인피닛이 AI-powered Trading Strategy Platform을 통해 최초로 선보인 투자 볼트는 APEX Multi-Strategy Vault(APEX MS)다. APEX MS는 독립적인 퀀트 운용팀인 Apex Quantitative Capital이 하이퍼리퀴드의 무기한 선물 시장에서 운용되하는 달러 중립(Dollar-Neutral) 기반의 CTA 모멘텀 롱숏 트레이딩 전략이다. 주식, 원자재, 지수, 암호화폐 등 다양한 자산군을 거래하며, 레버리지는 최대 1배로 제한된다.
2.3.1 운용 주체와 볼트 구조
APEX MS의 투자전략 수립과 실제 거래는 Apex Quantitative Capital이 담당한다. 운용팀은 자체적인 퀀트 트레이딩 시스템을 활용해 시장을 분석하고 포지션을 구성하며, 인피닛은 볼트의 스마트컨트랙트, 회계 및 정산 등 공통적인 운영 인프라를 제공한다.
투자자가 예치한 USDC는 볼트에 귀속되며, 투자자는 자신의 지분을 나타내는 ERC-20 기반 지분 토큰인 inUSDC를 발행받는다. 운용 중인 자금은 Gnosis Safe와 Hypersig 기반 멀티시그 지갑을 통해 관리되며, 운용팀은 거래 권한을 보유하지만 자금을 직접 인출할 수는 없다.
APEX MS는 2026년 7월부터 첫 번째 볼트를 운영했으며, 운용 기간은 90일로 설정되었다. 운용 수수료는 연 2%, 성과 수수료는 기존 최고 자산가치(High-Water Mark)를 초과한 실현 수익의 20%다. 참고로 현재 APEX MS는 운용 기간이 끝났고 ~35%의 APR이라는 뛰어난 성과를 기록했다. 다음 볼트까지 합하면 누적 TVL은 $4.4M 규모이다.
2.3.2 투자전략: 시장 방향보다 자산 간 상대적인 성과에 집중하다
APEX MS의 핵심 전략은 달러 중립 상대강도 롱숏(Dollar-Neutral Relative Strength Long-Short)이다.
일반적인 방향성 투자전략은 시장이나 특정 자산의 가격이 상승할 것으로 예상될 때 매수 포지션을 구축한다. 반면 상대강도 롱숏 전략은 시장 전체의 상승과 하락을 예측하기보다는 상대적으로 강한 자산과 약한 자산을 구분하고, 두 집단의 수익률 차이에서 수익을 얻는 것을 목표로 한다.
예를 들어 비트코인의 상승 추세가 이더리움보다 강할 것으로 판단되면 비트코인에는 롱, 이더리움에는 숏 포지션을 구축할 수 있다. 이후 두 자산이 모두 하락하더라도 비트코인의 하락 폭이 이더리움보다 작다면 두 포지션의 합산 결과에서 수익이 발생할 수 있다.
APEX MS는 이러한 전략을 암호화폐뿐 아니라 주가지수, 원자재 등 다양한 자산군에 적용한다. 하이퍼리퀴드에 상장된 무기한 선물 시장 중 미결제약정(Open Interest)이 1억 달러를 초과하는 유동성 높은 시장을 선별하고, 각 자산의 상대적인 가격 추세를 분석해 투자 대상을 결정한다.
운용 시스템은 광범위한 주식시장 벤치마크와 비교한 상대강도 점수를 산출하며, 해당 점수는 대략 -40에서 +40까지의 범위로 표현된다. 상대적으로 강한 상승 추세를 나타내는 자산은 롱 후보가 되고, 반대로 약한 추세를 보이는 자산은 숏 후보가 된다.
AI 엔진은 15분마다 시장을 평가하지만, 사전에 설정된 진입 기준에 도달한 경우에만 거래를 실행한다. 또한 각 포지션은 진입 시 볼트 순자산가치(NAV)의 10%로 제한되며, 최대 10개의 포지션을 운용한다. 레버리지는 최대 1배로 제한하고 격리 마진(Isolated Margin)을 사용한다.
APEX MS는 이러한 포지션 제한 외에도 거래소 및 전략 운용 과정에서 발생할 수 있는 위험을 관리하기 위한 별도의 장치를 활용한다. 우선 하이퍼리퀴드에는 실제 거래에 필요한 운용자금만 배치해 거래소에 대한 자금 노출을 제한한다. 또한 고정된 손절매 주문보다는 추세 변화에 따른 청산 신호를 활용하며, 백테스트뿐 아니라 실제 거래에서 발생한 체결가격과 거래비용을 바탕으로 전략의 유효성을 검증한다. 다만 손절매 주문이 없다는 점에서 급격한 시장 변동에 즉각적으로 대응하기 어려울 수 있으며, 달러 중립 포지션 역시 시장 스트레스 상황에서 자산 간 상관관계가 변화하면 충분한 위험 분산 효과를 제공하지 못할 수 있다.
이 전략의 또 다른 특징은 여러 자산군을 동시에 활용한다는 점이다. 암호화폐 시장 전체가 하락하더라도 원자재나 주가지수가 상승하는 경우, 자산군별로 서로 다른 방향의 포지션을 구성해 수익기회를 탐색할 수 있다.
다만 달러 중립 구조가 위험을 완전히 제거하는 것은 아니다. 롱 포지션에 편입한 자산의 성과가 숏 포지션에 편입한 자산보다 저조하다면 시장 전체의 방향과 관계없이 손실이 발생한다. 따라서 전략의 성과는 상대강도 신호가 실제 시장에서 얼마나 효과적으로 작동하는지에 크게 좌우된다.
2.3.3 실제 운용 사례: 원자재 롱과 암호화폐 숏
Source: X (@ApexQuants)
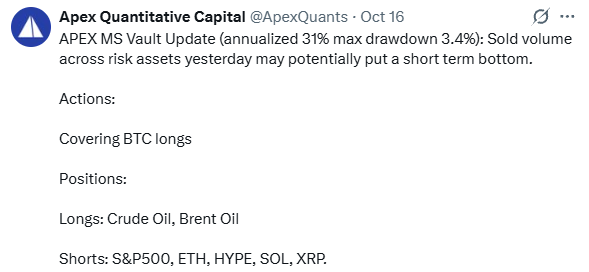
APEX MS의 실제 운용 내역은 이러한 전략이 어떻게 적용되는지 보여준다. 2026년 10월 들어 원유 가격이 상승하고 주요 암호화폐가 약세를 보이자, APEX MS는 원유 관련 자산에 롱 포지션을 구축하고 일부 암호화폐에는 숏 포지션을 유지했다.
운용팀은 10월 1일부터 브렌트유(Brent Oil)의 롱 포지션을 보유했으며, 10월 중순에는 WTI 원유에도 롱 포지션을 구축했다. 이후 WTI 포지션을 약 8.6%의 수익으로 청산하고, 브렌트유에서도 일부 이익을 실현했다.
반대로 암호화폐 시장에서는 HYPE, XRP, SOL, ETH 등에 숏 포지션을 구축해 가격 하락으로부터 수익을 얻었다. 10월 19일에는 금(Gold)에 대한 숏 포지션도 추가했으며, 이후 금 가격 하락에 따라 수익을 실현했다.
10월 24일 인피닛이 공개한 포지션별 진입 이후 성과를 보면, 브렌트유 롱 포지션은 약 11.1%, HYPE와 XRP 숏 포지션은 각각 약 10.2%, 8.2%의 수익을 기록했다. SOL과 ETH 숏 포지션에서도 각각 약 8.0%, 6.4%의 수익이 발생했다.
이러한 사례는 APEX MS가 암호화폐 시장의 상승에 의존하는 전략이 아니라는 점을 보여준다. 실제로 같은 기간 일부 암호화폐에는 숏 포지션을 구축하면서, 원유와 같은 원자재에는 롱 포지션을 보유했다.
2.3.4 실제 수익률과 벤치마크 비교
Source: INFINIT
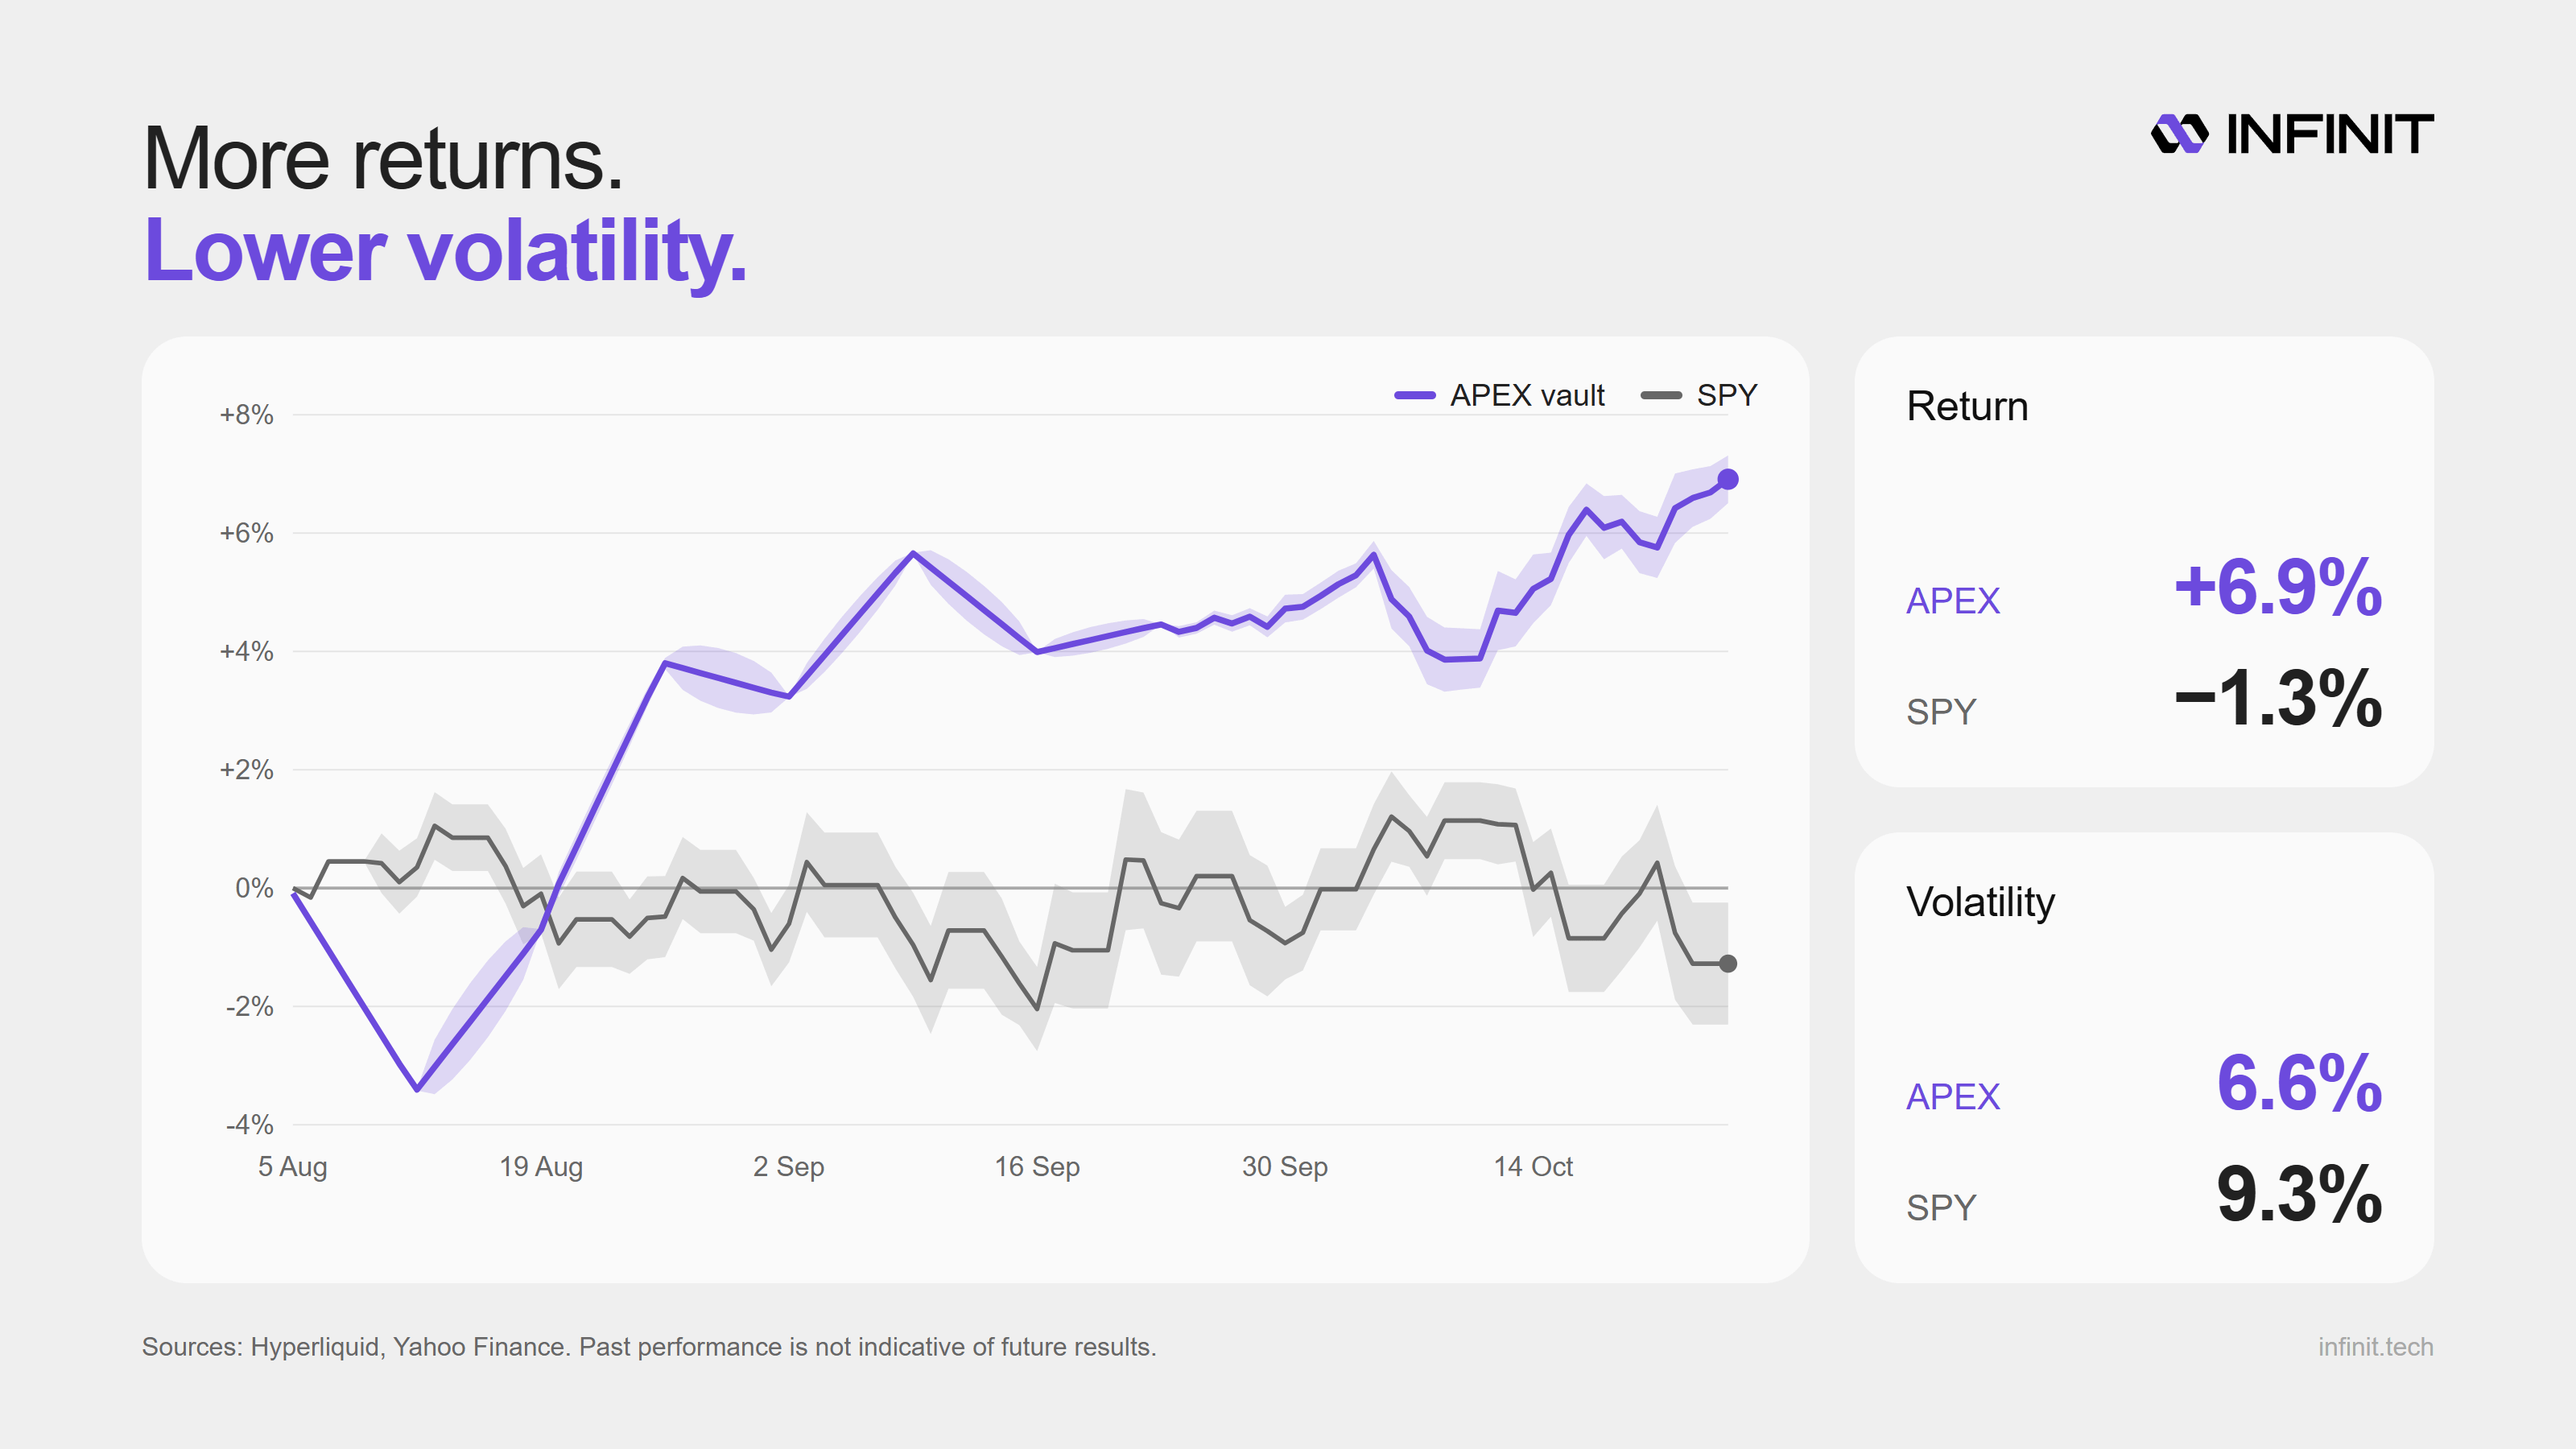
APEX MS의 성과에서 주목할 부분은 절대적인 수익률뿐 아니라 시장 대비 변동성이다. 2026년 10월 26일 인피닛이 공개한 자료에 따르면, APEX MS는 같은 비교 기간 동안 약 6.9%의 누적수익률을 기록했다. 반면 미국 주식시장을 대표하는 S&P 500 지수는 약 1.3% 하락했다.
이 발표를 기준으로 APEX MS는 S&P 500 대비 약 8.2%p 높은 수익률을 기록했으며, 동시에 더 낮은 변동성을 나타냈다. 특히 6.6%의 변동성은 같은 기간 S&P 500의 9.3%보다 약 29% 낮은 수준이다. 이는 해당 기간 APEX MS의 수익률 움직임이 벤치마크보다 상대적으로 안정적이었음을 시사한다.
이러한 성과는 APEX MS가 시장 전체의 방향성보다 자산 간 상대적인 가격 움직임을 활용한다는 전략적 특성과 연결된다. 주식시장이 하락하더라도 상대적으로 강한 자산에 롱 포지션을, 약한 자산에 숏 포지션을 구축해 수익을 추구할 수 있기 때문이다.
2.3.5 인피닛의 다음 볼트
위에서 살펴본 첫 APEX MS 볼트는 7월에 출시되어 90일 동안 ~35%라는 준수한 APR로 운용을 마쳤다. 인피닛은 첫 볼트의 만기가 도래한 이후에, APEX MS 2 볼트를 2개 출시했으며, 하나는 1달, 다른 하나는 3달의 운용 기간을 가지고 있다. 운용 전략은 첫 APEX MS 볼트와 동일하며, APEX MS 볼트 특성상 중도 상환이 허용하지 않기 때문에 이러한 선택지들은 투자자들에게 운용 기간에 대한 선택 자유도를 제공할 예정이다.
3. 마치며
인피닛은 AI 에이전트를 활용해 복잡한 디파이 거래와 전략 실행을 추상화하는 데 집중했지만, 최근에는 AI-powered Trading Strategy Platform을 통해 자산운용 경험 자체를 추상화하는 방향으로 사업을 확장하고 있다. 전략 운용자가 투자전략을 개발하고, 인피닛이 볼트 운영에 필요한 인프라와 공통 기준을 제공하며, 투자자는 하나의 마켓플레이스에서 다양한 운용 전략에 접근하는 구조다.
최초로 출시된 APEX Multi-Strategy Vault는 이러한 모델의 가능성을 보여주는 초기 사례다. 기존 디파이 볼트가 주로 대출 프로토콜의 이자수익이나 유동성 공급 수수료를 활용했다면, APEX MS는 AI 기반 시장 분석과 적극적인 매매를 통해 수익을 추구한다. 또한 하이퍼리퀴드의 무기한 선물 시장을 활용해 암호화폐뿐 아니라 원자재, 주가지수 등 다양한 자산군의 가격 움직임에 접근한다. 첫 번째 볼트는 약 3개월의 운용 기간 동안 APR 35%의 성과를 기록했으며, 특히 시장의 방향성에 크게 의존하지 않고 수익을 추구할 수 있다는 점에서 기존 온체인 수익 전략과 차별화되는 가능성을 보여주었다.
그러나 AI를 활용한다는 사실만으로 높은 수익률이나 안정적인 운용이 보장되는 것은 아니다. AI의 투자판단 역시 데이터의 품질과 모델의 한계, 시장환경 변화에 영향을 받는다. 상대강도 분석이 잘못된 신호를 생성하거나 시장의 추세가 급격하게 반전되면 손실이 발생할 수 있으며, 무기한 선물 거래에 수반되는 청산 위험과 펀딩비, 거래소 장애 등도 고려해야 한다.
자금 보관과 운용 권한에 관한 문제도 중요하다. 인피닛은 전략 운용자와 자금 보관 주체를 분리하고, 멀티시그 지갑을 통해 운용자의 직접적인 자금 인출을 제한하는 구조를 채택하고 있다. 그러나 이것만으로 모든 수탁 위험이 제거되었다고 보기는 어렵다. 멀티시그 서명자의 실제 권한과 자금 이동 통제 구조를 검증할 필요가 있으며, 일부 위험 관리 기준이 스마트컨트랙트가 아닌 계약과 모니터링에 의해 집행된다는 점 역시 고려해야 한다. 또한 운용 기간 동안 중도 상환이 제한되는 만큼 투자자는 유동성 위험도 부담한다.
결국 인피닛이 장기적으로 경쟁력을 확보하기 위해서는 단순히 수익률이 높은 AI 트레이딩 전략을 발굴하는 것만으로는 충분하지 않다. 다양한 시장환경에서 검증된 운용 실적을 축적하고, 우수한 전략 운용자들을 지속적으로 유치하며, 자금 보관과 위험 관리 체계의 신뢰성을 입증해야 한다. 동시에 투자자가 각 볼트의 운용 현황과 위험을 투명하게 확인할 수 있는 환경을 제공하는 것도 중요하다.
인피닛은 AI라는 새로운 운용 기술과 블록체인이라는 금융 인프라를 결합하여 전문적인 자산운용 서비스에 접근하는 방식을 변화시키려 하고 있다. 아직은 초기 단계이며 해결해야 할 과제도 많지만, AI가 투자전략을 운용하고 블록체인이 이를 금융상품으로 구현하는 구조는 앞으로 자산운용 산업이 발전할 수 있는 방향 중 하나다.
지난 250년간 자산운용의 발전이 더 많은 투자자에게 전문적인 금융 서비스를 제공하는 과정이었다면, 인피닛이 시도하는 AI-powered Vault는 이러한 흐름을 온체인으로 확장하는 하나의 실험이라고 볼 수 있다.
본 보고서는 INFINIT의 후원을 받은 저자의 독립적인 연구를 바탕으로 작성되었습니다. 본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.


