목차

1. 주요 뉴스
[Institution] NYSE 모회사 ICE, 트레이드XYZ에 투자하고 하이퍼리퀴드 기반 무기한 선물 미국 출시 추진
What Happened?
뉴욕증권거래소(NYSE) 모회사 ICE가 10월 29일 하이퍼리퀴드(Hyperliquid)의 HIP-3 빌더 트레이드XYZ(TradeXYZ)와 협력해 하이퍼리퀴드 기반 무기한 선물을 미국 시장에 출시한다고 발표했다. ICE는 트레이드XYZ에 전략적 투자도 진행했으며, 투자 규모는 공개되지 않았다. 출시는 미국 상품선물거래위원회(CFTC) 승인을 전제로 한다.
각 협력 주체의 역할은 이렇게 나뉜다. ICE는 전용 거래소와 청산 인프라를 구축하여 시장을 운영하고, 트레이드XYZ는 상품 설계를 맡으며, 하이퍼리퀴드의 HIP-3가 기술 기반을 제공한다. 대상 자산은 크립토와 주식, 지수, 원자재, 외환까지 포함한다. ICE는 시장 참여자의 99% 이상이 기관인 만큼, 리테일용 무기한 선물에는 별도 청산 구조를 두어 기존 헤지 고객이 리테일 상대방 위험에 노출되지 않도록 하겠다고 밝혔다.
ICE의 CEO인 제프리 스프레처(Jeffrey Sprecher)는 리테일의 시장 참여가 뚜렷하게 늘고 갈수록 글로벌해지고 있으며, 트레이더들이 24시간 단기 노출을 원한다고 설명했다. 새 시장은 기존 선물 사업을 대체하기보다 보완하는 성격이라고 덧붙였다. 발표 직후 HYPE는 하루 15% 넘게 올라 93달러 안팎에 거래됐고, 9월 23일 기록한 사상 최고가 98달러에 근접했다.
이번 발표는 미국이 무기한 선물 시장을 조금씩 개방해온 흐름의 연장선에 있다. CFTC는 5월 스태프 권고와 비조치 의견으로 무기한 선물의 미국 출시 경로를 열었고, 트럼프 대통령은 9월 CFTC가 하이퍼리퀴드를 합법적으로 미국에 들여오는 작업을 하고 있다 언급했다. 나아가 10월 26일에는 크라켄 모회사 페이워드(Payward)가 첫 CFTC 규제 HIP-3가 될 것이라 발표한 바있다.
Researcher’s Comment
5월만 해도 ICE와 CME그룹은 CFTC에 하이퍼리퀴드를 더 강하게 규제해 달라고 요구한 것으로 알려졌다. 스프레처 CEO도 온체인 무기한 선물이 기존 규제 거래소와 같은 수준의 규제를 받아야 한다고 주장했다. 그러나 ICE는 다섯 달 만에 규제 당국을 통한 견제가 아니라 직접 협력으로 입장을 바꿨다.
더욱이, 미국이 무기한 선물을 규제하는 방식이 변화되었다는 것도 더 분명해졌다. 그동안은 하이퍼리퀴드 같은 무기한 선물 거래소를 미국에 허용할지가 쟁점이었다면, 이제 무기한 선물 거래소 자체는 조건에 따라 인가 범위에 충분히 들어올 수 있고, 관건은 어떤 마켓을 인가 대상으로 두고 어떤 마켓을 오프쇼어에 남길지가 됐다.
트레이드XYZ의 경우에도 기존의 하이퍼리퀴드 시장을 그대로 운영하기로 하면서, ICE와 함께 미국 전용 시장을 따로 개설한다. 미국 시장은 ICE가 설립하는 별도 거래소와 청산 체계 위에서 미국 브로커를 통해서만 제공되고, 시장에 참여할 수 있는 주체의 범위와 시장이 열리는 시기는 승인 절차에 맞춰서 순차적으로 공개하기로 했다. 이로써 같은 기업이 같은 인프라를 써서 만든 마켓이더라도, 일부는 미국 제도권에 들어가고 일부는 기존 오프쇼어 시장에 남는 구조가 마련됐다. 즉, 거래소 단위의 허가에서 마켓 단위의 선별로 규제 단위가 내려온 것을 확인할 수 있다.
이제 남아있는 절차는 CFTC 승인이다. 리테일 레버리지 한도와 청산 방식에 어떤 세부 조건이 적용되는가에 따라서 미국 시장의 상품 구성과 출시 시점이 정해질 예정이다. 특히 주식 연계 상품은 증권 선물로 분류될 여지가 커서 SEC와의 관할 조율도 따로 필요하다. 지난 8월에 블록체인 협회와 하이퍼리퀴드 정책센터, 코인베이스가 연달아 SEC와 CFTC에 의견서를 내며 주식 무기한 선물을 기존 증권 선물 공동 규제체계로 다루자고 제안했었는데, 이런 행보도 관할 문제를 미리 정리해 미국 출시 경로를 열려했던 시도로 보인다.
한편, 경쟁 거래소들의 대응도 한 템포 빨라질 가능성이 높다. 미국 규제 시장에서 무기한 선물은 이미 하나둘 열리고 있다. CFTC는 5월 칼시(Kalshi)의 비트코인 무기한 계약 상장을 승인했고, 코인베이스는 데리빗(Deribit)을 통합해 코인베이스 글로벌 익스체인지를 출범시켰으며, CME도 5월 말 크립토 선물과 옵션의 24시간 거래를 도입했다. 다만 이들의 상품은 크립토 자산에 국한되어 있었고, ICE는 한발 더 나아가 주식과 원자재, 외환까지 포함하는 RWA 무기한 선물을 규제 시장에 들이려는 첫 시도에 나섰다. 이에 맞춰 다음의 경쟁은 RWA 무기한 선물에서 더 치열해질 것으로 보인다. CME를 비롯한 다른 거래소도 자체 상품을 내거나 다른 HIP-3 빌더와 협력하는 방식으로 따라올 가능성이 크다.
[Crypto] 바이낸스, 핫월렛에서 최대 58억 달러 유출되며 사상 최대 규모 해킹 피해
What Happened?
세계 최대 크립토 거래소 바이낸스(Binance)의 핫월렛에서 10월 29일(UTC) 대규모 자산이 유출됐다. 10개 블록체인에 걸쳐 약 63억 6,000만 달러가 바이낸스 지갑에서 이동했고, 대부분은 20분 남짓한 사이에 빠져나갔다. 바이낸스는 총 피해액을 약 63억 달러로 추산했는데, 이는 2025년 2월 바이비트(Bybit)의 약 15억 달러를 네 배 이상 상회하는, 역대 최대 규모의 크립토 해킹이다.
바이낸스는 처음에 데브옵스 엔지니어의 노트북이 해킹당해 공격자가 서비스 컨테이너에 접근한 뒤 무단 출금을 실행한 것으로 추정했지만, 이후 조사에서 추가 침투 지점을 발견했다며 이를 정정했다. 리처드 텡(Richard Teng) 공동 CEO는 공격자가 엔지니어 한 명의 권한만 쓴 것이 아니며, 통상의 승인 절차를 우회한 복합적인 공격이었다고 설명했다. 지갑 개인 키가 유출된 증거는 아직 나오지 않았고, 바이낸스는 원인 분석 보고서를 공개할 예정이다.
미국 연방수사국(FBI)은 10월 31일 북한 정부 지원 해킹 조직 트레이더트레이터(TraderTraitor)를 배후로 공식 지목했다. 라자루스(Lazarus) 그룹의 하위 조직으로, 2025년 바이비트 해킹을 일으킨 곳이기도 하다. FBI는 해커가 탈취 자산을 주로 ETH로 바꾼 뒤 디파이와 즉시 스왑 서비스를 거쳐 세탁할 것으로 보고, 관련 주소 수백 개에 대한 거래 차단을 업계에 요청했다.
유출 자산 일부는 몇 시간 안에 동결됐다. 테더(Tether), 서클(Circle), 리플(Ripple), 월드리버티파이낸셜(World Liberty Financial)이 약 26억 7,000만 달러어치 스테이블코인을 묶었고, 아비트럼(Arbitrum) 보안위원회도 해커 지갑의 ETH와 ARB를 긴급 동결했다. 바이낸스가 집계한 동결 규모는 약 30억 달러다. 해커는 동결을 피하려 탈취한 스테이블코인을 시장 조성자에게 팔거나 ETH로 바꿨고, 아베(Aave)에 USDT 6,000만 달러를 담보로 넣어 WETH 1만 9,762개, 약 4,460만 달러어치를 빌려갔다. 아베는 V3와 V4 시장을 일시 동결했다가 이튿날 단계적으로 재개했다.
사고 직후 비트코인은 5% 가까이, BNB는 10% 가까이 하락했다. 바이낸스는 입출금을 전면 중단하고 모든 손실을 회사가 부담하겠다고 밝혔다. 이후 회사 자금 63억 4,000만 달러를 손실 보전용으로 따로 떼어뒀고, 거래소와 장외거래(OTC)로 피해 자산을 매수해 11월 1일까지 피해액의 약 95%를 채웠다. 같은 날 비트코인, 이더리움, USDT 등 수요가 많은 자산부터 출금을 단계적으로 재개했다.
Researcher’s Comment
이번 사고는 전례 없는 피해 규모로, 디파이라마(DefiLlama) 기준 올해 9월까지 집계된 해킹 피해가 약 281건, 22억 달러였는데 바이낸스 한 건만으로 그 세 배에 근접한다. 그럼에도 이용자 피해와 뱅크런으로 번지지 않은 건 바이낸스가 그만한 손실을 자체 자금으로 감당할 수 있던 덕분이다. 바이낸스는 이미 보유 중이던 피해 자산 50억 달러어치에 나머지를 시장에서 사들여, 사고 사흘 만에 피해액의 95%를 회사 자금으로 보전했다.
이번 회수 과정의 특징은 발행사의 동결과 이를 피하려는 해커의 전환이 몇 분 차이로 이뤄지던 구도였다. 테더와 서클, 리플, 월드리버티파이낸셜은 몇 시간 안에 약 27억 달러를 동결했지만, 해커는 동결이 걸리기 직전 3분 사이에 아베에서 USDT를 담보로 동결이 불가능한 ETH를 빌려갔다. 아베는 시장을 재개한 뒤에도 USDT와 USDC의 담보인정비율을 0으로 제한해뒀다.
발행사와 디파이 프로토콜의 동결을 두고는 업계 안에서도 늘 평가가 갈린다. 피해의 절반 가까이를 동결한 속도에는 대체로 긍정적인 평가가 있었지만, 발행사가 토큰을 언제든 동결할 수 있다면 애초에 크립토가 전통 금융의 다른 형태였을 뿐이라는 비판도 피할 수 없다. 서클은 4월만 해도 법원 명령이나 사법기관 지시 없이는 동결하지 않는다고 밝혔는데, 이번에는 한 시간 안에 빠르게 대처했다. 이에 바이낸스 정도의 대형 거래소가 피해를 입으면 수십억 달러가 몇 시간 만에 동결되지만, 중소형 거래소가 털리면 법적 절차부터 따진다는 이중 잣대 비판도 따랐다.
반대 편에서는 오히려 개입이 부족하다는 지적이 나오고 있다. 동결되지 않은 24억 달러는 이미 탈중앙화 프로토콜을 거쳐 세탁되고 있으며, FBI가 디파이 업계에 관련 주소 차단을 직접 요청한 것도 이 때문이다. 개입 권한을 가진 주체는 이를 지나치게 쉽게 행사한다는 비판이, 그렇지 않은 주체는 관리가 방만하다는 비판이 함께 나오고 있는 상황이다.
가장 많이 거론되는 최선의 해결책은 개입의 절차를 사전에 정해두는 것이다. 이를테면 아비트럼 보안위원회는 12명 중 9명의 승인으로만 긴급 조치를 실행할 수 있고, 동결한 자산을 거버넌스 투표 없이는 움직일 수 없는 별도 주소로 이전한다. 4월 켈프다오(Kelp DAO) 사건 때도 이렇게 동결해둔 ETH의 반환 여부를 거버넌스에 부쳤다. 누가 몇 명의 동의로 개입하고, 동결된 자산이 어떤 절차로 해결되는지가 미리 정해져 있었기 때문에 개입이 자의적인 압류와 구분될 수 있던 것이다.
그러나 스테이블코인 발행사의 실제 사정은 정반대이긴 하다. 제도는 발행사의 동결 능력 자체를 의무로 만들고 있으며, 지니어스 액트(GENIUS Act)는 발행사가 적법한 명령에 따라 토큰을 동결하고 소각할 능력을 갖추도록 요구하고 재무부는 이런 능력이 없는 스테이블코인을 미국 거래소에서 거래하지 못하게 했다. 해킹 규모가 커지고 더 빠른 대응을 요구받을수록, 발행사의 재량은 어쩔 수 없이 넓어지는 쪽으로 갈 가능성이 크다.
그 외
Crypto
- 폴리마켓(Polymarket), 제3자 제공업체 침해로 265만 달러 익스플로잇 발생 후 거래 재개
- 커브 파이낸스(Curve Finance), 스텔라(Stellar)에 출시하며 EVM 외 첫 네이티브 배포
- 유니스왑 랩스(Uniswap Labs), 수수료 전환 도구 TJAR을 외부 앱에 개방, 첫 적용처는 로빈후드
- 하이퍼리퀴드, 크라켄 모회사 페이워드(Payward)를 첫 CFTC 규제 HIP-3 배포자로 발표
- 코인베이스(Coinbase), 리테일 앱과 거래소, 프라임 전반에 리플 RLUSD 지원
Institution
- 유타주, 불법 도박 혐의로 칼시(Kalshi)와 경영진 형사 기소
- 미국 상품선물거래위원회(CFTC), 예측시장 관할권 두고 유타주 상대로 소송 제기
- 리플(Ripple), 통화감독청(OCC) 국법 신탁은행 최종 인가 획득해 RLUSD를 연방 감독 체계로 편입
- 무디스(Moody’s), 리플 RLUSD에 투자등급 신용등급 부여
- DTCC, 캔톤(Canton)과 자체 Besu 네트워크 기반 증권 토큰화 서비스 상용 출시, JP모건과 씨티, 모건스탠리 등 20개사 참여
Tech
- 폴리곤(Polygon), 은행 계좌와 크립토, 지급을 연결하는 결제 스택에 솔라나 추가
- 리플과 BNY, XRP 레저를 활용한 승인 송장 금융 방안 모색
- 구글(Google), 기관용 크립토/토큰화 자산 보안 서비스 '구글 멀티파티 컴퓨트' 비공개 프리뷰 공개, 2027년 초 상용화 예정
Investment
- 스트래티지(Strategy), 3분기 순이익 195억 달러 기록, 우선주 일일 배당안 주주 승인
- 갤럭시 디지털(Galaxy Digital), 3분기 순이익 3억 2,300만 달러로 흑자 전환, 2억 달러 규모 자사주 매입 발표
- 로빈후드(Robinhood), 3분기 실적 예상치 하회했으나 로빈후드 체인 매출 2,600만 달러 기록
Asia
- 한국, 가상자산 과세 네 번째 유예 검토하며 2029년 시행안 거론
- 블랙록(BlackRock), SBI 및 스타테일(Startale)과 토큰화 MMF와 엔화 스테이블코인 연계 양해각서 체결
2. 포필러스 위클리
: : 스테이블코인 에이전트 결제의 전제, 관계 상호운용성 (Link)
- 관계 상호운용성은 에이전트가 거래를 대행하거나 결제망이 바뀌어도 고객의 자격과 권리를 이어주는 역량이다. 회원 혜택이나 구매 보호에 대한 기대가 큰 시장에서 특히 중요하다.
- 기존 플랫폼은 고객 계정과 주문 관리 체계를, 카드 네트워크는 승인과 분쟁 처리 체계를 활용해 스테이블코인 도입을 지원한다. 혜택과 구매 보호가 중요한 시장에서는 이러한 기존 체계와의 연동이 현실적인 확장 경로다.
- 블록체인 네이티브 결제는 구매한 리소스의 접근 권한이 거래의 중심인 API 시장에서 먼저 자리 잡을 수 있다. 더 넓은 상거래에서는 지갑 인증에 고객 계정, 구매 기록, 위임 권한을 연결하는 설계가 필요하다.
- API 시장과 같은 일부 시장에서는 구매 확인과 이용 권한의 유지만으로 충분할 수 있지만, 일반 상거래에서는 회원 혜택이나 구매 보호까지 필요할 수 있다. 특정 결제망에 종속되지 않는 결제망 중립성을 확보하면서, 각 시장의 거래 특성과 고객이 기대하는 권리에 맞는 수준의 관계 상호운용성을 구축해야 한다.
: : 모나드: 마지막 범용 목적 레이어1 (Link)
- 모나드는 범용 고성능 체인이라는 오래된 명제를 극한의 시스템 엔지니어링으로 다시 검증하는 대규모 실험이다. 목적 특화 체인과 앱체인이 분업화되는 환경에서, 모나드는 EVM 호환성을 유지한 채 합의, 실행, 스토리지, 네트워크 전파를 통합 최적화해 하나의 체인이 충분한 성능과 조합성을 동시에 제공할 수 있는지를 시험하고 있다.
- 생태계 구축은 커뮤니티 → 파운더 → 테스트넷 → 메인넷으로 이어지는 장기적인 퍼널을 통해 이루어졌고, 이제 초점은 ‘참여’에서 ‘지속 가능한 수요’로 이동하고 있다. 테스트넷과 초기 인센티브는 기술적 신뢰와 유동성을 확보하는 데 성공했지만, 메인넷 이후의 핵심 질문은 사용자가 인센티브 없이도 거래하고, 차입하고, 결제하며 수수료를 지불할 이유가 충분한가에 있다.
- 메인넷 생태계는 이미 약 10억 달러 규모의 디파이와 7억 달러대 스테이블코인 기반을 형성했으며, 성장의 중심도 단순 TVL에서 거래, 대출, 결제, RWA 등 실제 자본 활용으로 확장되고 있다. 쿠루(Kuru)를 중심으로 네이티브 거래 인프라의 존재감이 커지고, 아베(Aave)를 비롯한 대출 시장과 메타마스크 머니 어카운트 같은 유통 채널이 자리잡으면서 모나드는 ‘자본이 예치된 체인’에서 ‘자본이 실제로 움직이는 체인’으로 전환되는 단계에 들어섰다.
- 이 성능의 기반은 새로운 VM이 아니라 EVM을 끝까지 재설계한 데 있으며, 그 대가로 새로운 복잡성도 발생한다. 병렬, 비동기 실행, 리저브 밸런스, 메모리 비용 구조 등 모나드 고유의 실행 규칙은 높은 처리량을 가능하게 하는 동시에 개발자와 인프라 사업자에게 추가적인 학습 비용을 만든다. MIP와 MONAD_NINE과 같은 업그레이드 체계는 이러한 차이를 표준화, 추상화하며 ‘고성능 EVM 변종’을 점진적으로 완성해가는 과정으로 볼 수 있다.
- 따라서 모나드의 다음 검증 과제는 ‘빠른 EVM’ 자체가 아니라, 그 성능이 장기적인 경제적 우위로 전환되는지를 증명하는 것이다. 핵심은 통합 체인에서만 가능한 조합성 프리미엄을 만들어내고, 성공한 애플리케이션이 별도 체인으로 이탈할 유인을 낮추며, 인센티브가 줄어든 이후에도 거래, 차입, 결제 등에서 반복 가능한 수수료 수요를 만들어내는 데 있다. 결국 모나드의 성공 여부는 TPS가 아니라 고성능 범용 체인이 지속 가능한 애플리케이션 경제를 만들 수 있는가로 평가될 것이다.
: : DTC 토큰화: 과대평가와 과소평가 (Link)
- DTCC가 마침내 증권 토큰화 서비스(DTS)를 공식 출시하며 증권의 온체인 전환에 중요한 이정표를 세웠다. 다만 SEC의 No-Action Letter에 따른 엄격한 규제 조건 아래 제한적으로 운영된다.
- DTS의 가장 큰 실질적 이점은 금융기관 간 담보 이동의 효율성 개선이다. 토큰화된 증권을 24시간 실시간에 가깝게 이전할 수 있으며, 스마트 컨트랙트를 통한 업무 자동화도 기대할 수 있다.
- 증권이 온체인으로 이동하더라도 기존 금융 시스템의 핵심 구조는 대부분 그대로 유지된다. 증권의 권리, 보관 구조, 시장 참여자 간 관계는 변하지 않으며, DTS 자체적으로 DvP 결제를 지원하지 않아 별도의 현금 결제 솔루션이 필요하다.
- 현재 DTS의 실질적인 변화는 시장의 기대보다 제한적이지만, 장기적인 의미는 과소평가해서는 안 된다. DTCC의 블록체인 도입 자체가 중요한 제도권 채택 사례이며, 향후 기능 확장에 따라 토큰화 증권이 금융시장의 주류로 자리 잡을 가능성을 열었다.
: : 자산운용의 수렴: 월스트리트에서 온체인까지 (Link)
- 전통금융과 온체인 금융의 경계가 허물어지며 자산운용 시장의 구조적 변화가 진행되고 있다. 디지털자산을 기존 금융시장으로 편입하는 ETF와 전통적인 자산운용 기능을 블록체인으로 이전하는 볼트(Vault)는 서로 다른 방향에서 출발했지만, 궁극적으로 자산의 편입, 배분, 운용, 위험관리 체계가 수렴하는 흐름을 보여준다.
- 디지털자산 ETF는 단순한 가격 추종 상품에서 포트폴리오 운용과 온체인 수익을 결합한 금융상품으로 진화하고 있다. 비트코인, 이더리움 현물 ETF를 시작으로 멀티에셋 ETF, 스테이킹 ETF, 유동성 스테이킹 토큰(LST) ETF까지 상품군이 확대되면서 투자 대상의 다변화와 네트워크 보상의 수익화가 핵심 경쟁 요소로 부상하고 있다.
- 한국의 디지털자산 현물 ETF 도입을 위해서는 법적 근거 마련뿐 아니라 실제 운용을 뒷받침할 금융 인프라 구축이 필수적이다. 디지털자산의 기초자산 인정, 신뢰할 수 있는 기준가격 산출, 수탁·보관체계, 설정·환매 및 시장감시 체계를 정비해야 하며, 향후 스테이킹과 멀티에셋 상품으로의 확장 가능성까지 고려한 제도 설계가 요구된다.
- 온체인 자산운용의 핵심 인프라로 부상한 큐레이티드 볼트(Curated Vault)는 전문적인 자산 배분과 리스크 관리를 독립적인 서비스로 분리하고 있다. 몰포(Morpho) 등을 중심으로 발전한 큐레이티드 볼트에서는 전문 큐레이터가 담보의 건전성, 유동성, 청산 위험 등을 평가해 자금을 배분하며, 이는 전통 금융의 자산운용사와 유사한 기능을 스마트 컨트랙트 기반으로 구현한다는 점에서 의미가 있다.
- ETF와 온체인 볼트의 장기적 성장은 규제 명확성, 위험관리 표준화, 기관투자자 참여 확대에 달려 있다. 특히 볼트의 스마트 컨트랙트, 오라클, 유동성, 큐레이터 리스크와 증권성 판단은 해결해야 할 과제지만, 스테이블코인과 토큰화 실물자산(RWA)의 확산 및 전통 금융기관의 온체인 진출은 전문적인 온체인 자산운용에 대한 수요를 구조적으로 확대할 것으로 전망된다.
코멘트
3. 매크로 & 온체인 통계
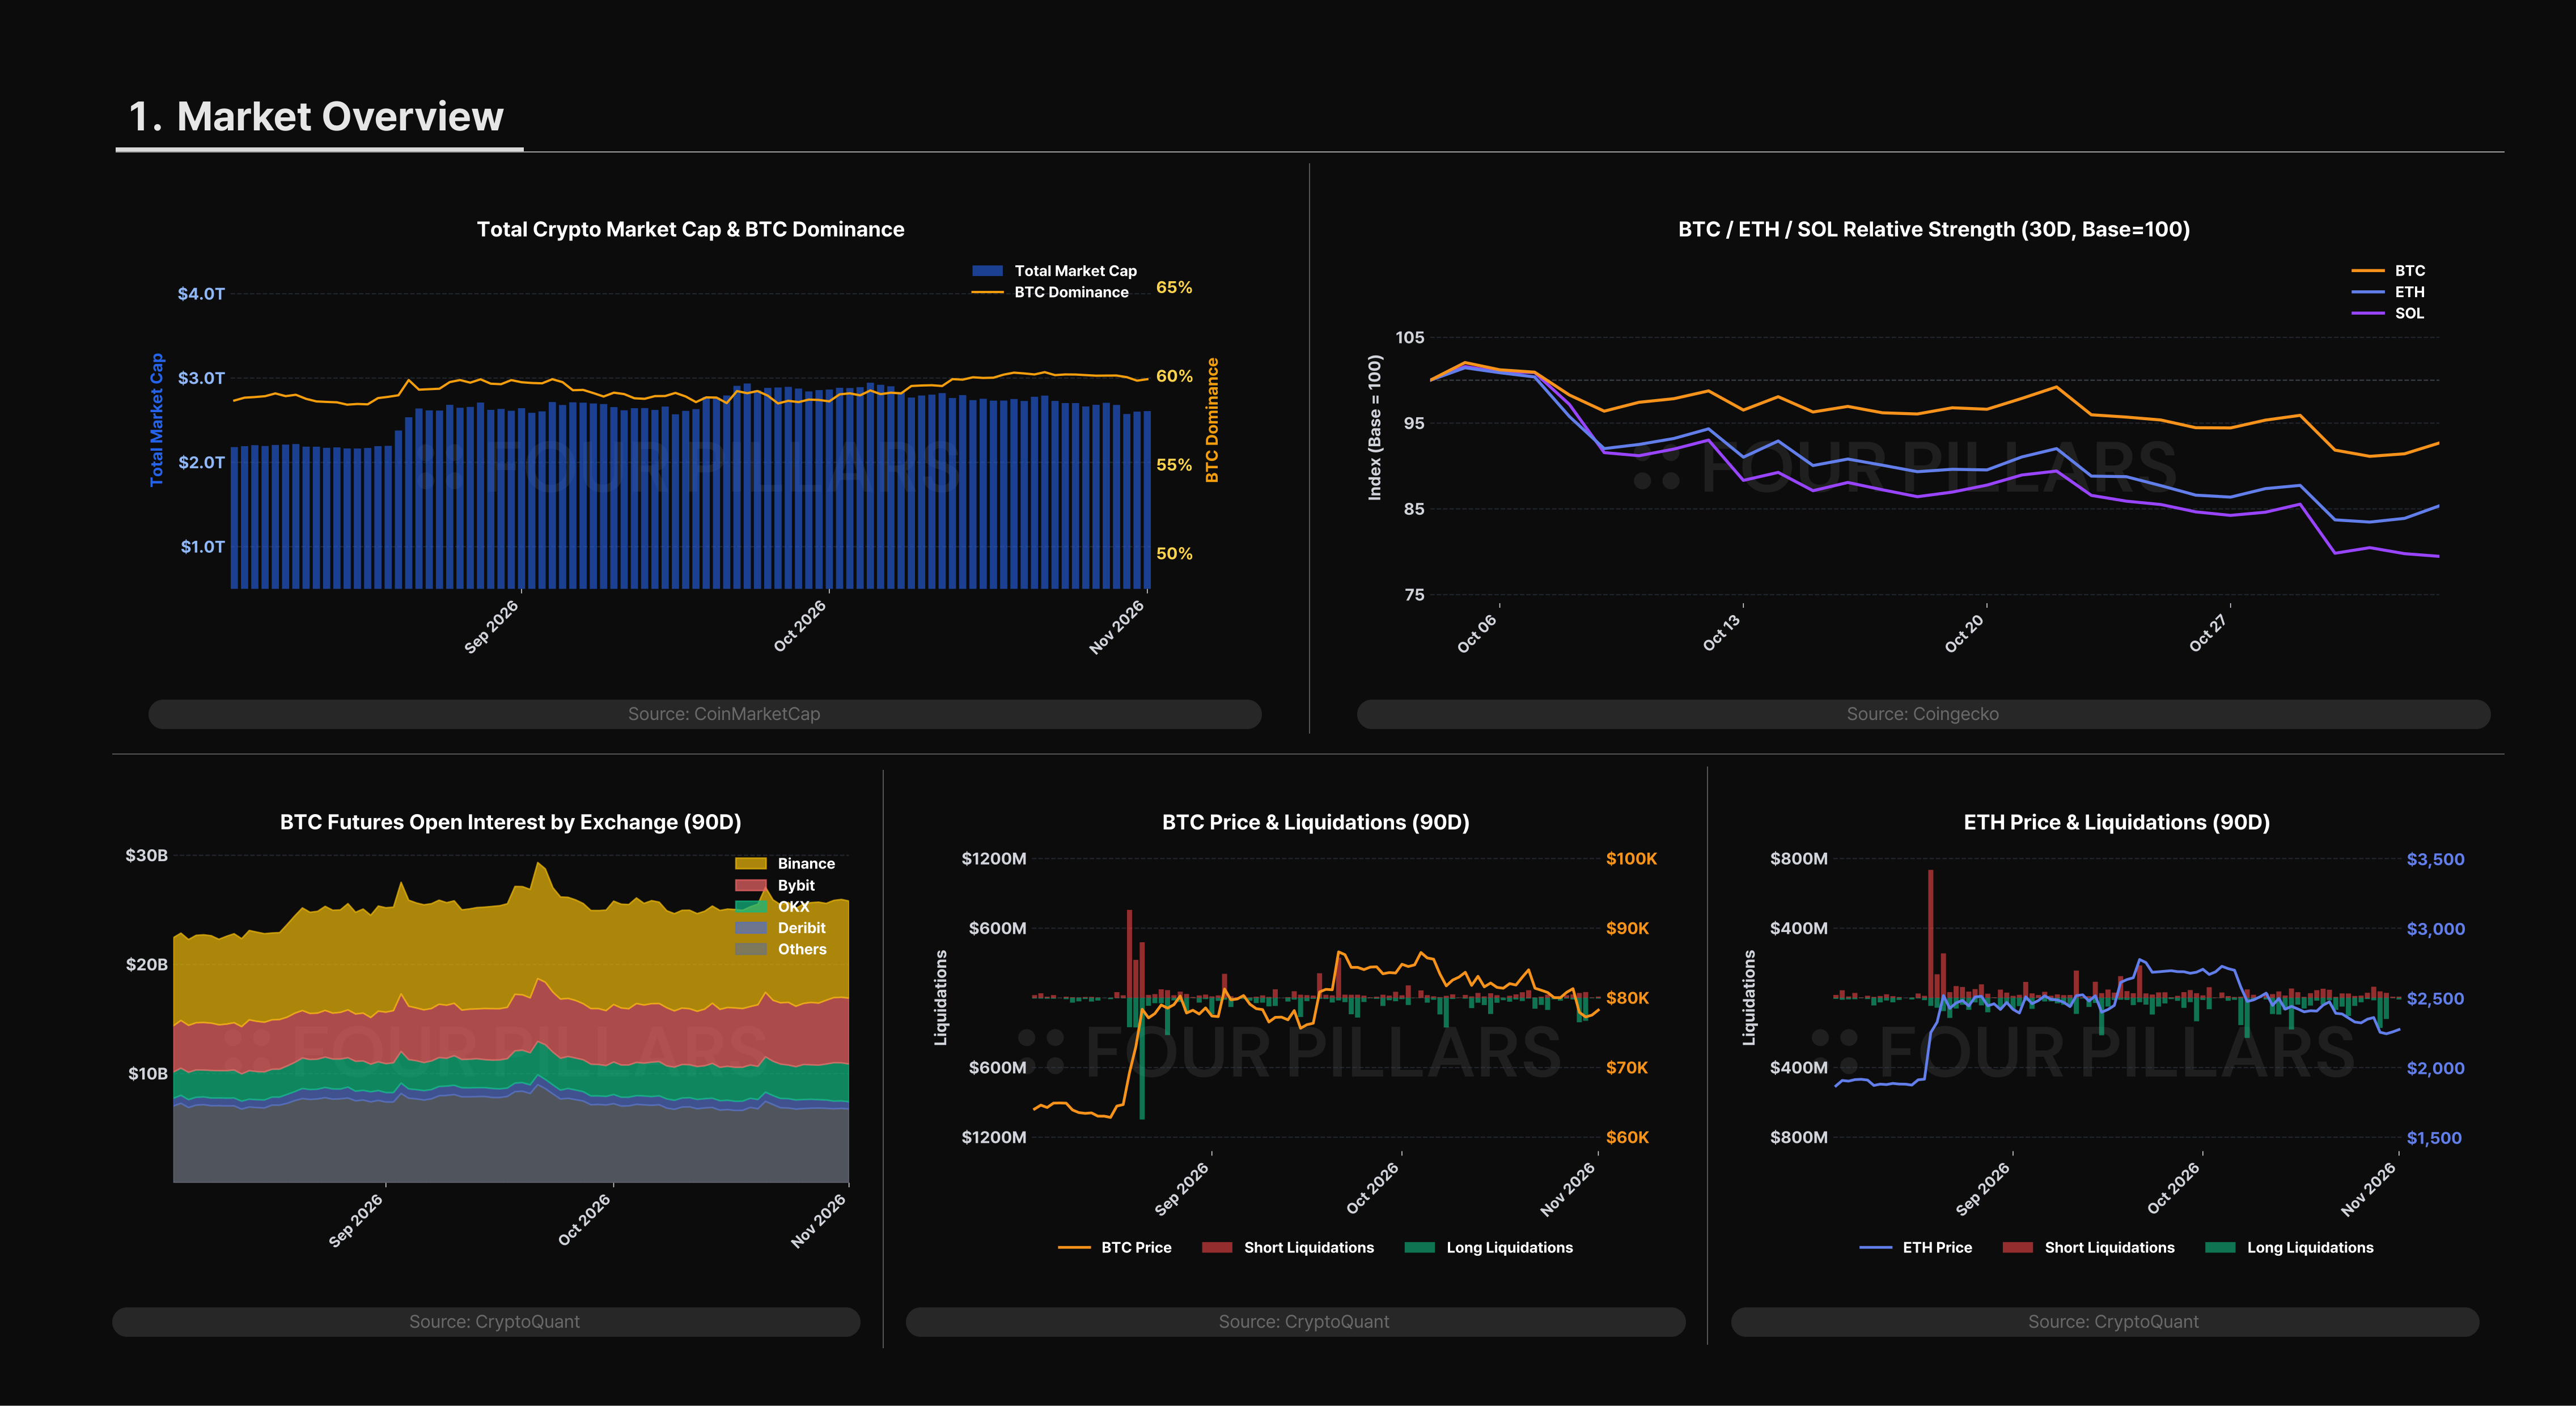
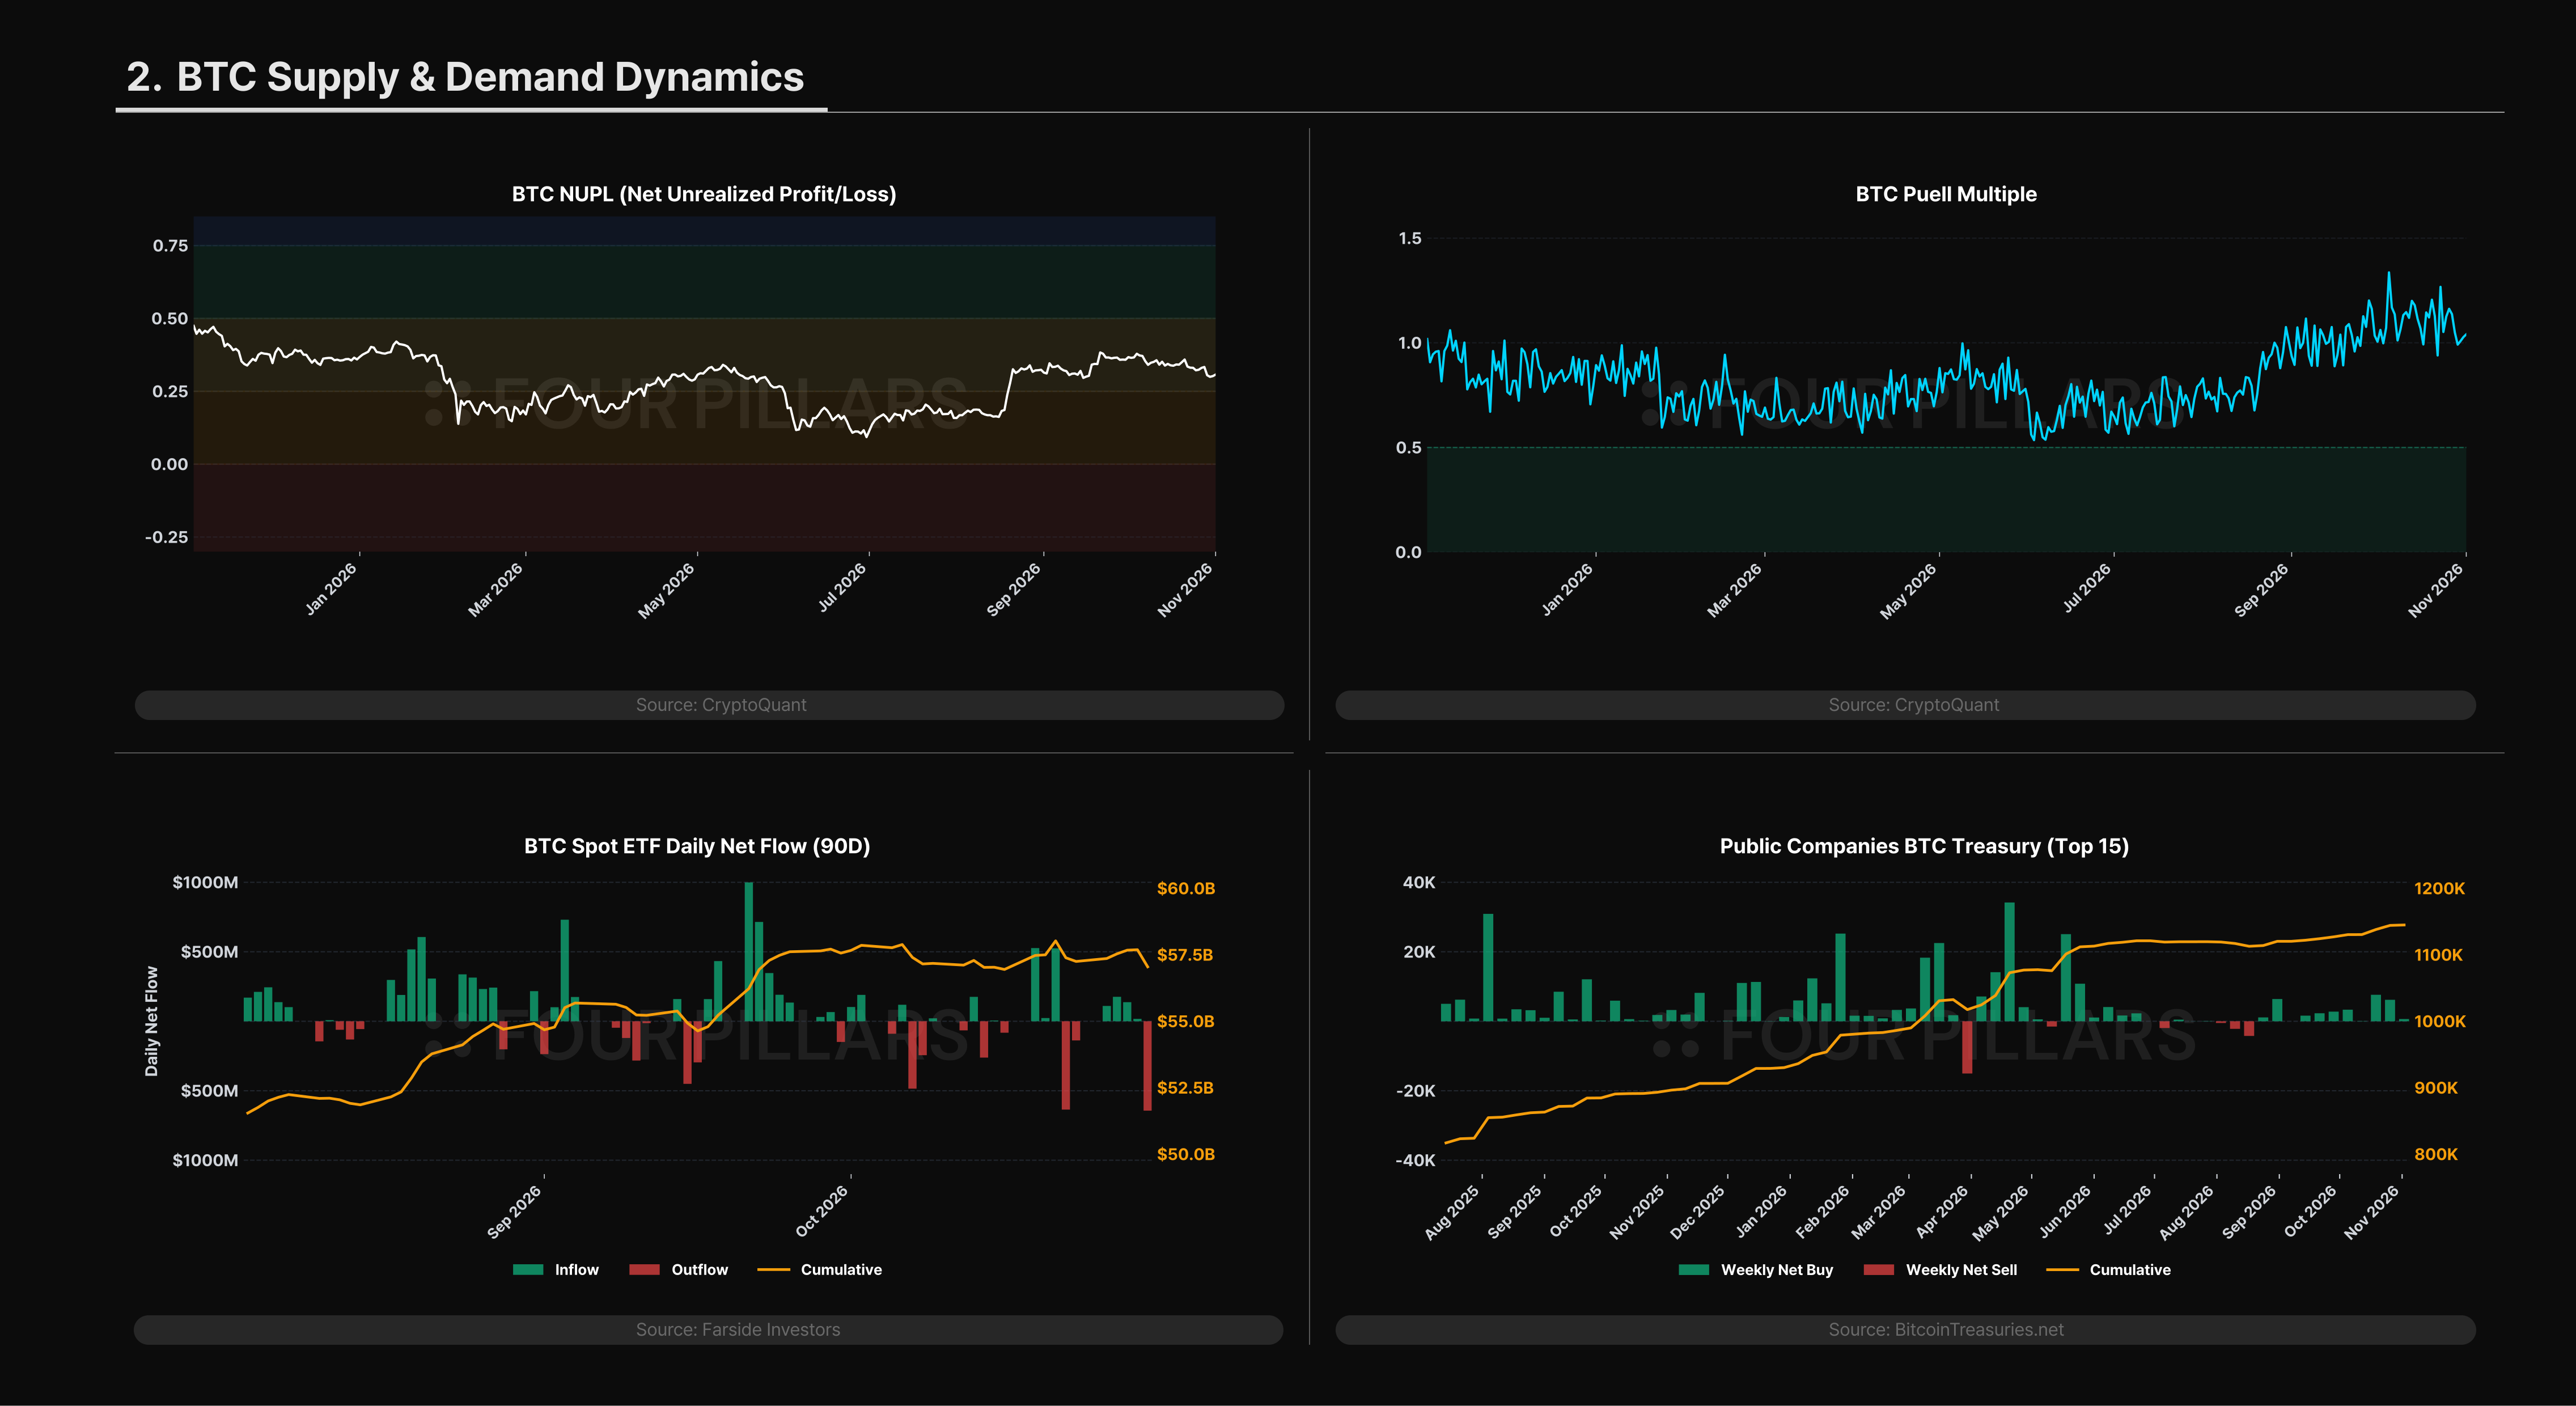
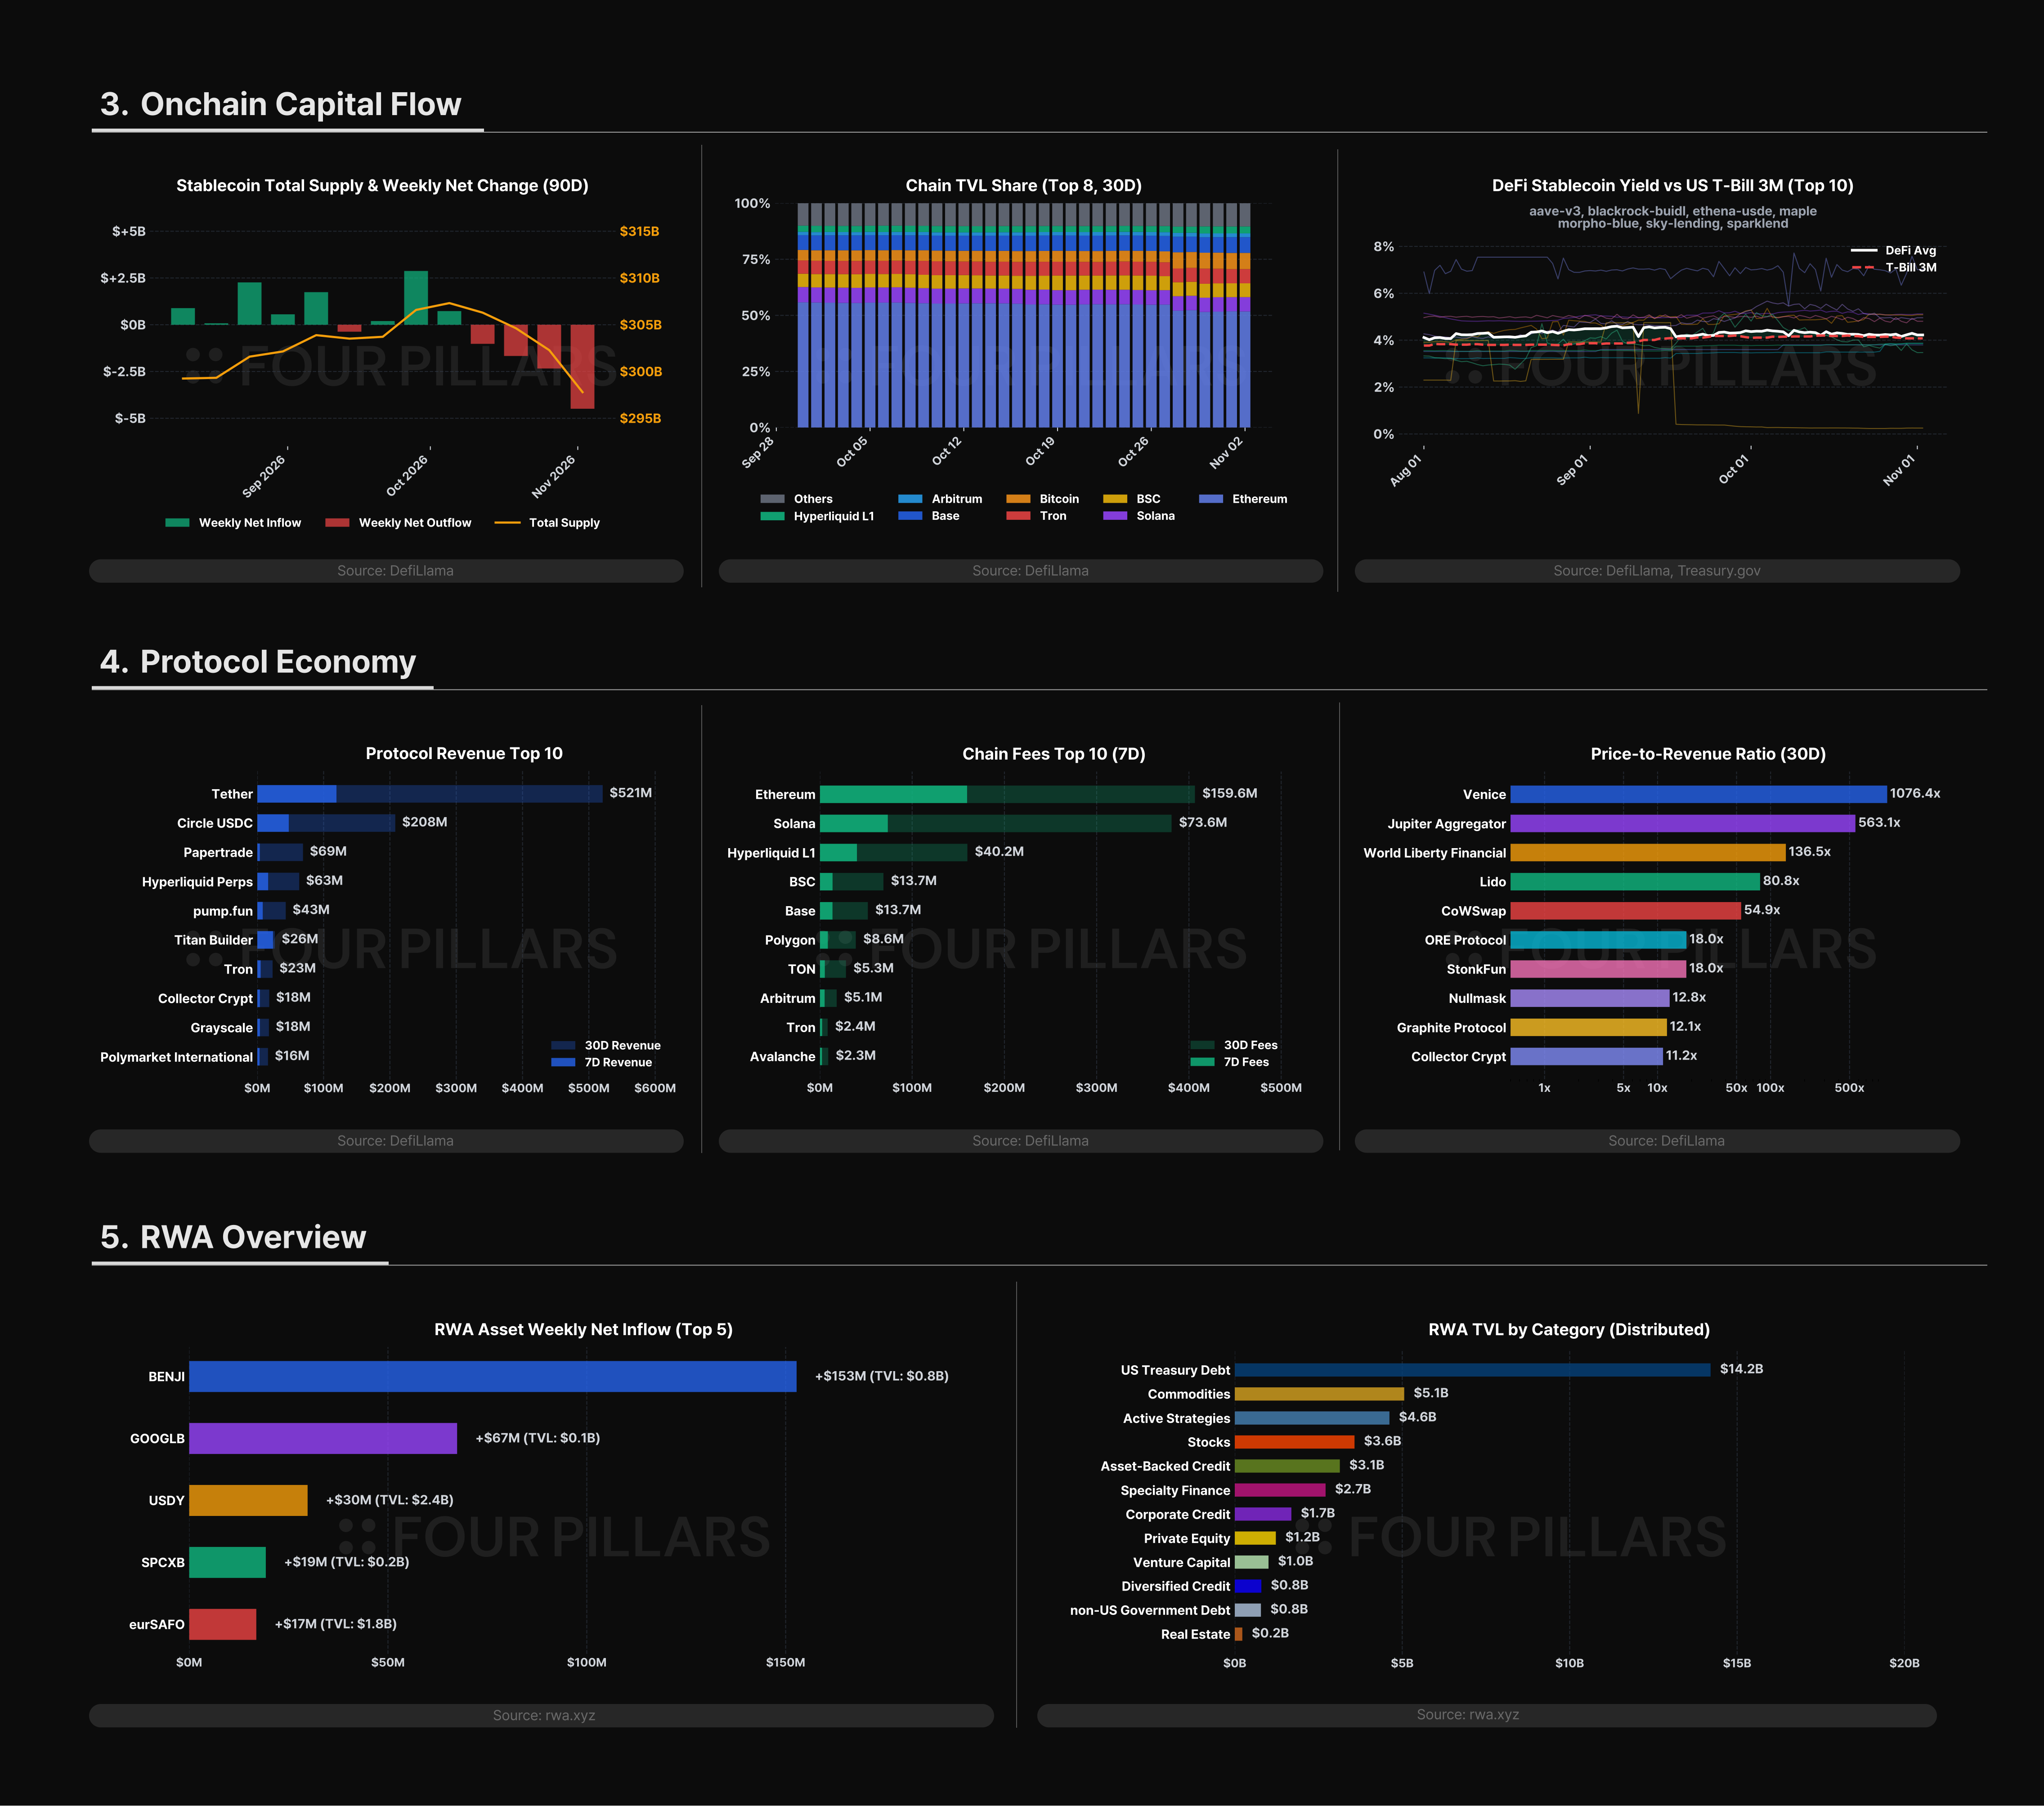
아래 일부 차트는 CryptoQuant의 데이터를 기반으로 작성되었습니다. 보다 심층적인 온체인 및 시장 데이터를 살펴보고 싶은 분들은, 기관 투자자들도 활용하는 CryptoQuant의 종합 데이터 및 분석 플랫폼을 참고하실 수 있습니다.
본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.