
Key Takeaways
- DTCC가 마침내 증권 토큰화 서비스(DTS)를 공식 출시하며 증권의 온체인 전환에 중요한 이정표를 세웠다. 다만 SEC의 No-Action Letter에 따른 엄격한 규제 조건 아래 제한적으로 운영된다.
- DTS의 가장 큰 실질적 이점은 금융기관 간 담보 이동의 효율성 개선이다. 토큰화된 증권을 24시간 실시간에 가깝게 이전할 수 있으며, 스마트 컨트랙트를 통한 업무 자동화도 기대할 수 있다.
- 증권이 온체인으로 이동하더라도 기존 금융 시스템의 핵심 구조는 대부분 그대로 유지된다. 증권의 권리, 보관 구조, 시장 참여자 간 관계는 변하지 않으며, DTS 자체적으로 DvP 결제를 지원하지 않아 별도의 현금 결제 솔루션이 필요하다.
- 현재 DTS의 실질적인 변화는 시장의 기대보다 제한적이지만, 장기적인 의미는 과소평가해서는 안 된다. DTCC의 블록체인 도입 자체가 중요한 제도권 채택 사례이며, 향후 기능 확장에 따라 토큰화 증권이 금융시장의 주류로 자리 잡을 가능성을 열었다.
1. DTCC 토큰화 서비스 출시
Source: DTCC
어제 10월 28일, DTCC가 드디어 토큰화 서비스를 출시했다. 지금까지 DTCC가 토큰화를 준비하고있다라는 소식이 전부였으면, 이제 정말 현실화된 것이다.
DTCC의 토큰화 서비스가 출시될 수 있었던 배경은 작년 12월 SEC가 DTCC에게 발부한 No-Action Letter와 관련이 있다. SEC는 DTCC가 다음 조건을 지키면서 제한적인 증권 토큰화 서비스를 운영하는 경우 제재하지 않겠다고 했다.
- 토큰화 증권 제한: 러셀 1000 지수 구성 종목, 미국 국채, 주요 지수를 추종하는 ETF에 대해서만 토큰화 허용
- 담보/정산 가치 부여 X: 토큰화된 증권을 담보로 활용할 수 있게 하지만, DTCC 자체의 기존 체계에서는 해당 토큰의 가치를 인정하지 않음
- 보유/이전 조건: DTC에 등록된 지갑끼리만 토큰화 증권 이전 가능
- DTCC 권한: 토큰 분실, 도난, 잘못된 이전 등의 이유로 DTCC는 토큰을 강제로 회수하거나 이전할 권한 보유
- 기간: 초기 서비스를 실제 출시한 날부터 3년 동안 적용
미국 증권 시장의 핵심 기업인 DTCC가 실제로 증권 토큰화 서비스를 출시했다는 점은 블록체인 산업에 굉장히 고무적인 뉴스이다. 하지만 SEC의 No-Action Letter의 내용을 보면 토큰화가 기존 금융 시스템과 비교하여 정말 대단한 가치를 줄 수 있을지는 의문이기도 하다.
2. 무엇이 바뀌는가?
DTCC의 토큰화서비스인 DTS가 작동하는 과정은 다음과 같다:
- 참가 기관은 디지털 지갑을 DTS에 등록한다.
- 참가 기관이 기존 DTC 계좌에 보유한 증권에 대해 토큰 전환을 신청한다.
- DTC가 필요한 검증 및 통제 절차를 수행한다.
- 해당 증권에 대한 권리가 참가 기관 계좌에서 DTC 디지털 통합계좌로 이전된다.
- 이전된 증권 권리에 상응하는 토큰이 발행되고, 참가 기관의 디지털 지갑으로 전달된다.
간단히 요약하면 금융 기관은 보유하고 있는 증권에 대한 권리를 온체인 상에 토큰으로 발행할 수 있다.
DTS의 증권 토큰화 목적은 이를 주식시장에서 활발히 거래하기보다는, 금융 기관 사이의 담보 이전에 초점을 두고 있으며, 아래와 같은 개선 사항을 기대할 수 있다.
- 운영 시간: DTS의 토큰 전환 신청은 평일 2AM-6PM만 가능하기는 하지만, 이미 전환된 증권 토큰은 24/7 이전/거래가 가능하다. 기존 DTC 시스템에선 영업일 중심으로만 담보 이전/거래가 가능한 것에 비해 큰 발전이다.
- 소요 시간: 증권 토큰을 활용한 담보 이전은 블록체인에서 거의 실시간으로 이전이 가능하다.
- 스마트 컨트랙트: 토큰화된 증권은 블록체인 위 스마트 컨트랙트를 통해 컴플라이언스, 디스트리뷰션 등을 자동화할 수 있다.
3. 무엇이 바뀌지 않는가?
바뀌지않는 것들도 많다.
- 증권의 권리: DTS를 통해 토큰화된 증권은 기존 증권과 동일한 소유권, 경제적 권리, 투자자 보호를 보유
- 기초증권 보관: 기존처럼 DTC가 기초증권을 보관/관리
- 증권 등록 명의: 기존처럼 DTC의 명의대리인 Cede & Co. 유지
- 공식 기록 관리 주체: 기존 DTC 시스템이 공식 기록 관리
- 증권 식별 번호: 동일 CUSIP 유지
- 금융 시장 구조: DTC, 증권사, 발행사, 수탁기관, 실질 소유자 등 기존 시스템 내의 관계 유지
- 배당/이자 지급 방식: 온체인 스테이블코인이 아닌 기존 금융 시스템을 통해 법정화폐로 처리
- 규제 준수: KYC, AML 등 기존 컴플라이언스 유지
기존 증권과 CUSIP 및 권리가 동일하게 유지된다는 것은 유동성 파편화가 일어나지 않는 것이기에 분명 긍정적인 요소이다. 반면, 공식 기록 관리가 여전히 기존 DTC 시스템을 사용하고, 기존 금융 시장의 구조가 그대로 유지된다는 점에서는 효율성, 확장성 측면에서 큰 개선이 없다는 것을 시사하기도 한다.
또 재미있는 점은 DTS가 블록체인을 사용한다고 해도 DvP가 자동으로 된다는 것이 아니다. 블록체인의 가장 큰 장점 중 하나는 합의, 스마트 컨트랙트를 통해 매수자와 매도자 사이의 증권/대금 이전을 동시에 아토믹하게 처리할 수 있다는 것이다.
그렇다면 자연스럽게 DTS가 DvP를 지원해줄 것으로 예상할 수 있지만, 이는 사실이 아니다.
DTS는 SEC의 No-Action Letter에 나와있듯이 FOV(Free of Value) 방식의 서비스로 설계되었다. 즉, 증권 이전 자체에 대금 지급이 결합되지 않는다. DTS는 토큰화만 진행할 뿐, 증권 이전에 대한 현금 결제 의무를 함께 관리하고 최종 결제하는 기능이 없다. 따라서 참가 기관이 DvP 거래를 하기 위해서는 스테이블코인, 디지털 현금 등 별도의 시스템을 통해 DvP 거래를 마무리해야한다.
4. 향후 시사점
기존 증권 시장의 핵심 플레이어인 DTCC가 토큰화 산업에 뛰어들었다는 것은 그 함의가 매우 크다. 수 십년 동안 사용하던 낙후된 전통 레일을 탈피하여, 차세대 금융 레일인 블록체인을 도입했다는 사실만으로도 앞으로 금융 레일로써의 블록체인의 역할이 기대되는 대목이다.
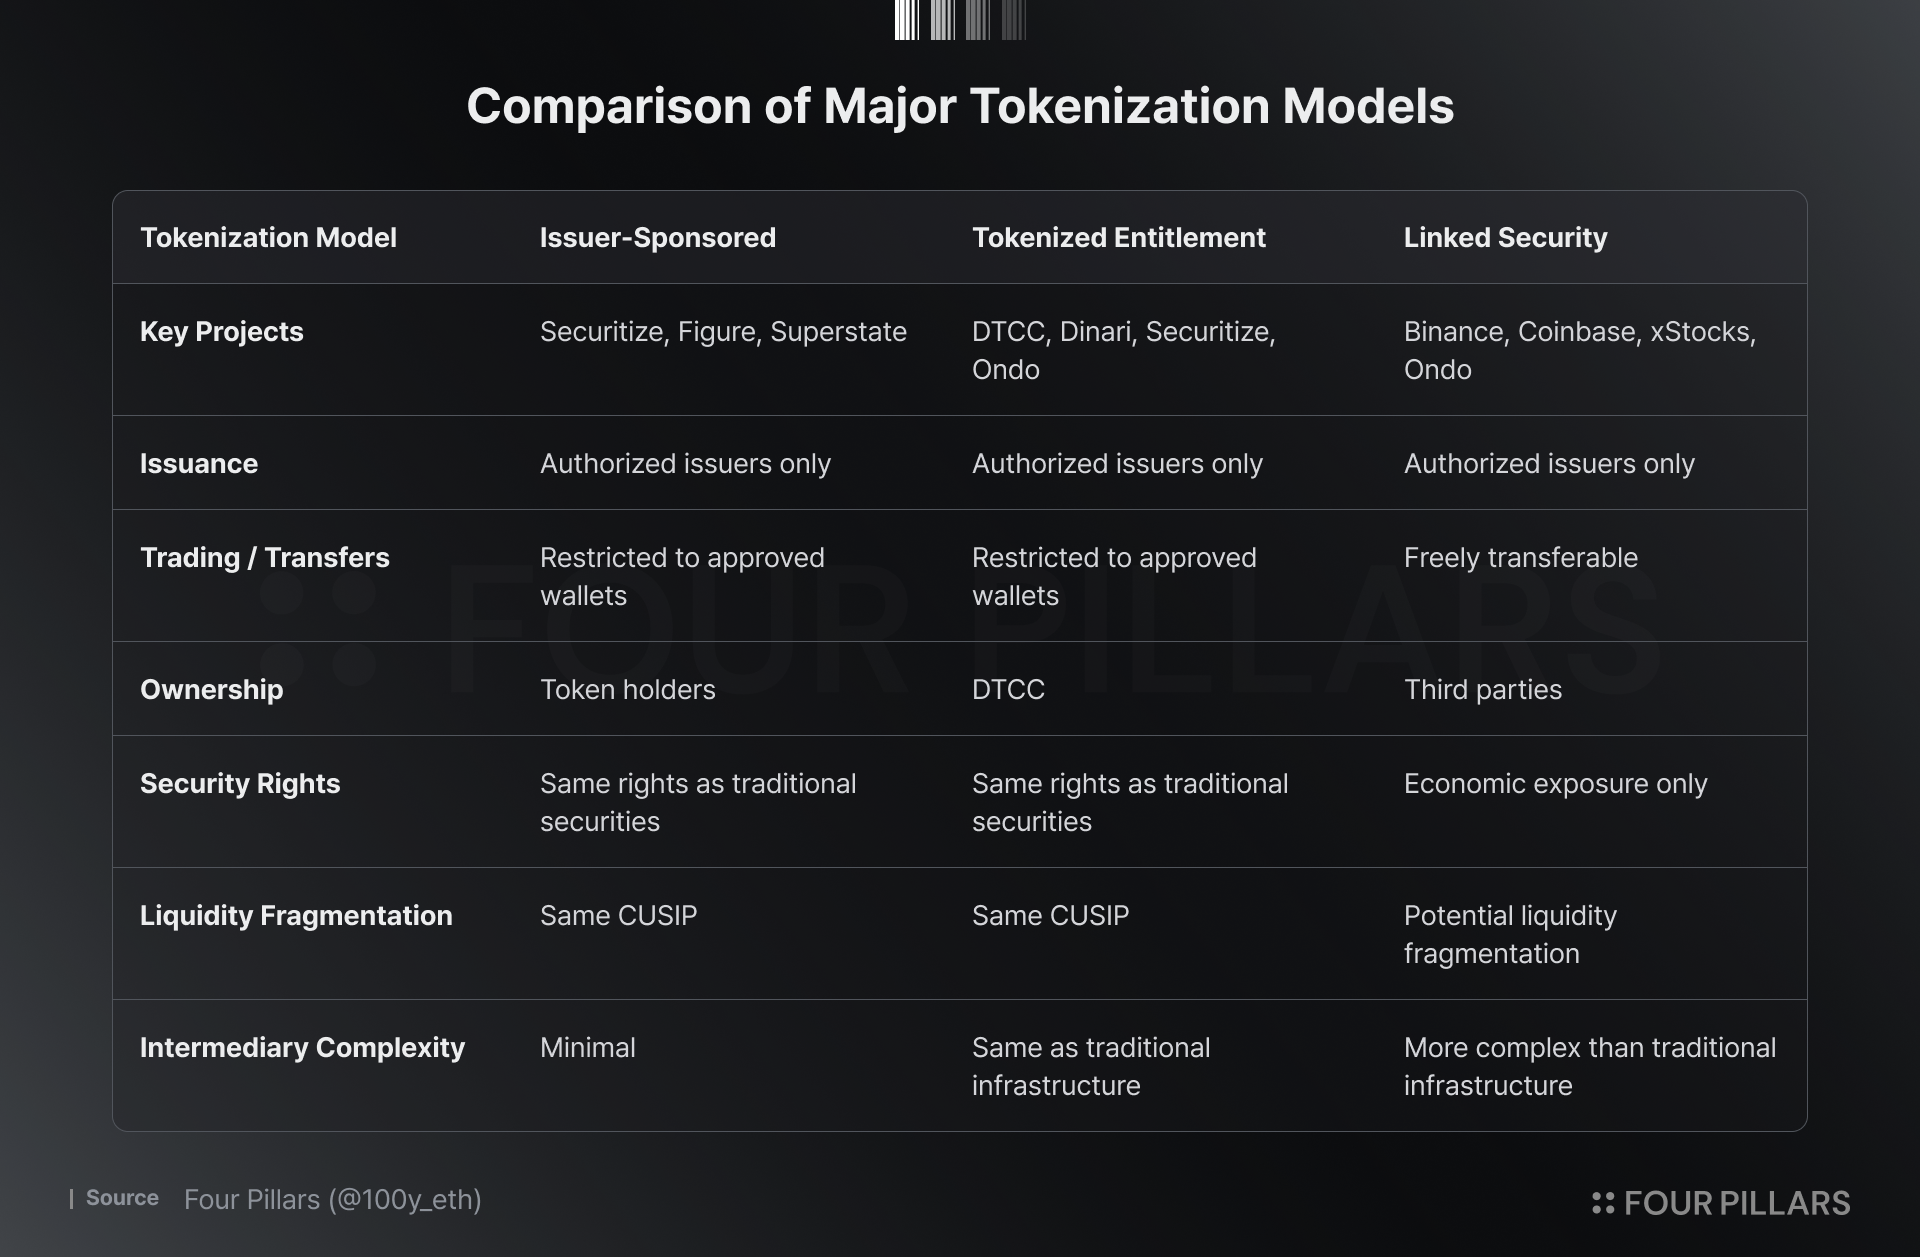
하지만 이번에 출시된 DTS의 세부 디테일을 보면 생각보다 바뀌는 것은 많이 없다. 기존 증권 체계를 중심으로 제한된 조건 내에서 토큰화만 가능하며, 아직까지는 운영시간의 제약이 없는 효율적인 담보 이전 수준에서 그 효용이 그치는 것이 사실이다.
이는 최근 온체인 생태계에서 굉장히 각광받던 다른 증권 토큰화 프로젝트들과 비교하여 큰 효용이 없어보인다. Issuer-Sponsored 방식의 경우 기존 DTCC 체계를 완전히 후회함으로써 굉장히 효율적인 토큰화 방식이 가능해졌고, Linked Security 방식의 경우 미국의 증권법을 준수하며 투자자들에게 제공이 가능하지는 않지만, 그 이외의 투자자들에게 굉장히 높은 접근성과 활용성을 제공하기 때문이다.
희망적인 것은 DTS의 계획이 여기서 끝이 아니라는 것이다. DTS가 밝힌 로드맵에 따르면 앞으로 1) Besu, Canton 외의 Stellar, Arc 등 추가 네트워크 지원, 2) 제공가능 증권 종류 확대, 3) 기관용 보안 강화, 4) 기업행위 처리 기능 확대, 5) 기존 DTC 장부와 온체인 증권 보유 기록 통합, 6) 결제 기능 확대 등 다양한 개선점들이 남아있다.
DTCC의 DTS 출시는 이제 시작에 불과하다. 금융시장의 거인이 이제 막 조심스럽게 새로운 대륙에 첫발을 내디뎠을 뿐이다. 지금 당장의 변화는 제한적일지 몰라도, 이 작은 발걸음이 쌓인다면 언젠가 토큰화 증권이 금융시장의 주류로 자리 잡는 시대가 올지도 모른다.
본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.


