


목차
- 1. 주요 뉴스
- [Institution] CFTC, 미국 개인투자자 대상 레버리지 가상자산 거래에 대한 연방 규제 체계 마련 추진
- [Institution] 시큐리타이즈, 주식 소유권과 주주 권리를 보장하는 1:1 담보 기반 토큰화 주식 'Securitize Stocks' 출시
- 그 외
- 2. 포필러스 위클리
- : : 맨틀 3Q26 리뷰: 국경을 넘어 글로벌 자본시장 접근성을 넓히다 (Link)
- : : KBW 2026: 한국 크립토 시장 필드 가이드 (Link)
- : : ASA 리포트: 아시아 디지털 화폐의 모든 것 (Link)
- : : Road to Internet Capital Markets (Link)
- : : 거래소 인텔리전스는 어떻게 구축되어야 하는가: 서프(Surf)와 빗썸의 사례를 바라보며 (Link)
- : : Ethereum Korea One: 2026년, 그리고 그 이후의 이더리움 (Link)
- 코멘트
- 3. 매크로 & 온체인 통계

1. 주요 뉴스
[Institution] CFTC, 미국 개인투자자 대상 레버리지 가상자산 거래에 대한 연방 규제 체계 마련 추진
What Happened?
미국 상품선물거래위원회(CFTC)는 10월 5일 개인투자자 대상 레버리지 및 마진 기반 가상자산 거래를 규율하기 위한 새로운 연방 규제 체계 수립에 착수했다. CFTC는 사전규칙제정예고(Advanced Notice of Proposed Rulemaking, ANPRM)를 발표하고, 가상자산 거래에 특화된 규제 요건과 새로운 거래소 등록 체계 도입에 관한 의견 수렴 절차를 개시했다. 이번 조치는 의회에서 가상자산 시장구조법안인 클래리티 액트(CLARITY Act)의 입법이 지연되는 가운데, CFTC가 기존 법률상 권한을 활용해 가상자산 시장에 대한 연방 차원의 감독 체계를 구축하려는 시도로 해석된다.
이번 규제 추진의 핵심은 가상자산 거래를 위한 두 가지 규제 체계인 Regulation Crypto Asset Transactions(Regulation CTX)와 Regulation Crypto Asset Markets(Regulation CAM)이다. Regulation CTX는 상품거래법(Commodity Exchange Act) 제2(c)(2)(D)조에 따라 규율되는 개인투자자 대상 가상자산 거래(Crypto Asset Transactions, CTXs)의 규제 요건을 구체화하는 데 초점을 맞춘다. 해당 조항은 일반적으로 레버리지, 마진 또는 금융 제공이 수반되는 개인투자자 대상 상품 거래를 다룬다. 한편 Regulation CAM은 이러한 거래를 제공하는 가상자산 거래소를 위해 Crypto Asset Market(CAM)이라는 새로운 지정계약시장(Designated Contract Market, DCM) 등록 하위 유형을 마련하는 방안을 검토한다.
기존 미국 가상자산 현물 거래소 상당수는 주별 송금업 라이선스(Money Transmitter License) 등을 통해 운영되어 왔다. 그러나 주별 규제는 관할 지역마다 요건이 다르고, 송금 및 지급결제 서비스를 중심으로 설계되어 있어 레버리지 거래나 시장조작 방지 등 금융시장 고유의 위험을 관리하는 데 한계가 있었다. 새로운 체계가 도입되면 거래소는 주별 라이선스 중심의 기존 구조와 별개로 CFTC 감독하의 단일 연방 규제 체계를 선택할 수 있게 된다. 이를 통해 시장조작 방지, 이해상충 관리, 고객자산 보호, 거래 투명성 등에 관한 공통된 기준을 적용받는 대신 개인투자자에게 레버리지 및 마진 거래 서비스를 제공할 수 있는 경로가 마련될 전망이다.
다만 이번 조치가 모든 가상자산 현물 거래를 CFTC 감독 대상으로 편입하는 것은 아니다. Michael Selig CFTC 위원장은 현행 법률만으로는 모든 가상자산 거래를 CFTC 등록 거래소에서 수행하도록 강제할 권한이 없다고 명시했다. 따라서 제안된 체계는 기존 주별 규제를 전면 대체하기보다는, 연방 감독을 받고자 하는 거래소가 선택할 수 있는 별도의 등록 경로를 제공하는 방식이다. 또한 구체적인 레버리지 한도와 세부 규제 요건은 아직 확정되지 않았으며, CFTC는 연방관보 게재 후 60일간 의견을 수렴한 뒤 후속 규칙 제정 여부를 검토할 예정이다.
Researcher's Comment
이번 CFTC의 조치는 가상자산 규제의 방향이 기존의 사후 집행 중심 접근에서 사전적 시장 감독 체계로 이동하고 있음을 보여준다. 그동안 미국 가상자산 시장은 SEC와 CFTC의 관할권이 명확하게 구분되지 않은 상황에서 규제 불확실성을 겪어 왔다. 특히 레버리지 기반 가상자산 거래는 글로벌 시장에서 상당한 수요가 존재함에도 미국 내에서는 이를 제공할 수 있는 규제 경로가 제한적이었다. CFTC가 가상자산에 특화된 거래소 등록 유형을 검토하기 시작했다는 점은 이러한 거래를 기존 금융시장 감독 체계 내에서 수용하려는 움직임으로 볼 수 있다.
주목할 부분은 이번 규제안이 가상자산 현물시장 전체가 아니라 레버리지 및 마진 거래를 우선적인 규제 대상으로 설정했다는 점이다. CFTC는 일반 현물 거래에 대해 포괄적인 감독권을 보유하고 있지는 않지만, 상품거래법 제2(c)(2)(D)조를 통해 특정 개인투자자 대상 레버리지 상품 거래를 규율할 수 있다. 즉, 의회의 추가 입법 없이도 기존 법률이 허용하는 범위에서 가상자산 거래에 대한 감독을 확대할 수 있는 영역을 선택한 것이다. 이는 클래리티 액트와 같은 포괄적인 시장구조법안이 통과되지 않더라도 행정기관이 일정 수준의 규제 명확성을 제공할 수 있음을 보여주는 사례다.
거래소 관점에서도 새로운 등록 체계는 사업 구조에 영향을 미칠 수 있다. 기존에 해외 법인이나 별도 플랫폼을 통해 레버리지 상품을 제공하던 사업자는 미국 내에서 규제에 부합하는 상품을 출시할 수 있는 경로를 확보할 가능성이 있다. 또한 단일 연방 규제 체계가 정착될 경우, 주별 라이선스에 의존하는 구조와 비교해 규제 요건의 일관성과 법적 예측 가능성이 개선될 수 있다. 반면 고객자산 분리 보관, 시장 감시, 위험 관리, 중개기관 활용 등 금융시장 수준의 감독 요건이 적용되면 거래소의 운영 비용과 진입 장벽이 높아질 가능성도 존재한다.
다만 이번 발표를 미국 내 가상자산 레버리지 거래의 전면적인 허용으로 해석하기는 어렵다. 현재 CFTC는 구체적인 규제안을 확정한 것이 아니라 향후 규칙 제정을 위한 의견 수렴 절차를 시작한 단계이며, 실제 적용될 레버리지 한도와 거래소의 자본 요건, 고객 보호 장치 등은 추가 논의가 필요하다. 무엇보다 행정기관의 규칙 제정만으로는 가상자산 현물시장에 대한 포괄적인 감독권을 확보할 수 없다는 구조적 한계가 남아 있다.
결국 이번 조치의 중요성은 단기적인 레버리지 거래 확대 여부보다는 미국 가상자산 시장이 연방 차원의 제도권 거래 인프라를 갖추기 시작했다는 데 있다. 향후 CFTC가 어떤 수준의 투자자 보호 및 거래소 운영 요건을 마련하는지, 그리고 실제 사업자들이 CAM 등록을 선택할 경제적 유인이 충분한지가 새로운 규제 체계의 실효성을 결정할 것으로 보인다.
[Institution] 시큐리타이즈, 주식 소유권과 주주 권리를 보장하는 1:1 담보 기반 토큰화 주식 'Securitize Stocks' 출시
What Happened?
실물자산 토큰화(RWA) 플랫폼 시큐리타이즈는 10월 8일 미국 상장 주식을 블록체인에서 거래할 수 있도록 지원하는 신규 서비스 'Securitize Stocks'를 출시했다. 해당 서비스는 실제 주식을 1:1로 담보하는 토큰화 주식 상품으로, 미국과 유럽연합(EU)을 비롯한 허용된 관할권의 적격 투자자에게 제공된다. 초기 지원 자산에는 Apple(AAPL), Microsoft(MSFT), Nvidia(NVDA), Alphabet(GOOG), Tesla(TSLA), Meta(META), Amazon(AMZN), Netflix(NFLX), Circle(CRCL), Strategy(MSTR), Palantir(PLTR), SPCX 등이 포함된다. 거래는 솔라나 네트워크를 기반으로 시큐리타이즈의 등록 브로커딜러 플랫폼에서 이루어지며, 결제에는 USDC가 사용된다.
Securitize Stocks의 핵심은 주가 변동에 대한 경제적 노출만을 제공하는 기존 일부 토큰화 주식 상품과 달리, 기초 주식에 대한 법적 권리와 경제적 혜택을 보장하도록 설계되었다는 점이다. 각 토큰은 실제 주식 한 주로 담보되며, 미국 통일상법전(Uniform Commercial Code, UCC) 제8조에 따른 증권 권리(Security Entitlement)를 나타낸다. 이에 따라 투자자는 해당 주식의 배당금과 의결권 등 적용 가능한 주주 권리 및 경제적 혜택을 누릴 수 있다. 기초 주식은 분리된 계좌에 보관되며 대여되지 않는다. 다만 현재 토큰이 발행사의 주주명부에 직접 기록된 주식 자체를 의미하는 것은 아니며, 투자자가 기초 주식에 대해 법적으로 보호되는 권리를 보유하는 구조다.
이를 위해 시큐리타이즈는 전환 가능한 증권 권리 토큰(Convertible Entitlement Token, CET) 구조를 도입했다. CET는 현재 보유 중인 증권 권리를 향후 발행사 주도 토큰화(Issuer-Sponsored Tokenization)가 도입될 경우 발행사의 명의개서대리인(Transfer Agent)이 관리하는 주주명부에 직접 기록되는 주식으로 전환할 수 있도록 설계된 구조다. 시큐리타이즈는 Computershare를 비롯한 주요 명의개서대리인과의 협력을 통해 이러한 전환 경로를 구축하고 있다. 이는 기존 주식을 담보로 토큰을 발행하는 방식에서 나아가, 향후 발행사가 직접 온체인 주식을 발행하고 관리하는 시장으로 연결하기 위한 기반으로 볼 수 있다.
거래 인프라 측면에서는 Jump Trading이 유동성 공급자이자 마켓메이커로 참여한다. 출시 초기에는 솔라나 기반 PropAMM을 통해 미국 정규 거래시간 외의 연장 거래를 지원하며, 향후 24시간 거래로 확대할 계획이다. 시큐리타이즈는 또한 뉴욕증권거래소(NYSE)가 개발 중인 디지털 증권 거래 플랫폼과 OKX 및 Intercontinental Exchange(ICE)의 합작법인인 OKXICE의 Tokenized Securities Venue(TSV)에서도 해당 상품을 거래할 수 있도록 추진하고 있다. 다만 이러한 거래소 연동과 24시간 거래는 아직 계획 단계로, 관련 플랫폼의 출시 및 규제 요건 충족을 전제로 한다.
Researcher's Comment
Securitize Stocks의 출시는 토큰화 주식 시장의 경쟁이 단순한 주가 추종 상품의 제공에서 실제 증권 소유권과 기존 자본시장 인프라를 블록체인에 통합하는 방향으로 발전하고 있음을 보여준다. 그동안 일부 토큰화 주식 상품은 투자자에게 기초자산의 가격 변동에 대한 경제적 노출을 제공하는 데 집중했으며, 실제 주주 권리나 법적 소유 구조 측면에서는 기존 주식 투자와 차이가 존재했다. 반면 시큐리타이즈는 실물 주식의 1:1 담보와 UCC 제8조에 따른 증권 권리 구조를 통해 기존 금융시장의 법적 보호 체계와 온체인 거래의 효율성을 결합하고자 한다. 이는 토큰화 주식이 기존 금융자산을 단순히 블록체인에서 거래 가능한 형태로 포장하는 것을 넘어, 제도권 증권시장과 연결된 금융상품으로 발전하는 과정으로 볼 수 있다.
특히 주목할 부분은 시큐리타이즈가 CET 구조를 통해 기존 주식의 토큰화와 발행사 주도 토큰화 사이의 연결 경로를 마련했다는 점이다. 현재 Securitize Stocks는 실물 주식을 담보로 발행되는 증권 권리 토큰이지만, 향후 발행사가 직접 토큰화를 도입하면 투자자는 해당 권리를 발행사의 주주명부에 기록되는 주식으로 전환할 수 있다. 이러한 구조는 발행사의 참여 여부와 관계없이 기존 상장 주식에 대한 온체인 접근성을 우선 확대하면서, 장기적으로는 발행사가 직접 참여하는 온체인 증권시장으로 전환할 수 있는 기반을 제공한다. 특히 시큐리타이즈가 이미 자체 상장 주식인 SECZ의 토큰화를 추진하고 Computershare와 협력 관계를 구축했다는 점에서, 이번 서비스는 기존에 구축해 온 증권 발행 및 관리 인프라를 보다 폭넓은 상장 주식 시장으로 확장하는 전략의 일환으로 해석된다.
또 다른 중요한 변화는 토큰화 주식의 유통 및 활용 범위가 확대될 가능성이다. 기존 주식시장은 거래시간, 브로커리지 계좌, 청산 및 결제 인프라에 의해 접근성과 활용 방식이 제한되어 왔다. 반면 토큰화 주식은 블록체인 네트워크를 기반으로 거래와 결제가 이루어지기 때문에, 장기적으로는 24시간 거래와 빠른 결제뿐 아니라 온체인 금융 애플리케이션과의 연계도 가능하다. 시큐리타이즈 역시 Aave와 같은 디파이 프로토콜을 통한 담보 및 대출 시장 활용을 향후 확장 방향으로 제시하고 있다. 이는 토큰화 주식이 단순한 투자자산을 넘어 온체인 금융시장에서 유동성과 담보를 제공하는 자산으로 활용될 수 있음을 의미한다. 다만 이러한 기능은 향후 기술적 통합과 규제 요건 충족을 전제로 하며, 출시 시점부터 모든 디파이 프로토콜에서 자유롭게 활용할 수 있다는 의미는 아니다.
다만 1:1 담보와 주주 권리 보장만으로 기존 주식시장과 동일한 수준의 거래 경험이 즉시 구현되는 것은 아니다. Securitize Stocks의 투자자는 기초 주식을 직접 보유하는 대신 관련 증권 권리를 보유하므로, 실제 권리 행사와 자산 보관 과정은 브로커딜러 및 관련 중개 인프라에 의존한다. 또한 온체인 거래가 가능하더라도 유동성과 가격 발견은 마켓메이커의 참여 및 기초 주식시장과의 연결성에 영향을 받는다. 특히 정규 거래시간 외에는 기초자산 시장의 유동성이 제한될 수 있어 가격 괴리와 거래 비용이 발생할 가능성이 있다. 여기에 투자자 적격성 심사와 KYC/AML 요건, 관할권별 증권 규제 등이 적용된다는 점에서 일반적인 무허가형 디파이 자산과는 접근성 측면에서도 차이가 존재한다.
결국 이번 출시의 의미는 미국 주식에 대한 온체인 거래 수단이 추가되었다는 사실보다, 실제 주식에 대한 법적 권리와 기존 증권시장 인프라를 유지하면서 블록체인 기반 유통시장을 구축하려는 시도가 본격화되고 있다는 데 있다. 향후 토큰화 주식 시장의 성장은 단순한 발행 종목 수보다 충분한 거래 유동성 확보, 기존 금융시장과의 효율적인 연결, 발행사 주도 토큰화로의 전환 가능성, 그리고 디파이 시장에서의 실질적인 활용 여부에 따라 결정될 것으로 보인다.
그 외
Crypto
- 폴리마켓, 단일 ERC-1155 포지션 컨트랙트와 pUSD 담보 적용한 V2 업그레이드 출시
- 퍼지 펭귄스가 지원한 이더리움 L2 앱스트랙트, '수천만 달러' 손실 끝에 운영 종료
- 폴리곤 오픈 머니 스택, 트론으로 확장…규제 준수 미국 결제망 접근성 넓혀
- 삼성, 미국 갤럭시 사용자 대상 솔라나 기반 USDC 송금 지원 예정
Institution
- CFTC, 레버리지 소매 암호화폐 거래 위한 새 연방 규제안 제안
- 로빈후드, 암호화폐 사업 확대 속 비트코인 2,500만 달러어치 대차대조표에 추가
- 시큐리타이즈, 애플·엔비디아·스트래티지 등 1:1 담보 토큰화 주식 출시
Tech
Investment
- 우미아, 암호화폐 프로젝트 토큰 출시 지원 위해 610만 달러 조달…완전 희석 가치 1,800만 달러
- 솔라나 재무 기업 디파이 디벨롭먼트, CHAD 우선주 자사주 매입 프로그램 승인
- 솔라나 기반 오르카, AI·로봇·방산 금융 지원 위해 루프스케일과 합병
Asia
2. 포필러스 위클리
: : 맨틀 3Q26 리뷰: 국경을 넘어 글로벌 자본시장 접근성을 넓히다 (Link)
- 맨틀(Mantle)은 8월 18일 브랜드 리뉴얼을 통해 지역, 중개자, 거래시간을 글로벌 자본시장 접근을 가로막는 세 가지 장벽으로 제시했다. 3분기 주요 업데이트 역시 이 세 가지 제약을 낮추는 데 초점이 맞춰졌다.
- 맨틀의 스테이블코인 공급량은 분기 중 8.6% 증가한 $572M을 기록했다. 팍소스(Paxos)의 USDG도 브리지를 거치지 않고 맨틀에서 직접 발행되기 시작했으며, 맨틀은 글로벌 달러 네트워크(Global Dollar Network)에 합류했다.
- 현재 맨틀에서는 1,300개가 넘는 토큰화 주식을 이용할 수 있다. 1년 전만 해도 종류를 불문하고 토큰화 자산이 4개에 불과했다. 스페이스X(SpaceX), 벤딩 스푼스(Bending Spoons), 저지 마이크스(Jersey Mike’s), 쉬인(SHEIN)은 IPO 직후 수일 내에 추가됐고, 오픈스톡(OpenStock)을 통해 상장 전 투자 기회까지 제공하기 시작했다.
- 바이비트(Bybit)가 맨틀 내 지갑에 보유한 자산은 $674M으로 단일 주체 기준 네트워크 최대 규모다. 바이비트에서 맨틀 볼트(Mantle Vault)가 빠르게 성장한 데 이어, 3분기에는 거래소 계정 없이 온체인 지갑만으로 이용할 수 있는 별도의 디파이(DeFi) 볼트도 출시됐다.
: : KBW 2026: 한국 크립토 시장 필드 가이드 (Link)
- 한국 크립토 시장은 오랫동안 (1) 상장하는 원화 거래소, (2) 거래하는 리테일 투자자, (3) 발행하는 글로벌 프로젝트의 관계를 중심으로만 설명되어왔다. 주된 지표도 상장 여부와 거래량, 투자 심리 정도면 한국 시장을 읽기에 충분했을지 모른다.
- 하지만 2026년의 한국을 설명하기에 이 프레임만으로는 부족하다. 시장에 복잡성이 생겼기 때문이다. 전통 금융과 빅테크가 거래소 지분을 확보하며 직접 들어왔고, 원화 스테이블코인과 토큰증권, 비트코인 현물 ETF가 모두 제도화 달력에 올랐다. 긴 시간 업비트 오더북 안에만 있던 시장이 금융 인프라와 같이 작동하기 시작한 것이다.
- 특히 2024년 가상자산이용자보호법(1단계)의 시행과 법인 참여 로드맵 발표, 2026년 디지털자산기본법(2단계) 입법 추진은 시장의 구조를 근본적으로 재편할 수 있는 기회를 열고 있다. 원화 스테이블코인 제도화, STO 시장 개막, 법인 투자 본격화는 크립토 시장이 제도권 금융 인프라에 합류하는 전환점이 되고있다.
- 시장 참여자 구성도 1년 사이에 다시 편성됐다. 5대 거래소 중 4곳의 주주 구성이 바뀌었고, 은행과 증권사, 카드사, 핀테크가 각각 발행과 정산, 토큰화, 결제망, 유통을 나눠 준비하고 있다.
- 다만 시장의 복잡도 만큼, 시장을 읽는 비용도 높아졌다. 이에 다양한 시장 참여자와 직접 소통하며 시장 전반을 확인할 수 있다는 점에서, 이번 코리아 블록체인 위크(Korea Blockchain Week, KBW)는 한국 시장을 입체적으로 이해할 좋은 기회다.
: : ASA 리포트: 아시아 디지털 화폐의 모든 것 (Link)
- 아시아의 디지털 화폐는 스테이블코인 단일 경로가 아닌 CBDC, 예금토큰, 스테이블코인이 공존하는 구도로 형성되고 있다. 미국과 유럽이 퍼블릭 체인 스테이블코인을 디지털 화폐의 디폴트로 삼는 반면, 아시아는 CBDC와 예금토큰을 주요 옵션으로 병행한다. CBDC를 최종 결제 수단으로 두고 그 위에서 예금토큰을 유통하는 이중 구조를 국가 단위로 추진하는 사례도 아시아에 집중돼 있다.
- 아시아 10개국의 전략은 크게 세 모델로 나뉜다. 한국과 일본, 필리핀은 CBDC, 예금토큰, 스테이블코인을 모두 제도권 안에 두는 전층설계형이고, 중국과 인도, 인도네시아는 CBDC를 강화하면서 스테이블코인을 차단하거나 국가 자산에 묶어 통제하는 상층통제형에 가깝다. 싱가포르와 홍콩, UAE는 스테이블코인을 금융 허브의 수출 상품으로 삼는 역피라미드형에 해당한다.
- CBDC와 예금토큰를 선호하는 아시아 정책 당국의 입장은 통화 주권과 기존 금융 시스템의 안정성을 지키려는 계산과 관련이 깊다. 달러 스테이블코인 순유입이 자국 통화 절하와 달러 조달 비용 상승을 유발하는 디지털 달러화, 소수 대형 은행 중심의 통합 정산망이 이미 작동하는 결제 인프라, 은행 예금 이탈을 둘러싼 제도적 마찰 회피가 주된 이유다.
- 정책 의지와 시장 수요는 반드시 같은 방향으로 움직이지 않는다. 아시아 발신 스테이블코인 결제는 연 2,450억 달러로 전 세계의 60%를 차지한다. 한국은 원화로 스테이블코인을 거래하는 규모가 12개월 간 약 650억 달러로 아시아 최대지만, 거래 통화는 전부 USDT와 USDC다. 인도와 베트남, 중국에서도 세금 규제나 금지 조치와 무관하게 수요가 역외를 통해 형성되고 있다.
- 로컬 통화 스테이블코인의 기회는 글로벌 표준 화폐가 되는 데 있지 않고, 자국 통화를 달러 레일과 온체인 금융에 연결하는 게이트웨이가 되는 데 있다. 구체적으로 달러 표준 레일 접속(XSGD, JPYC, PHPC), 온체인 FX를 통한 다국가 지급, 온체인 자본시장의 현금 레그라는 세 시장이다. 특히 예금토큰은 은행 부채라는 법적 성격 때문에 디파이 유동성 풀에 편입되기 어려워, 이 영역은 스테이블코인만 열 수 있는 시장이다.
- 아시아는 하나의 시장이 아니다. 40개가 넘는 국가와 세계 인구의 절반 이상이 모인 이 지역에는 세계 2위 경제 대국과 최빈국이, 세계 최고 수준의 간편결제망과 은행 계좌조차 없는 인구가 공존하며, EU나 미국 연방처럼 제도를 조율할 상위 기구도 없다. 같은 기술이라도 어느 국가에 적용되느냐에 따라 역할과 사업 모델이 달라지는 만큼, 시장 기회는 '아시아 특화 전략' 같은 넓은 구호보다 개별 국가의 통화 체계와 결제 인프라, 규제 논리, 시장 수요를 입체적으로 이해하는 데서 포착된다.
: : Road to Internet Capital Markets (Link)
- 토큰화의 핵심 가치는 발행이 아닌 유통과 활용 구조에 있으며, SEC의 혁신 면제 조치와 오르카 퍼미션드 풀 사례는 제도와 인프라의 초점이 이미 유통 단계로 이동했음을 시사한다.
- 솔라나는 2026년 2분기 98억 건의 실거래와 평균 1,250 TPS를 기록하고 앱 프로토콜 수익에서 9개 분기 연속 전체 메인넷 1위를 차지하며, 인터넷 자본시장(ICM)을 이끌 인프라 성능과 실질 수익성을 증명했다.
- 솔라나 내 토큰화 실물자산(RWA)의 현물 거래액 비중은 전체 체인의 32%에 달하고 주식 토큰 거래의 63%가 미 증시 정규장 외 시간에 발생하는 등, 솔라나는 단순 자산 보관용 체인을 넘어 유통 중심의 시장으로 기능하고 있다.
- 163억 달러 규모의 스테이블코인 유동성 위에서 발행, 유통, 담보, 결제가 상호작용하는 결합성은 온체인 자산의 활용 폭을 획기적으로 넓히며, 자본이 24시간 회전하는 이 금융 선순환이야말로 인터넷 자본시장의 핵심 축이다.
- 단일 네트워크 안에서 자산의 발행, 거래, 대출, 그리고 결제를 완결하는 인프라와 깊은 유동성을 동시에 보유한 플랫폼은 현재 솔라나가 유일하며, 이 구조적 격차가 솔라나를 온체인 자본시장의 차세대 표준으로 이끄는 가장 강력한 동력이다.
: : 거래소 인텔리전스는 어떻게 구축되어야 하는가: 서프(Surf)와 빗썸의 사례를 바라보며 (Link)
- 암호화폐 거래소(CEX)의 인공지능 활용은 이용자의 의도를 주문으로 바꾸는 실행 계층과, 무엇을 사고팔지 판단하는 데 필요한 정보와 해석을 만드는 판단 계층으로 나눌 수 있다. 판단 계층은 다시 모델의 답을 그대로 돌려주는 대화형과, 거래소가 근거와 검증을 정해 자기 이름으로 내보내는 발행형으로 나뉜다. 실행을 외부 에이전트에 개방할수록 이용자의 판단과 신뢰는 거래소 밖에서 만들어지며, 거래소가 발행형 판단 계층을 직접 세울 유인은 여기에서 나온다.
- 기성 금융이 언어모델을 컴플라이언스 안에서 배포할 수 있었던 것은 모델을 신뢰해서가 아니라 모델을 신뢰하지 않아도 되는 체계를 만들었기 때문이다. 언어 모델이 컴플라이언스를 준수하며 금융에 활용되기 위해서는 참조할 자료를 고르고, 모델이 하지 않을 일을 정하고, 결과를 전문가 기준으로 평가하고, 송출 전에 마지막 관문을 두는 네 가지의 조치를 필요로 한다.
- 빗썸과 서프(Surf)가 공동 개발한 빗썸 AI는 이 네 가지를 시점 고정 스냅샷, 계산과 설명의 분리, 검수자 라벨로 학습한 평가기, 발행 보류를 통해 구현했다. 빗썸 AI의 사례는 거래소 인텔리전스의 경쟁력이 분석의 유형이 아니라 자료 선별에서 발행까지를 관리하는 기준에 있음을 보여준다.
: : Ethereum Korea One: 2026년, 그리고 그 이후의 이더리움 (Link)
- 기관의 활용은 이미 시작됐습니다. 글로벌 금융기관은 폐쇄형 환경에서 업무를 검증하는 동시에 퍼블릭 이더리움과 레이어 2에서 상품과 결제 수단을 운영하고 있습니다.
- 공개 네트워크와 기관의 규칙은 함께 설계할 수 있습니다. 고객확인, 투자자 적격성, 이전 제한, 개인정보 보호와 감독 권한은 자산·응용서비스·네트워크의 여러 단계에 배치할 수 있습니다.
- 토큰화의 가치는 발행 이후에 결정됩니다. 유통, 담보, 준비자산, 결제와 해외 시장 연결까지 이어져야 새로운 수요가 만들어집니다.
- 제도권 도입은 운영 절차에서 완성됩니다. 수탁, 승인, 서명, 원장 대사, 외부 위탁, 사고 대응과 복구 절차를 실제 거래와 비상 상황에서 확인해야 합니다.
코멘트
3. 매크로 & 온체인 통계
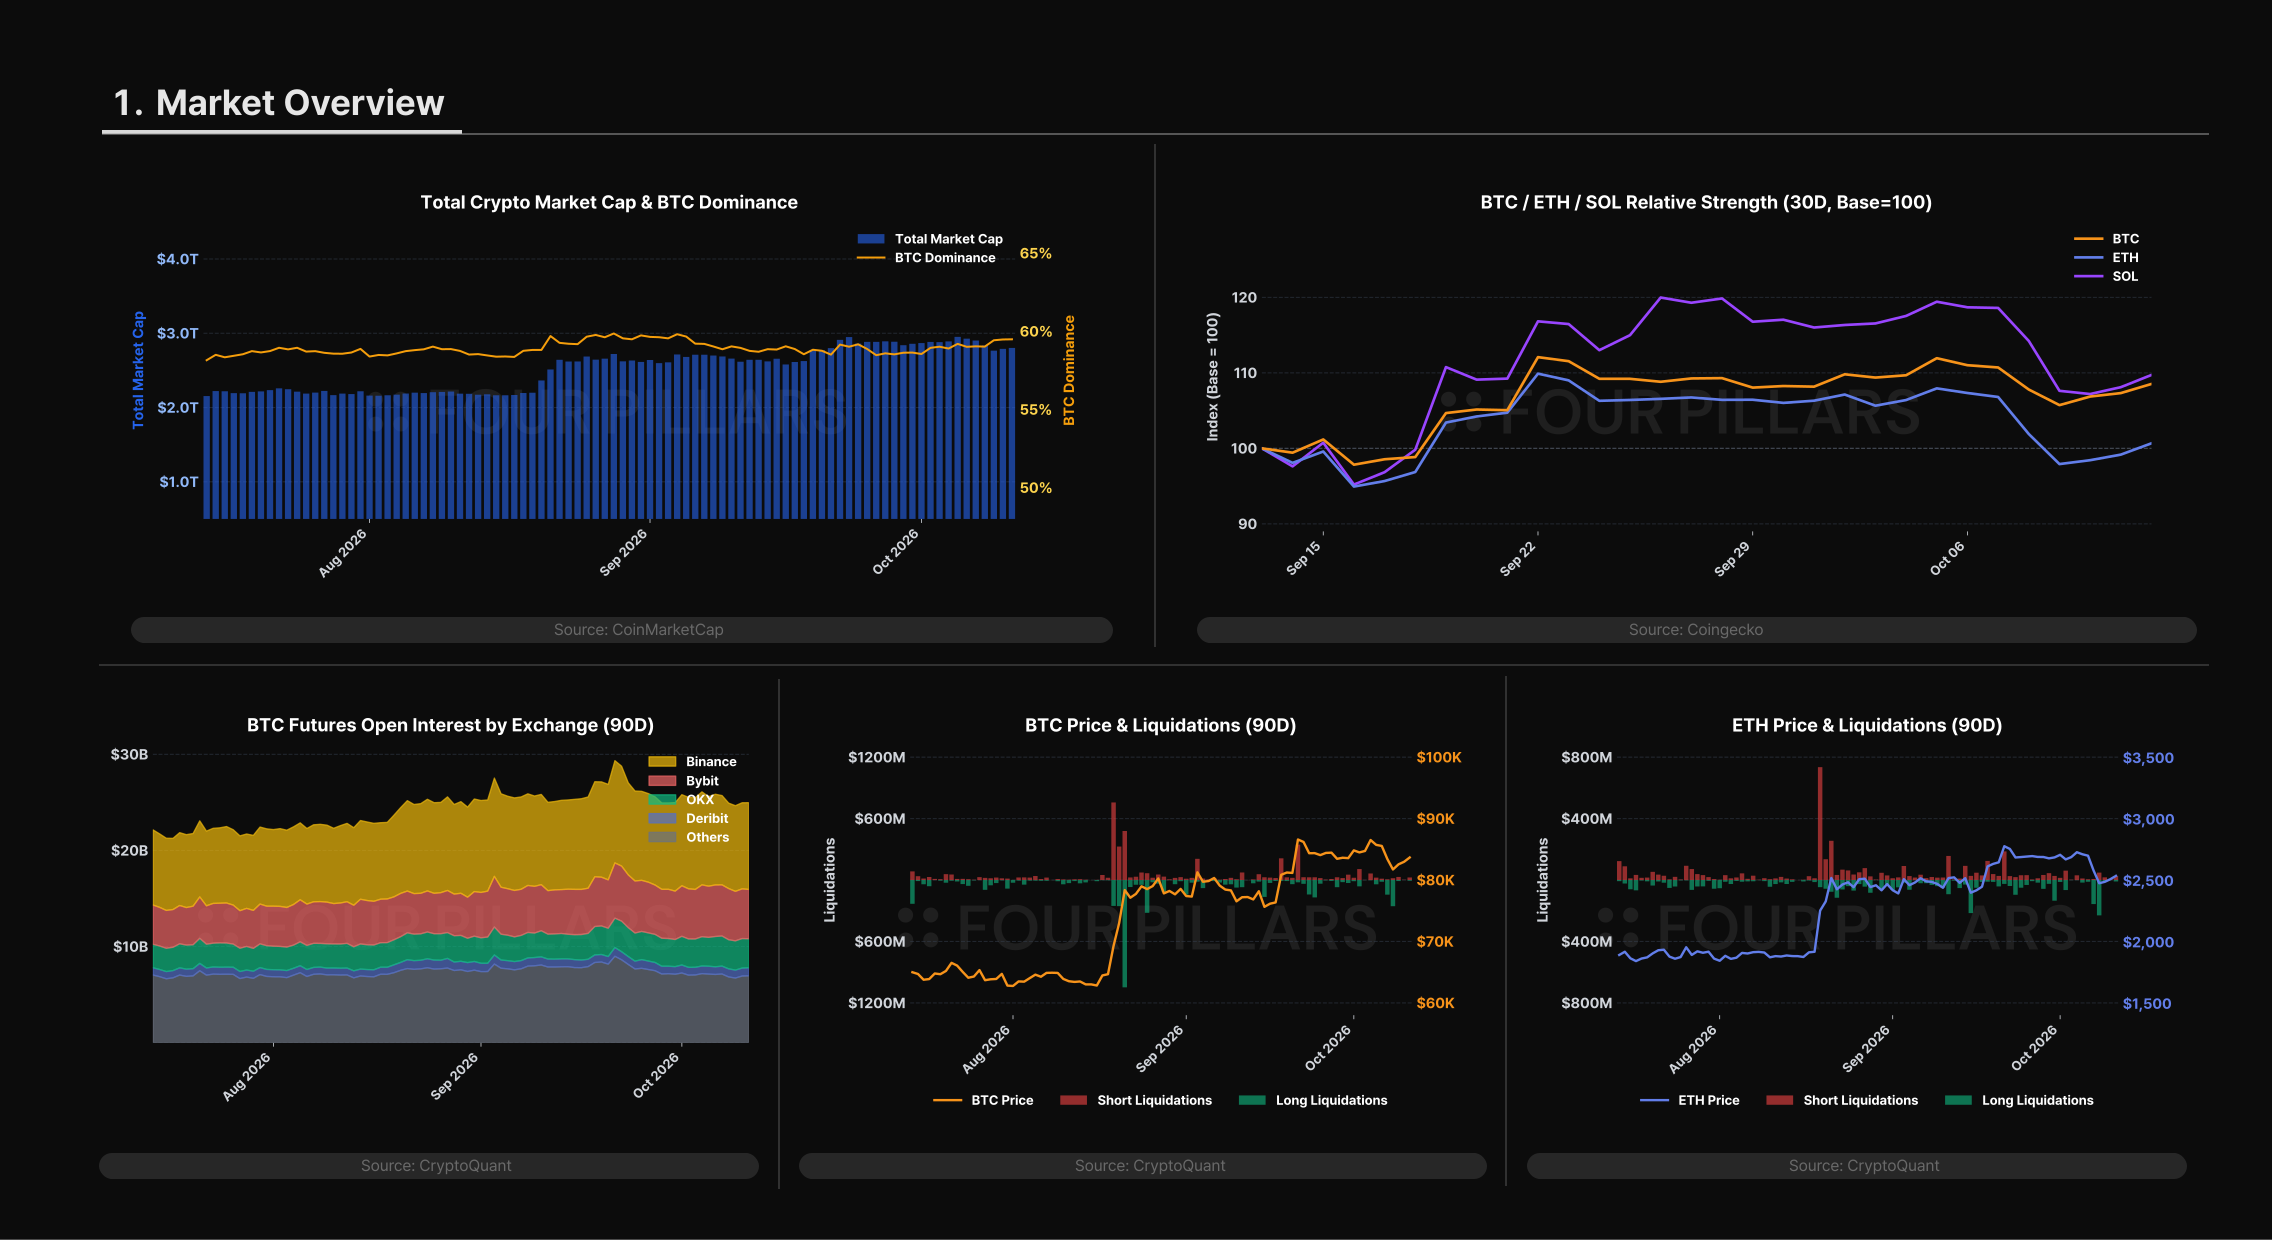
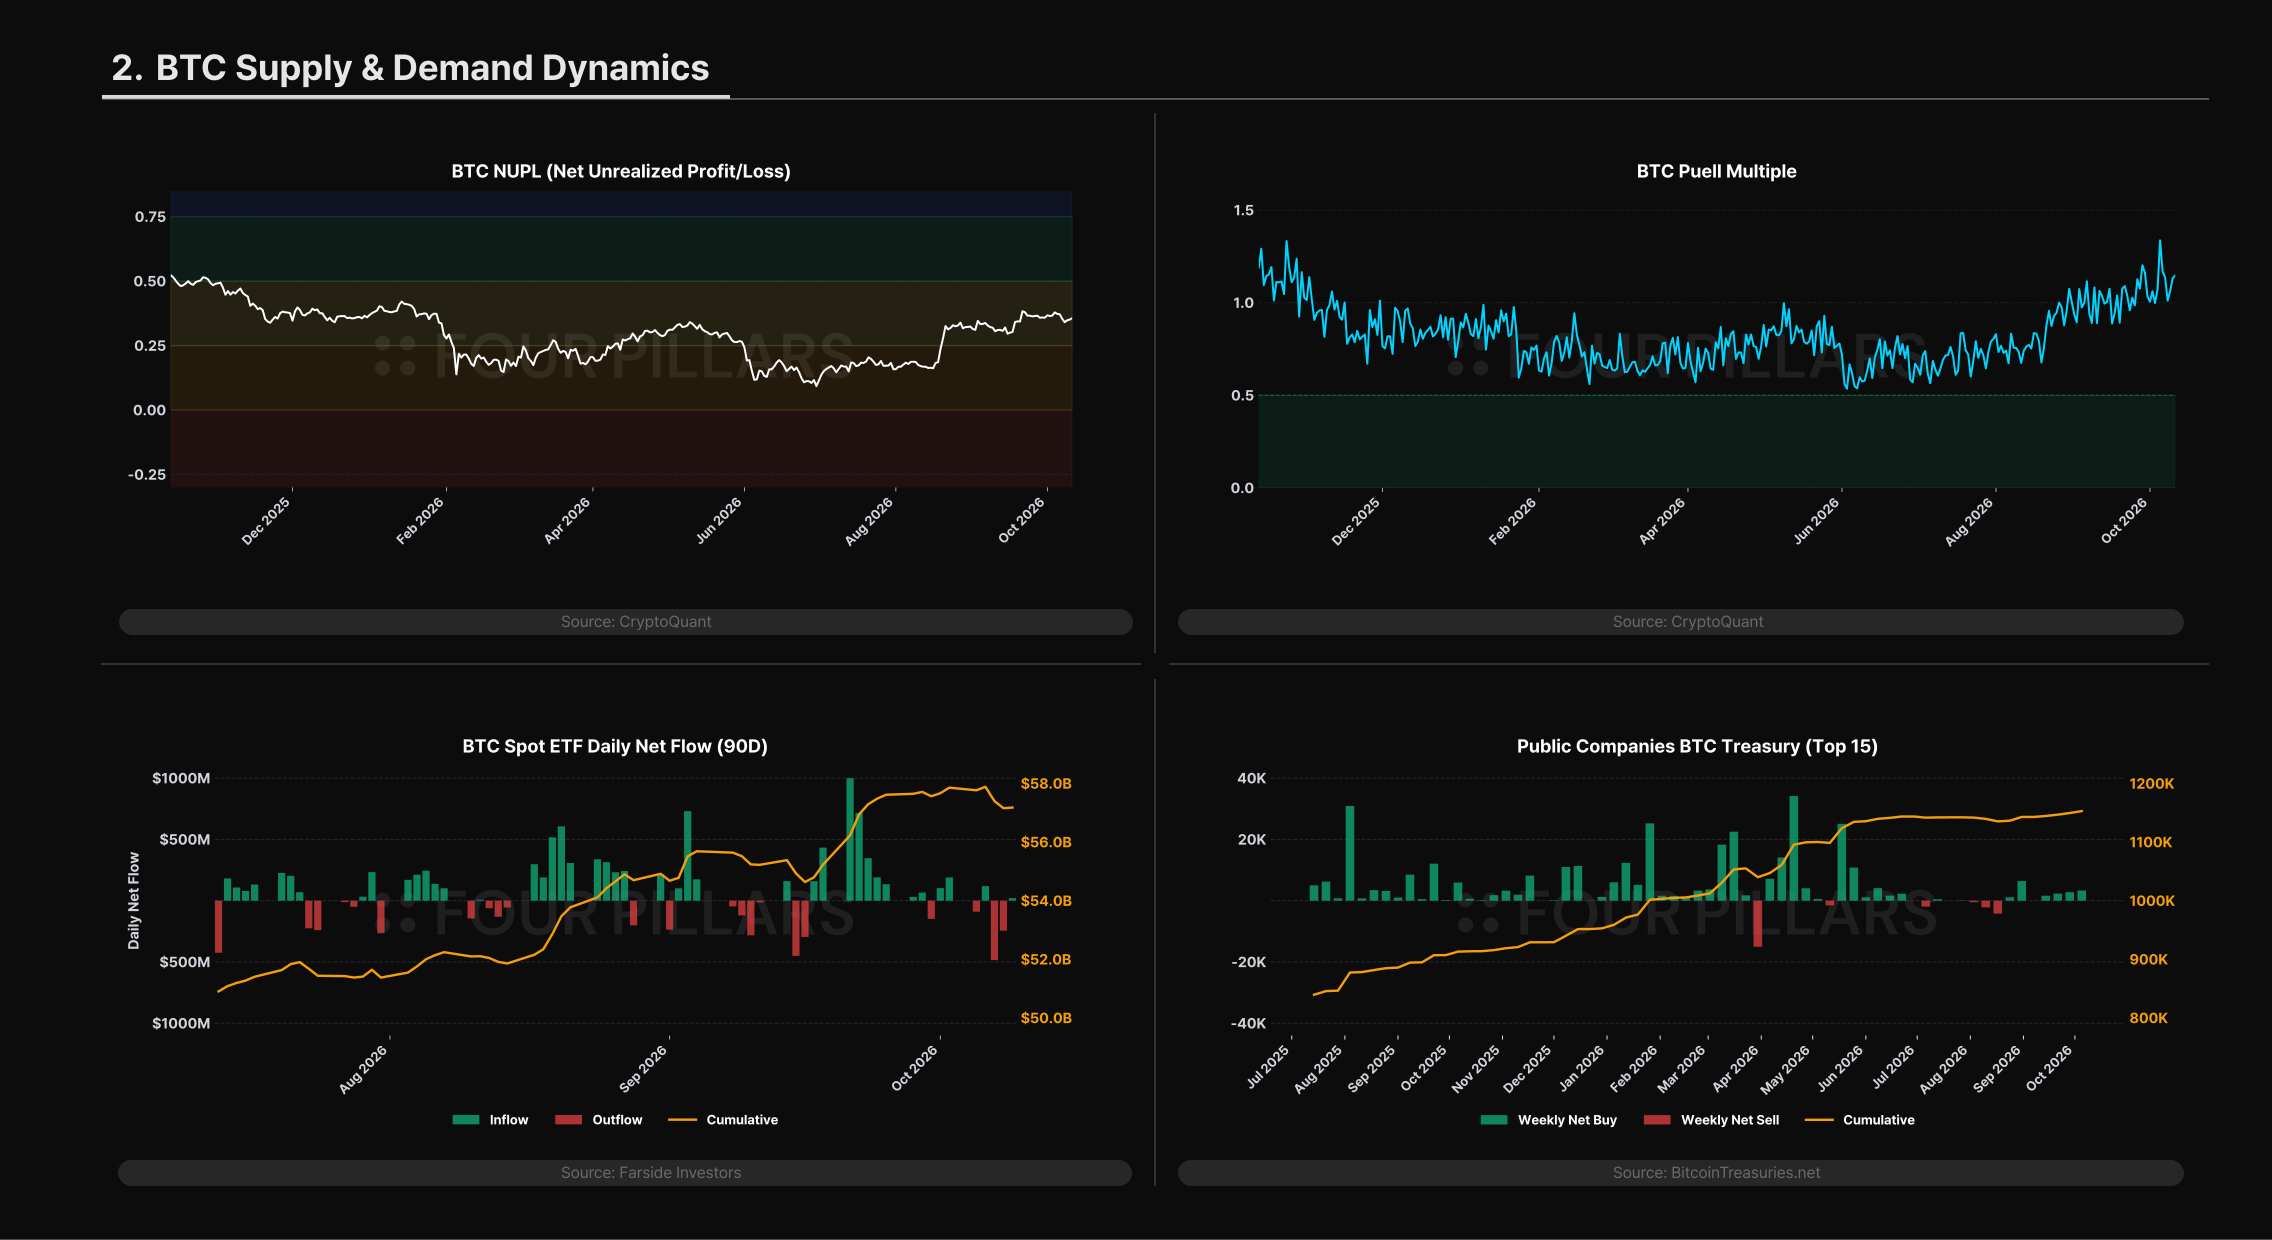
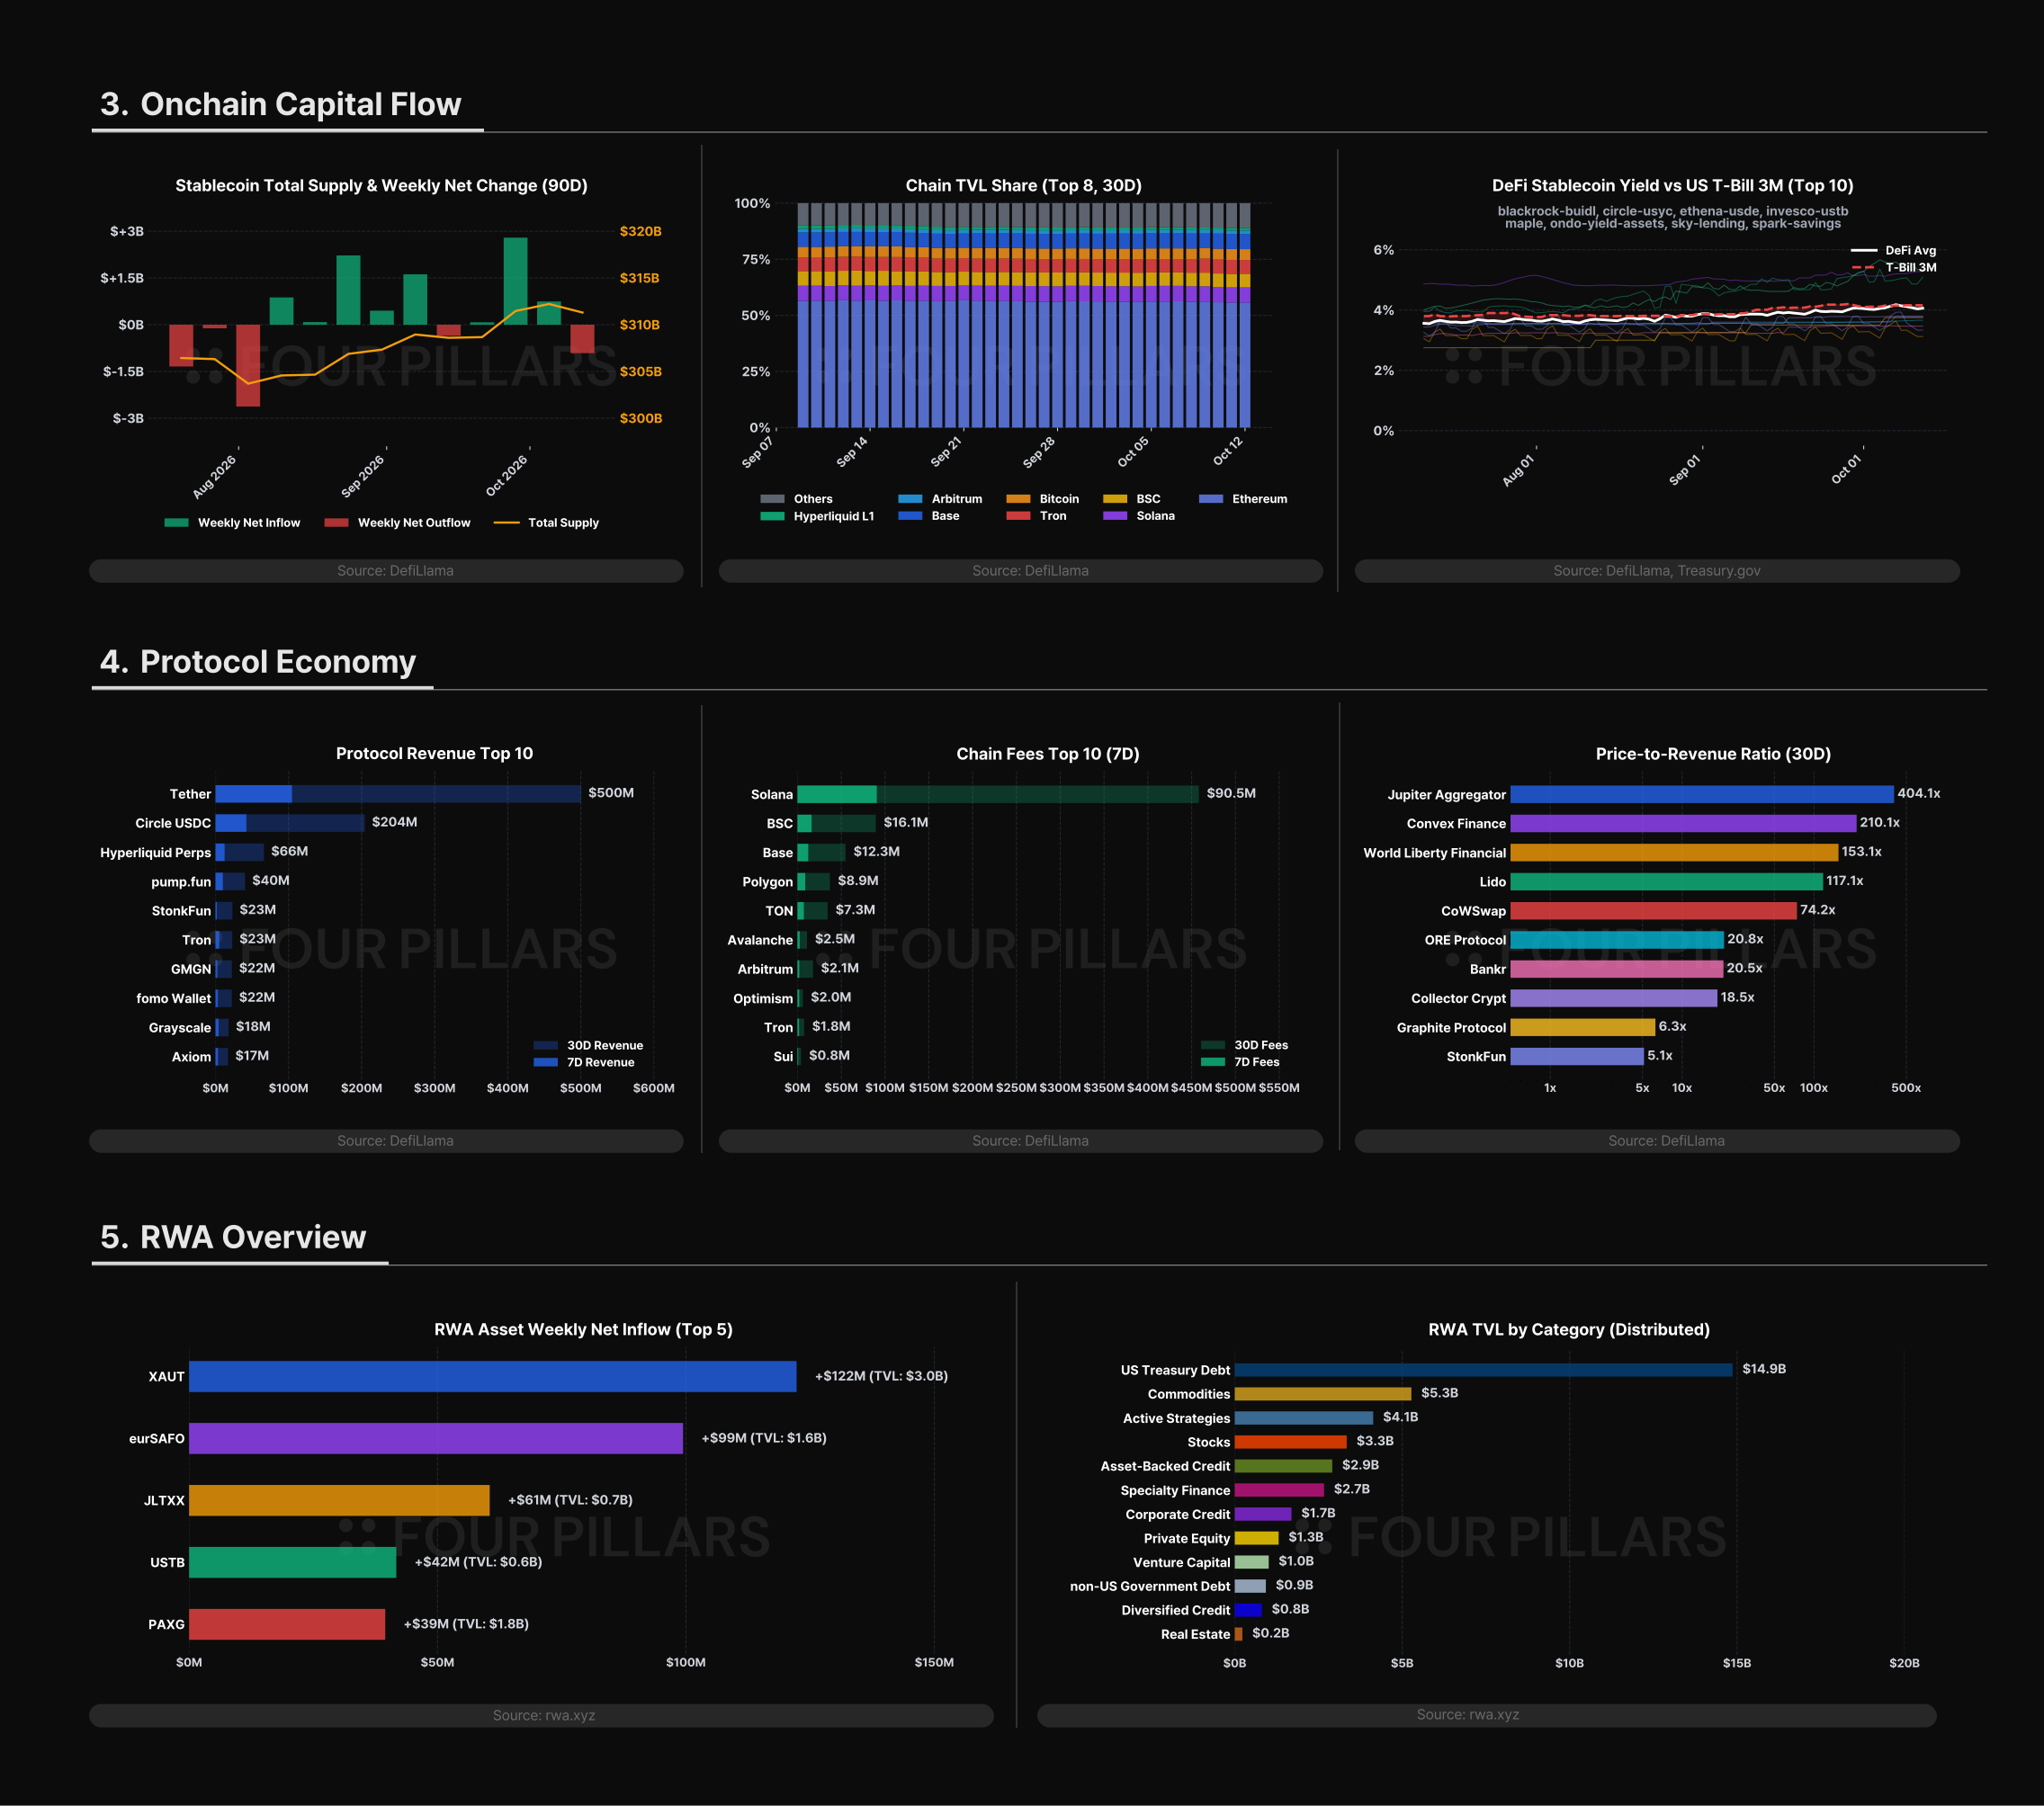
아래 일부 차트는 CryptoQuant의 데이터를 기반으로 작성되었습니다. 보다 심층적인 온체인 및 시장 데이터를 살펴보고 싶은 분들은, 기관 투자자들도 활용하는 CryptoQuant의 종합 데이터 및 분석 플랫폼을 참고하실 수 있습니다.
본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.


