


목차

관련 프로젝트

Key Takeaways
- 맨틀(Mantle)은 8월 18일 브랜드 리뉴얼을 통해 지역, 중개자, 거래시간을 글로벌 자본시장 접근을 가로막는 세 가지 장벽으로 제시했다. 3분기 주요 업데이트 역시 이 세 가지 제약을 낮추는 데 초점이 맞춰졌다.
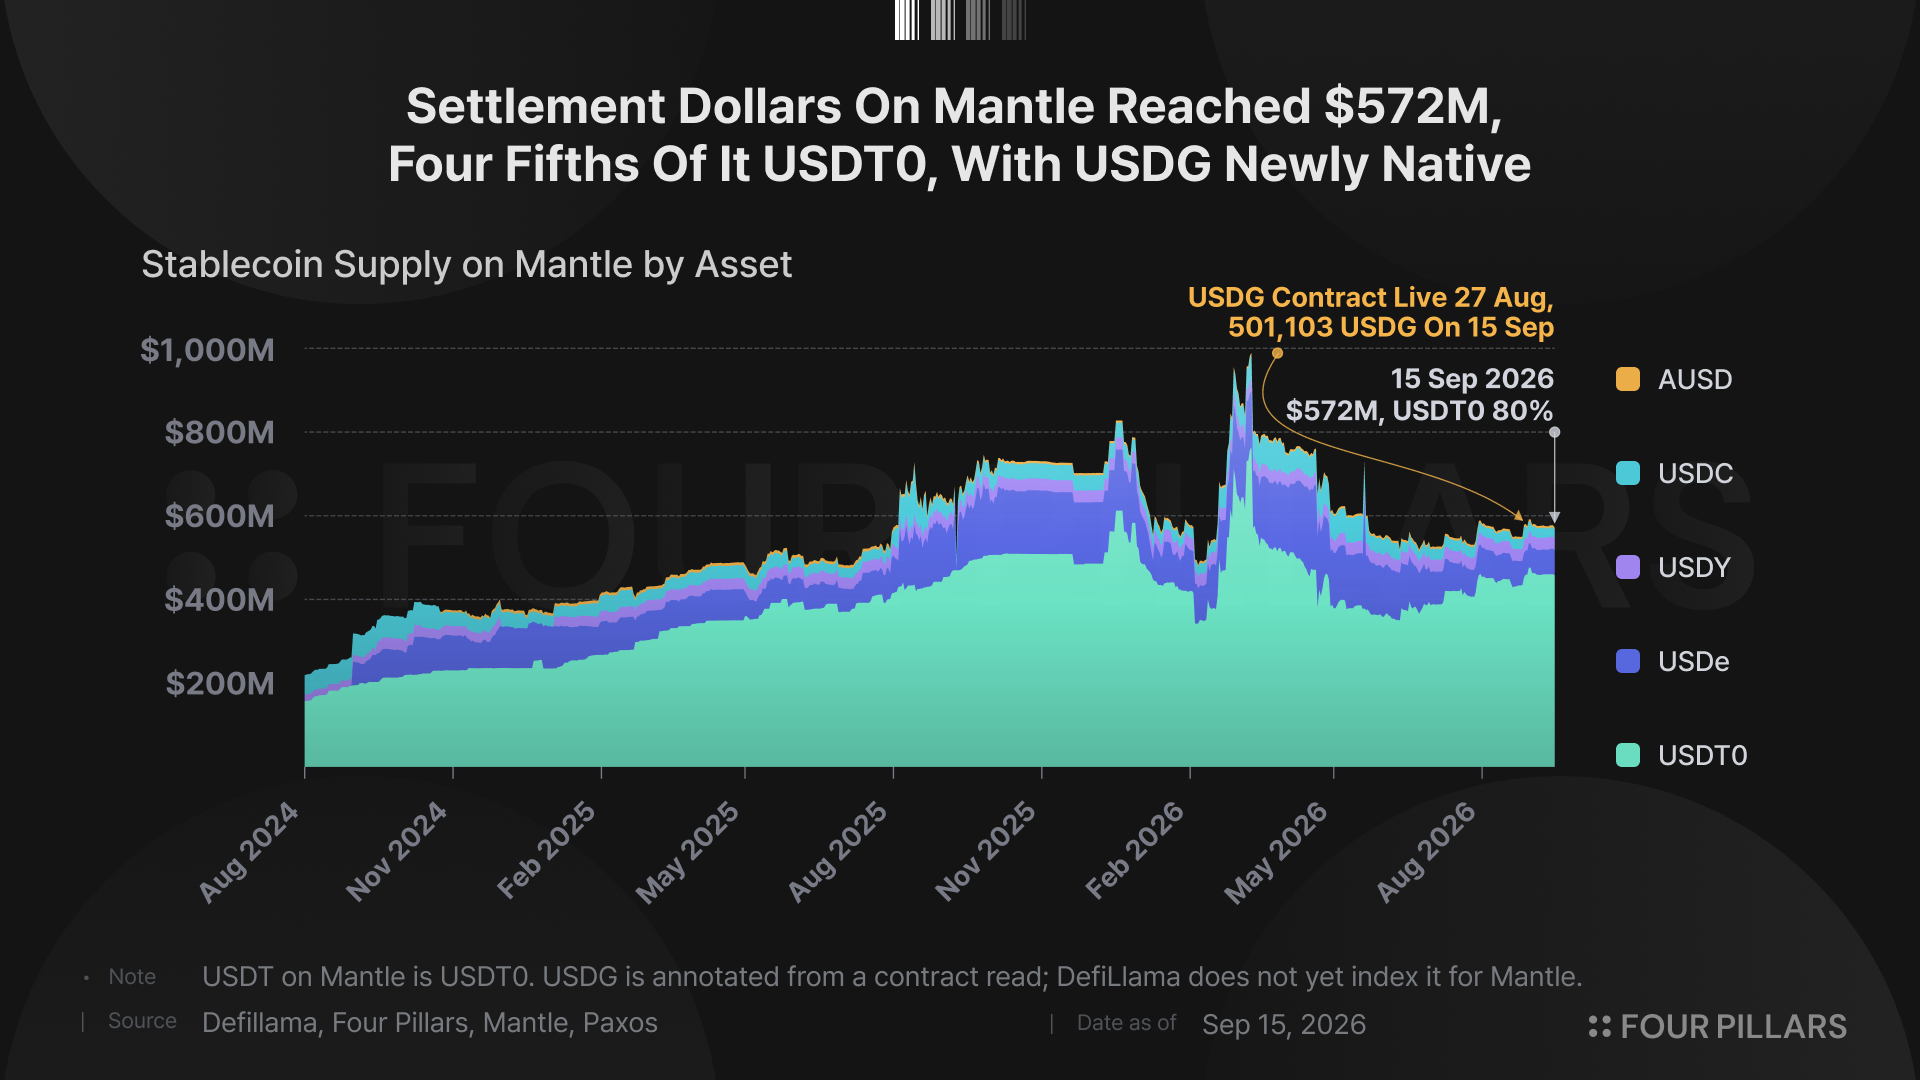
- 맨틀의 스테이블코인 공급량은 분기 중 8.6% 증가한 $572M을 기록했다. 팍소스(Paxos)의 USDG도 브리지를 거치지 않고 맨틀에서 직접 발행되기 시작했으며, 맨틀은 글로벌 달러 네트워크(Global Dollar Network)에 합류했다.
- 현재 맨틀에서는 1,300개가 넘는 토큰화 주식을 이용할 수 있다. 1년 전만 해도 종류를 불문하고 토큰화 자산이 4개에 불과했다. 스페이스X(SpaceX), 벤딩 스푼스(Bending Spoons), 저지 마이크스(Jersey Mike’s), 쉬인(SHEIN)은 IPO 직후 수일 내에 추가됐고, 오픈스톡(OpenStock)을 통해 상장 전 투자 기회까지 제공하기 시작했다.
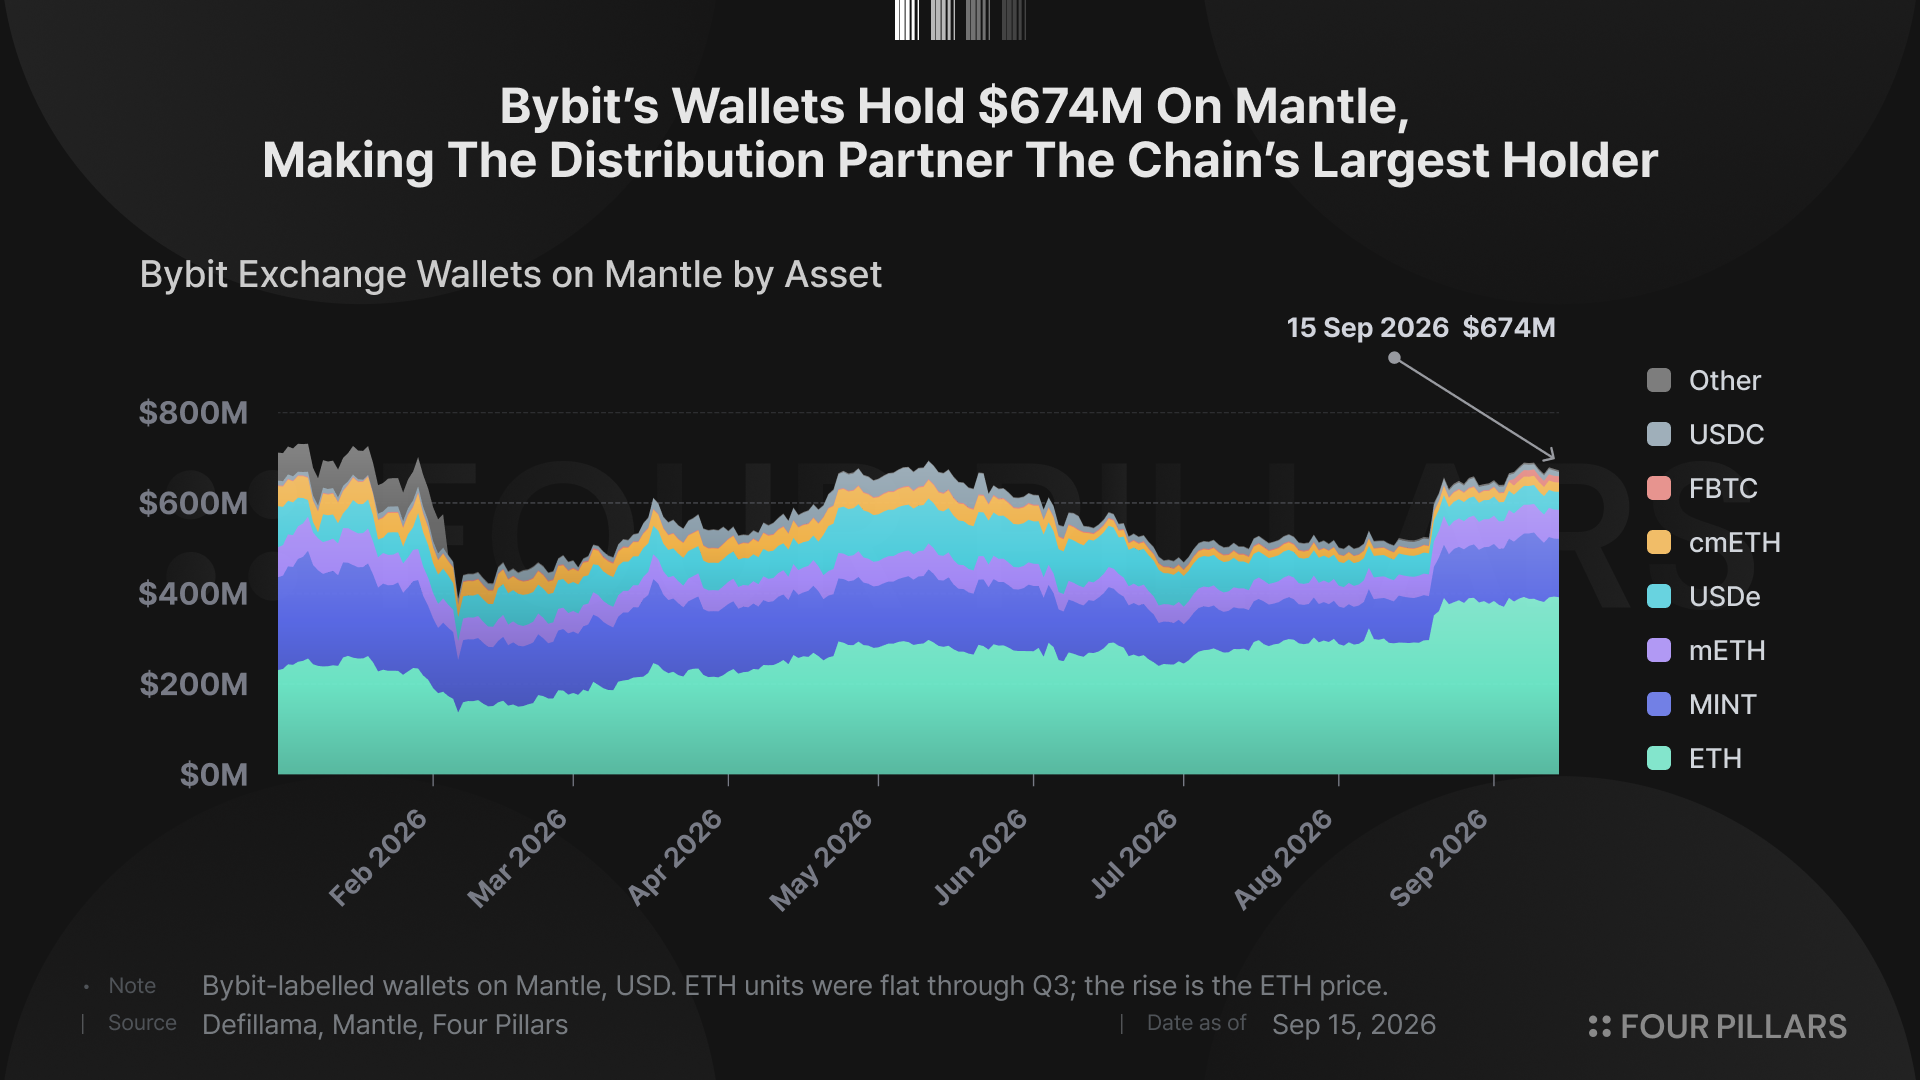
- 바이비트(Bybit)가 맨틀 내 지갑에 보유한 자산은 $674M으로 단일 주체 기준 네트워크 최대 규모다. 바이비트에서 맨틀 볼트(Mantle Vault)가 빠르게 성장한 데 이어, 3분기에는 거래소 계정 없이 온체인 지갑만으로 이용할 수 있는 별도의 디파이(DeFi) 볼트도 출시됐다.
맨틀이 내세우는 목표는 국경에 구애받지 않고 글로벌 자본시장에 접근할 수 있는 환경을 만드는 것이다. 이를 위해 맨틀은 전 세계 투자자의 자산 접근을 제한하는 요인을 세 가지로 나눈다. 거주 지역에 따라 이용할 수 있는 시장이 달라지고, 브로커나 투자 물량을 배정하는 기관은 누가 투자 기회를 얻을지를 결정하며, 정해진 거래시간은 투자자가 행동할 수 있는 시간을 제한한다. 맨틀은 8월 18일 브랜드 리뉴얼에서 이 세 가지를 네트워크가 해결해야 할 핵심 과제로 제시했고, 3분기의 제품 업데이트와 성장 역시 각각의 장벽을 낮추는 방향으로 이어졌다.
3분기에는 팍소스의 USDG가 맨틀에서 직접 발행되기 시작했고, 맨틀은 글로벌 달러 네트워크에 합류했다. MNT의 크로스체인 인프라는 체인링크 CCIP(Chainlink CCIP)로 이전했다. 스페이스X, 벤딩 스푼스, 저지 마이크스, 쉬인은 IPO 직후 토큰화 주식으로 추가됐고, 오픈스톡을 통해 상장 전 투자 기회도 열렸다. 바이비트에서 맨틀 볼트가 성장한 데 이어 별도의 디파이 볼트도 출시됐다. 8월 20일부터는 네트워크 재무지표와 스테이블코인, 토큰화 자산, 대출, DEX 활동을 블록웍스(Blockworks)의 공개 대시보드에서 확인할 수 있으며, 이하 주요 수치도 대부분 해당 대시보드에서 검증할 수 있다. 해당 대시보드 기준 9월 15일 맨틀의 토큰화 자산은 1,327개로, 연초 71개, 1년 전 4개에서 늘었으며, 이 가운데 유통 중인 자산가치는 $344M으로 1월 1일 대비 71% 증가했다.
1. 3분기 주요 업데이트

2. 국경의 제약을 넘어
첫 번째 장벽은 지역에 따른 제약이다. 실제 이용자 입장에서는 어떤 달러 자산을 보유할 수 있는지, 그리고 보유 자산을 어느 네트워크까지 옮길 수 있는지의 문제다. 맨틀의 스테이블코인 공급량은 3분기 동안 8.6% 증가한 $572M을 기록했다. 이 가운데 USDT0가 $458M으로 대부분을 차지하며, 전체 USDT0 유통량의 약 11%에 해당한다. 나머지는 에테나(Ethena)의 USDe, 온도(Ondo)의 USDY, USDC, 아고라(Agora)의 AUSD로 구성된다. L2Beat 기준 3분기 말 맨틀의 TVS(Total Value Secured)는 $1.45B로 석 달 동안 16.5% 증가했다. USDT0가 $445M으로 가장 큰 비중을 차지했고, 브리지된 ETH가 $406M으로 뒤를 이었다.
2.1 USDG로 확장된 결제 기반
3분기에 새롭게 추가된 달러 자산은 글로벌 달러(Global Dollar, USDG)다. USDG는 팍소스가 발행하며 싱가포르에서는 MAS 규제를 받고, 유럽에서는 MiCA 체계 아래 제공되는 스테이블코인이다. 컨트랙트는 8월 27일부터 맨틀에서 가동됐고, 9월 3일 공식 발표와 함께 맨틀도 글로벌 달러 네트워크의 파트너 체인으로 합류했다. 현재 글로벌 달러 네트워크에는 150개 이상의 기업이 참여하고 있으며 USDG 유통량은 약 $3.5B에 달한다.
맨틀 사업개발 및 제품 총괄 조슈아 청(Joshua Cheong)은 USDG 도입의 의미를 법정화폐가 하루 중 언제든 맨틀 네트워크 안팎으로 이동할 수 있게 된 데서 찾았다. 글로벌 달러 네트워크 역시 맨틀의 토큰화 펀드와 대출시장이 규제를 준수하는 달러 자산을 결제 수단으로 사용할 수 있게 됐다는 점을 강조한다. 특히 규제 인가를 받은 발행사가 브리지 토큰을 사용하는 대신 맨틀에서 USDG를 직접 발행하기로 했다는 점은 중요하다. 기관 발행사가 직접 발행을 결정하기 위해서는 네트워크 자체가 요구되는 규제·컴플라이언스 기준을 충족해야 하기 때문이다. 맨틀도 기관 발행을 위한 기반 중 하나로 체이널리시스 KYT(Chainalysis KYT)를 포함한 컴플라이언스 인프라를 제시하고 있다.
2.2 CCIP로 크로스체인 인프라 이전
MNT의 크로스체인 전송 인프라도 바뀌었다. 바이비트와 공동 구축한 슈퍼 포털(Super Portal)은 이더리움과 솔라나 사이의 MNT 전송을 담당하는 브리지다. 7월 9일부터 15일까지 레이어제로 OFT(LayerZero OFT)에서 체인링크 CCIP로 이전했으며, 이후 맨틀은 CCT(Cross-Chain Token) 표준을 기반으로 MNT의 전송 조건을 직접 관리할 수 있게 됐다. 체인링크의 2분기 리뷰에서도 해당 이전이 확인되며, 토큰 디렉터리에는 이더리움, 솔라나, 하이퍼EVM(HyperEVM)에서 MNT 풀이 운영 중인 것으로 나타난다.
정산 인프라만 놓고 보면 맨틀이 말하는 ‘국경 없는 접근’은 두 가지 변화로 구체화된다. 규제 체계 안에서 발행되는 USDG를 맨틀에서 직접 사용할 수 있게 됐고, MNT는 맨틀이 직접 관리하는 전송 체계를 통해 세 개 체인을 오갈 수 있게 됐다.
3. 중개자의 제약을 넘어
두 번째 장벽은 투자 기회에 대한 접근을 결정하는 중개자다. 브로커, 투자 물량을 배정하는 기관, 거래소 계정 등이 여기에 해당한다. 3분기에는 과거 이런 중개자를 거쳐야 했던 세 가지 영역을 온체인 지갑에서 직접 이용할 수 있게 됐다. xStocks를 통한 토큰화 주식, 오픈스톡을 통한 상장 전 투자, 그리고 바이비트에서 성장한 맨틀 볼트에 이어 출시된 별도의 디파이 볼트다.
3.1 Pre IPO 투자부터 토큰화 주식까지
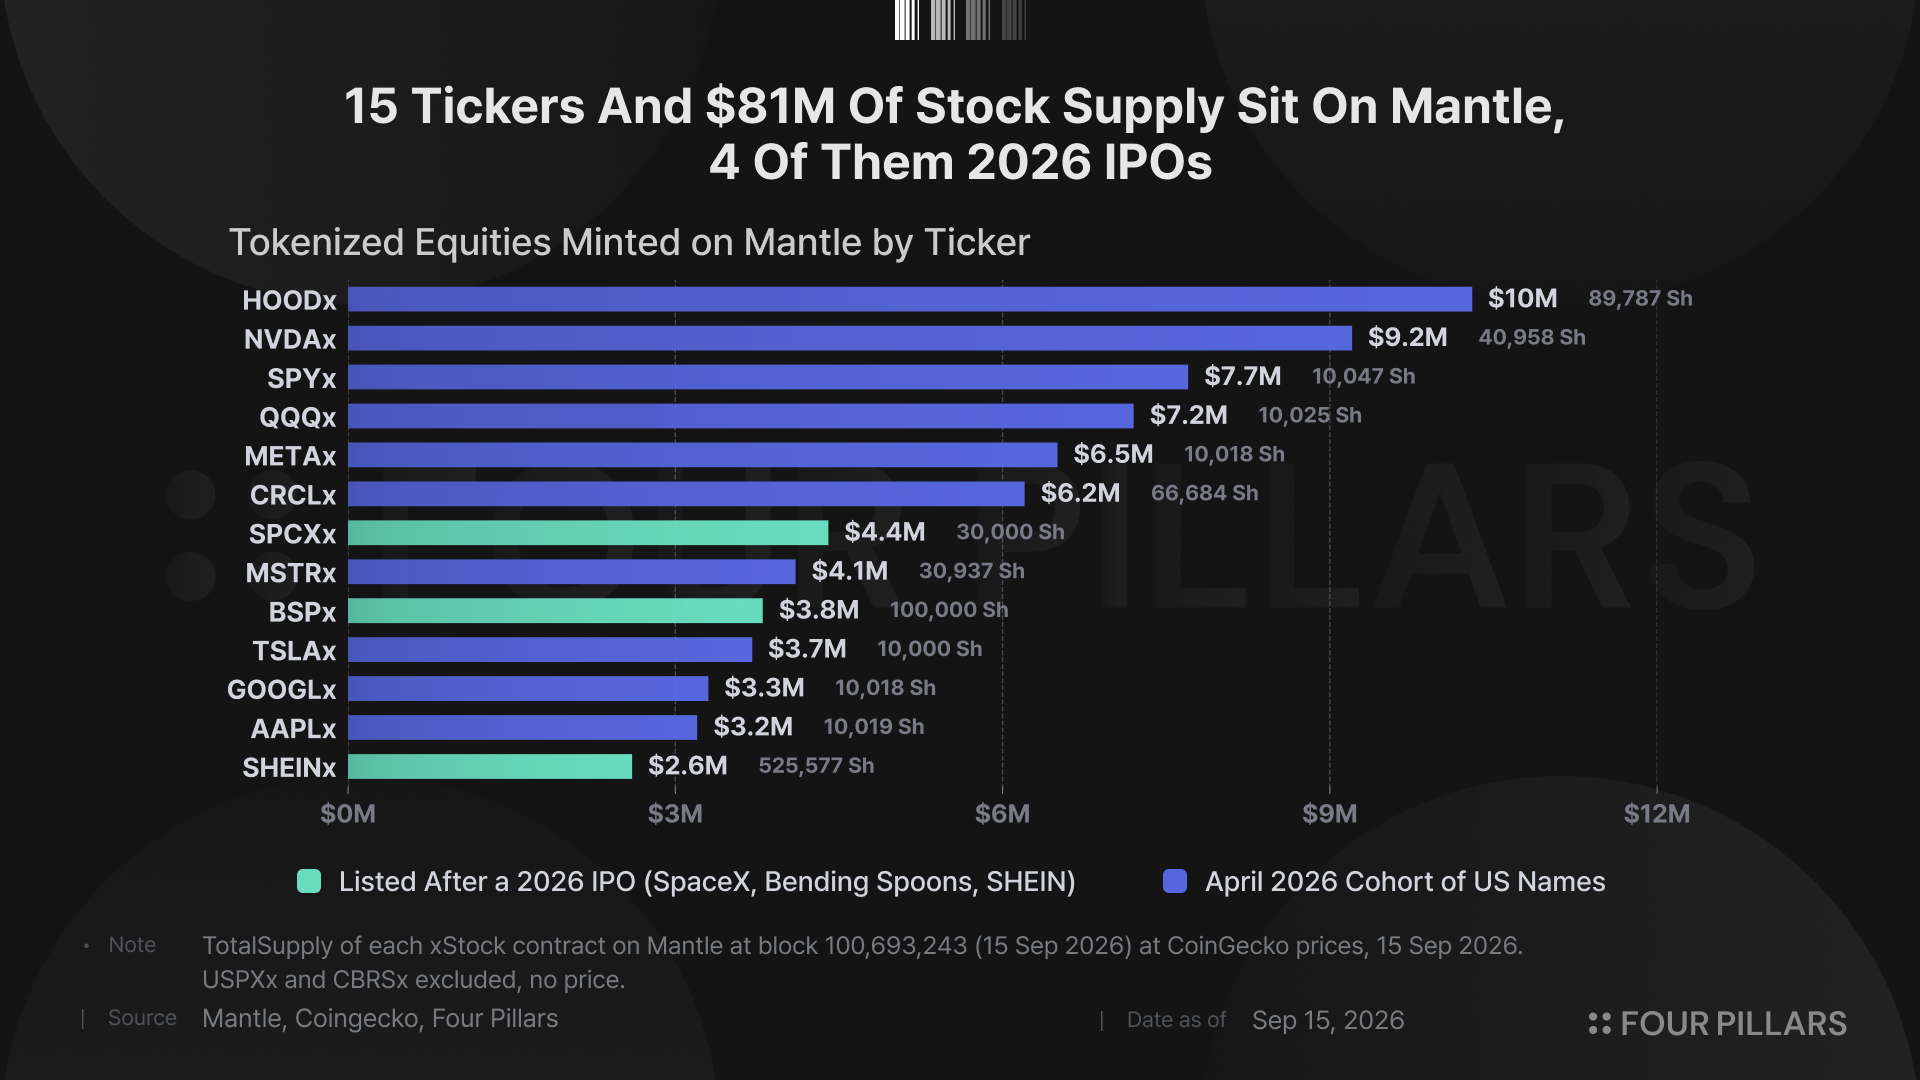
스페이스X는 6월 19일, 프랭클린템플턴(Franklin Templeton)의 미국 주식지수 상품은 6월 23일, 벤딩 스푼스는 7월 7일, 저지 마이크스는 7월 24일, 쉬인은 9월 4일 맨틀에 추가됐다. 모두 기초자산의 IPO 또는 상품 출시 이후 수일 내에 토큰화된 사례다. 맨틀 메인넷의 컨트랙트를 직접 확인하면 SPCXx 30,000개, BSPx 100,000개, JMKEx 152,356개, SHEINx 525,577개 등 실제 발행 물량이 온체인에 존재한다.
다만 이들 몇 개 종목은 전체 토큰화 주식 라인업의 일부에 불과하다. 블록웍스 기준 9월 15일 현재 맨틀에서 가격이 집계되는 토큰화 주식은 743개에 달하고, rwa.xyz에서도 730개가 넘는 xStocks 컨트랙트가 확인된다. 1년 전 맨틀에 존재하던 토큰화 자산이 종류를 불문하고 4개에 불과했다는 점을 감안하면 공급 측면에서는 큰 폭의 확장이 이뤄졌다. 유통은 플럭시온(Fluxion), 머천트 모(Merchant Moe), 바이비트를 통해 이뤄지며, 바이비트는 4월부터 맨틀 네트워크를 통한 xStocks 입출금을 지원하고 있다.
폴리노미얼(Polynomial)이 개발한 오픈스톡은 접근 범위를 상장 전 단계까지 넓힌다. 오픈스톡은 7월 2일 맨틀에서 프리IPO 볼트를 출시했다. 투자자는 USDT0를 예치하고 자신이 배정받은 투자 지분에 대한 권리를 나타내는 토큰을 받는다. 실제 주식은 외부감사를 받는 지정 SPV가 보유하며, 해당 기업이 상장하면 최종 회수금액을 기준으로 토큰을 상환한다.
첫 번째 상품은 광통신 모듈 업체 중지이놀라이트(Zhongji Innolight)였다. 폴리노미얼은 당시 이 회사를 기업가치 $197B 규모로 소개했다. 맨틀에 따르면 7월 30일까지 수일 만에 해당 볼트에 $9.3M이 유입됐고, 첫날 예치금의 절반 가까이가 맨틀을 통해 들어왔다. 오픈스톡이 Pre IPO 투자 기회를 제공한다면, 상장 이후에는 xStocks와 플럭시온이 그 역할을 이어간다. 투자자는 같은 지갑에서 토큰화 주식을 보유하고 플럭시온을 통해 24시간 거래할 수 있다. 결과적으로 맨틀은 상장 전 투자부터 상장 이후 유통시장 거래까지 하나의 온체인 환경에서 연결하는 구조를 갖추게 됐다.
3.2 확장되고 있는 유통 채널
다음 과제는 빠르게 늘어난 상품 공급을 실제 거래로 연결하는 것이다. 블록웍스에 따르면 발행사가 맨틀에 민팅한 주식 토큰의 총가치는 약 $4.0B에 달하지만, 실제 투자자 지갑에 유통된 규모는 $4.5M에 그친다. rwa.xyz 역시 투자자 지갑에 분산된 자산가치를 $4.5M으로 집계하고 있으며, 최근 30일간 맨틀의 RWA 보유자 수는 18% 증가한 3,973명을 기록했다. 현재는 이용 가능한 상품 공급이 실제 수요를 크게 앞서고 있다. 바이비트가 xStocks 거래를 온체인으로 더 많이 연결하면서 실제 유통량과 보유자 수가 함께 증가하는지가 4분기 핵심 지표가 될 것이다.
바이비트의 맨틀 내 지갑에는 이미 ETH, MNT, 스테이블코인 등을 합쳐 $674M이 보관돼 있다. 단일 주체 기준 맨틀에서 가장 많은 자산을 보유하고 있는 만큼, xStocks를 실제 온체인 수요로 연결하는 과정에서도 바이비트의 역할이 중요하다.
바이비트에서 제공되는 중앙화금융(CeFi) 상품인 맨틀 볼트는 출시 한 달 만에 $100M을 유치했다. 맨틀은 이 성장세를 바탕으로 8월 25일 별도의 디파이 볼트를 출시했다. 바이비트 계정 없이 온체인 지갑만으로 이용할 수 있으며, CIAN이 운용 전략을 구성하고 그로브(Grove)가 자금을 스카이 세이빙스 레이트(Sky Savings Rate)에 배분하며 플럭시온이 이용자용 프런트엔드를 제공한다. USDC와 USDT0를 예치할 수 있고, 비수탁형·무레버리지 구조로 운용된다. 출시 인센티브로는 5.14M GROVE가 배정됐다. 맨틀의 이자 수익 상품을 거래소 계정 없이 이용할 수 있게 된 것은 이번이 처음이다.
4. 거래시간의 제약을 넘어
세 번째 장벽은 시간이다. 맨틀이 여기서 말하는 제약은 단순히 언제 사고팔 수 있느냐에 그치지 않는다. 시장이 닫혀 있는 동안에도 거래가 가능한지, 그리고 거래하지 않는 동안 보유 자산에서 계속 수익이 발생하는지까지 포함한다.
SHEINx는 9월 1일 홍콩 증시에 상장된 뒤 9월 4일 플럭시온 AMM에 추가됐으며, 이후 홍콩 증시가 문을 닫은 시간에도 거래되고 있다. 플럭시온은 AMM과 RFQ 방식의 체결을 함께 제공한다. 평소에는 AMM 풀이 상시 유동성을 제공하고, 대형 주문은 별도 호가를 받아 체결할 수 있는 구조다. 맨틀은 이를 ‘아토믹 RFQ(atomic RFQ)’라고 부른다.
모든 xStocks에는 별도의 보상 체계도 적용된다. 거래, 보유, 유동성 공급에 대해 xPoints와 총 1M Fluxion Points가 배정된다. 맨틀은 8월 이를 단순히 주식을 토큰화해 상장하는 데서 끝나는 것이 아니라, 보유하거나 거래하고 유동성을 공급하는 과정에서도 보상이 발생하도록 만드는 단계라고 설명했다.
여기서 중요한 것은 자산이 24시간 거래되는 것만이 아니다. 보유하는 동안에도 자본이 계속 수익을 낸다는 점이 두 번째 축이다. 맨틀은 7월 17일 네트워크에서 운용 중인 토큰화 액티브 전략 자산이 $116.4M으로, RWA Foundation 기준 전체 체인 가운데 3위라고 밝혔다. 또한 맨틀 내 RWA 자산가치의 96%가 이자 또는 운용 수익이 발생하는 자산이라고 설명한다.
rwa.xyz의 자산 구성도 같은 흐름을 보여준다. MI4 인덱스 펀드, CCIP를 통해 연결된 운용전략, USDY 등이 수익 발생 자산에 해당하고, AUSD와 xStocks는 그렇지 않은 자산에 해당한다. 블록웍스가 집계한 실제 유통 RWA $344M의 구성도 비슷하다. MI4 펀드가 $149M, 에테나와 메이플(Maple)의 이자 수익형 스테이블코인이 $141M, 국채 상품이 $29M, 토큰화 금이 $21M을 차지한다. 전통시장이 문을 닫은 뒤에도 맨틀 위 자본의 상당 부분은 계속 수익을 내고 있다. 맨틀이 말하는 ‘거래시간의 제약을 넘는다’는 의미에는 이 부분도 포함된다.
예측시장처럼 애초에 정해진 거래시간이 없는 시장도 있다. 맨틀 기반 예측시장 인사이트X(InsightX)는 7월 7일 일간 거래대금이 사상 최고치인 $23M을 기록했다고 밝혔고, 7월 15일에는 출시 한 달 만에 누적 네트워크 거래대금 $500M을 넘어섰다. 모든 예측시장 결과는 맨틀에서 수초 내 정산된다.
정리하면 맨틀은 홍콩 증시가 닫힌 뒤에도 거래되는 토큰화 주식, 24시간 수익이 발생하는 온체인 자산, 계속 거래되고 정산되는 예측시장을 하나의 네트워크 안에 구축하고 있다. 거래시간의 제약에 대한 맨틀의 답은 24시간 열려 있는 온체인 시장이다.
5. 4Q26 전망
맨틀의 핵심 자문역이자 바이비트 현물사업을 총괄하는 에밀리 바오(Emily Bao)는 상반기 리뷰에서 맨틀이 토큰화 자산 시장을 바라보는 관점을 한 문장으로 정리했다.
“앞으로 중요한 것은 누가 가장 많은 자산을 토큰화하느냐가 아니라, 누가 그 자산을 중심으로 실제 시장을 만들어내느냐다.”
3분기에는 그 시장을 만들기 위한 기반이 상당 부분 갖춰졌다. 규제 체계 안에서 발행되는 달러가 들어왔고, 크로스체인 인프라는 CCIP로 이전됐다. 700개가 넘는 토큰화 주식을 이용할 수 있게 됐으며, 오픈스톡을 통해 상장 전 투자 기회도 열렸다. 거래소 계정 없이 이용할 수 있는 디파이 볼트도 추가됐다.
이제 토큰화 주식 주변에 실제 거래시장이 만들어질 수 있는지는 더 이상 가정으로만 볼 필요가 없다. 로빈후드 체인은 6월 주식 토큰을 핵심 자산으로 내세우며 출시됐다. 이후 폰스(Pons), long.xyz 같은 런치패드에서 주식 토큰과 페어된 밈코인을 발행할 수 있게 되자 DEX 거래대금이 급증했다. 7~8월 주간 $3B~$4.6B 수준이던 거래대금은 8월 31일이 포함된 주에 $11.4B, 그다음 주에는 $13.1B까지 늘었다. 한 주 동안 발생한 수수료만 $132M에 달했고, 폰스 한 곳이 8월 중순 이후 벌어들인 수수료도 $121M에 이른다. 체인 TVL 역시 7월 초 0에서 $930M까지 증가했다.
xStocks가 처음 상장된 솔라나에서도 같은 방향의 변화가 나타났다. 9월 15일 기준 솔라나의 xStocks 규모는 $450M으로 3분기 동안 32% 증가했고, 1년 전보다 6배 가까이 커졌다. 전체 토큰화 주식 시장 규모는 현재 약 $2.8B다. 최근 가장 빠르게 성장한 두 생태계의 공통점은 토큰화 자산을 발행하는 데서 끝나지 않고, 그 자산을 중심으로 실제 거래시장이 형성됐다는 점이다.
맨틀은 700개가 넘는 토큰화 주식을 갖추고, 오픈스톡을 통한 프리IPO 투자도 이미 가동한 상태로 4분기에 들어간다. 여기에 맨틀 내 지갑에 $674M의 자산을 보유한 바이비트라는 대형 유통 파트너도 있다. 같은 기간 로빈후드 체인과 솔라나가 보여준 것은 분명하다. 토큰화 주식을 공급하는 것만으로는 충분하지 않고, 그 자산을 중심으로 실제 시장이 형성되는 순간 거래대금이 빠르게 늘어날 수 있다는 점이다.
따라서 4분기에서 확인해야 할 것은 에밀리 바오가 말한 문장의 후반부다. 맨틀이 이미 확보한 자산과 유통망을 실제 거래시장으로 전환할 수 있는지가 핵심이다. 10월 6일 토큰2049 싱가포르에서 열리는 Mantle RWA Day에는 프랭클린템플턴과 체인링크도 참여할 예정이며, 맨틀이 다음 단계의 시장 구조를 어떻게 구체화할지 확인할 첫 번째 자리가 될 것이다.
본 보고서는 Mantle의 후원을 받은 저자의 독립적인 연구를 바탕으로 작성되었습니다. 본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.


