
목차

관련 프로젝트

Key Takeaways
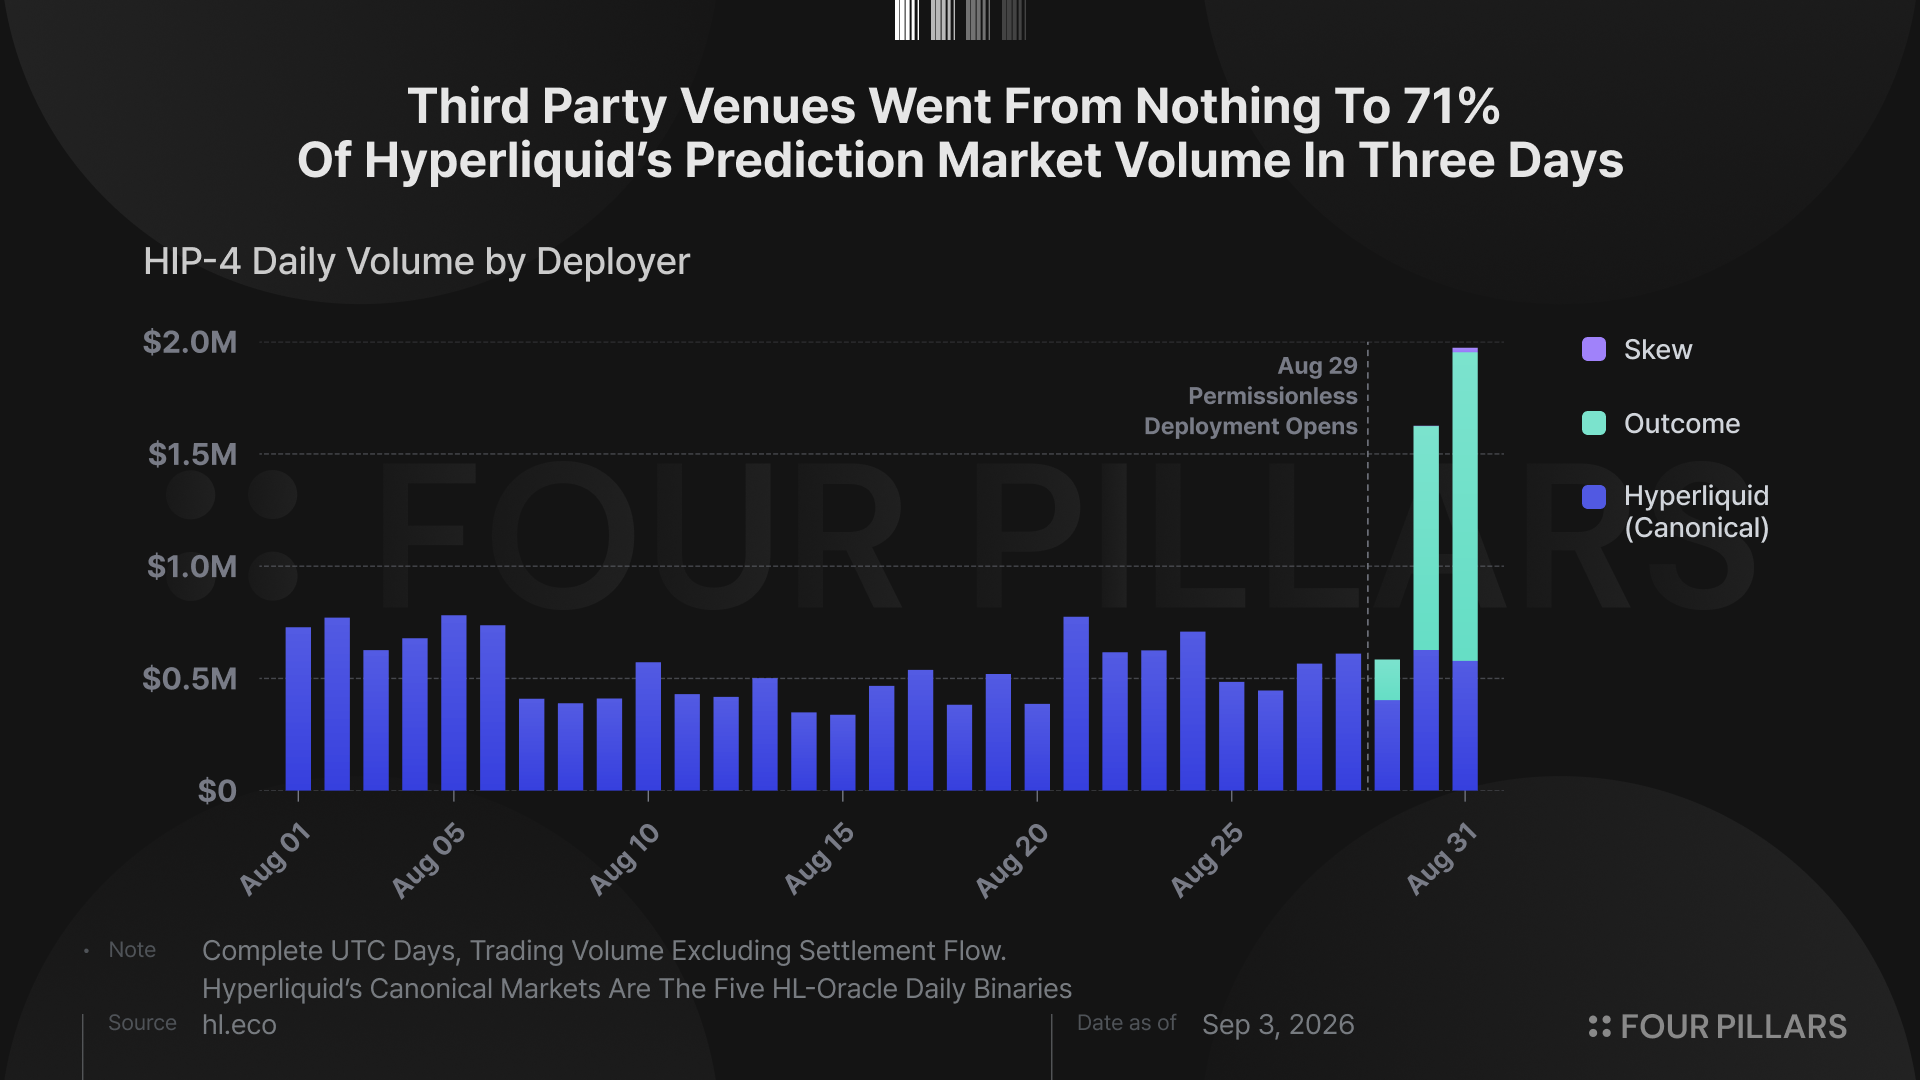
- 8월 29일 퍼미션리스 마켓 배포(permissionless deployment)가 도입된 이후 HIP-4 거래대금은 8월 일평균 $545,000에서 31일 $1.97M까지 증가했다. 같은 날 아웃컴(OutcomeXYZ)이 전체 거래대금의 70%를 차지했다.
- 하이퍼리퀴드(Hyperliquid)의 이벤트 계약은 자체 검증인이 3초마다 게시하는 가격을 기준으로 정산되며, 무기한 선물과 HIP-3 포지션도 같은 계정에서 운용할 수 있다. 따라서 동일한 마크가격을 기초로 한 이진형 계약으로 무기한 선물 포지션을 헤지할 수 있다. 칼시(Kalshi)와 폴리마켓(Polymarket)은 제공하기 어려운 구조다.
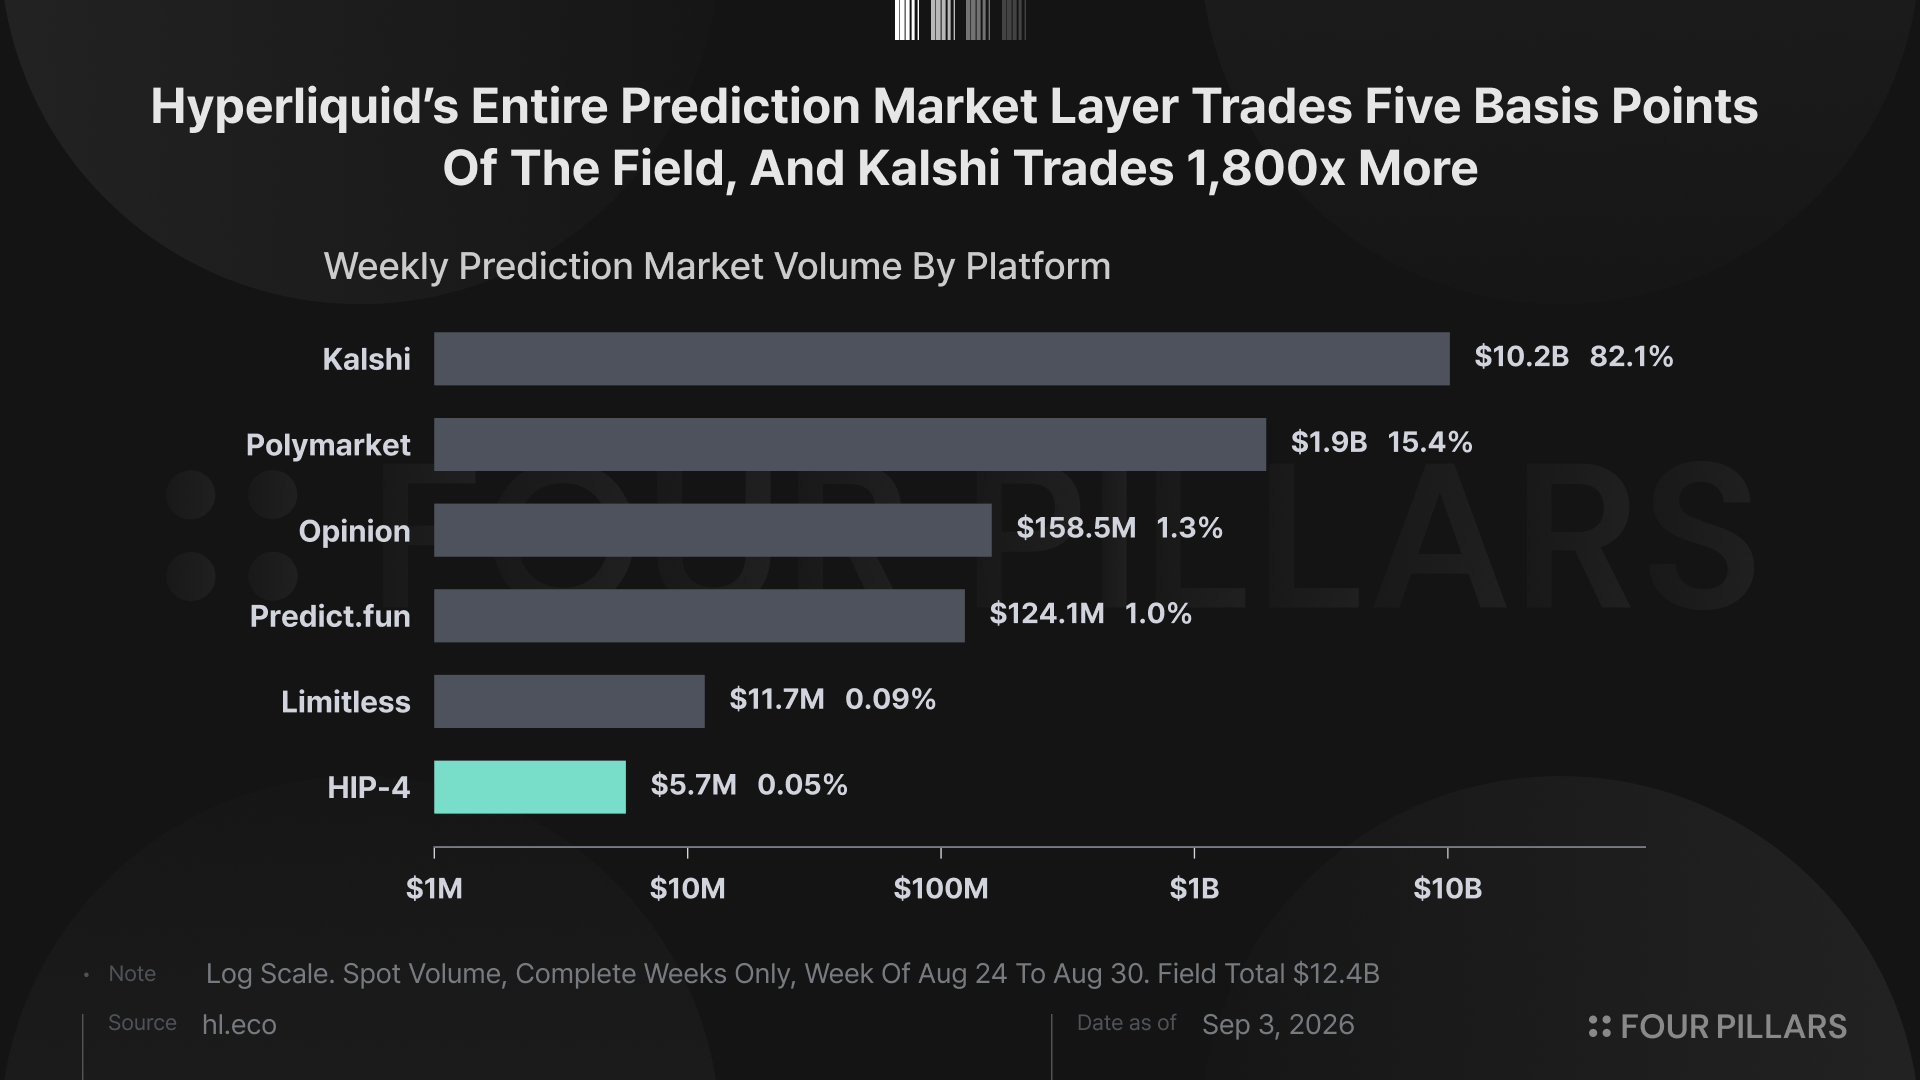
- 가장 큰 추가 성장 여력은 스포츠다. HIP-4는 월드컵이 진행된 39일 동안 $189.5M의 거래대금을 기록하며 전체 월드컵 예측시장 거래대금의 약 3%를 차지했다. 평시 예측시장 점유율이 0.05% 수준이라는 점을 감안하면 스포츠의 기여도가 두드러진다.
- 마켓 배포는 퍼미션리스로 전환됐지만 미국에서 어떤 상품을 제공할 수 있는지는 여전히 규제에 달려 있다. 현재 HIP-4에 상장된 상품 중 CFTC의 도박 관련 심사 대상은 없으며, 스포츠가 추가될 경우 처음으로 해당 규제가 적용된다. 반면 주식 및 지수 등 증권을 기초로 한 상품은 CFTC보다 SEC 관할 여부가 핵심 쟁점이다.
1. 퍼미션리스 마켓 배포 직후 거래대금 3배 증가
HIP-4의 8월 첫 28일 일평균 거래대금은 $545,000이었으며, 하루 거래대금도 한 번도 $781,000을 넘지 못했다. 그러나 8월 29일부터 승인된 상품 유형에 한해 별도 허가 없이 마켓을 배포할 수 있게 되면서 거래대금이 빠르게 늘었다. 8월 30일 $1.63M, 31일 $1.97M을 기록했고, 최근 24시간 기준으로는 $2.75M까지 증가했다. 일간 활성 트레이더는 1,256명에서 1,841명으로 늘었고, 하루 20개 안팎이던 신규 계정도 229개까지 증가했다.
수개월 동안 0이었던 프로토콜 수수료도 8월 15일부터 부과되기 시작했다. 수수료 수익은 마켓 배포자와 하이퍼리퀴드 프로토콜이 절반씩 나눠 갖는다. 일간 수수료 수익은 8월 25일 $339에서 30일 $1,422로 증가했으며, 거래대금 대비 실효 수수료율은 8.75bp다.
2. 아웃컴 점유율 85%, 선점 효과보다 큰 변수는 리베이트
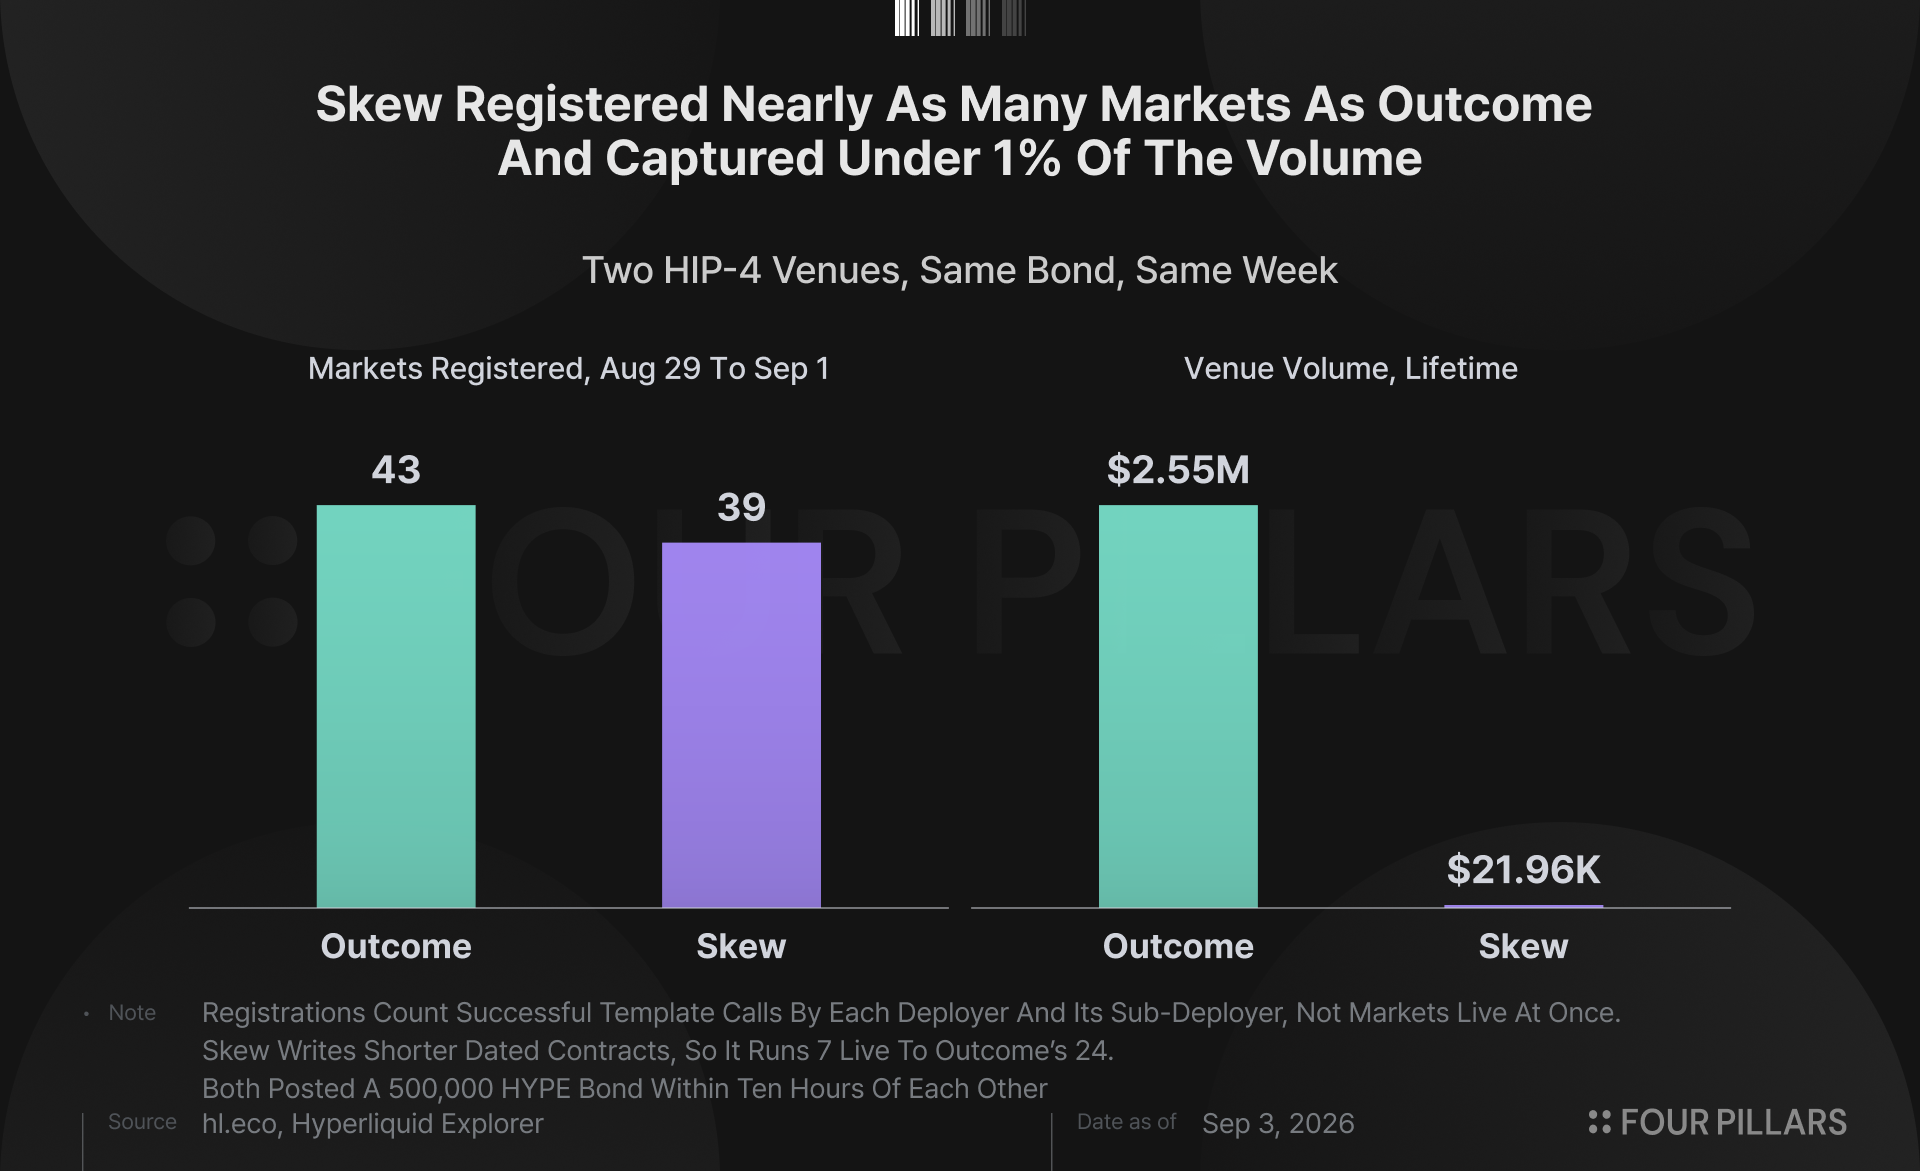
아웃컴과 스큐(Skew)는 모두 500,000 HYPE를 보증금으로 예치하고, 검증인이 허용한 동일한 7개 계약 유형 안에서 마켓을 운영한다. 스큐는 39개, 아웃컴은 43개 마켓을 상장했다. 상장 수 자체는 큰 차이가 없다.
다만 스큐는 만기가 짧은 계약을 주로 상장해 동시에 거래되는 마켓이 7개인 반면, 아웃컴은 24개를 운영한다. 최근 24시간 거래대금 점유율은 아웃컴이 85%, 스큐가 1%다.
가장 큰 차이는 아웃컴의 $1M 규모 거래 보상 프로그램이다. 매월 최소 $200,000을 지급하며, 어떤 프론트엔드를 통해 거래하더라도 한 번의 체결에서 매수자와 매도자 모두 보상을 받는다. 보상은 USDC로 매일 지급되며, 출시 후 4일 동안 1,104개 지갑에 총 $26,594가 배분됐다.
거래대금 $1당 약 1센트, 즉 약 1%의 리베이트가 지급되는 셈이다. 8.75bp의 거래 수수료를 크게 웃돈다. 따라서 현재 아웃컴 거래대금 가운데 상당 부분은 인센티브 효과를 감안해서 볼 필요가 있다.
그렇다고 거래 자체를 무시하기도 어렵다. 8월 28일까지 거래가 전혀 없었던 주식과 원자재, 연준(Fed) 관련 마켓이 불과 며칠 만에 HIP-4 전체 거래대금의 38%까지 늘었다. 인센티브가 수요를 만들었지만, 실제로 새로운 상품군에 거래가 활성화되기 시작한 것도 사실이다.
3. 현재 사업자별 차별화는 정산 방식에서 갈린다
HIP-4는 모든 마켓에 동일한 가격 데이터를 사용하도록 강제하지 않으며, 어떤 가격을 최종 정산 기준으로 사용할지는 각 마켓 배포자가 선택한다.
하이퍼리퀴드가 직접 운영하는 마켓은 자체 프로토콜 오라클을 기준으로 정산한다. 각 검증인은 8개 현물 거래소 가격의 가중 중앙값을 계산해 제출하고, 프로토콜은 다시 검증인들의 제출값을 스테이크 비중에 따라 가중해 최종 가격을 산출한다. 가격은 3초마다 갱신된다.
아웃컴은 현재 운영 중인 27개 마켓 모두를 하이퍼리퀴드 무기한 선물의 마크가격(mark price)을 기준으로 정산한다. 정산 가격은 1~3초 동안 관측한 값을 사용한다. 이 가운데 10개 기초자산은 TradeXYZ가 배포한 HIP-3 자산이다. 해당 자산의 오라클 가격은 HIP-3 배포자가 직접 게시하며, 장중 가격이 50% 이상 움직일 때만 검증인의 별도 검토가 이뤄진다.
반면 스큐의 지수형 상품은 피스(Pyth)가 제공하는 가격을 90초 동안 관측해 정산에 사용한다. 결국 같은 HIP-4 위에서 마켓을 운영하더라도 어떤 가격을 기준으로 결과를 확정하느냐가 사업자별 상품 설계의 중요한 차이가 된다.
4. 통합 계정 구조는 칼시, 폴리마켓 대비 구조적 우위
하이퍼리퀴드의 코어 무기한 선물과 HIP-3 전체 미결제약정(open interest, OI)은 약 $13.6B, 일간 거래대금은 약 $7.7B에 달한다. 이 포지션들은 모두 HIP-4 이벤트 계약과 같은 계정에서 운용된다. 별도 증권계좌로 자금을 송금하거나 USDC를 폴리곤(Polygon)으로 브리지할 필요 없이 계정 내 이체만으로 자금을 옮길 수 있다.
여기에 헤지 측면의 장점이 더해진다. 예를 들어 BTC 무기한 선물 롱 포지션을 보유한 투자자는 BTC가 특정 가격에 도달하는지를 거래하는 원터치 계약(one-touch contract)을 함께 매수할 수 있다. 두 상품이 동일한 BTC 마크가격(mark price)을 기준으로 정산되기 때문에 거래소 간 가격 차이에서 발생하는 베이시스 리스크(basis risk)가 없고, 헤지 비용도 계약 매수 시 지급하는 프리미엄으로 사전에 확정된다. TradeXYZ의 주식 무기한 선물과 동일한 xyz 마크가격을 기초로 한 이진형 계약도 같은 방식으로 활용할 수 있다. 칼시(Kalshi)와 폴리마켓(Polymarket)은 무기한 선물을 제공하지 않기 때문에 이러한 장점을 유저들에게 제공할 수 없다.
남은 변수는 증거금 효율이다. HIP-4 이벤트 계약은 현재 전액 담보 방식으로 거래되며 레버리지나 강제청산이 없다. 다만 이 포지션이 다른 포지션과 증거금 측면에서 상계되는지는 하이퍼리퀴드 문서만으로 명확하지 않다. HIP-4 문서에서는 포트폴리오 마진(portfolio margin) 기능이 이벤트 계약까지도 확장될 수 있다고 설명하는 반면, 포트폴리오 마진 문서에는 적용 대상이 현물, 무기한 선물, 모든 HIP-3 마켓으로만 명시돼 있고 HIP-4는 언급되지 않는다. 향후 다른 하이퍼코어(HyperCore) 자산군까지 지원할 예정이라는 설명만 있다.
그 이유는 공개되지 않았다. 다만 이진형 계약의 특성상 기존 마진 시스템에 편입하기가 쉽지 않은 것으로 추정된다. 무기한 선물은 기초자산 가격에 따라 손익이 연속적으로 변하지만, 이진형 계약은 특정 가격을 기준으로 최종 지급액이 0 또는 1로 결정된다. 특히 만기와 행사가격에 가까워질수록 작은 가격 변화에도 계약 가치가 크게 움직일 수 있고, 유동성이 얕은 마켓에서는 이 문제가 더 커진다.
따라서 헤지 목적의 이진형 계약이 실제로 무기한 선물의 증거금 부담을 줄여주는지가 핵심이다. 이것이 가능해지면 HIP-4는 별도의 담보를 추가로 묶어야 하는 비싼 헤지 수단에서 일상적으로 활용할 수 있는 헤지 수단으로 바뀔 수 있다. 다만 현재 포트폴리오 마진은 계정가치 $25M 미만에만 적용돼 가장 큰 규모의 계정은 제외된다.
현재 HIP-4 거래대금은 같은 계정에서 발생하는 무기한 선물 거래대금의 약 3bp에 불과하다. 단기 이진형 계약은 만기마다 새로운 계약으로 다시 헤지해야 하기 때문에 포지션을 유지하는 과정에서 반복적으로 거래가 발생한다. 단순 예시로 전체 미결제약정의 1%를 가격 10센트 수준의 테일 헤지 계약으로 전액 보호한다고 가정하면, 한 차례 롤오버마다 약 $13.6M의 프리미엄 거래가 발생한다. 이를 매주 반복하면 투기성 거래를 전혀 가정하지 않아도 하루 약 $2M의 거래대금이 추가될 수 있다.
이 수요는 규제 측면에서도 가장 방어하기 쉽다. 가격 변동 위험을 관리하는 것은 애초에 미국 상품거래법(Commodity Exchange Act, CEA)이 파생상품에 부여한 본래 기능이기 때문이다.
5. 가장 큰 성장 기회는 스포츠, 재개에는 검증인 표결 필요
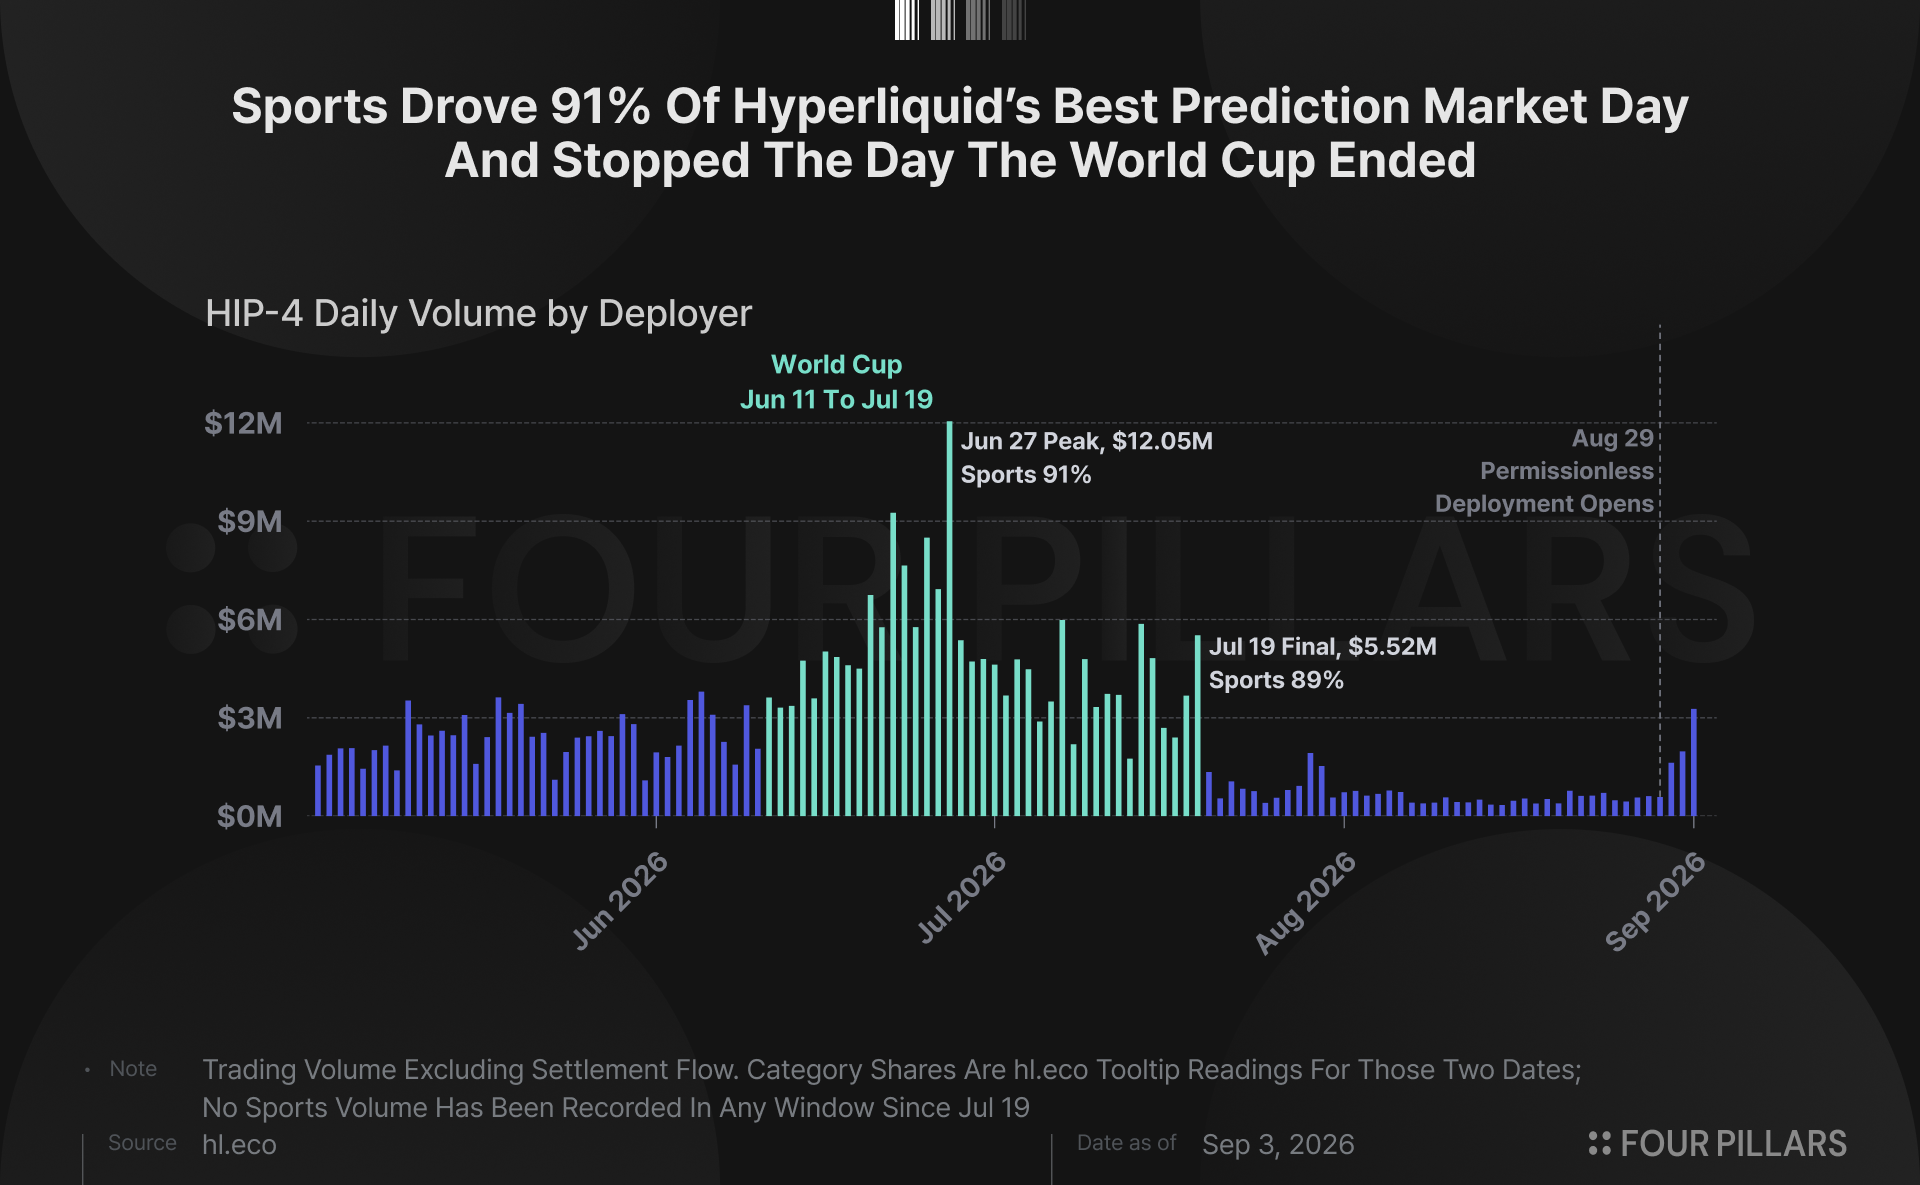
HIP-4는 6월 11일부터 7월 19일까지 39일간 진행된 월드컵 기간에 총 $189.5M의 거래대금을 기록했다. 대회 종료 이후 일평균 거래대금 $684,000과 비교하면 7.1배 높은 수준이다. 역대 최대 거래일인 6월 27일에는 전체 $12.05M 가운데 91%가 스포츠에서 발생했다. 월드컵 결승전 당일에도 전체 $5.52M의 89%가 스포츠였다. 같은 기간 전체 예측시장의 월드컵 관련 거래대금은 $5.81B이었다. 이를 기준으로 보면 HIP-4가 가져간 비중은 약 3%다. 반면 8월 24일 주간 기준 전체 예측시장 거래대금에서 HIP-4의 점유율은 0.05%에 불과했다.
필자는 월드컵 기간의 거래대금을 HIP-4 스포츠 시장의 잠재력을 보여주는 보수적인 기준치로 본다. 당시 HIP-4는 출시된 지 불과 4개월이었고, 모든 마켓을 하이퍼리퀴드가 직접 상장했으며 아웃컴이나 스큐 같은 외부 사업자도 없었고, 거래 인센티브나 별도의 유통 채널도 없었기 때문이다.
한편 월드컵 종료 후 스포츠 거래는 완전히 사라졌다. 기존 마켓이 정산된 뒤 상장이 종료됐고, HIP-4 일평균 거래대금도 다시 $545,000 수준으로 낮아졌다.
스포츠 마켓을 다시 상장하려면 검증인의 승인이 필요하다. 현재 승인된 계약 유형 가운데 스포츠를 지원하는 것은 없으며 관련 거버넌스 제안도 아직 올라오지 않았다. NFL과 NBA 시즌 개막을 앞두고 스포츠 마켓을 다시 허용하는 표결이 진행되는지가 단기적으로 가장 중요한 변수다.
6. 예측시장에는 별도 법적 심사 기준이 적용된다
도드-프랭크법(Dodd-Frank Act)의 특별 규정은 제외상품(excluded commodity)을 기초로 한 이벤트 계약에 적용된다. 불법 행위, 테러, 암살, 전쟁 또는 도박과 관련된 계약을 제한하고, 미국 상품선물거래위원회(CFTC)가 공익에 반한다고 판단하는 계약의 상장을 막을 수 있도록 한다. 이 기준은 CFTC 규정 40.11에 명시돼 있다. CFTC는 지난 6월 gaming의 범위를 구체적으로 정의하고, 어떤 경우에 계약이 이러한 행위와 ‘관련된 것’으로 보는지를 명확히 하기 위한 개정안을 제시했다.
무기한 선물에는 이와 동일한 별도 심사 절차가 없다. CFTC가 5월 29일 발표한 정책 성명에 따르면 새로운 형태의 무기한 선물은 Regulation 40.3에 따른 일반적인 상품 심사를 통해 개별적으로 검토된다.
중요한 점은 이 규제가 HIP-4의 모든 마켓에 동일하게 적용되지 않는다는 것이다. 무엇을 기초로 한 계약인지에 따라 적용되는 규제가 달라진다.
현재 상장된 크립토 이진형 계약 18개는 일반 상품의 가격 변동을 기초로 하며, 법률상 excluded commodity를 기초로 한 이벤트 계약에 해당하지 않는다. 따라서 CFTC 규정 40.11의 특별 심사 대상에서 벗어난다. 다만 이진옵션을 미국 이용자에게 제공하려면 여전히 등록된 거래소를 통해야 한다.
전통금융 자산을 기초로 한 17개 마켓도 다시 나뉜다. 이 가운데 금, 은, WTI 원유를 기초로 한 4개 마켓은 크립토 상품과 마찬가지로 해당 특별 심사의 직접적인 대상이 아니다.
나머지 13개는 증권을 기초로 한다. S&P 500, 나스닥100을 합성한 지수, 라운드힐 메모리 ETF(Roundhill Memory ETF), 그리고 스페이스X(SpaceX), SK하이닉스, 네비우스(Nebius), 샌디스크(SanDisk) 등 개별 종목이 포함된다. 증권 또는 복수 증권을 기초로 한 옵션은 스왑(swap)의 정의에서 제외되며 미국 증권거래위원회(SEC)의 전속 관할에 속한다. SEC는 지난 1월 28일 이 해석을 재확인했고, 6월 18일에는 CFTC와 함께 관련 규정에 대한 의견수렴 절차를 시작했다.
결국 현재 HIP-4에 상장된 마켓 가운데 CFTC의 도박 관련 심사에 직접 걸리는 상품은 없다. 스포츠가 추가될 경우 처음으로 이 문제가 현실화된다.
7. 미국은 규제 완화, 아시아는 규제 강화
스포츠는 칼시의 2025년 매출 가운데 약 90%를 차지했다. 동시에 현재 예측시장에서 규제 논쟁이 가장 치열한 상품도 스포츠다. CFTC가 6월 공개한 규정안에서 스포츠를 143차례 언급한 반면, 디지털자산은 한 번도 언급하지 않은 이유다. 칼시가 $22B의 기업가치를 인정받는 배경도 상품 자체보다는 미국 이용자에게 해당 상품을 합법적으로 제공할 수 있는 라이선스와 규제 지위에 있다고 볼 수 있다.
미국의 규제 환경은 점차 우호적으로 바뀌고 있다. 미국 제3연방항소법원은 지난 4월 칼시의 이벤트 계약에 대해 연방법이 주(州) 도박법보다 우선한다고 판단했다. CFTC 역시 이 관할권을 지키기 위해 5개 주와 소송을 진행하고 있다. 도널드 트럼프 대통령은 8월 19일 CFTC가 하이퍼리퀴드의 미국 진출을 위해 작업 중이라고 밝혔으며, 해당 발언 직후 HYPE는 11% 상승했다. 다만 이후 구체적인 공식 절차는 공개되지 않았다.
아시아는 반대 방향으로 움직이고 있다. 한국은 8월 18일 폴리마켓을 형사법상 도박 서비스로 판단해 접속을 차단했다. 한국어 서비스와 원화 입출금 지원을 중단했다는 이유만으로 국내법 적용을 피할 수 없다고 봤다. 싱가포르는 이미 2025년 1월 폴리마켓을 차단했고, 일본에는 관련 제도가 마련돼 있지 않다.
같은 HIP-4 상품이라도 무엇을 거래하느냐에 따라 규제 부담은 크게 달라진다. BTC 가격을 기초로 한 이진형 계약에는 스포츠 도박 규제가 붙지 않는다. 반면 축구 경기 결과를 거래 대상으로 삼는 순간 관련 도박 규제가 직접적인 문제가 된다.
8. 미국 규제 시장에 진입하는 데 드는 비용은 가늠할 수 있다
미국에서 합법적으로 서비스를 제공하는 가장 현실적인 방법 중 하나는 이미 필요한 라이선스를 갖춘 사업자를 인수하거나 제휴하는 것이다. 폴리마켓은 지정계약시장(Designated Contract Market, DCM) 라이선스를 보유한 사업자를 $112M에 인수했다. 블룸버그(Bloomberg)는 8월 31일 하이퍼리퀴드가 비트노미얼(Bitnomial)을 통해 미국의 등록 이용자에게 무기한 선물을 제공하는 방안을 두고 막바지 협상을 진행 중이라고 보도했다. 비트노미얼은 거래소와 청산, 브로커리지 기능을 갖춘 미국 규제 사업자로, 페이워드(Payward)가 올해 최대 $550M에 인수했다.
두 거래를 보면 미국 규제 시장에 진입하기 위해 어느 정도 비용이 필요한지 대략적인 기준을 잡을 수 있다. 현재 HIP-4에서 마켓을 배포하기 위해 필요한 500,000 HYPE의 가치는 약 $42.5M이다. 그러나 이 보증금을 예치해 얻는 것은 하이퍼리퀴드에서 마켓을 상장할 수 있는 권한이다. 스포츠 거래 수요가 가장 큰 미국에서 합법적으로 이용자를 받을 수 있는 라이선스는 별개의 문제다.
물론 인수만이 유일한 방법은 아니다. 현재처럼 미국 이용자의 접속을 차단한 상태로 해외 시장에 집중할 수도 있고, CFTC가 스포츠 등 이벤트 계약에 대한 규정을 확정할 때까지 기다릴 수도 있다.따라서 두 성장 경로는 구분해서 볼 필요가 있다. 하나는 현재 하이퍼리퀴드에 이미 있는 이용자와 담보를 기반으로 HIP-4 거래가 커지는 경우다. 다른 하나는 라이선스를 확보해 미국 이용자까지 받을 수 있게 되는 경우다.
현재 단계에서는 첫 번째 경로가 더 중요하다. 미국 이용자를 차단한 상태에서도 크립토와 주식 관련 마켓은 성장할 수 있기 때문이다. 다만 아웃컴의 보상 프로그램이 종료되기 전까지 현재 거래대금을 모두 자연 발생 수요로 보기는 어렵다. 프로그램 종료 이후에도 거래가 유지되는지, 그리고 스포츠 재개나 미국 진출과 관련된 안건이 처음으로 거버넌스에 등장하는지가 다음 단계로 넘어가는 신호가 될 것이다.
본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.


