
목차

1. 주요 뉴스
[Institution] 미국 상장사 9곳, OKXICE의 자사 주식 토큰화 거래 거부
What Happened?
코어위브(CoreWeave)와 브로드컴(Broadcom), 버라이즌(Verizon) 등 미국 상장사 9곳이 OKXICE에서 자사 주식을 토큰화해 거래하는 데 이의를 제기했다. OKXICE가 10월 15일 공개한 공지에는 세레브라스 시스템스(Cerebras Systems), 앱러빈(AppLovin), 어플라이드 디지털(Applied Digital), 로켓랩(Rocket Lab), 어플라이드 옵토일렉트로닉스(Applied Optoelectronics), 유나이티드헬스 그룹(UnitedHealth Group)도 이름을 올렸다.
OKXICE는 OKX와 뉴욕증권거래소 모회사 인터컨티넨탈 익스체인지(ICE)의 합작사로, SEC의 혁신 면제(Innovation Exemption)를 활용해 토큰화 주식 거래를 제공할 계획이다. X Layer에 유니스왑(Uniswap) v4 기반 허가형 유동성 풀을 만들고, 신원 확인을 마친 이용자가 주식 토큰을 스테이블코인과 교환하도록 설계했다.
이번 이의 제기는 혁신 면제가 발행사에 부여한 권리에 근거한다. 토큰화 증권 거래소(TSV)는 거래를 시작하기 전에 발행사에 서면으로 통지해야 한다. 발행사가 30일 안에 반대하면 해당 주식 토큰은 면제 아래에서 제공할 수 없다. 반대가 없으면 다른 요건을 충족한다는 전제로 거래를 진행할 수 있다. 다만 이의 제기는 통지한 거래소에만 적용되며, 특정 기업의 토큰화 거래를 모든 플랫폼에서 막는 효력은 없다.
각 기업의 반대 사유는 공지에 공개되지 않았다. 어플라이드 옵토일렉트로닉스는 월스트리트저널에 토큰화가 주가, 유동성, 변동성에 미칠 영향이 불분명하고, 투자자가 회사가 직접 참여하거나 승인한 상품으로 오해할 수 있다고 설명했다. 이런 불확실성을 감수할 만큼 회사와 주주에게 돌아오는 이익도 분명하지 않다는 입장이다. 나스닥도 자사 주식을 TSV 거래에서 제외하겠다는 방침을 밝혔다.
Researcher’s Comment
이번 이의 제기는 SEC가 9월 17일 혁신 면제를 발표한 뒤 발행사 이의 제기 절차가 처음으로 작동한 사례다. 기업의 반대 의사가 나오는 가장 큰 이유는 토큰화 발행사와 기업의 이해가 엇갈리기 때문이다. 토큰화 발행사는 거래 시간과 접근성을 넓혀 이용자를 모으고 수수료를 얻는다. 반면 기업에는 새 자금이 들어오지 않고, 자사 주식의 가격이 기존 시장이 아닌 곳에서 따로 만들어지며 유동성도 분산된다. 또한 가격 괴리 같은 리스크도 기업의 몫으로 전가될 위험성이 존재한다. 수익은 토큰화 사업에게 가고 리스크는 기업에게 가는, 기업의 입장에서 참여할 용의가 크지 않은 시장이다.
일전에 SEC 성명은 토큰화 증권을 발행사가 직접 토큰을 내는 발행사 후원형(Issuer-sponsored)과 제3자가 내는 제3자 후원형(Third-party Sponsored)으로 나누고, 제3자 후원형은 다시 주식을 수탁하는 수탁형과 주가만 추종하는 합성형으로 구분했다. OKXICE의 토큰은 브로커딜러가 실제 주식을 1:1로 보유하는 수탁형이다. 혁신 면제는 수탁형 토큰이 기초 주식과 같은 권리를 제공하면 TSV에서 거래할 수 있게 했지만, 발행사가 30일 안에 반대하면 거래할 수 없다는 조건을 붙였다. 앞서 본 이해 충돌이 풀리지 않는 한, 수탁형 토큰이 혁신 면제로 종목을 늘릴 때마다 비슷한 반대가 이어질 가능성이 크다.
기업이 직접 토큰을 발행하는 발행사 후원형에는 이의 제기 절차가 적용되지 않는다. 다만 이 방식은 기업이 토큰화의 비용과 리스크를 직접 져야하므로 운영 부담이 크다. 미국 상장 주식은 대부분 예탁결제원(DTC) 명의로 보관돼 있어, 기업이 토큰을 내려면 명의개서 대리인(transfer agent)의 주주 명부를 온체인 기록과 연결하고 기존 주식과 토큰 사이의 전환 체계를 따로 갖춰야 한다. 그 결과 갤럭시 디지털(Galaxy Digital)처럼 크립토 사업과 직접 맞닿은 일부 기업을 제외하면 채택 사례가 아직까진 드물다.
남은 선택지는 엑스스톡스(xStocks), 온도 글로벌 마켓(Ondo Global Markets), 로빈후드(Robinhood)의 토큰화 주식처럼 SEC 분류상 합성형-연계 증권(Linked Securities)에 해당하는 모델이다. 이들은 기업의 동의 없이 주가를 추종하는 토큰을 발행할 수 있지만, 혁신 면제 대상에서 빠져 있어 미국 제도권에서는 유통될 수 없다. 당분간 글로벌 토큰화 주식 시장은 미국 밖에서 연계 증권 모델을 중심으로 유통되는 구도로 유지될 가능성이 크다. 미국 시장에 들어오려는 사업자는 수탁형 구조로 혁신 면제를 활용하려 시도하겠지만, 그때마다 이번과 같은 기업의 반대도 함께 마주하게 될 것이다.
[Institution] MSCI, 비영업기업 제외 기준 확정: DAT 기업 지수 편출 가능성
What Happened?
MSCI가 10월 15일 비영업기업(non-operating companies)을 글로벌 투자 가능 시장 지수(MSCI GIMI)에서 제외하는 새 기준을 확정했다. 변경 사항은 11월 정기 지수 검토에 반영돼 11월 30일 장 마감 후 적용되며, 개별 기업의 편출 여부는 11월 11일 발표된다.
심사는 두 단계로 진행된다. 먼저 기업이 실질적인 영업자산을 보유하는지 평가하고, 이를 통과하지 못하면 업종과 무관한 재무비율 다섯 가지를 적용한다. 이 중 네 가지 이상에서 제외 기준에 해당하면 지수 편입 자격을 잃는다. 기존 편입 기업은 최근 두 차례 연간 공시에서 모두 제외 기준에 해당할 때만 편출하며, MSCI는 최신 중간 공시도 활용할 수 있다고 밝혔다.
MSCI는 디지털자산이 총자산의 50% 이상인 기업에 적용하던 임시 조치(지수 반영 주식 수 증가 제한, 신규 편입 유예)를 종료하고, 새 기준으로 자격을 판단한다. 사전 시뮬레이션에서는 스트래티지(Strategy, 구 마이크로스트래티지)와 메타플래닛(Metaplanet) 등 디지털자산 트레저리(DAT) 기업과 함께 우라늄 보유 기업 옐로케이크(Yellow Cake)가 제외 대상으로 나왔다.
스트래티지는 새 기준이 DAT 기업을 제외하려던 기존 제안을 표현만 바꿔 되살린 것이라며 반대했다. 회사는 비트코인 사업을 회계상 영업 부문으로 보고하고 있으며, MSCI의 영업 및 비영업 구분에는 인정된 회계 기준이나 법적 근거가 없다고 주장했다. 동시에 MSCI GIMI 추종 펀드가 보유한 자사 주식은 발행 보통주의 약 3.1%로, 사업에 미칠 영향은 제한적이라고 밝혔다.
Researcher’s Comment
MSCI는 전 세계 기관투자자가 운용 성과를 비교하는 기준으로 쓰는 주가지수를 만드는 회사다. 이 지수를 그대로 따라가는 패시브 펀드가 많아서, 지수에 편입되면 그만큼 주식 수요가 자동으로 생기고 빠지면 그 수요가 사라진다. MSCI는 이미 투자펀드와 수동적 투자기구를 지수에서 빼고 있었는데, 이번 기준으로 상장기업의 형식을 갖췄더라도 자산과 재무 구조가 투자기구에 가까우면 같은 원칙을 적용하게 됐다.
이러한 맥락에서 MSCI의 이번 결정은 DAT 기업을 운영회사로 볼지 투자기구로 볼지에 대해 지수 사업자가 내린 첫 공식 판단이다. 스트래티지는 비트코인 사업을 회계상 영업 부문으로 보고한다는 점을 근거로 반박하지만, 회계 보고와 지수 편입 자격은 별개의 판단이다. 실제로 스트래티지가 편출된다면, 상장 지위는 그대로지만 지수가 만들어주던 주식 수요를 잃게되니, 이들에게는 꽤 큰 문제다.
DAT 기업에 더 치명적인 이유는, 이 자금 유입이 사업 모델의 출발점과 연결된다는 점이다. DAT는 보유 자산의 순가치보다 높은 가격에 주식을 발행하고, 조달한 자금으로 자산을 더 사서 주당 보유 자산을 늘린다. 높은 주식 가치가 매입 여력을 만들고, 자산 축적에 대한 기대가 다시 주식 가치를 받치는 구조다. 스트래티지는 추종 펀드 보유 비중이 약 3.1%에 그친다고 설명하지만, 지수 편출로 주식 수요가 약해지면 프리미엄이 줄고, 같은 금액을 조달하는 데 더 많은 주식을 발행해야 해 기존 주주의 희석 부담이 커진다.
영향의 크기는 기업마다 다를 것으로 예상된다. 보유 자산의 가격 상승과 반복적인 증자에 크게 기대는 기업일수록 주식시장 수요 변화에 민감하다. 반면 별도의 영업 현금흐름이나 자산 운용 수익이 있는 기업은 신규 조달이 줄어도 비용을 감당할 여지가 있다. 지수 편출이 곧바로 비트코인 매각으로 이어지지는 않으며, 매각 여부는 현금 보유액, 부채 만기, 이자 및 배당 부담에 달려 있다.
11월 11일 개별 기업의 편출 여부가 발표되면 DAT를 평가하는 기준도 보유 코인의 규모에서 그 자산을 어떤 조건으로 쌓고 유지하는지로 옮겨갈 가능성이 크다. 프리미엄이 낮아져도 자금 조달과 비용 지급을 이어갈 수 있는지, 추가 매입이 기존 주주의 자산가치를 실제로 높이는지가 주요 판단 요소가 된다. DAT 기업은 이런 재무 구조를 시장에 설명해야 하는 부담을 안게 됐다.
그 외
Crypto
- 데이터 네트워크(DATA Network), 수이 재단의 3,000만 달러 투자로 독자 체인 종료와 Sui 이전 추진
- 레저(Ledger), 동남아시아 재판매 지갑 일부에서 복구 문구 탈취용 하드웨어 발견
- 스타크웨어(StarkWare), 폴리마켓 계정과 거래 포지션의 연결을 숨기는 오프마켓(OffMarket) 출시
- 사이식(Cysic), 취약점 악용으로 CYS 1,000만 개가 무단 발행되자 브리지 중단
Institution
- 코어위브(CoreWeave)와 브로드컴(Broadcom), 버라이즌(Verizon) 등 미국 상장사 9곳, OKXICE의 자사 주식 토큰화 거래에 이의 제기
- 유럽은행감독청(EBA), USDC를 EU 최초의 ‘중요 전자화폐 토큰’으로 지정하고 11월부터 프랑스 당국과 공동 감독
- 마케타(Marqeta)와 코인베이스(Coinbase), 기업 고객의 스테이블코인 기반 카드 발급 지원
- 모건스탠리(Morgan Stanley), 대체거래시스템의 토큰화 주식 지원 예상 시점을 2027년 1분기로 연기
- 리플 프라임(Ripple Prime), 하이퍼리퀴드의 주식과 원자재 무기한 선물을 참조하는 기관용 RWA 스왑 출시
Tech
- 이더리움 재단, 글램스테르담(Glamsterdam)의 Hoodi 적용일을 10월 26일로 확정, 가스 한도 2억으로 확대 예정
- 솔라나(Solana), 거래 최종 확정 시간 150ms를 목표로 하는 알펜글로(Alpenglow)의 메인넷 적용일을 10월 21일로 확정
- 스타크넷(Starknet), 양자컴퓨팅 위협에 대응한 독립 L1 전환 연구 여부를 묻는 비구속적 투표 개시
Investment
- 크라켄 모회사 페이워드(Payward), 살도뱅크(Saldo Bank) 지주회사 인수 계약 체결, 규제 승인 후 2027년 종결 목표
- 발라지 스리니바산의 네트워크 스쿨(Network School), 네이나르(Neynar)로부터 파캐스터(Farcaster) 인수
- 피션(Fission), 토큰화 사모펀드 유동성 확대를 위해 판테라 캐피털(Pantera Capital) 주도 시리즈 A에서 1,000만 달러 유치
Asia
- 한국 금융위원회, 해외 무기한 선물의 최대 200배 레버리지 위험 경고, 국내 불법 영업 시 고발 예고
- 판도 파이낸스(Pando Finance), 솔라나 현물 ETF를 홍콩거래소에 상장하고 거래 개시
- 필리핀 Coins.ph, 중앙은행 제재 가능성 보도에 고객 자금 안전과 라이선스 유지 강조
- 크라켄(Kraken), 두바이 가상자산규제청(VARA)의 최종 영업 승인 확보, 디르함 입출금을 지원하는 UAE 서비스 출시 추진
2. 데이터 스포트라이트
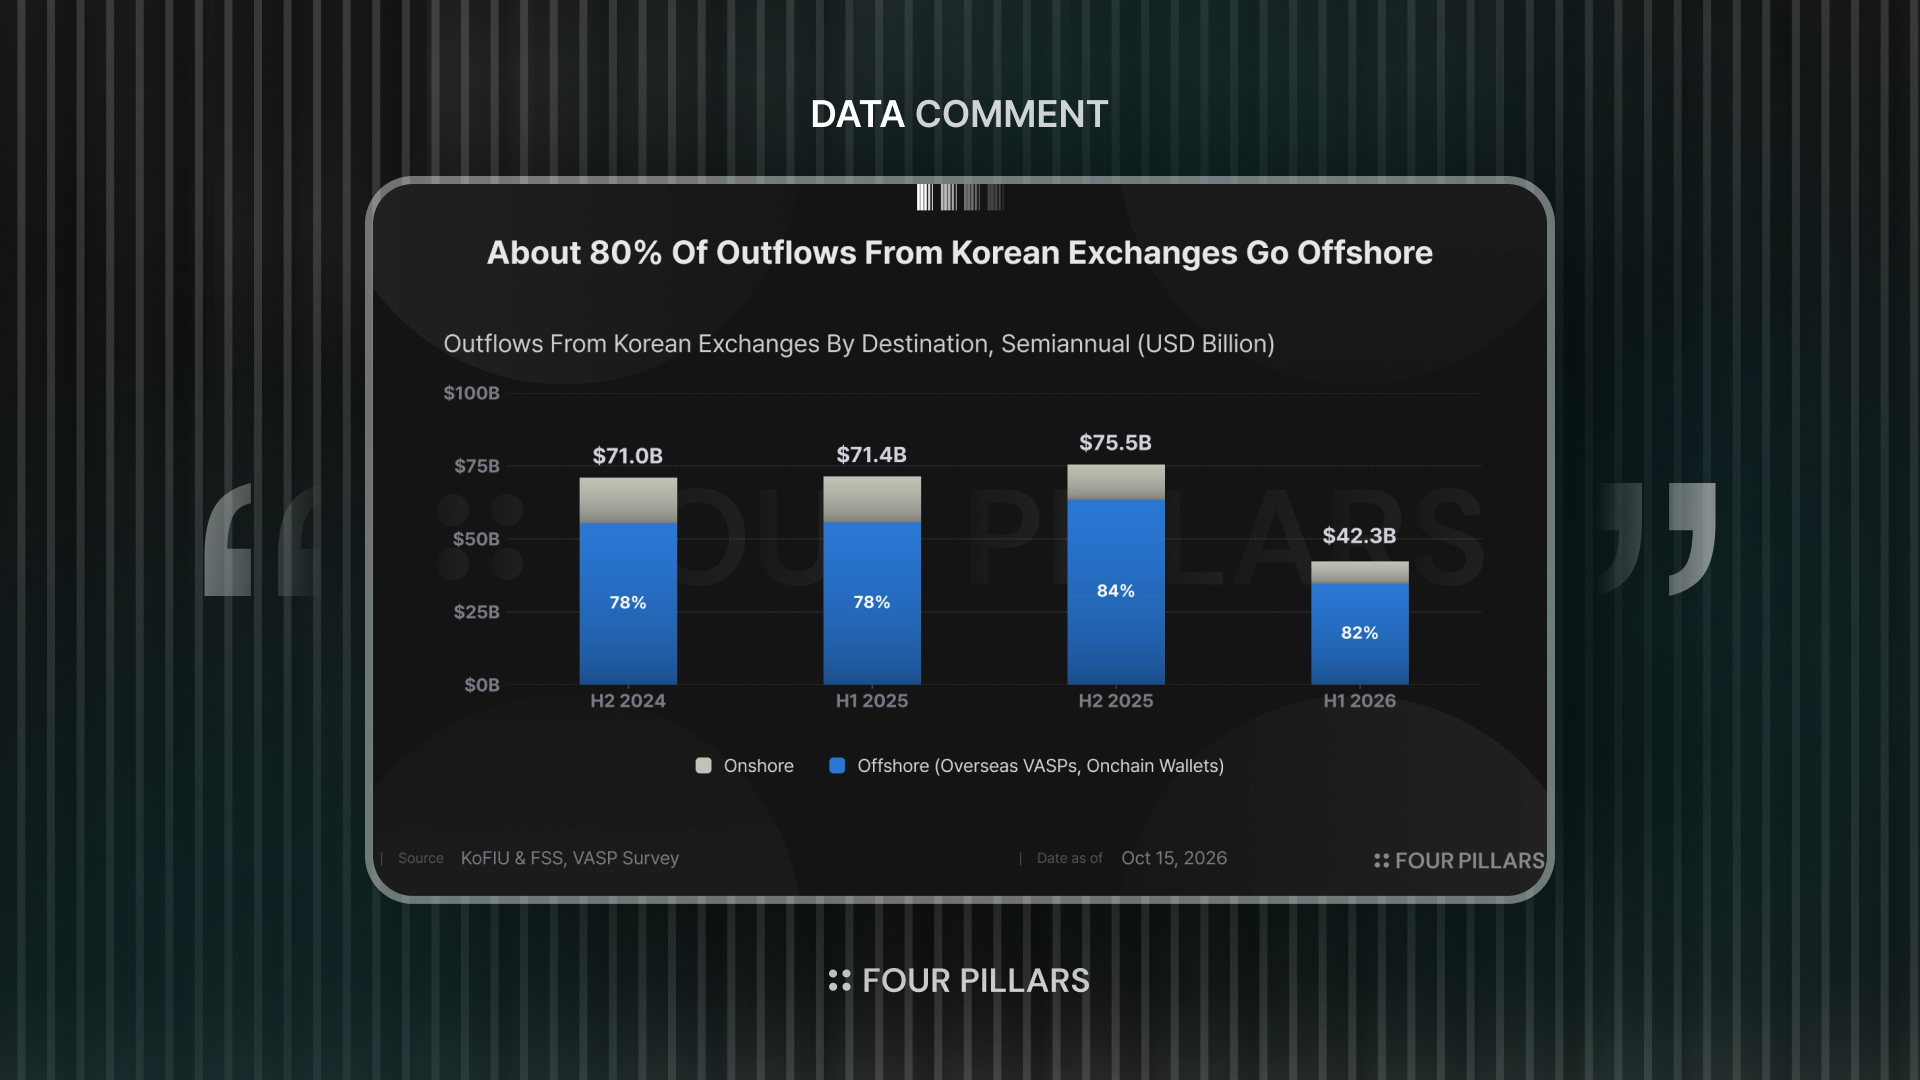
크립토는 환영받는 곳으로 가고, 대접받는 곳에 머문다 (Link)
3. 포필러스 위클리
: : 월간 EIP - 2026년 9월 (ft. 이더리움의 이상은 어떻게 현실이 되는가) (Link)
- 9월에는 신규 EIP 수가 전월과 같았지만 기존 제안의 진전은 줄었다. 코어(Core) 단에서는 새로운 인증 방식을 도입하고 검증 및 저장 부담을 줄이는 제안이, ERC에서는 거래 보호와 AI 에이전트의 상태 및 권한 관리, 컨트랙트 모듈에 공통 규격을 마련하는 제안이 주를 이뤘다.
- 또한 9월 EF는 2029년까지 양자내성을 확보한다는 목표 아래, 헤고타(Hegotá) 업데이트의 핵심으로 검열 저항성과 네이티브 계정 추상화를 제시하며 장기적인 연구 로드맵과 업그레이드 우선순위를 연결했고, ETH의 발행 정책은 생태계 전반의 논의가 필요하다는 입장을 밝혔다.
- 한편, 이더리움은 기관 도입과 ETH의 경제적 가치에 대한 요구 속에서, 기존 원칙을 실제 사용과 성장으로 연결해야 한다. 이를 위해 연구자와 개발자, 그리고 사업 운영자가 정책의 효과와 현장의 제약을 함께 검증하고, 각자의 선택이 이더리움에 무엇을 남기는지 입증해야 한다.
코멘트
4. 매크로 & 온체인 통계
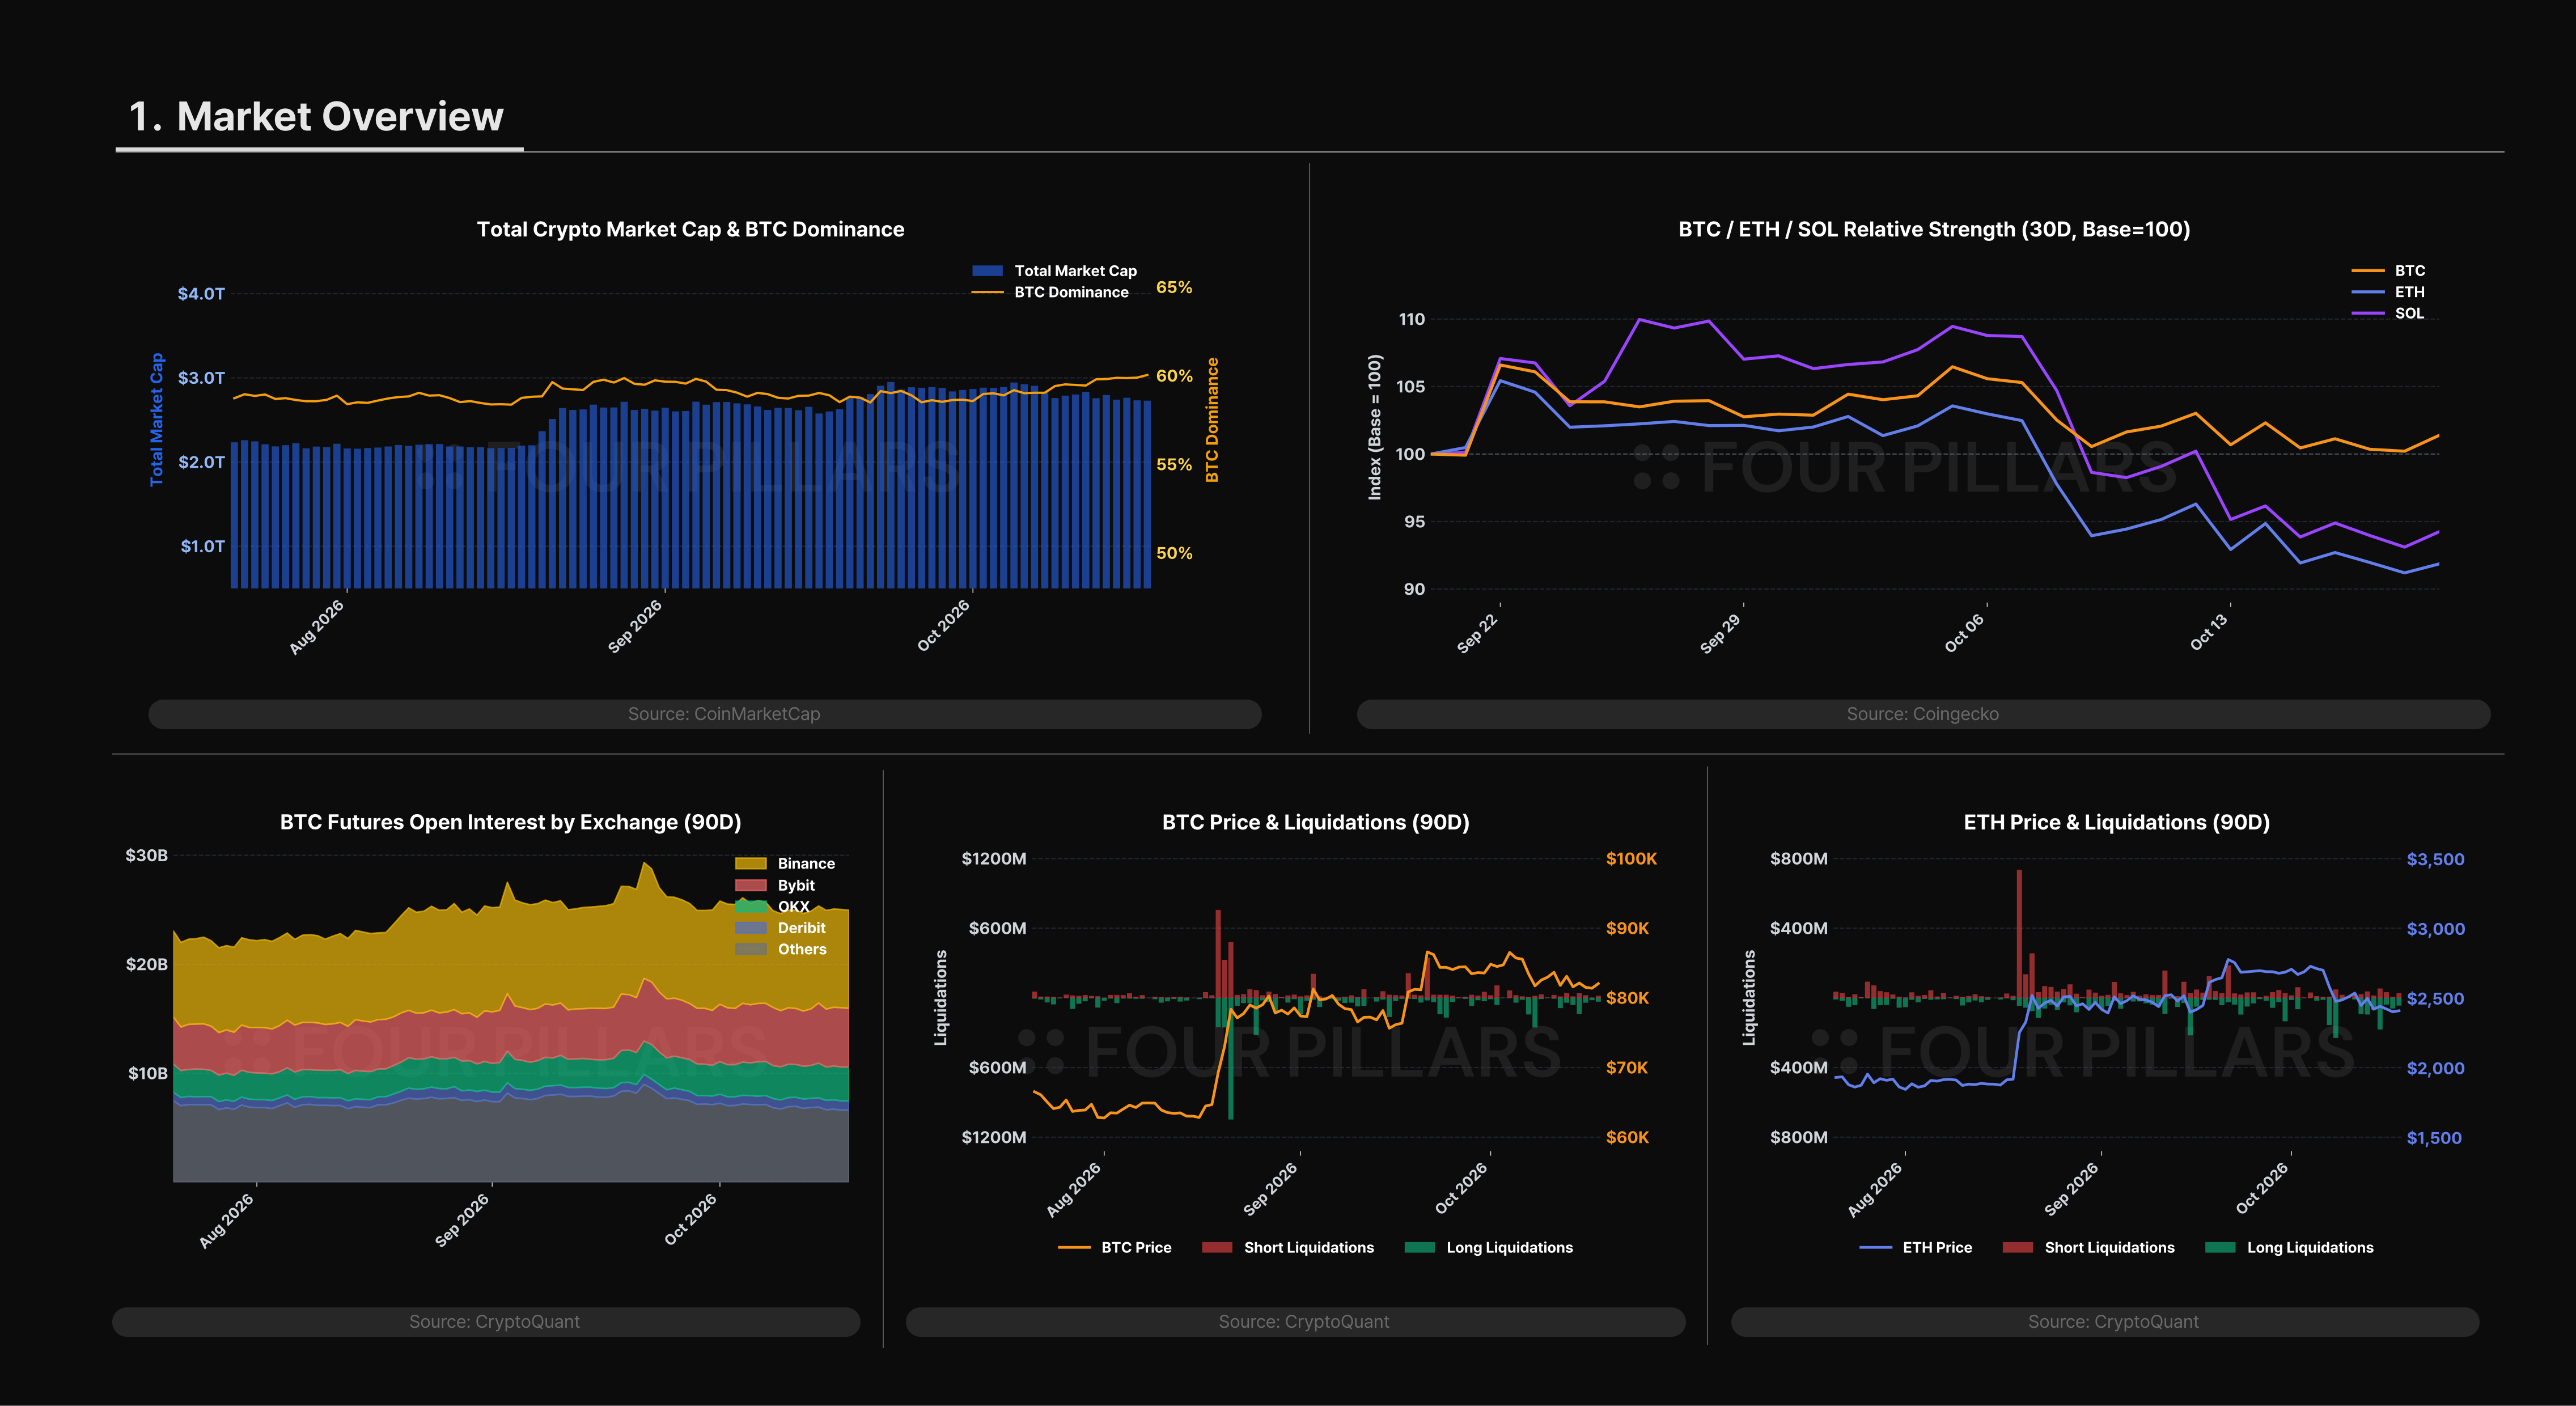
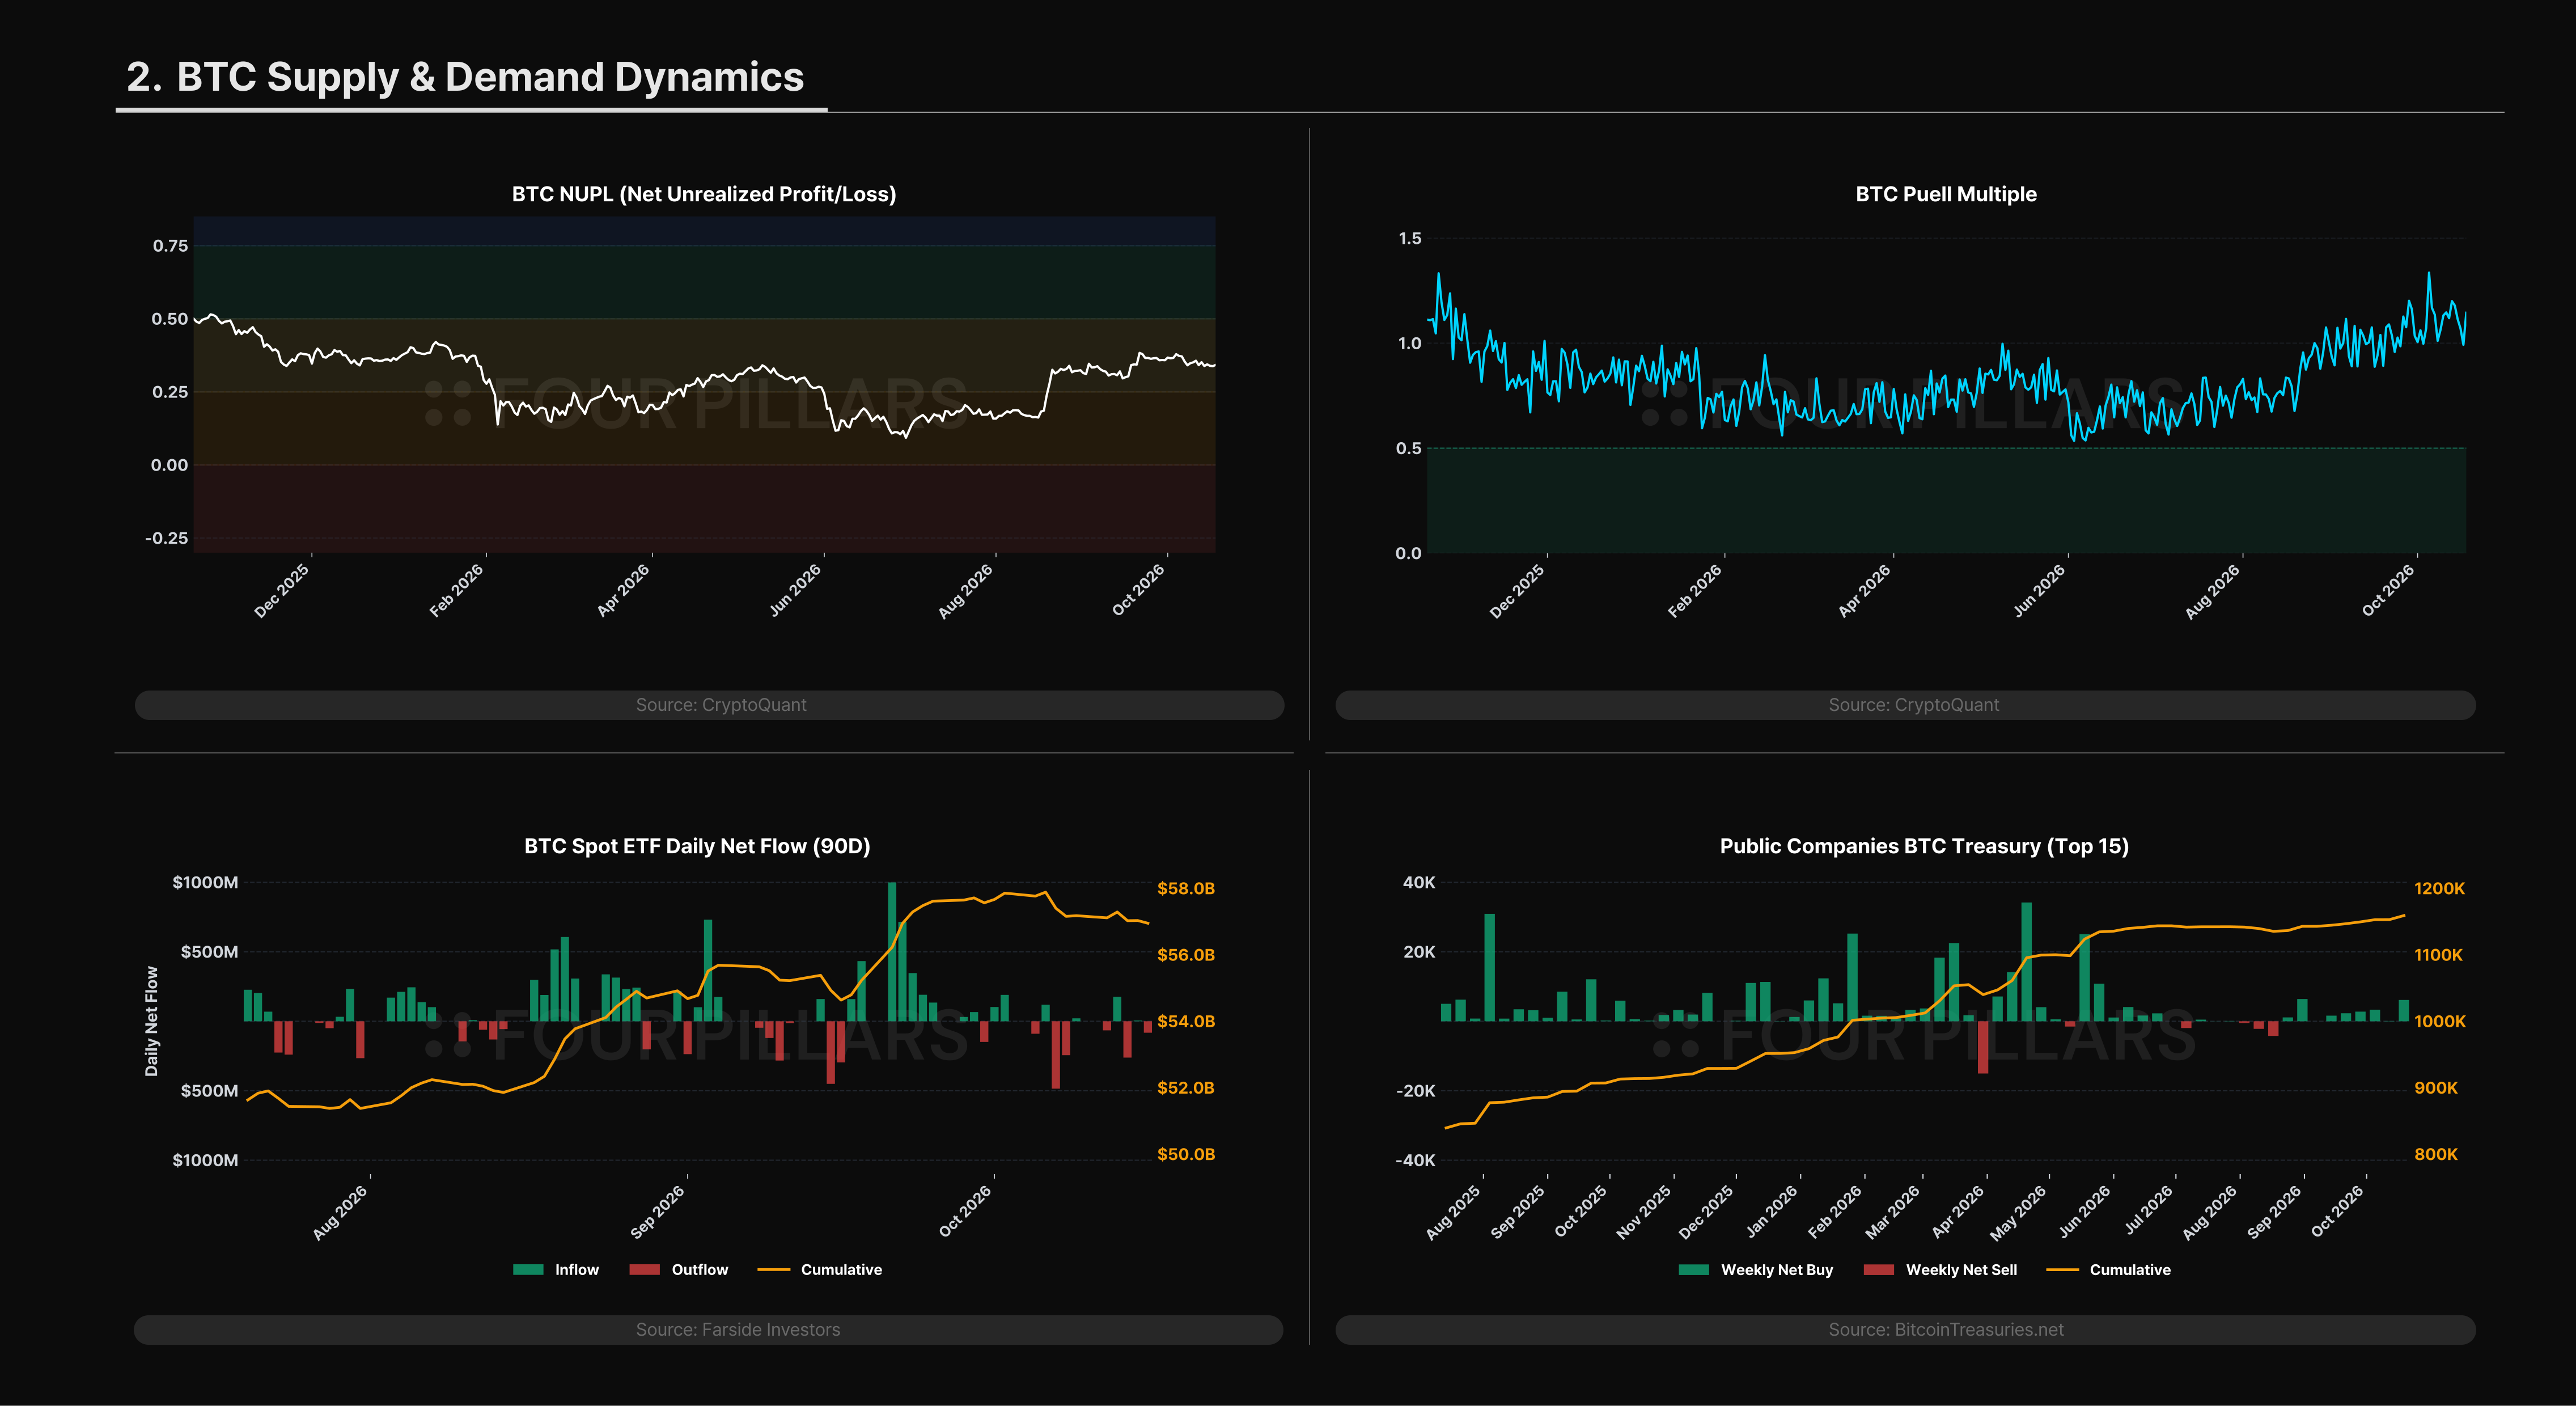
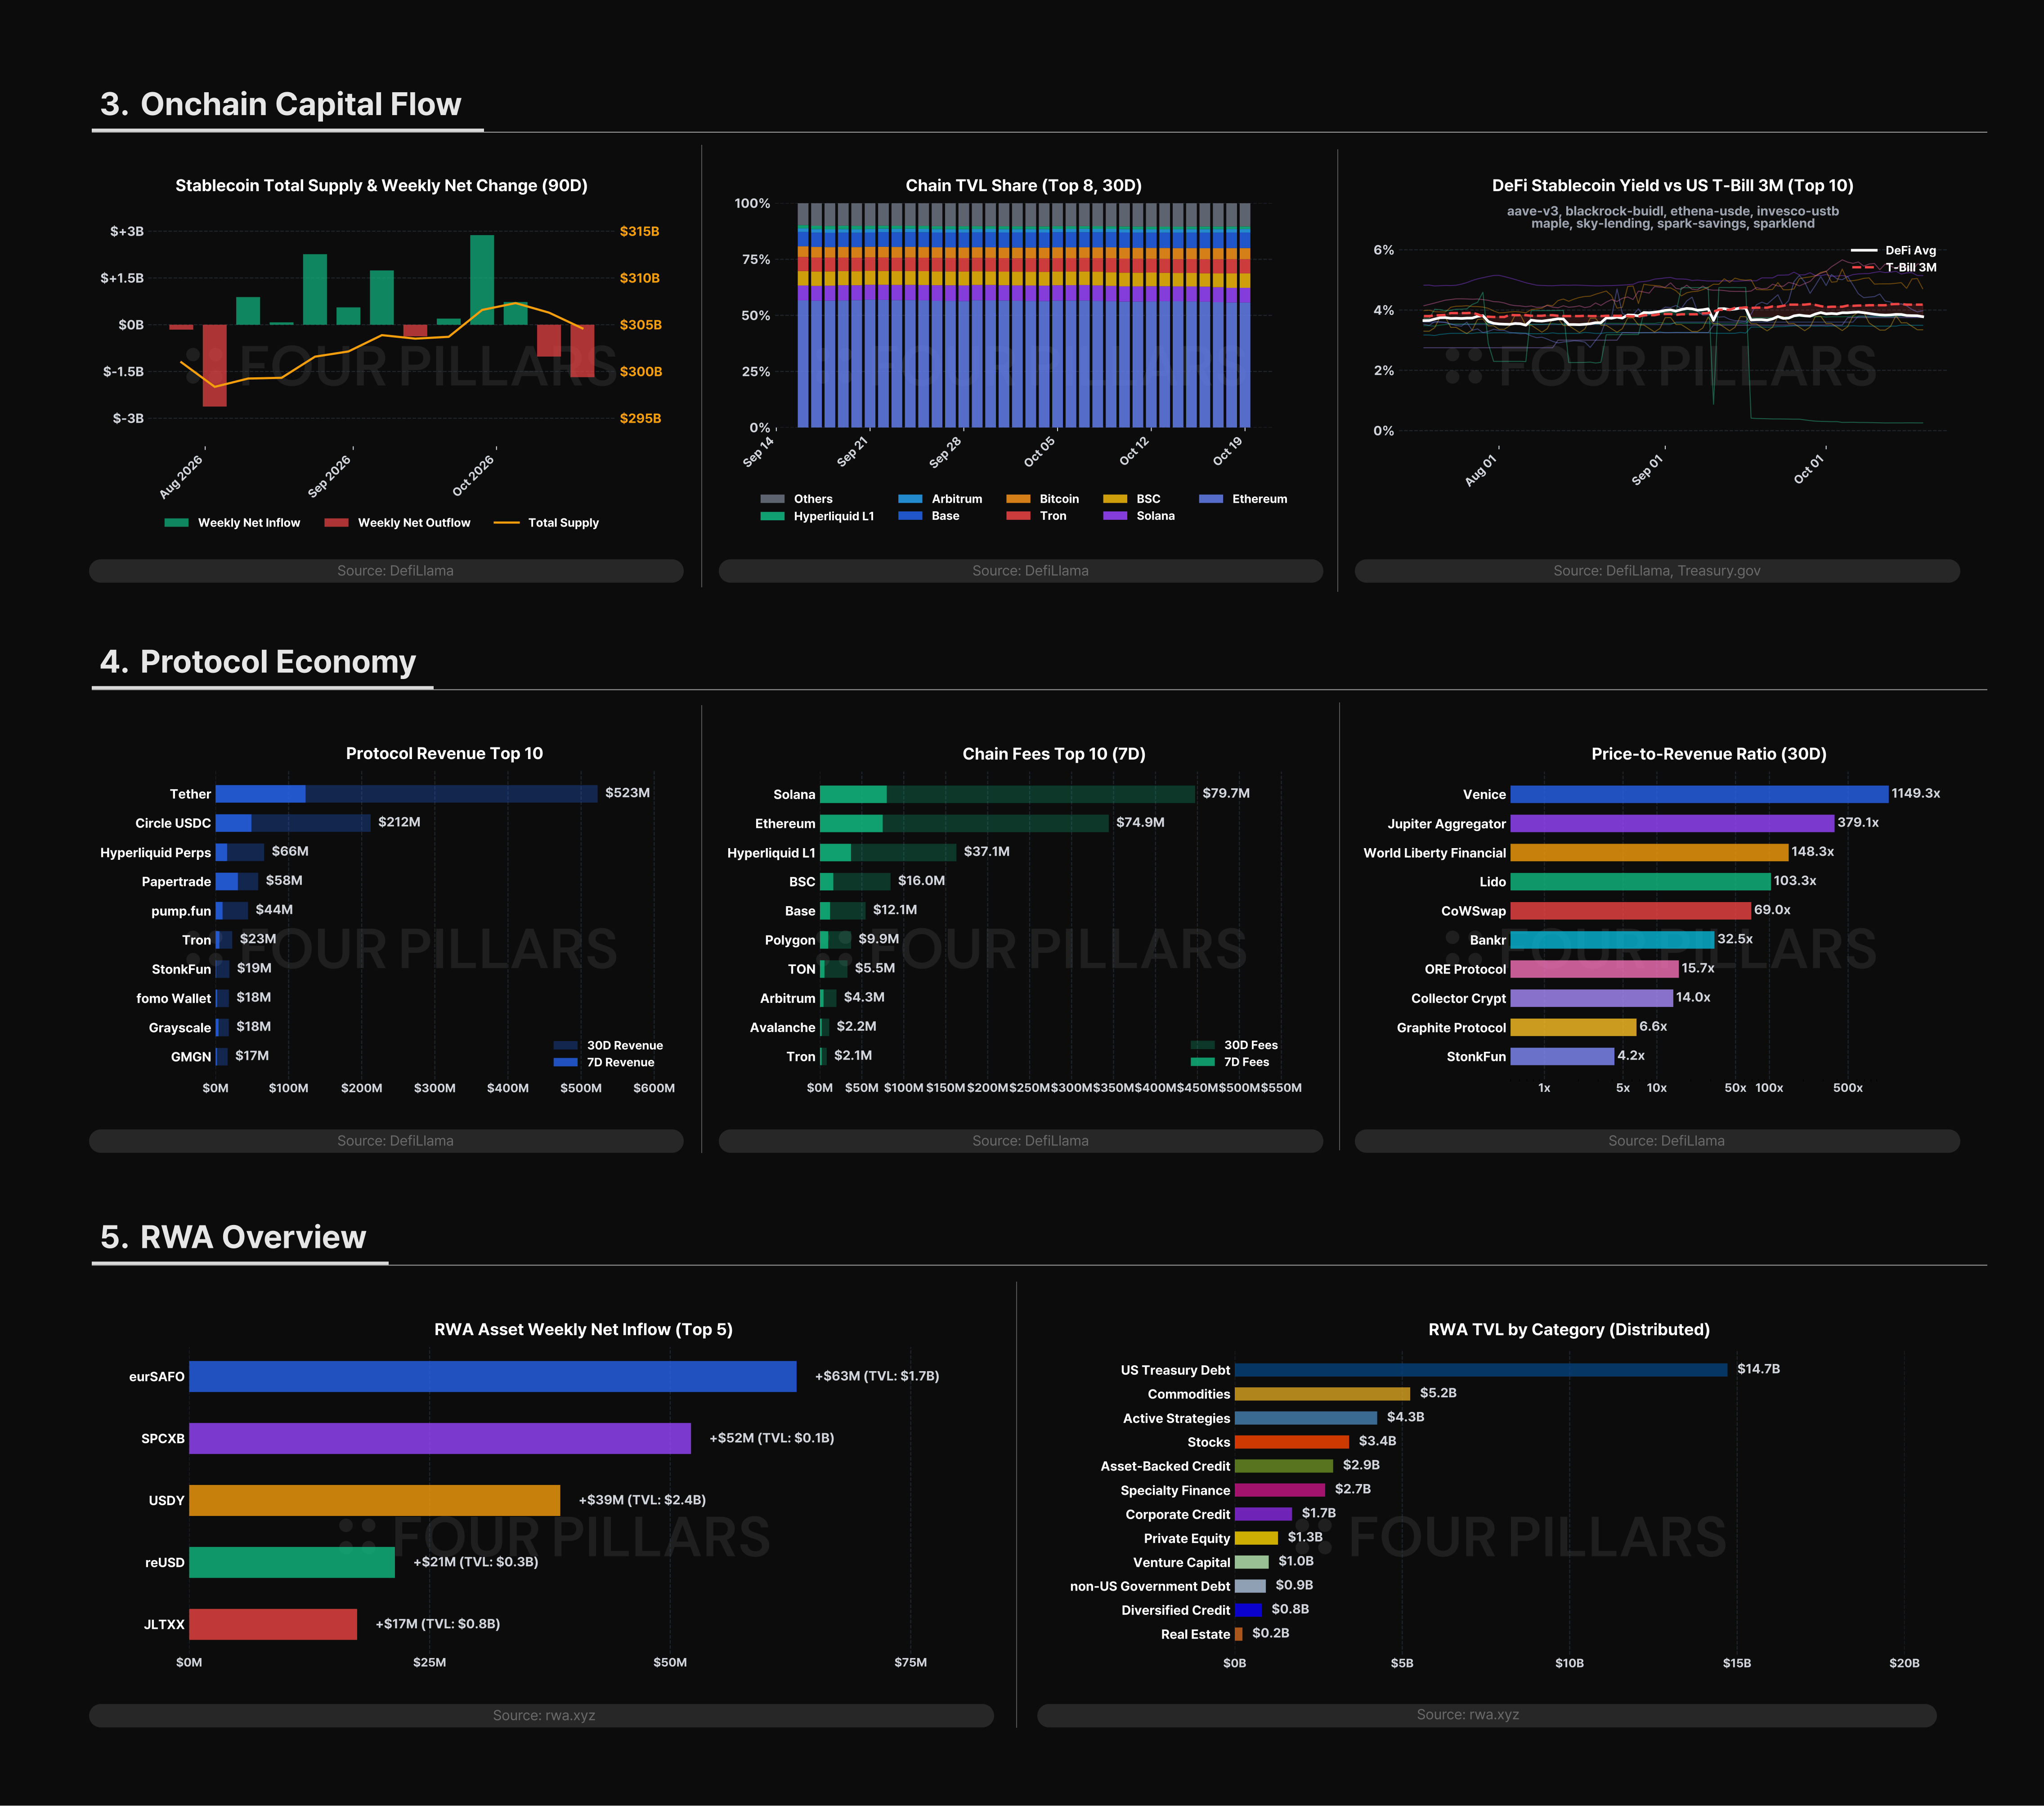
아래 일부 차트는 CryptoQuant의 데이터를 기반으로 작성되었습니다. 보다 심층적인 온체인 및 시장 데이터를 살펴보고 싶은 분들은, 기관 투자자들도 활용하는 CryptoQuant의 종합 데이터 및 분석 플랫폼을 참고하실 수 있습니다.
본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.


