


목차

Key Takeaways
- 크립토 산업의 수많은 온체인 실험은 PMF를 증명하지 못한 채 종료되거나 피봇하고 있으며, 2026년 들어 그 흐름이 더욱 명확해지고 있다.
- 온체인 시장은 밈코인, 무기한 선물, 예측 시장처럼 투기적 수요를 흡수하는 영역과, 스테이블코인, RWA, 볼트처럼 실물 경제와 연결되는 영역으로 양극화되고 있다.
- 살아남은 시장이 소수 영역으로 좁혀지면서 코인베이스, 로빈후드, 메타마스크, 칼시(Kalshi) 등 서로 다른 출발점을 가진 기업들도 무기한 선물, 예측 시장, 밈코인, 스테이블코인, RWA라는 동일한 제품 스택으로 수렴하고 있다.
- 물론 이것이 온체인 네이티브 비즈니스의 종말을 의미하지는 않는다. 시장이 성숙하면서 살아남은 일부 섹터가 독자적인 PMF를 증명했듯, 앞으로도 새로운 카테고리들이 실험을 거쳐 지속 가능한 시장으로 자리잡을 가능성은 충분하다.
1. 이상주의자를 위한 나라는 없다
1.1 이상
“탈중앙성”, “Read, Write, Own”, “웹3”, “커뮤니티 오너십”, “Can’t be evil”, “네트워크 스테이트”, “Code is law”, “Don’t trust, verify”, “크리에이터 이코노미”, “다원주의”, “퓨타키”, …
이러한 키워드들은 단순한 기술적 개념을 넘어, 더 개방적이고 자유로우며 공정한 디지털 세계가 가능하다는 믿음으로 이상주의자들을 블록체인 산업으로 끌어당겼다.
저마다 꿈꾸는 미래의 모습은 달랐지만, 블록체인이 기존 질서를 다시 설계할 수 있는 도구라는 믿음만큼은 같았다. 그렇게 사람들은 각자의 이상을 현실로 옮기기 위해 모였고, 아래의 키워드들과 같이 수 없이 많은 실험들을 수행하고, 새로운 프로토콜, 서비스를 세우며 생태계의 경계를 넓혀나가기 시작했다.
“DAO”, “팬토큰”, “ve(3,3)”, “NFT”, “IP”, “음악 NFT”, “비트코인 오디널스·룬스”, “비트코인 L2”, “Play-2-Earn”, “Move-2-Earn”, “메타버스”, “Fully Onchain Games”, “게이밍 길드”, “탈중앙 소셜 미디어”, “DID”, “온체인 평판”, “SBT”, “알고리즈믹 스테이블코인”, “리스테이킹”, “InfoFi”, “이더리움 킬러”, “앱체인”, “모듈러 블록체인”, “zkEVM”, “Rollup-as-a-Service”, “인텐트”, “체인 추상화”, “DePIN”, “탈중앙 에너지”, “ReFi”, “DeSci”, “Data Markets”, “탈중앙 AI 컴퓨팅”, …
1.2 실험은 끝났었다
하지만 대부분의 실험이 실패했다. 실패한 실험이 너무 많지만, 아래에서 최대한 기억나는대로 다뤄보려고 한다.
1.2.1 비트코인 생태계
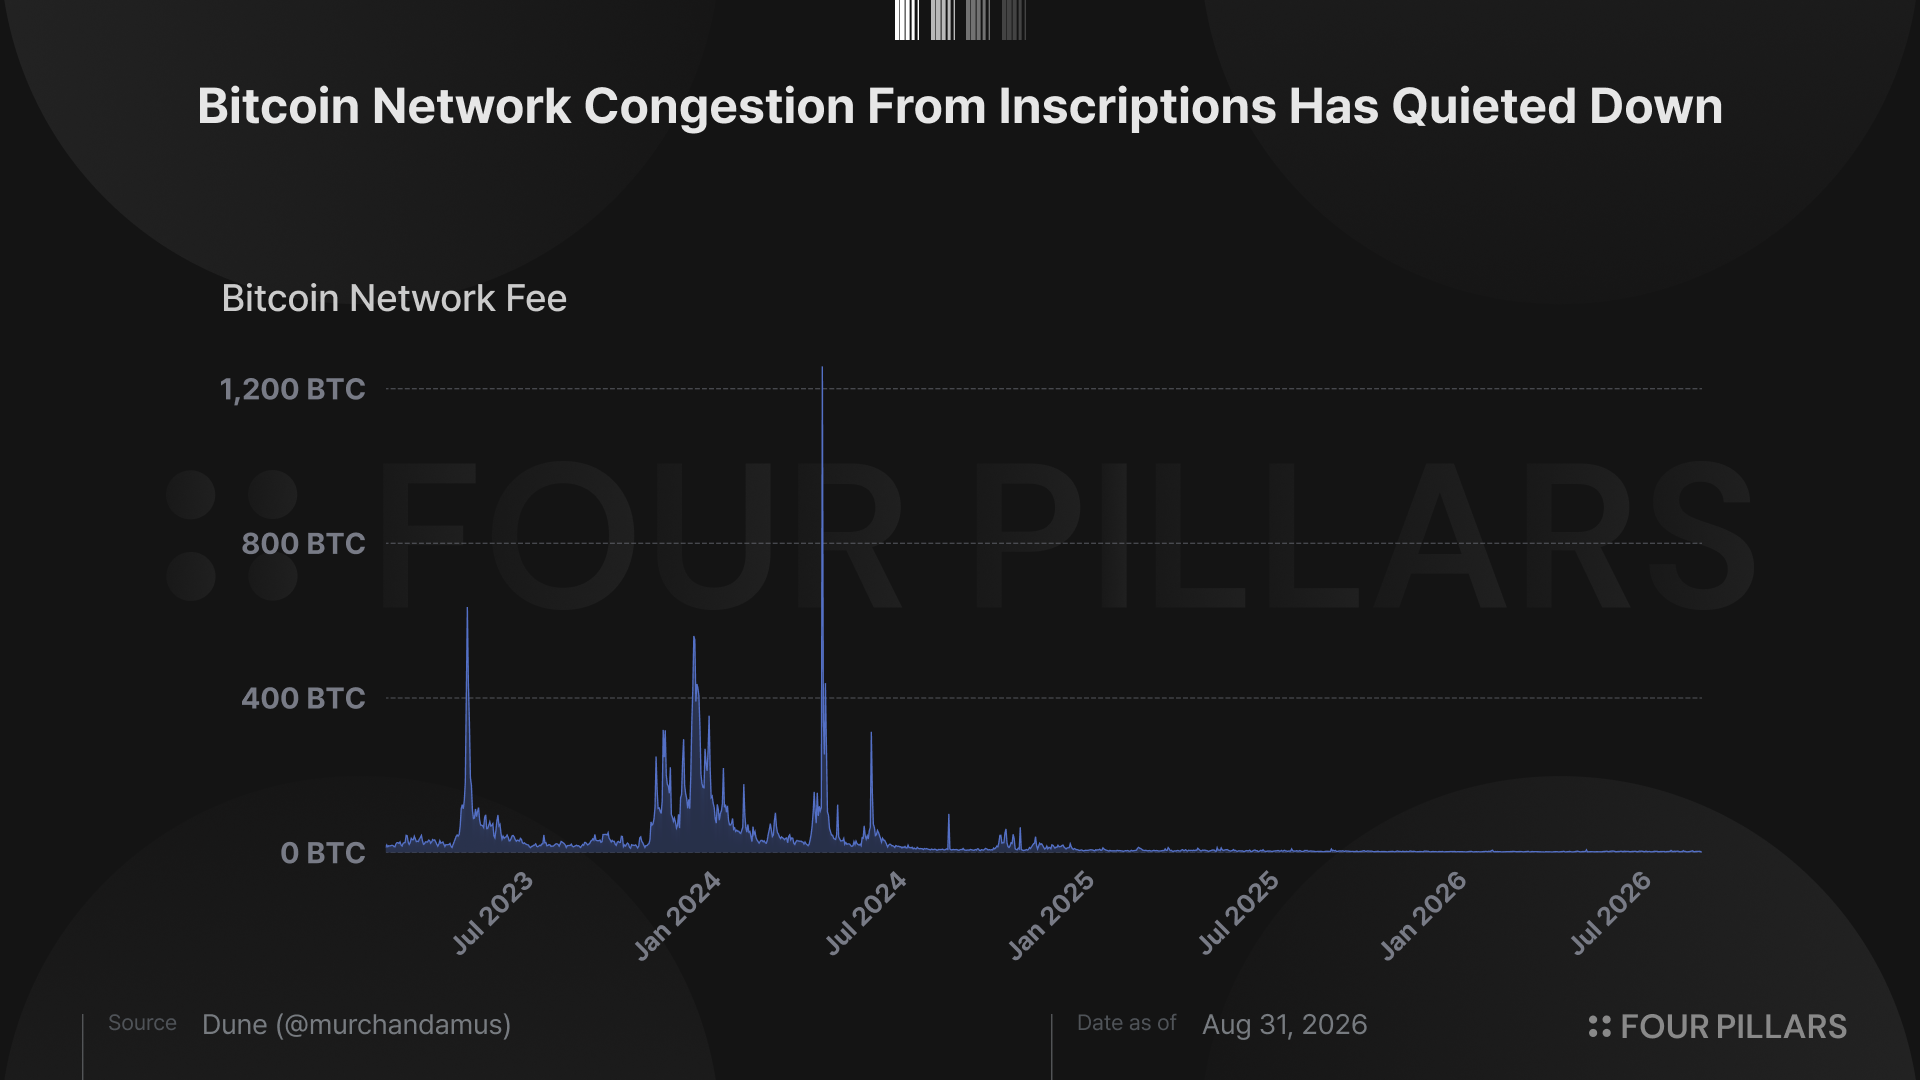
- 오디널스, 인스크립션, 룬스(Runes)는 SegWit witness나 OP_RETURN 등 비트코인의 기존 거래 구조를 활용해 임의의 데이터를 기록할 수 있게 한 프로토콜이다. 이를 통해 비트코인에서도 토큰, NFT 등을 발행할 수 있다는 내러티브가 확산되며 큰 관심을 끌었다. 2023년에는 비트코인 수수료를 폭발적으로 증가시키며, 비트코인 줄어드는 BTC 보상의 대안으로 인스크립션 수수료가 거론되기도 하였으나, 최근에는 네트워크 수수료에 미치는 영향이 거의 없을 정도로 굉장히 미미하다. 한 때 1.5 BTC를 기록할 정도로 인기가 많았던 오디널스 NFT인 Ordinal Maxi Biz는 마지막으로 ~0.018 BTC에 거래되었으며, 비트코인 NFT 거래량이 가장 높았던 마켓플레이스인 매직에덴(MagicEden)은 올해 3월에 비트코인 NFT 마켓 거래 지원을 중단했다.
- 비트코인 L2는 한 때 탭루트, BitVM 등의 기술적 기반으로 가장 보안이 강력한 비트코인 네트워크 위에서도 프로그래머블하고 확장성있는 L2 네트워크를 구축할 수 있다는 점에서 굉장히 각광받았다. 이 때 수 많은 비트코인 L2 프로젝트들이 등장하고, 유수의 VC들로부터 펀딩도 잘 받았으나, 오늘날 굉장히 아쉬운 생태계 퍼포먼스를 보여주고 있다. 비트코인 L2 중 가장 높은 TVL을 가진 BOB의 경우 고점대비 96.6%하락한 $9.24M의 TVL을 가지고 있으며, Corn, BEVM, Lorenzo 등은 완전한 피봇을 하였고, Botanix의 경우 최근 셧다운을 하였다.
1.2.2 레이어 1, 2
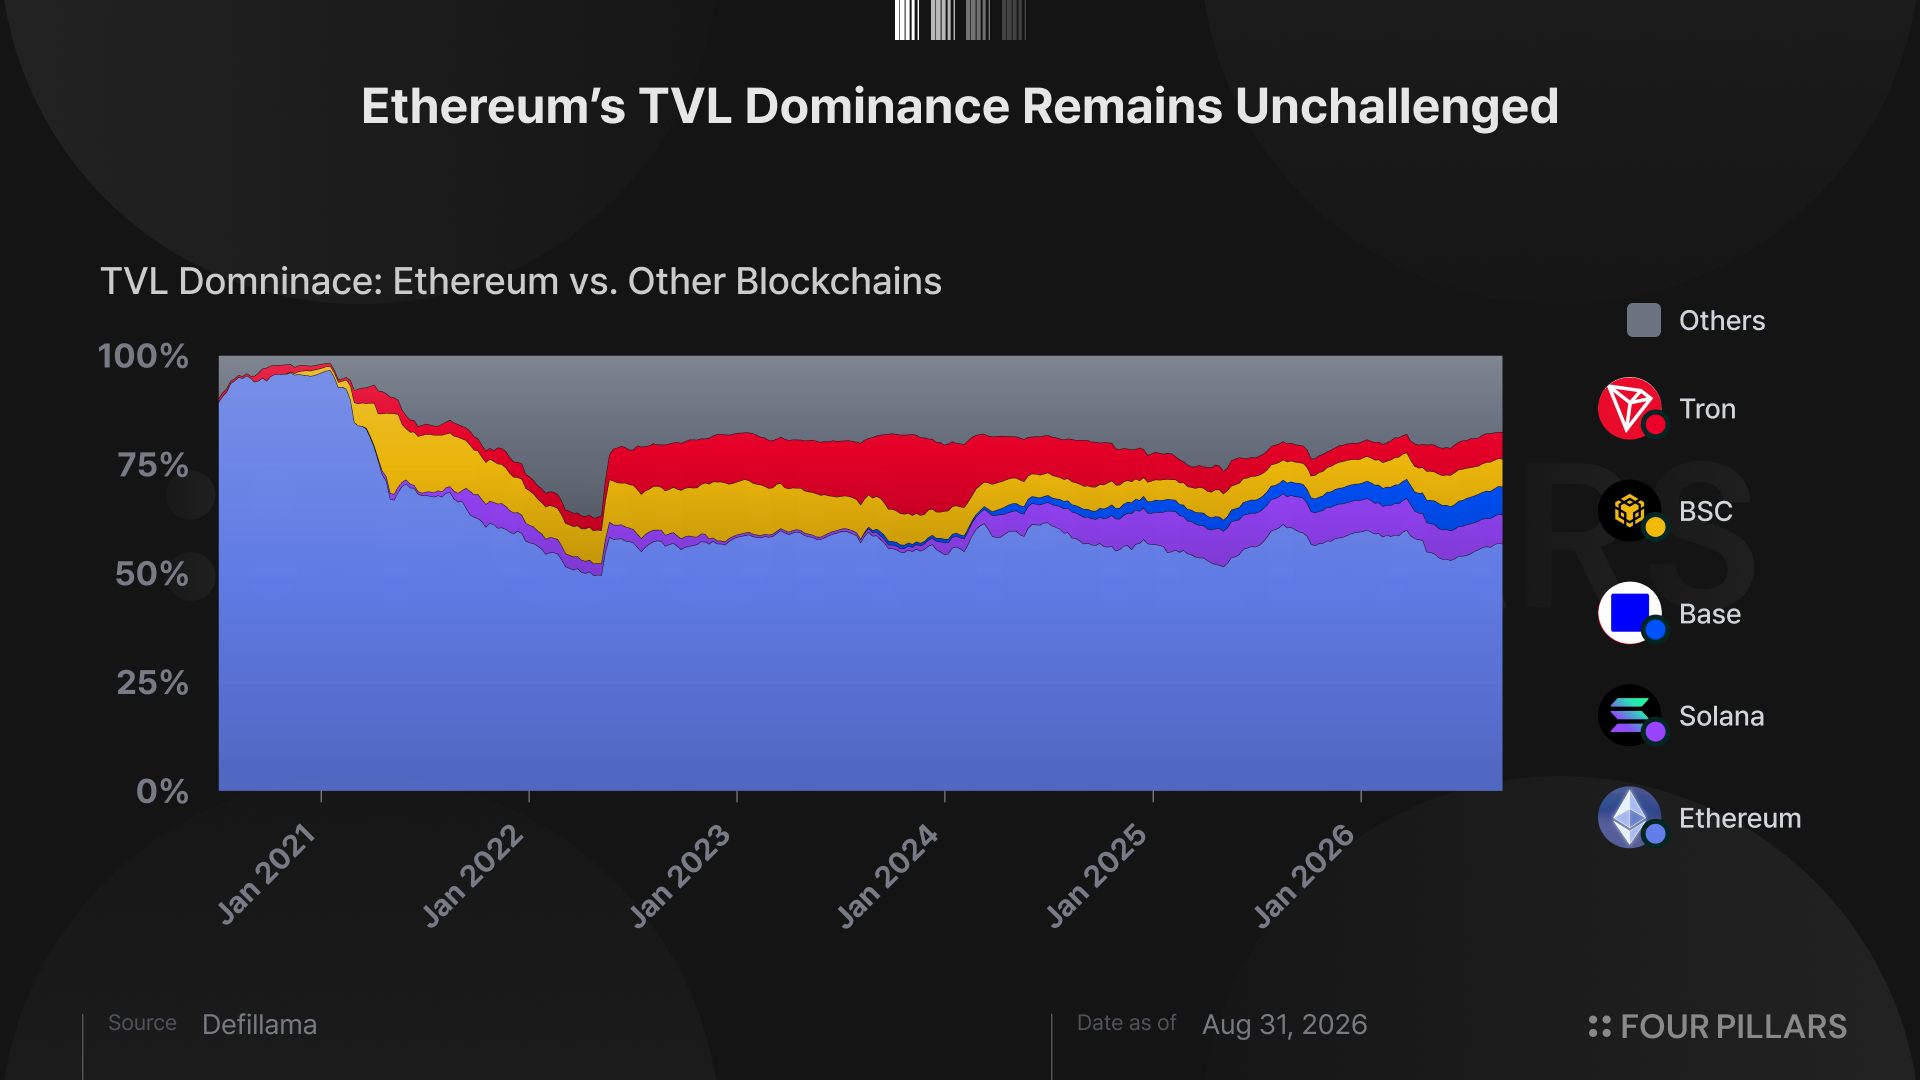
- 한 때 이더리움 네트워크와 비교하여 더 나은 확장성, 인센티브 구조, 스마트 컨트랙트 보안, GTM 전략 등을 내세우며 등장한 수 많은 레이어 1, 레이어 2 네트워크들 중 대다수가 현재 PMF를 찾지 못하고 유령체인의 상태로 놓여있는 경우가 굉장히 많다. 결국 유통 채널이나 PMF를 확보한 BSC, Tron, Solana, Base 등과 같은 네트워크들을 제외하고 나머지들은 이더리움의 점유율을 유의미하게 뺏어오는데는 실패했다.
1.2.3 인프라
- 모듈러 블록체인은 2022-2023년에 블록체인 인프라 섹터에서 가장 뜨거웠던 키워드였으며, 나 또한 리서처로서 이에 딥다이브했었던 기억이 있다. 그 당시 가장 근간이되는 DA 레이어를 시작으로, 공유 시퀀서(Shared Sequencer), Rollup-as-a-Service, 롤업 등 다양한 카테고리에서 수 많은 스타트업들이 등장했다. 물론 현재도 아비트럼(Arbitrum), 베이스(Base), 로빈후드체인(Robinhood Chain) 등 몇몇의 레이어 2 네트워크들이 준수한 생태계 퍼포먼스를 보여주고 있기 때문에 모듈러 블록체인이라는 컨셉 자체를 부정할 수는 없다. 다만 그 당시 주목받던 대부분의 모듈러 블록체인 인프라 기업들이 피봇을하거나, 셧다운을 했기 때문에 사실상 그 당시 모듈러 블록체인 붐은 실패한 실험이라고 봐도 무방하다.
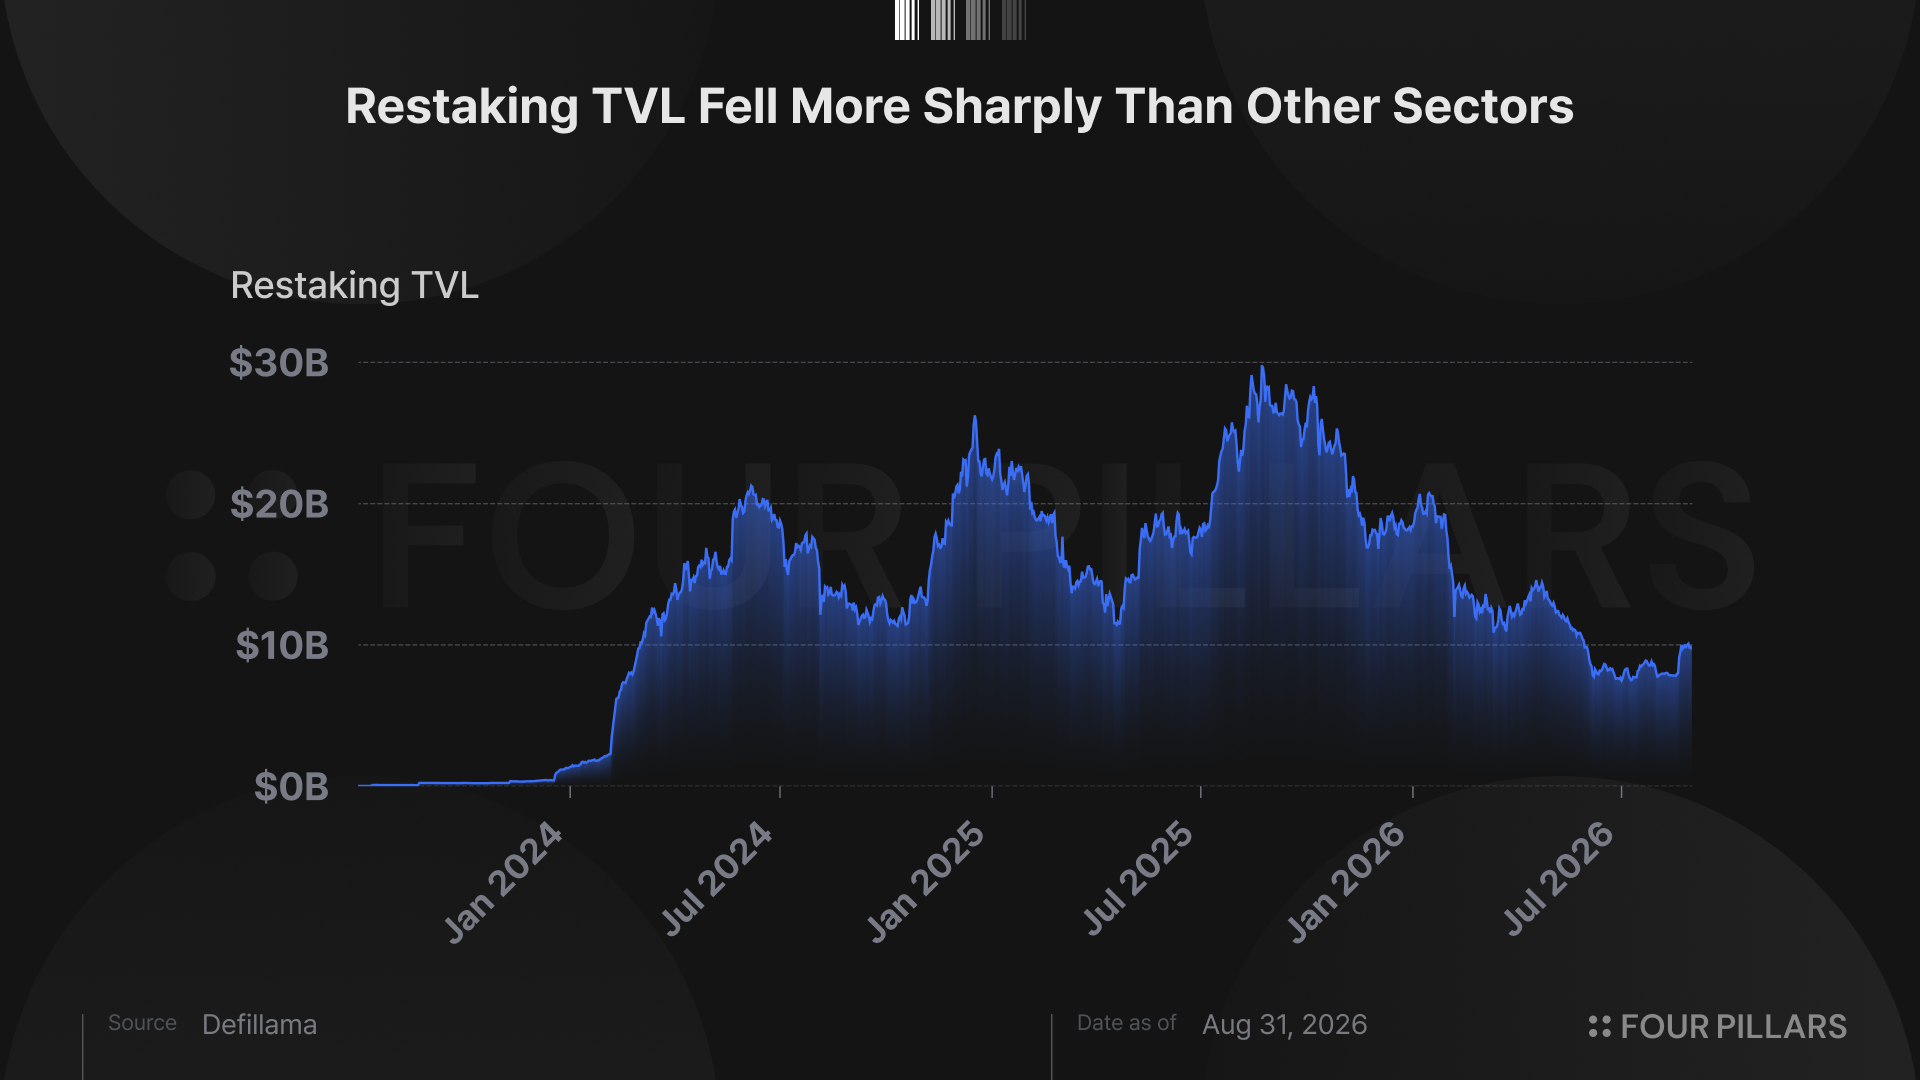
- 리스테이킹은 이미 PoS 네트워크에 스테이킹되어있는 토큰을 다시 다른 프로토콜의 경제적 보안으로 재활용하는 컨셉으로, 아이겐레이어(Eigenlayer)가 개척한 섹터이다. 아이겐레이어 이후에 심바이오틱(Symbiotic), 카락(Karak)과 같은 비슷한 리스테이킹 프로토콜도 등장하고, 다른 네트워크에서도 유사한 컨셉을 가진 바빌론(Babylon), 솔레이어(Solayer)가 등장했다. 한창 전성기에는 리스테이킹 섹터의 전체 TVL이 ~$30B까지도 치솟았으나, 현재는 ~$8B 정도에 머물러있다. 아직 준수한 TVL을 유지하고 있으나, 생태계를 들여다보면 리스테이킹 내러티브는 더 이상 강력한 것 같아 보이지는 않는다. 리스테이킹의 경제적 보안의 공급은 있으나 이를 활용하려는 수요는 거의 없으며, 아이겐레이어는 AI 에이전트 중심의 아이겐클라우드(EigenCloud)로 소프트 피봇을 하였고, 심바이오틱과 카락의 경우 각각 고성능L1과 담보(collateral) 마켓 플랫폼으로 완전한 피봇을 하였다.
1.2.4 탈중앙 스테이블코인
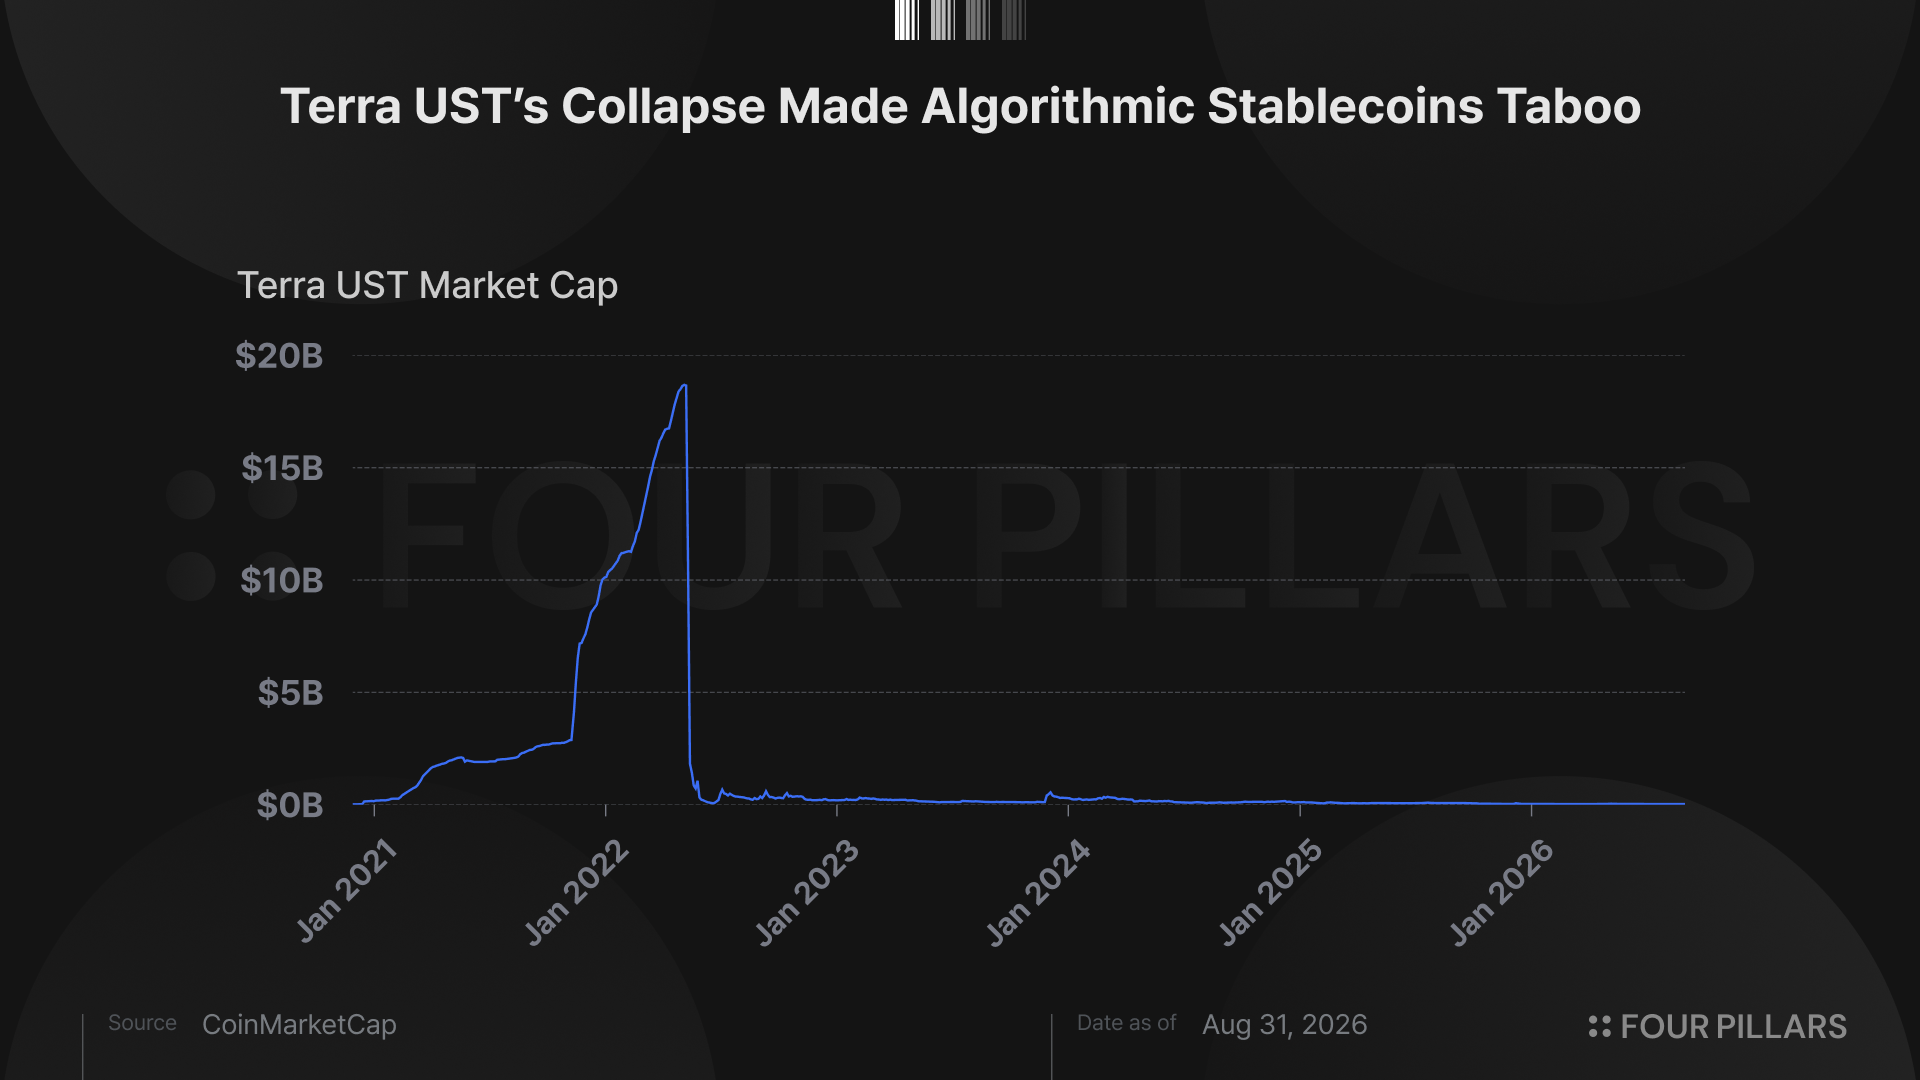
- 알고리즈믹 스테이블코인은 담보 없이 탈중앙적이고 자본 효율적인 온체인 화폐를 만드는 것을 목표로 한다. 가장 큰 인기를 끌었던 알고리즈믹 스테이블코인은 단연코 테라 생태계의 UST로 (현재는 USTC), 한 때 $18B 이상의 발행량을 보여주며 전체 암호화폐 시가총액 순위 10위권에 들었으나, 외부 공격과 구조적인 취약점으로 인해 UST의 가치는 0이되었고, 테라 생태계는 몰락하였다. UST 이외에도 FEI, IRON, ESD 등 다양한 알고리즈믹 스테이블코인은 실패했으며, FRAX의 경우 초기에 알고리즘 방식을 사용하다가, 지금은 법정화폐 기반 모델로 피봇했다.
1.2.5 NFT/메타버스/게이밍 생태계
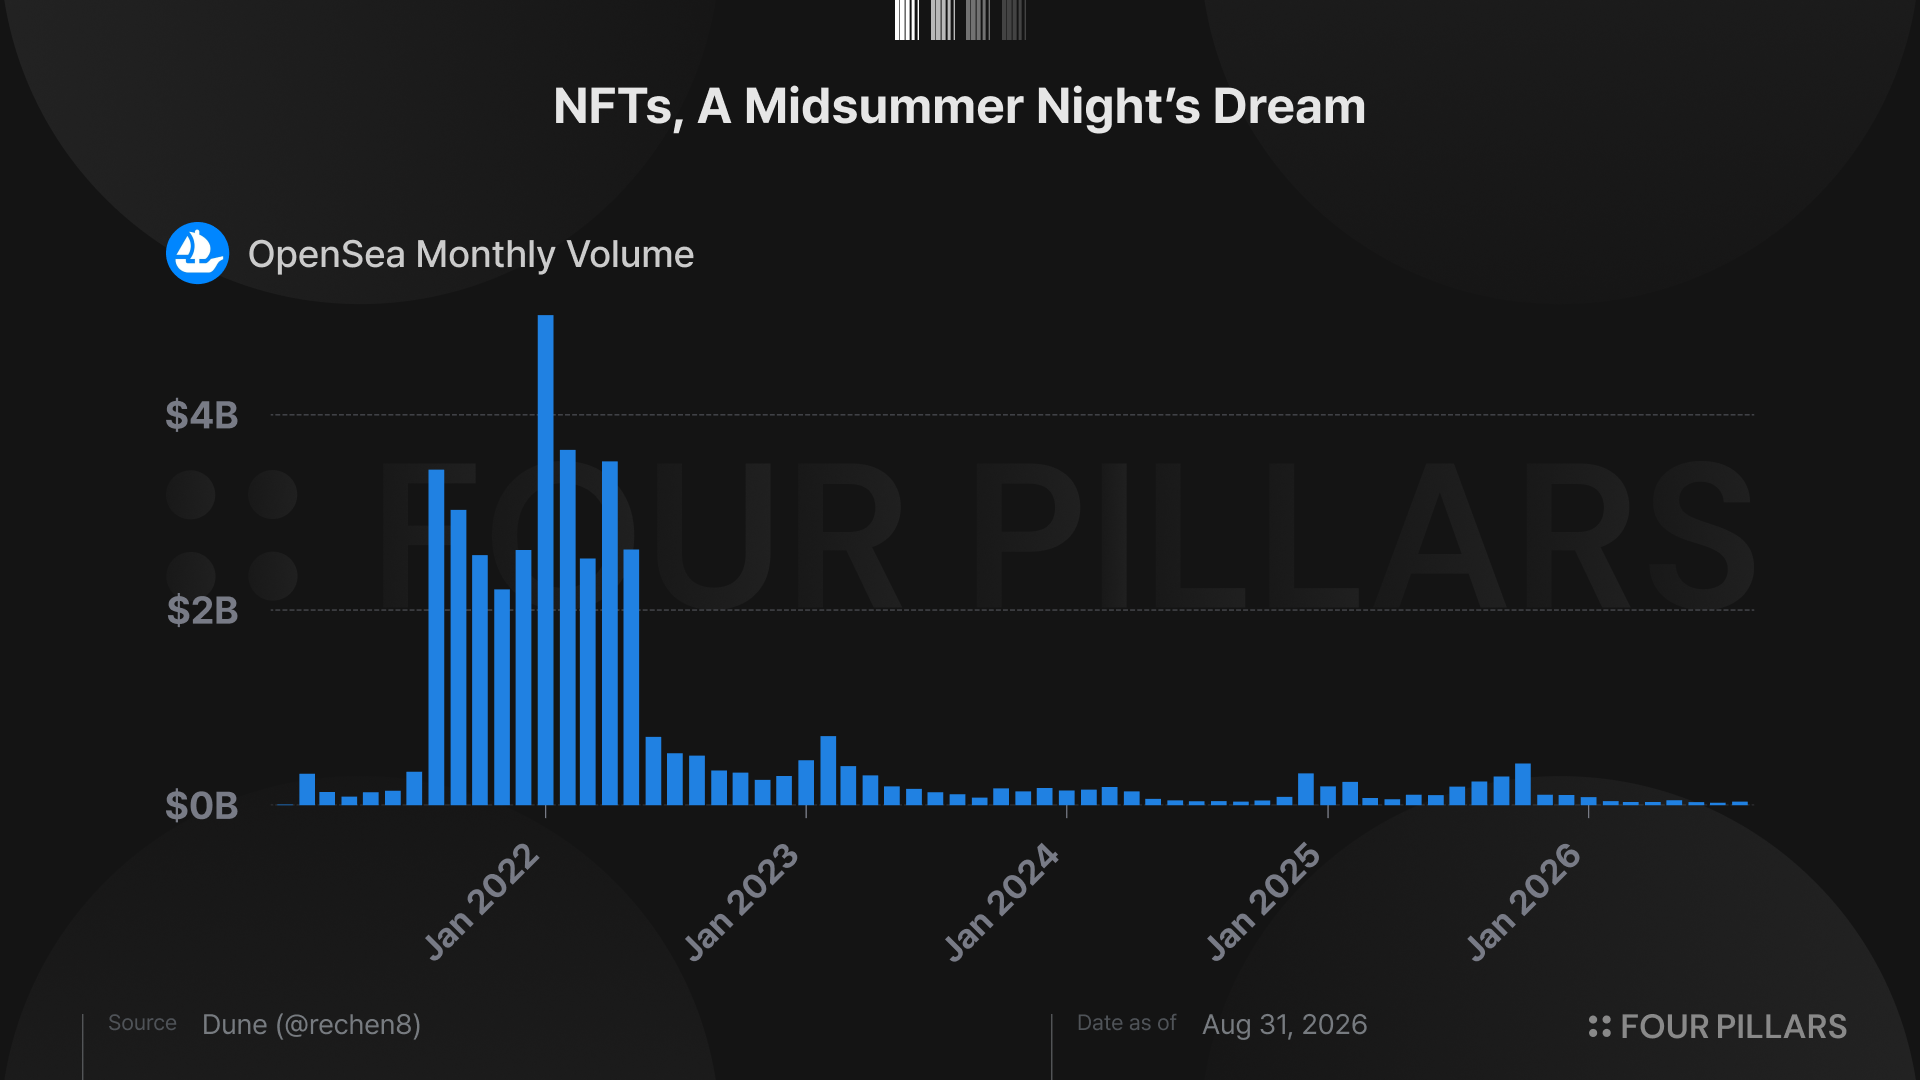
- NFT는 한 때 대중들에게 가장 인기있었던 문화로 2021년부터 이더리움을 시작으로 솔라나, 클레이튼 등 다양한 네트워크에서 인기를 끌었다. 유명 NFT 프로젝트들의 경우 가격이 폭등하기도 했으나, 현재는 폭락한 상태이며 (e.g., CryptoPunks: 125 ETH → 32 ETH, BAYC: 150 ETH → 8 ETH, Pudgy Penguins: 35 ETH → 3.8 ETH, Azuki: 30 ETH → 0.8 ETH), 대표적인 NFT 마켓 플레이스인 OpenSea는 월 거래량 최고 $5B 수준에서 최근에는 ~$30M 수준으로 하락했다.
- 플레이투언(Play-2-Earn)는 사용자들이 게임 경제의 일부를 소유하고, 자신이 만든 가치의 일부를 가져간다는 개념 하에, 게임 플레이를 통해 암호화폐를 벌어갈 수 있다는 점에서 큰 인기를 끌었었다. 하지만 P2E 모델이 지속 가능하기 위해선 게임 내에서 실질적인 가치가 창출되거나 사용자들이 게임 플레이를 위해 더 과금을 해야하는데, 이는 작동하지 않았고, 대부분의 P2E 게임들이 실패하였다. P2E 열풍을 불러 일으킨 Axie Infinity의 경우 2021년 월 최고 6.5M의 활성 지갑수와 $103.8M의 수수료를 확보했었다면, 현재는 100K 미만의 활성 지갑수와 $50K 미만의 수수료를 유지하고 있을 뿐이다. P2E 열풍과 더불어 더 드박스, 디센트럴랜드 등 랜드 NFT를 기반으로 한 메타버스 게임들도 한 때 큰 인기를 끌었으나, 더 샌드박스 랜드 NFT는 최고 $15K 수준에서 현재는 $50 수준으로 99% 이상 하락하였다. 그 외에도 Stepn, Sweat과 같은 러닝과 P2E를 접목한 Move-2-Earn 프로젝트들도 빠르게 관심을 잃고, AAA 게임을 표방하던 Star Atlas나 Otherside 등은 제대로 출시되지도 못했으며, 게임의 모든 요소를 온체인에 올리는 Fully Onchain Gaming과 같은 컨셉도 빛을 보지 못하는 등, 한 때 게이밍의 미래라고 여겨졌던 블록체인 게이밍 섹터의 대부분의 프로젝트들은 실패했다.
1.2.6 소셜
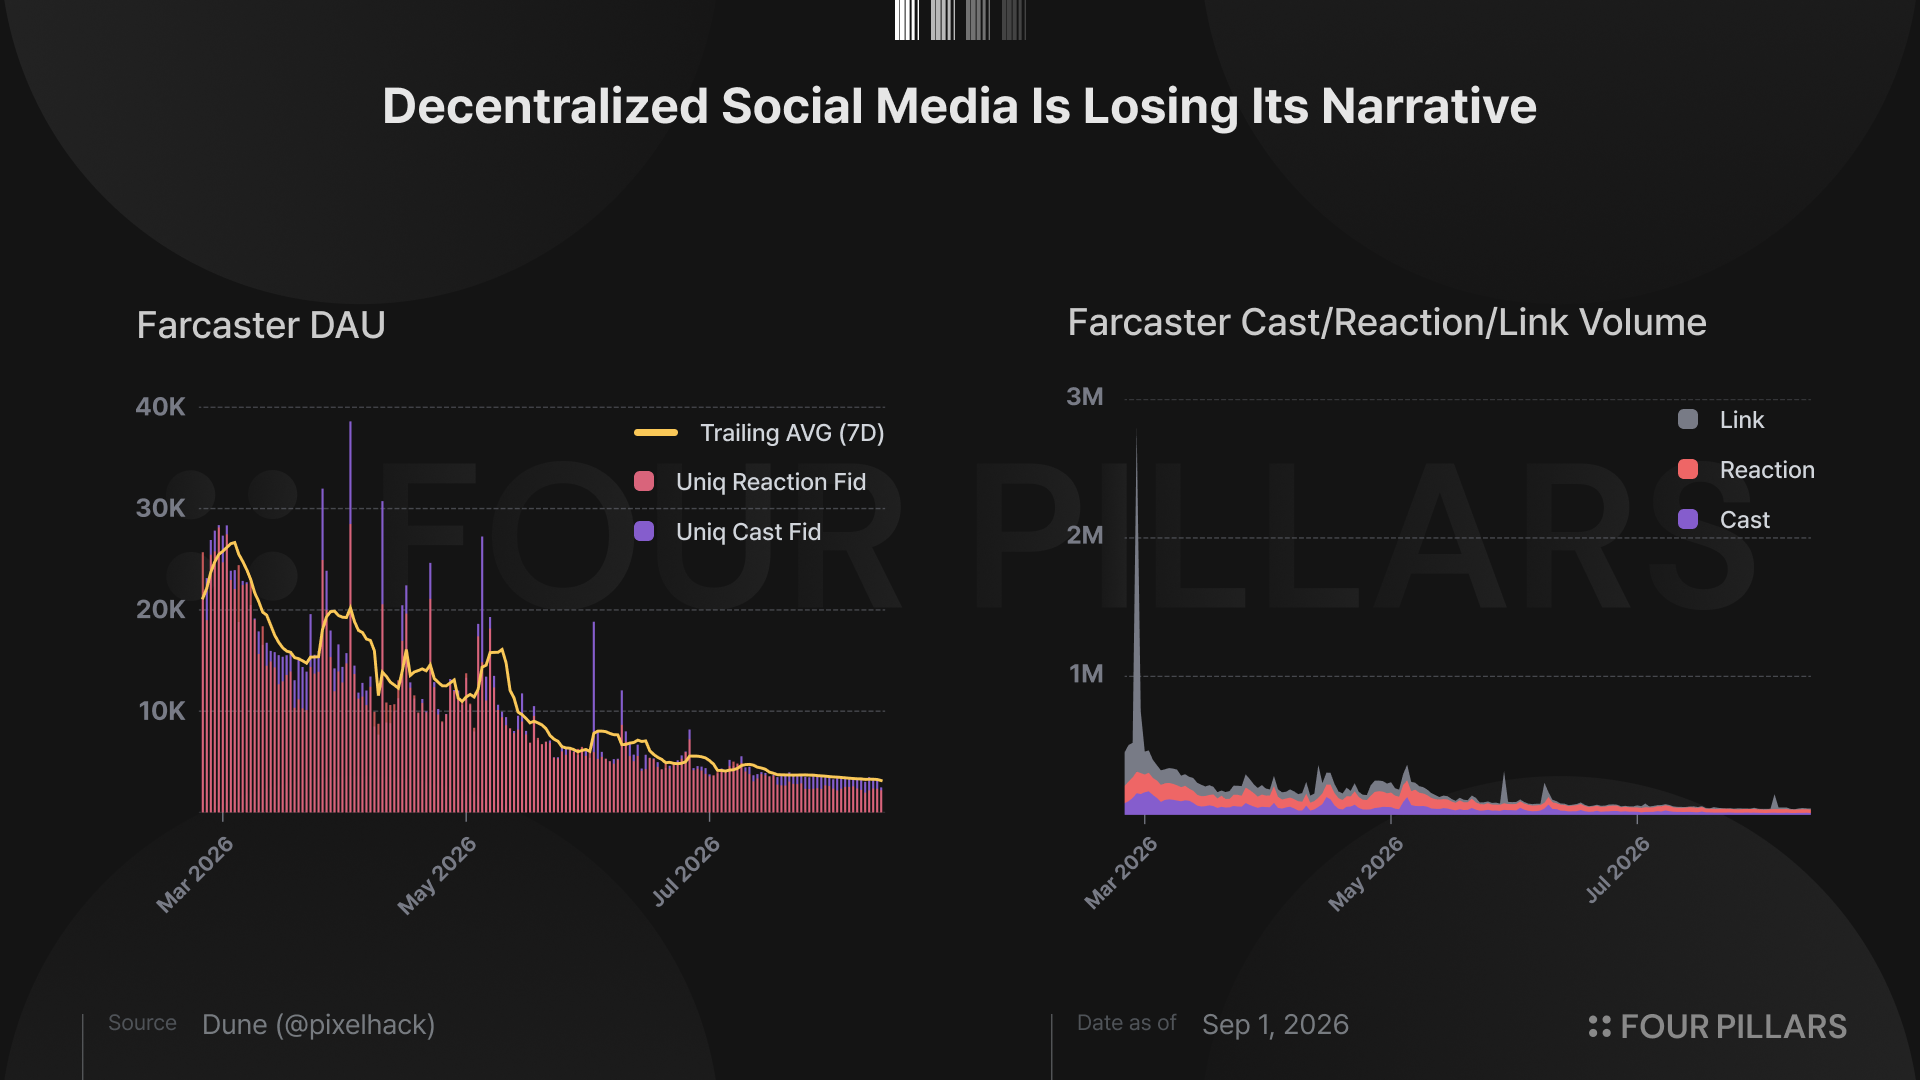
- 탈중앙 소셜 미디어는 사용자가 인터넷을 소유한다라는 철학을 가장 직관적으로 구현할 수 있었던 분야로, 기존 중앙화된 소셜 미디어와 비교하여 소셜 그래프의 소유권, 퍼미션리스, 검열 저항성 등의 장점을 내세웠다. Farcaster, Lens, DeSo 등 다양한 탈중앙 소셜 미디어 플랫폼들이 등장했으나, 초기 보상을 노리는 유저 확보 그 이상으로 오가닉한 유저 확보를 실패해, 현재는 트랙션이 굉장히 많이 빠진 상황이다.
- 인포파이(InfoFi)는 Kaito가 개척한 분야로, 온라인에서 생성되는 정보, 관심을 측정하고 이를 경제적 보상과 연결시킨 서비스이다. 초기에는 양질의 정보가 많이 나오며 잘 작동했으나, 나중에는 사용자들이 어텐션 파밍에 치중했고, 스팸이 난무하자 X는 인포파이 프로젝트들에 대한 API를 끊고, Kaito의 yaps를 포함한 Cookie DAO의 Snaps, Wallchain의 Quacks 등의 인포파이 시스템은 전부 선셋했다.
비록 이상주의자들의 꿈은 단기간 내에 실현되지 않았지만, 그럼에도 불구하고 다행히 비트코인은 어느정도 디지털 금의 지위를 인정받기 시작했으며, 전통 금융 산업에서는 차세대 금융 백엔드로 블록체인을 활발하게 도입하는 등 블록체인은 자신만의 PMF를 찾아나가기 시작했다.
1.3 실험이 “진짜” 끝나고 있다
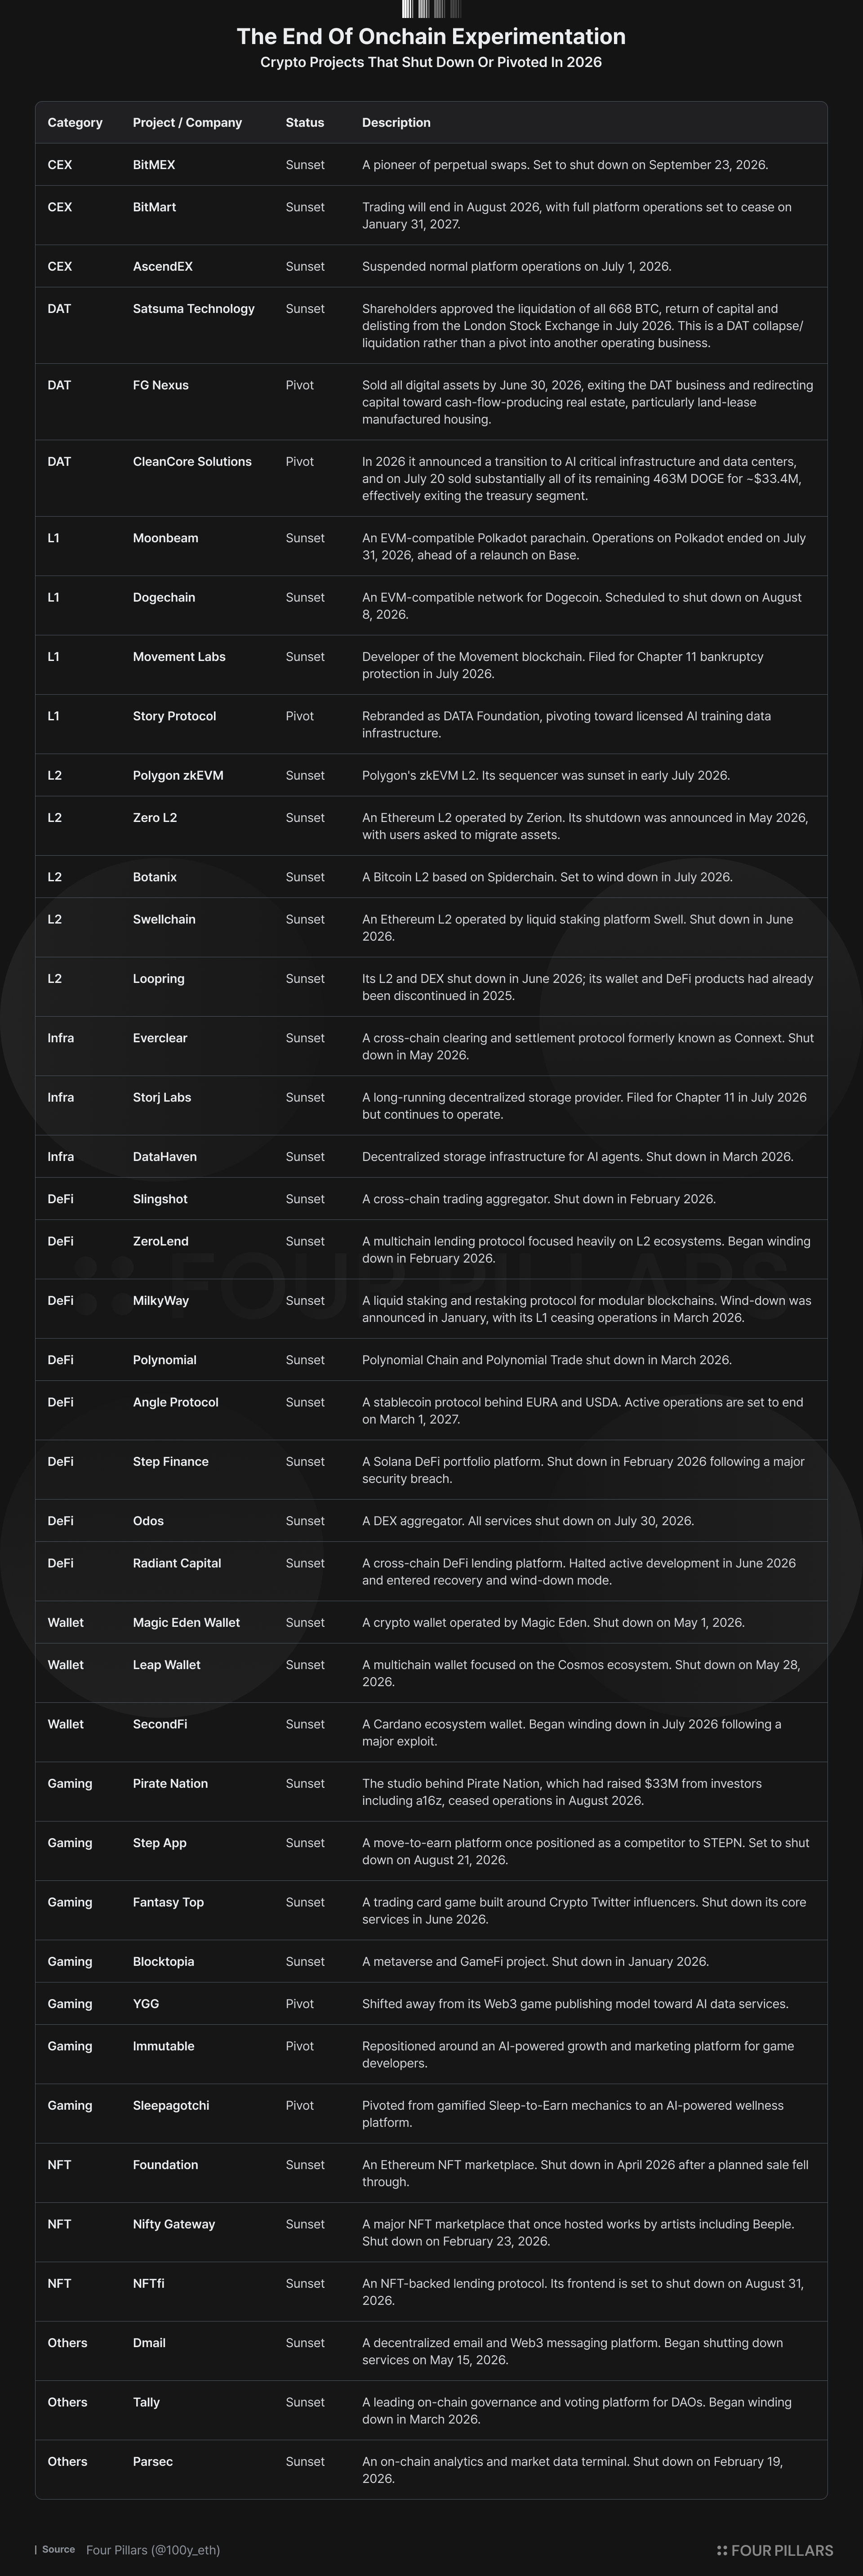
크립토 업계는 한동안 이상주의자들의 실험이 이미 2024~2025년을 거치며 어느 정도 막을 내렸다고 여겨왔다. 시장의 관심은 이상에 가까운 거대한 비전에서 스테이블코인, 토큰화, 트레이딩 인프라처럼 보다 명확한 PMF를 증명할 수 있는 영역으로 이동했고, 과거의 이상들은 자연스럽게 시대 뒤편으로 밀려난 듯 보였다.
그러나 최근의 상황은 더 악화되고 있다. 당시는 새로운 실험이 중단되고 자본과 관심이 떠나기 시작했을 뿐, 과거의 기대를 바탕으로 만들어진 프로토콜들은 남은 자금과 관성으로 계속 운영되고 있었다. 하지만, 최근에는 과거의 프로젝트들이 피봇, 서비스 종료 등을 통해 정말 막을 내리고 있다.
위의 표를 보면 알겠지만 2026년에 CEX, DAT, L1/L2, 인프라, 디파이, 게이밍, NFT 등 거의 모든 분야를 막론하고 서비스를 종료하거나 피봇하는 기업들이 쏟아졌다. 실험이 “진짜” 끝나고 있는 것이다.
여기까지가 우리가 지금까지 겪은 크립토 산업이다. 이상주의자를 위한 세상은 결국 찾아오지 않았다.
2. 바벨 모양으로 변한 온체인
2.1 극단으로 치닫는 온체인 생태계
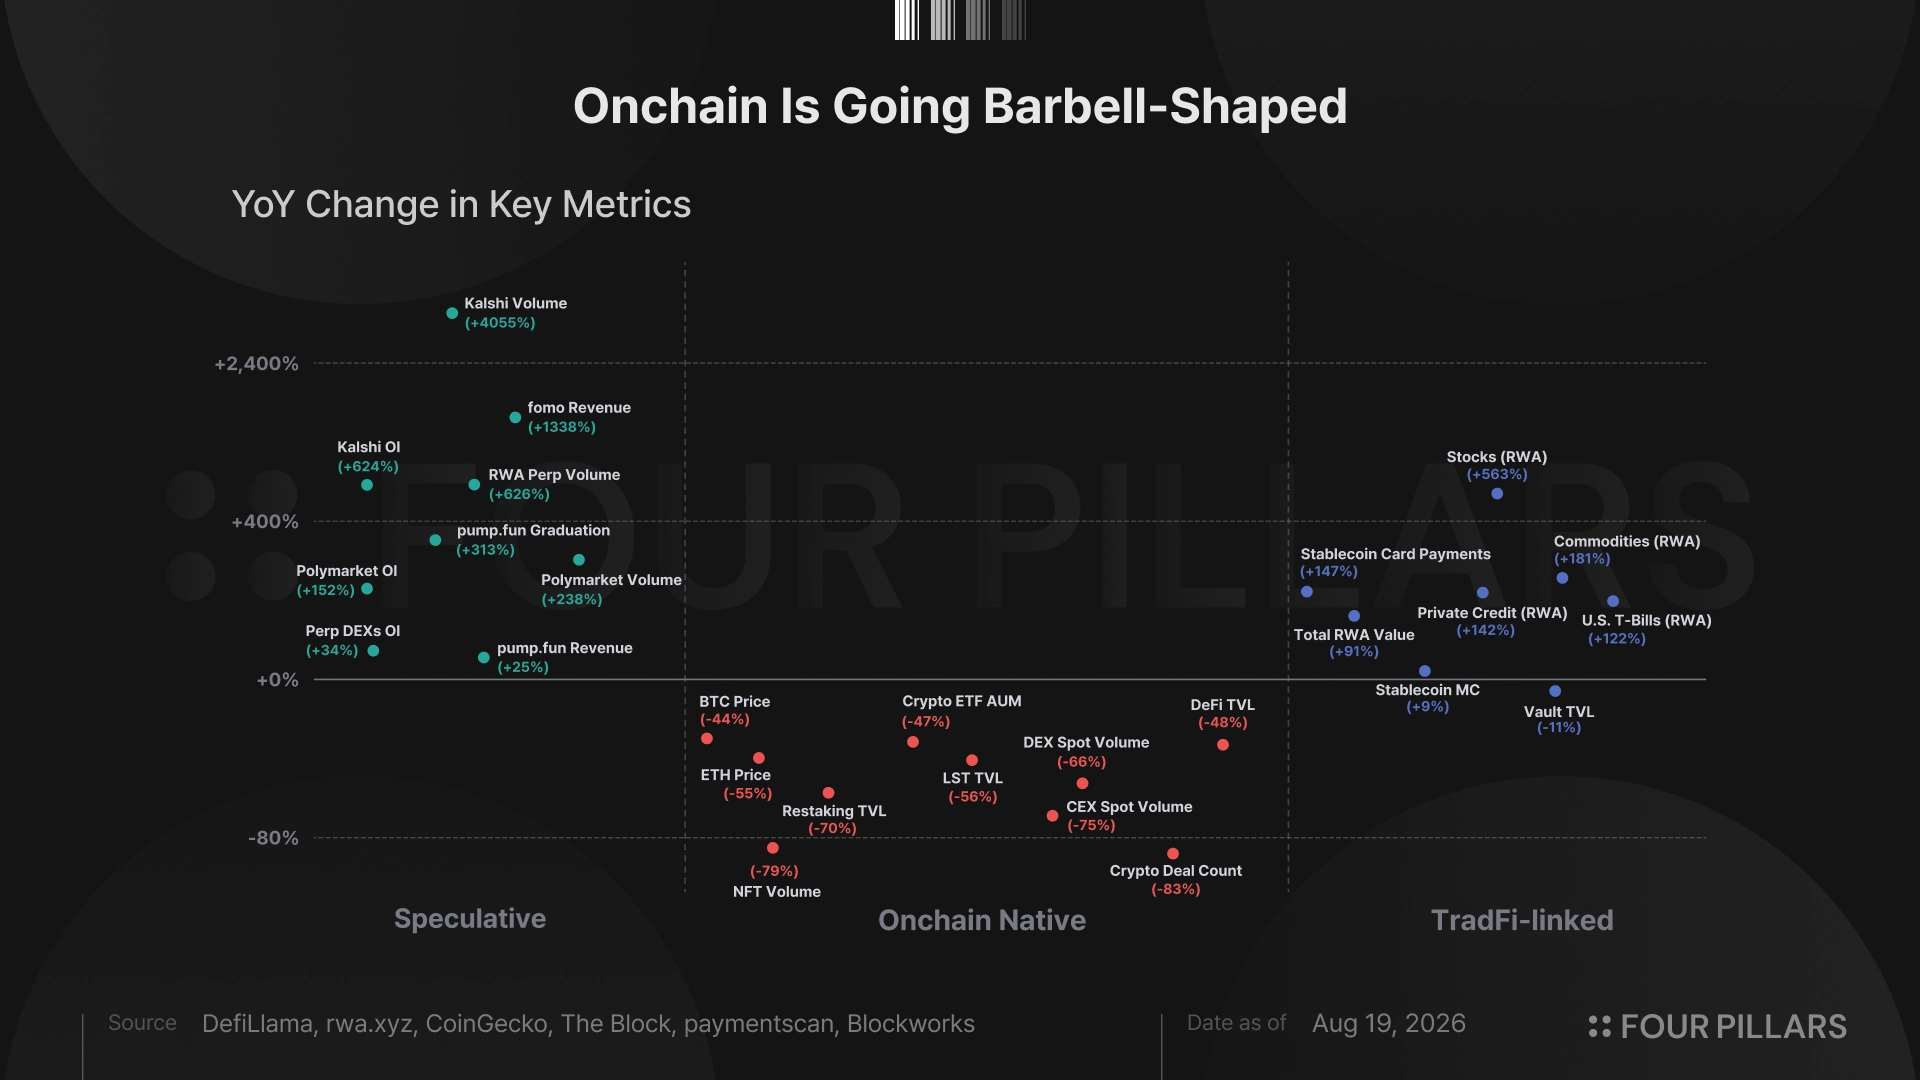
다양한 온체인 실험들이 끝나고 난 이후, 현재 크립토 산업의 모습은 극단적이다. 한 쪽 극단은 사용자들의 투기적인 수요를 반영하고 있으며, 다른 한 쪽 극단은 실물 경제와 연결된, 비교적 안정적인 수요를 나타낸다.
이 둘 어디에도 속하지 않은, 리스크와 보상이 애매한 온체인 네이티브 서비스들의 경우 관련 메트릭을 살펴보면 성적이 굉장히 좋지 않다. 여기에는 여러가지 이유가 존재한다:
- PMF: 1번 파트에서 살펴보았듯이 대부분의 온체인 서비스들이 PMF를 찾는데 실패했다. 초기에 PMF를 찾은듯해 보였던 프로덕트들도, 결과론적으로는 초기 에어드랍 파밍을 위한 투기적 수요가 대부분이었을 뿐이며, 실질적인 가치를 창출하거나 사용자들에게 효용을 제공하는 경우가 극히 드물었다.
- 리스크/보상 프로파일: 크립토 시장이 침체되고, 온체인 사용자들이 이제 어떤 것이 작동하고, 어떤 것이 작동하지 않는다는 것을 학습하자, 특정 프로토콜을 사용했을 때에 기대할 수 있는 보상의 규모가 현저히 낮아졌다. 과거에는 스테이블코인으로 나름 안전하게 파밍했을 때 15-20%의 APY는 쉽게 기대해볼 수 있었으나, 현재는 5-10% APY를 기대하기도 어렵기 때문에 일반적인 온체인 파밍의 리스크/보상 프로파일이 매우 악화되었다. 이는 사용자들이 차라리 훨씬 더 안전하면서 3-7%의 APY를 기대할 수 있는 RWA 섹터 혹은, 아예 리스크를 감수하며 훨씬 더 큰 상방을 바라볼 수 있는 밈코인, 무기한 선물, 예측 시장 섹터로 옮겨가는 핵심 계기가 되었다.
- 해킹 위험: 온체인 프로토콜 해킹의 위험도 과거에 비해 매우 높아졌다. AI 기술의 발달로 파운데이션 모델의 성능이 올라가자, 보안 위협에 대한 리스크도 증가하였으며, 최근 1년 동안은 굉장히 빈번하게 온체인 해킹이 발생하고 있다. 가뜩이나 기대 보상도 낮은데, 해킹으로 인해 원금 전부를 잃을 수 있는 리스크까지 높아지면서, 온체인 생태계의 매력도는 확실히 떨어졌다.
일반적인 온체인 생태계와 달리 양 극단에 놓여있는 서비스들과 관련된 메트릭을 살펴보면 크립토 시장이 언제 힘들었냐는 듯 폭발적인 성장을 보이고 있다. 이는 온체인 생태계가 시장 상황에 그대로 영향을 받는 섹터와, 시장 상황과 무관하게 PMF를 찾아 독자적인 방향성을 걷는 섹터로 나뉘었다는 것을 시사하며, 이러한 형태는 마치 바벨을 떠올리게한다.
2.2 투기적 수요
투기는 크립토만의 특징이 아니다. 자산은 바뀌지만 인간은 바뀌지 않는다. 인간 본성 상 투기에 대한 수요는 고대부터 항상 있어왔으며, 튤립, 땅, 주식, 크립토 등 투기 대상이 되는 자산의 종류만 바뀌어 왔을 뿐이다.
온체인은 투기적 수요를 가지고 있는 사용자들에게 최적의 환경을 제공한다. 스마트 컨트랙트, 블록체인의 투명성, 즉시 정산 등과 같은 특징은 사용자들이 투기를 더 쉽고 빠르게 즐길 수 있도록 한다.
이러한 특성 덕분에 좋지 않은 시장 상황에도 불구하고, 시장 상황과 상관 없이 투기적인 수요를 바탕으로 한 섹터들이 안정적으로 확립되었다. 특히, 최근 디파이 생태계의 리스크/보상 프로파일이 애매해지면서, 과거 공격적으로 디파이를 사용하던 사용자들이 해당 섹터로 대거 유입되었다. 밈코인(memecoin), 무기한 선물 시장(perpetual futures), 예측 시장(prediction market)이 바로 대표적인 예시들이다.
2.2.1 밈코인
밈코인은 크립토 시장이 뜨거운 관심을 받기 이전 2013년부터 지금까지 인기와 수요가 끊이지를 않았다. 2013년 탄생한 최초의 밈코인인 DOGE부터, 2020년 이더리움 위의 SHIB, 2022년 솔라나 위의 BONK, 2023년 PEPE를 거쳐서, 2024년 솔라나 네트워크에 WIF, POPCAT, MEW, GOAT, FARTCOIN 등 밈코인 문화가 폭발했다. 그러다가 밈코인 문화의 지형을 바꾼 것은 2024년 솔라나 네트워크에 등장한 Pump.fun인데, 이는 밈코인 런치패드로 누구나 쉽게 밈코인을 발행할 수 있게 하였다.
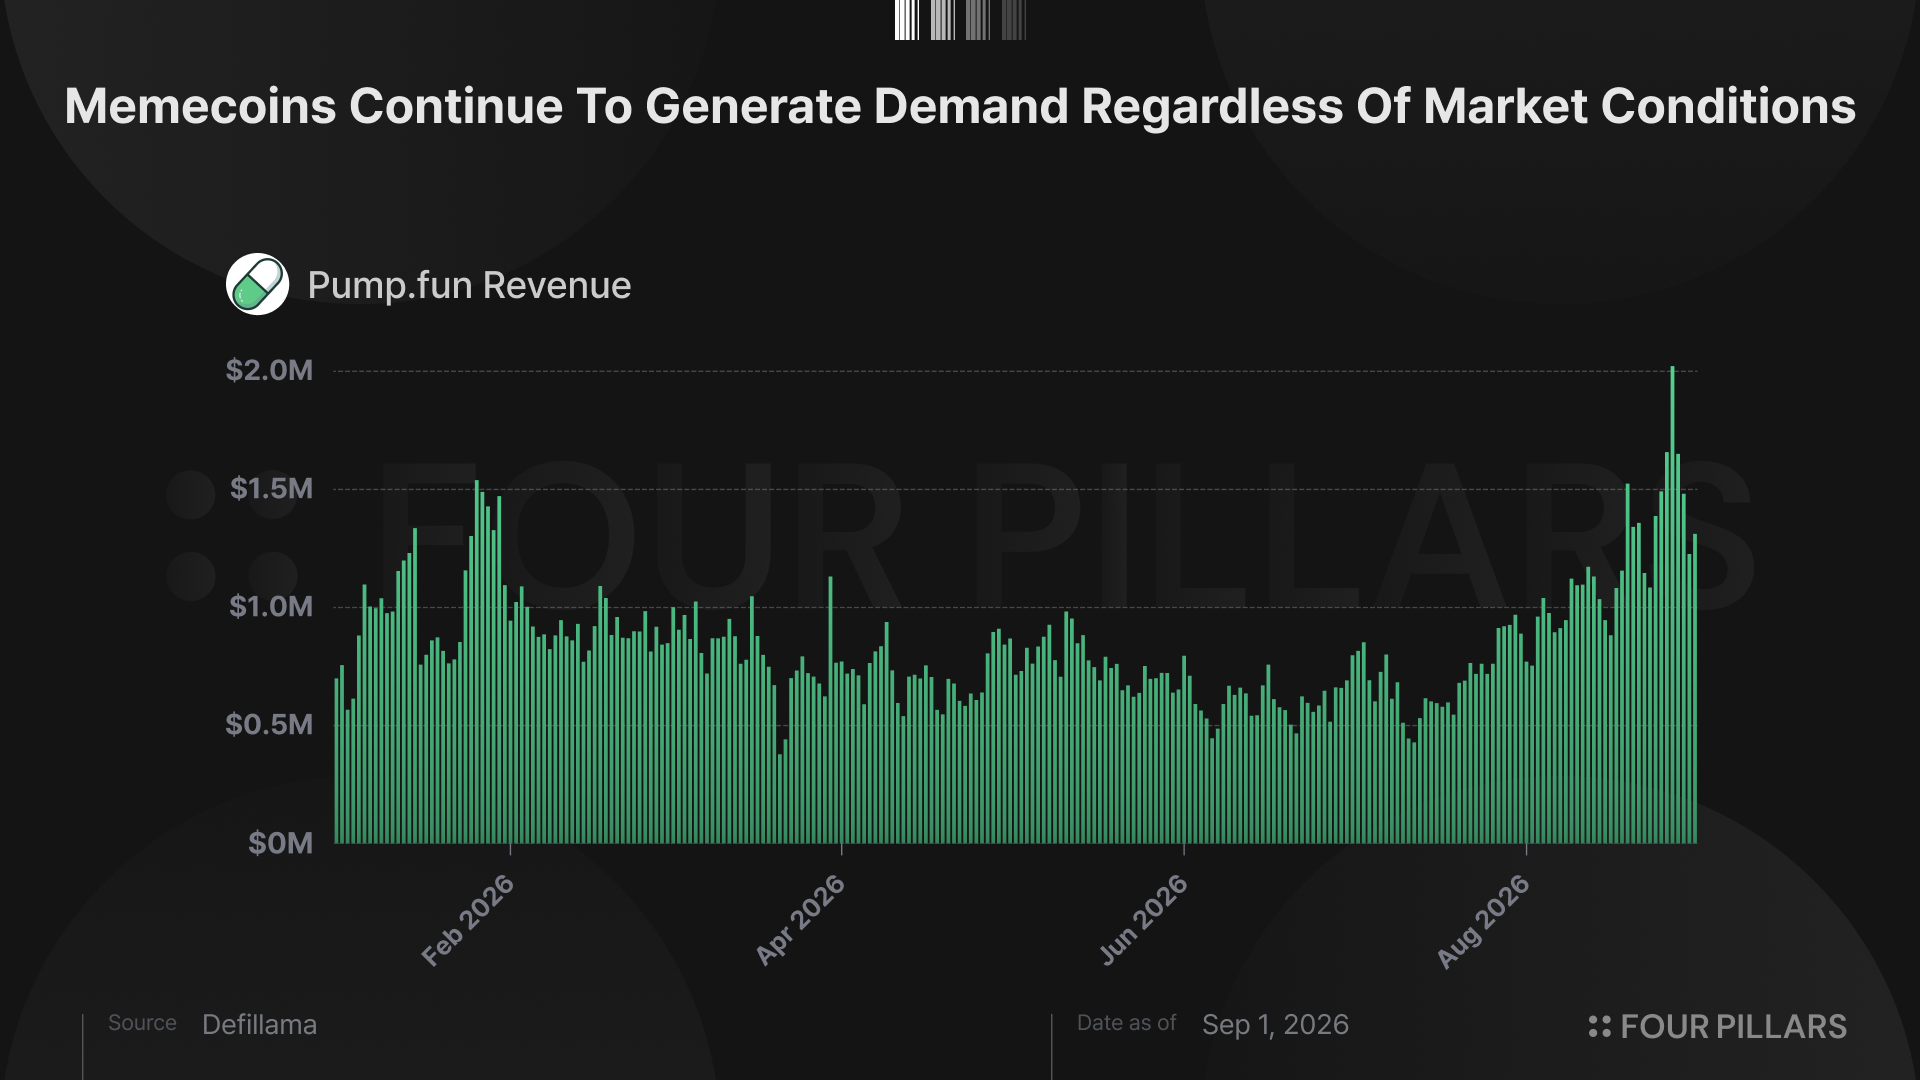
지난 1년 동안 DEX 현물 거래량이 80% 가까이 하락했음에도 불구하고, 솔라나의 대표 밈코인 런치패드인 Pump.fun의 매출(revenue)은 견고하게 유지되고 있으며, 심지어 최근 한 달 동안은 저점 대비 2배 이상 가파르게 상승했다. Pump.fun에서는 밈코인이 초기에 일정 시가총액을 달성하면 본딩 커브에서 AMM 풀로 넘어가는 졸업(graudation)이라는 개념이 있는데, 졸업하는 토큰의 평균 비율도 평균 1% 미만에서, 최근에는 3%대까지 증가했다.
Source: Blockworks Research
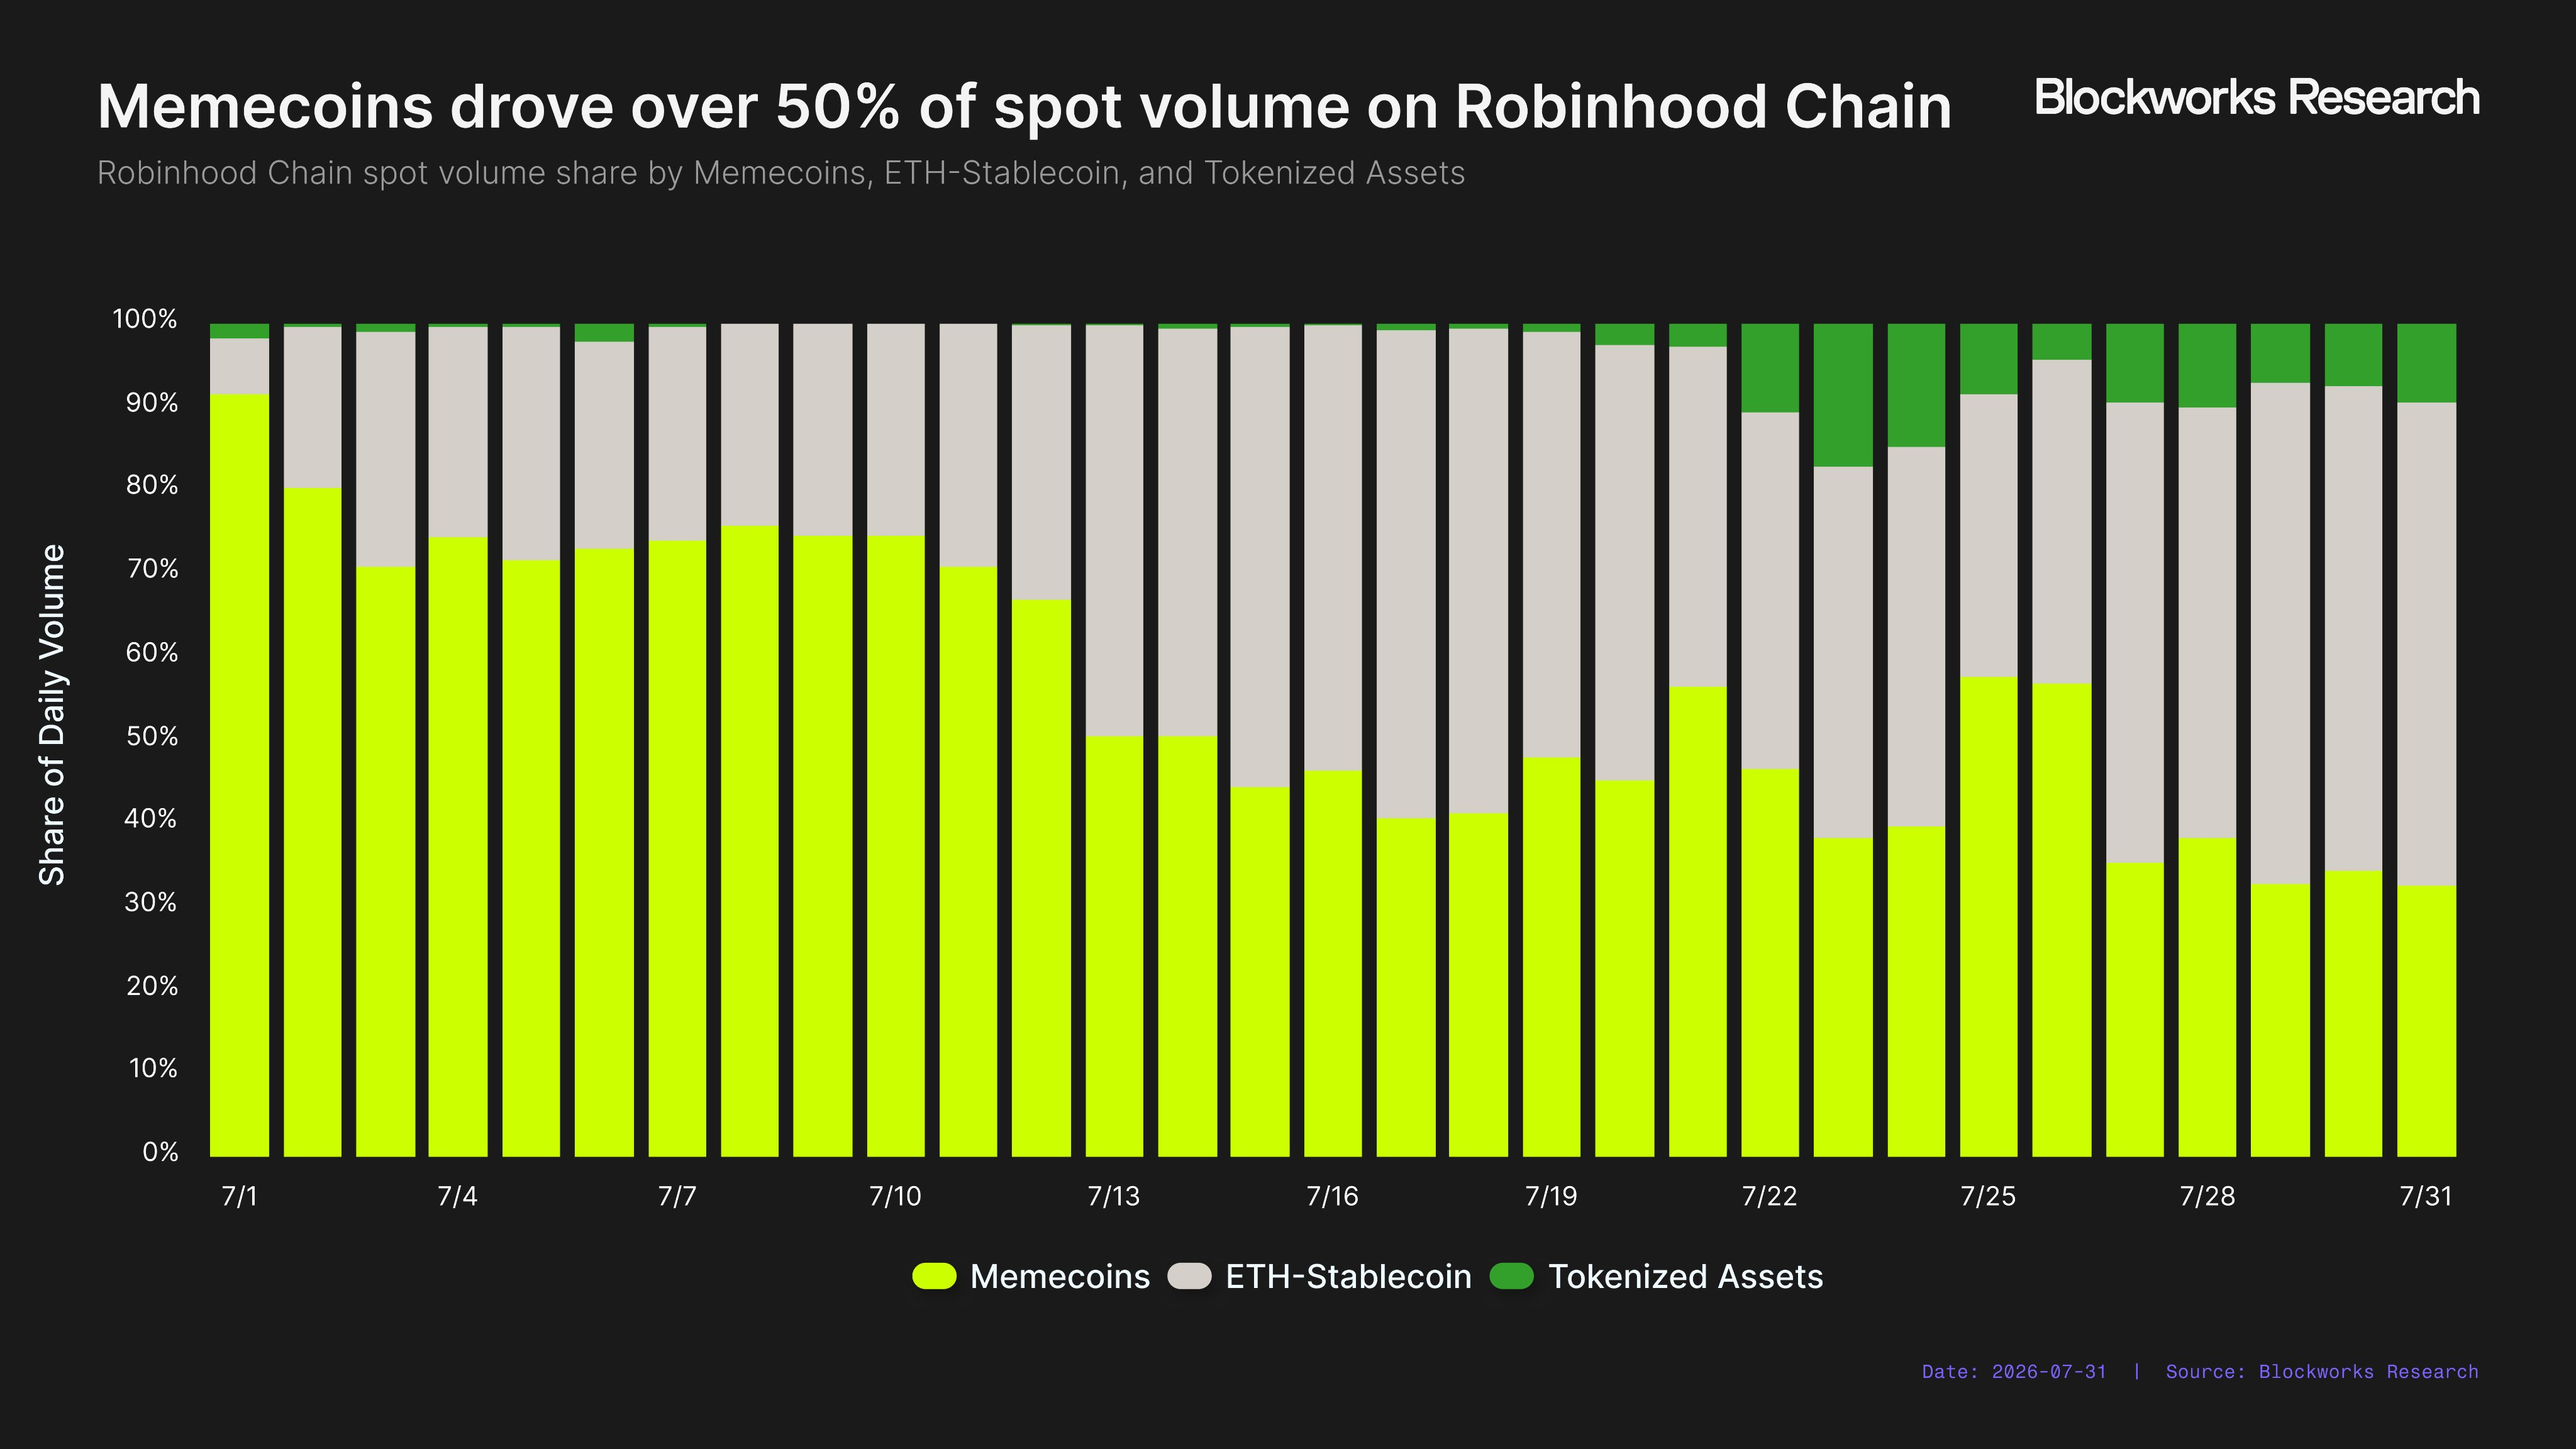
최근 출시한 로빈후드 체인에서도 비슷한 현상이 나타난다. 로빈후드 체인의 경우 출시 초기 토큰 주식을 중심으로 한 생태계를 구축하는 것을 목표로 하였으나, 현재 대부분의 활동이 밈코인을 중심으로 이루어지고 있다. 블록웍스에 따르면 출시 이후 현물 거래량의 절반 이상이 밈코인으로부터 발생하고 있다. 꺼지지 않는 밈코인의 열기가 오히려 RWA를 타겟한 로빈후드 체인의 메인 성장 동력이 되고 있는 셈이다.
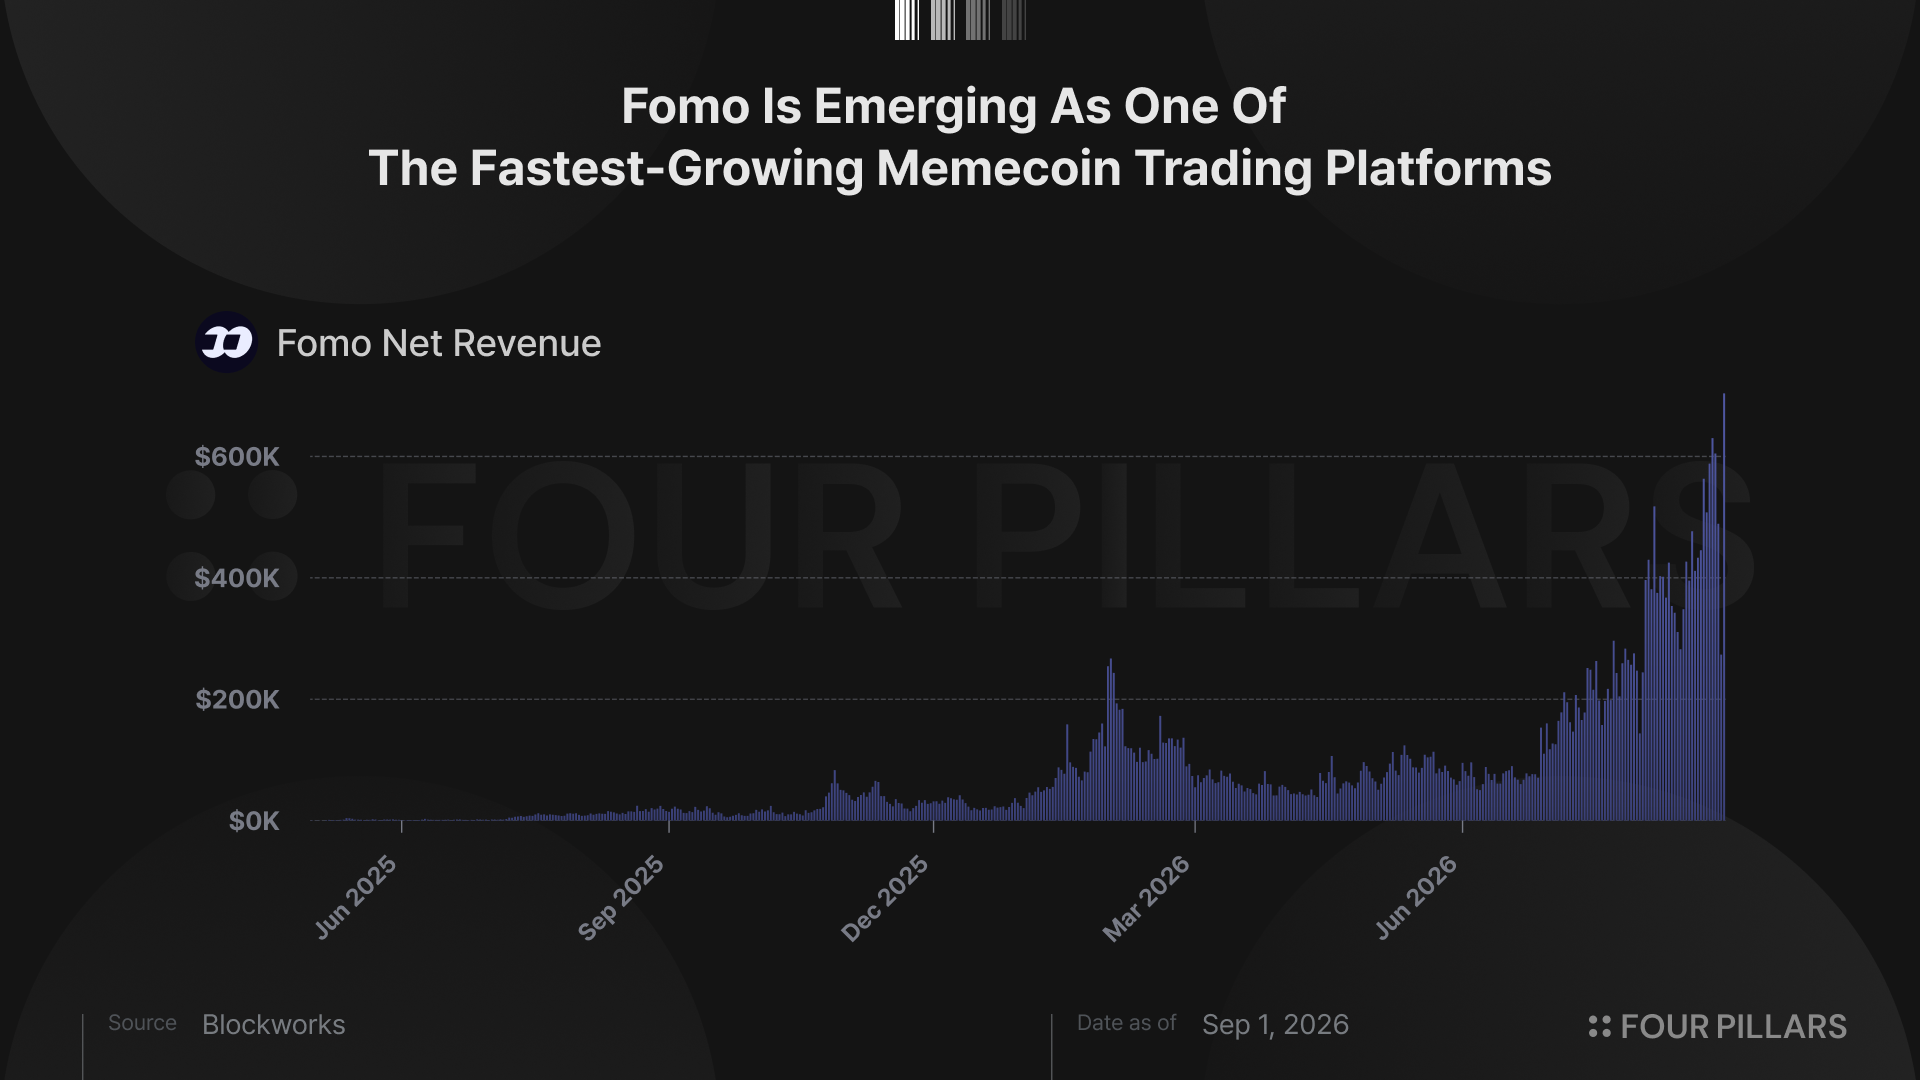
최근에 밈코인 트레이딩 플랫폼 중에 포모(fomo)의 성장세도 눈여겨볼만하다. 포모는 dYdX 출신 직원들이 만든 트레이딩 플랫폼으로, 직관적인 UI, 빠른 밈코인 탐색, 소셜 피드, 애플 페이 접목 등을 통해 수 많은 유저들을 빠르게 모을 수 있었다. 최근에는 평균 일일 플랫폼 매출이 $400K 이상 수준까지 성장했다.
지금까지의 Pump.fun, 로빈후드 체인, 포모의 사례는, 밈코인에 대한 수요가 시장 상황과 관련없이 꽤나 견고하게 유지되고 있음을 보여준다.
과거에는 밈코인 투자가 X/TG에서 알파 발견 → Dexscreener와 같은 온체인 터미널 확인 → DEX에 지갑 연결 후 거래와 같이 진입장벽이 높은 루트를 거쳐야 했으며, 따라서 밈코인 생태계가 온체인 디젠들의 전장이었다.
반면, 최근에는 밈코인 트레이딩 문화가 틱톡(TikTok)과 같은 일반인들이 많이 사용하는 플랫폼에도 퍼지고, 밈코인 구매도 사용자 친화적인 트레이딩 앱에서 애플 페이 등을 통해 바로 충전하여 구매를 할 수 있게 됨으로써, 기존 온체인 디젠들뿐만 아니라 일반 사용자들도 쉽게 접근할 수 있게 되었다.
기존 디파이 생태계의 애매해진 리스크/보상 프로파일, 쉬워진 밈코인 트레이딩에 대한 접근성은 밈코인이 사실상 시장 상황에 큰 영향을 받지 않는 독자적인 섹터로 자리잡을 수 있도록 한 핵심 요인이 되었다.
2.2.2 예측 시장 (Prediction Market)
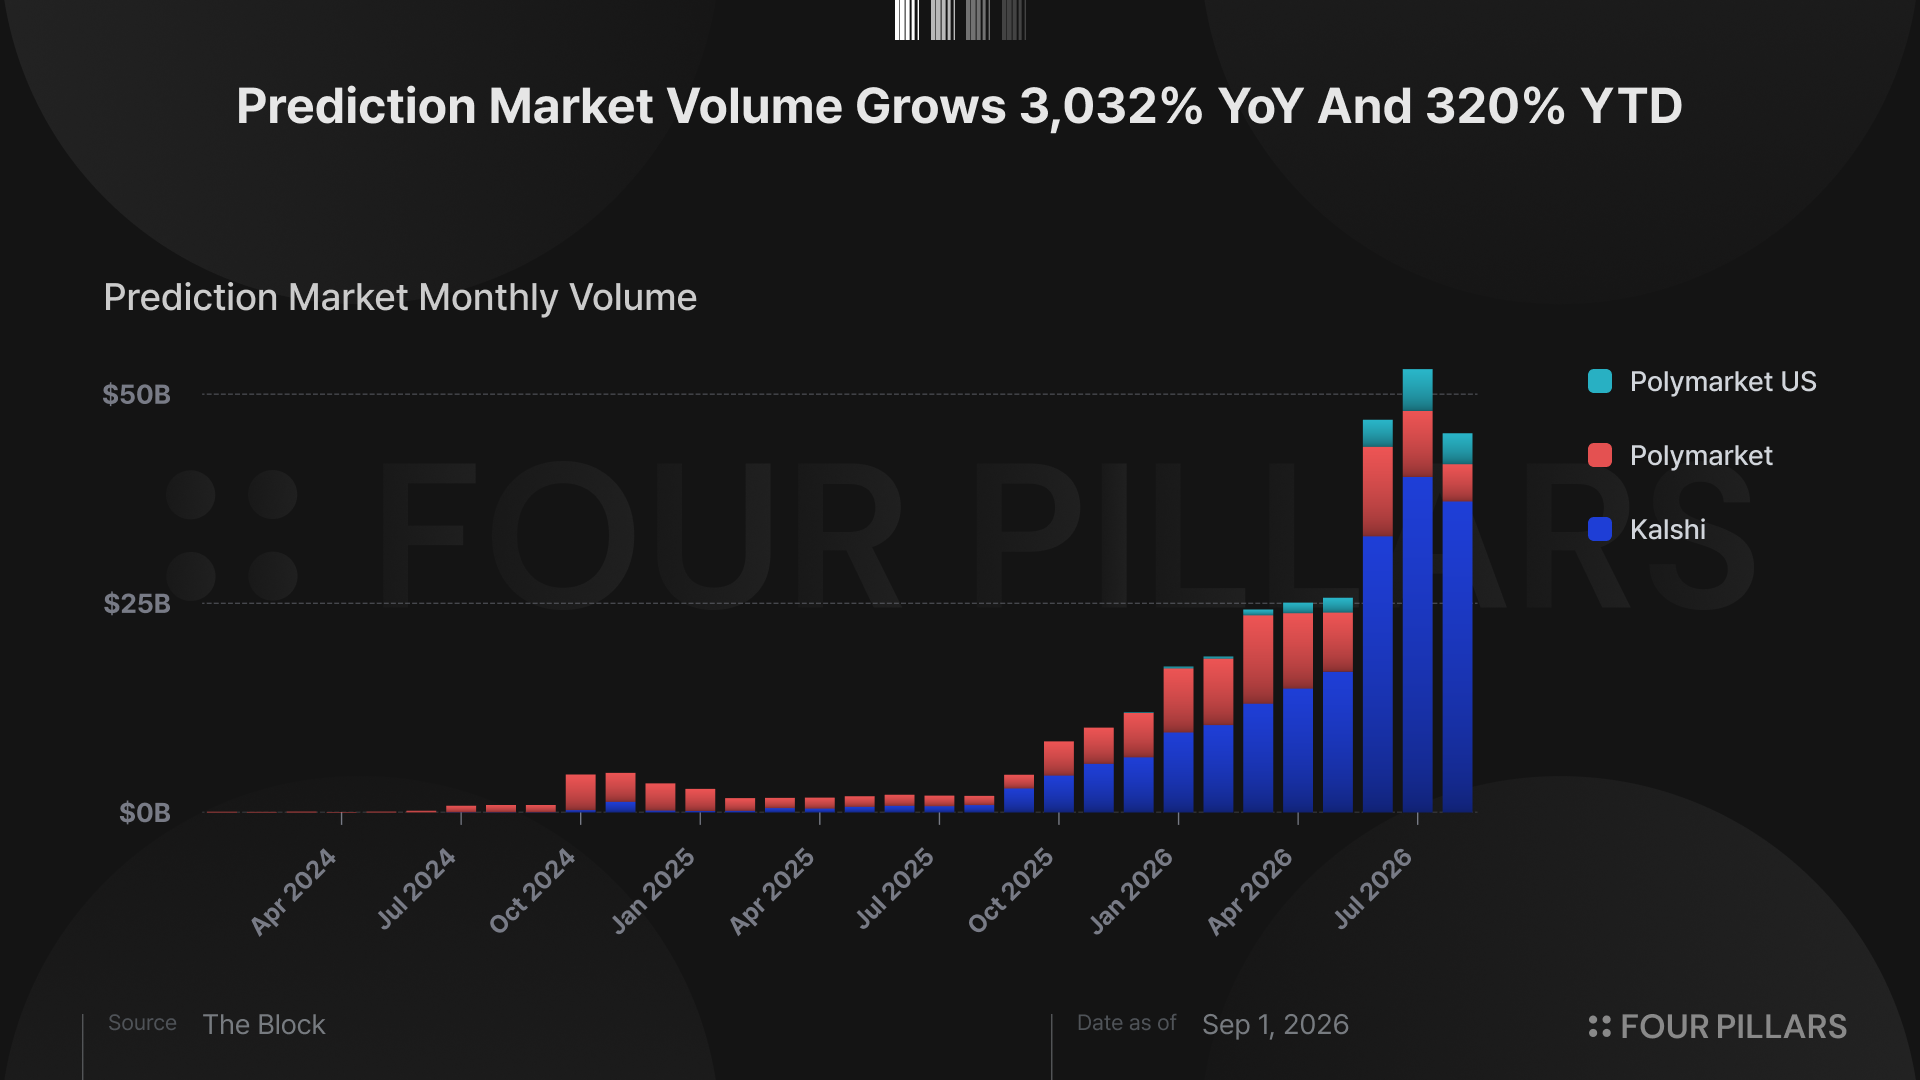
지난 1년 동안 예측 시장은 블록체인 산업 안에서 가장 가파르게 성장한 섹터 중 하나이다. 예측 시장의 거래량은 YoY로 3,032%, Ytd로 320%나 증가했으며, 상승세가 최근 계속 유지되고 있다.
대표적인 예측 시장 플랫폼인 칼시(Kalshi)와 폴리마켓(Polymarket)도 이에 따라 기업가치가 굉장히 가파르게 성장했다. 칼시는 2019년 $750K의 기업가치로 시작하여 1년만에 $40.28M을 달성하고, 6년 동안 시리즈 A부터 F까지 투자를 유치하며 2026년 5월 $22B까지 성장했다. 현재는 $40B의 기업가치로 다음 라운드를 협상하고 있다고 알려져있다. 폴리마켓은 2020년 $18.58M으로 시작하여 7번의 투자 유치를 통해 $15B까지 성장했고, 현재 $20B 이상의 기업가치로 다음 라운드를 협상하고 있다고 알려져있다.
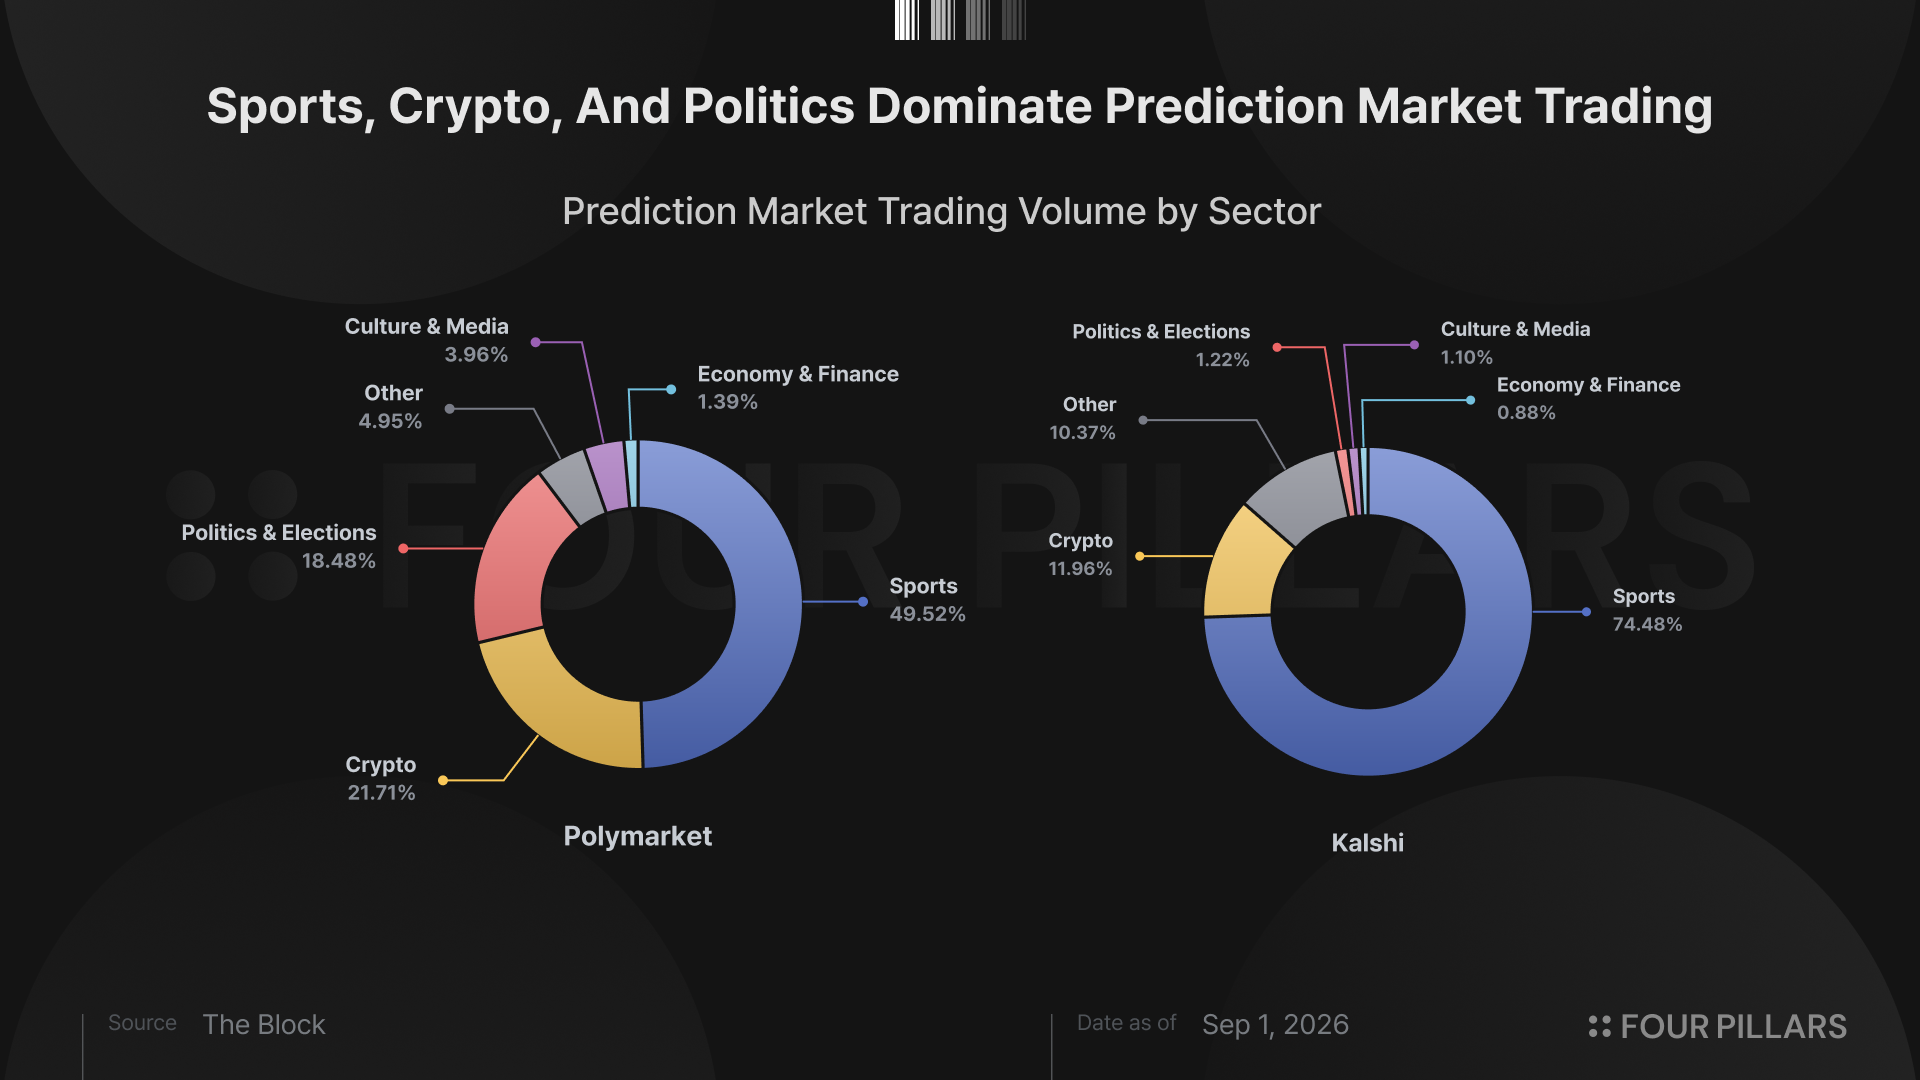
흔히 예측 시장의 순기능을 얘기할 때 정보 발견 수요, 헷징 등이 언급되기는 하지만, 아직까지 이에 대한 수요는 크지 않다. 칼시에서는 스포츠와 크립토 관련된 마켓의 거래량이 대부분을 차지하며, 폴리마켓의 경우 칼시보다는 거래량이 조금 더 분산되어있는 모습을 보이지만, 역시 대부분이 스포츠, 크립토, 정치에 쏠려있다.
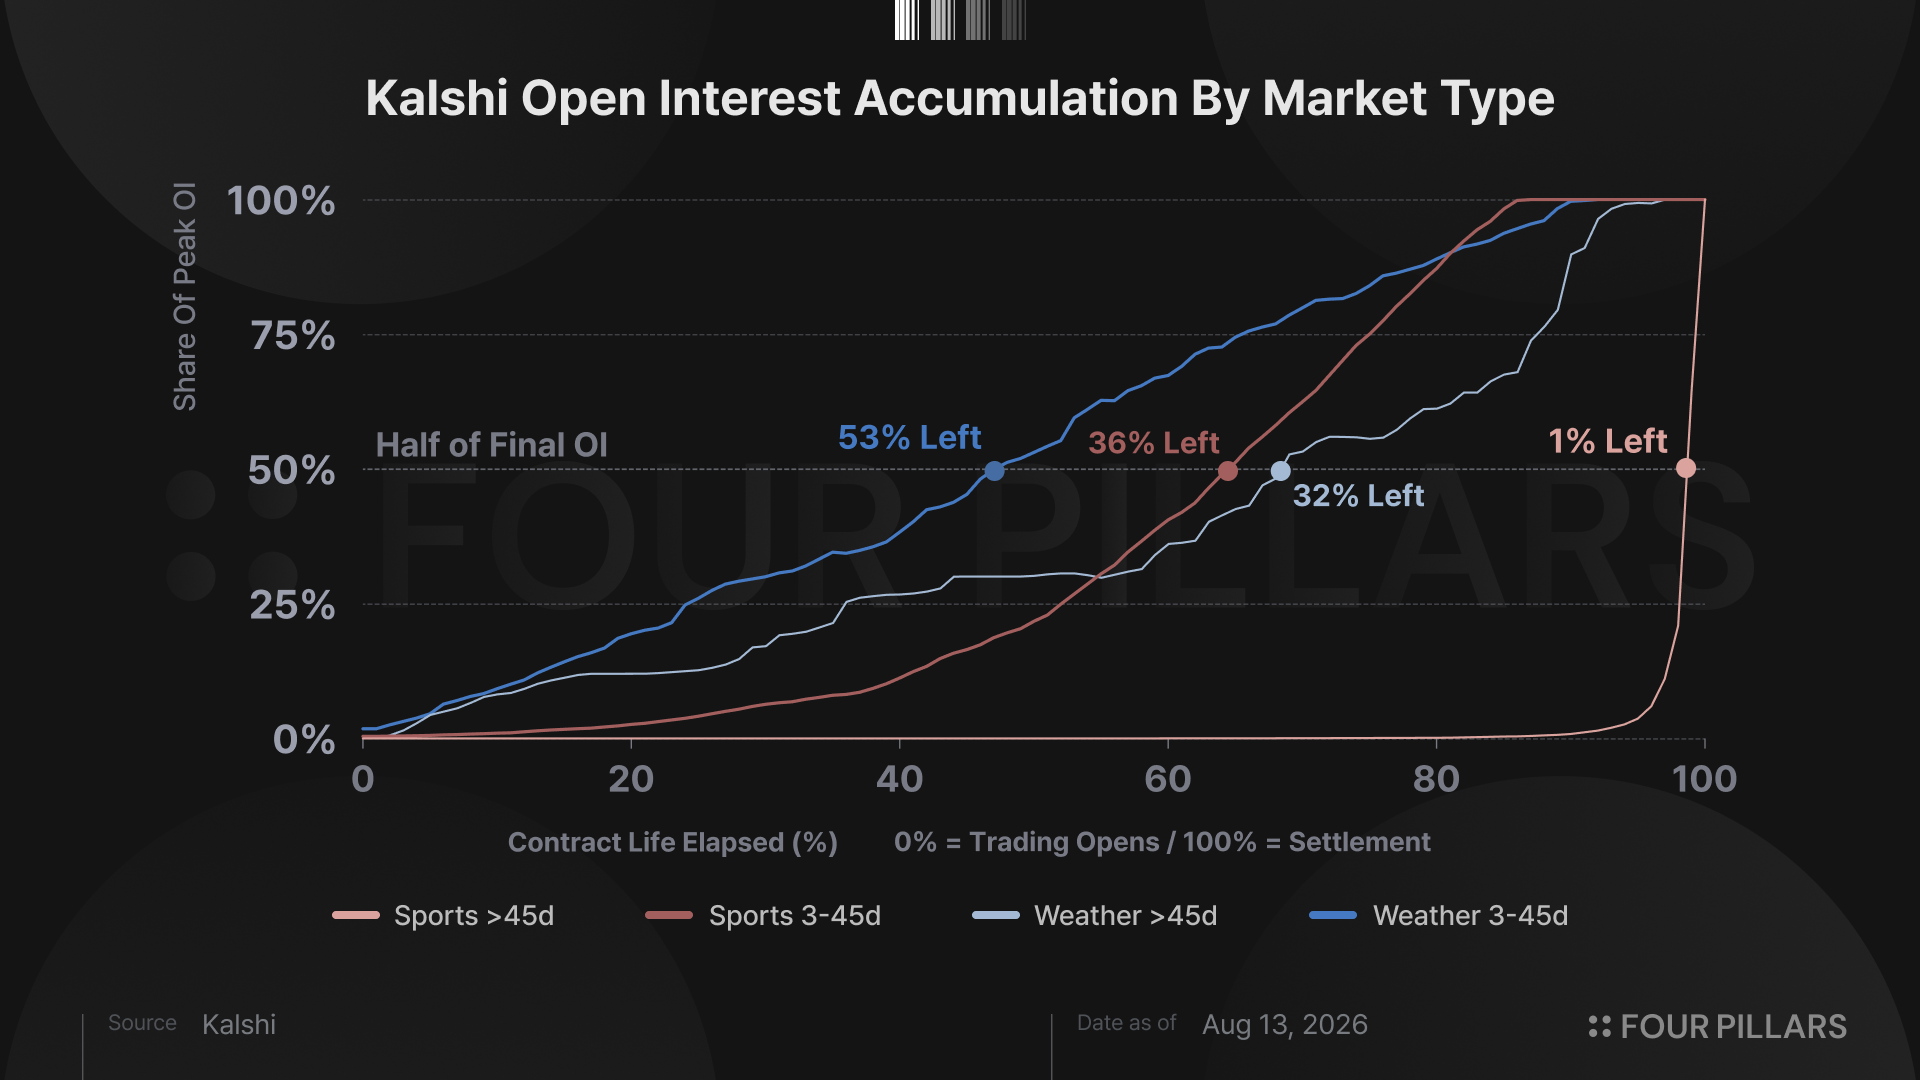
스포츠, 크립토, 정치는 투기성 수요가 짙은 섹터이다. 예시로 스포츠와 날씨 계약을 비교해보았을 때, 포지션이 형성된 평균 시점이 날씨가 스포츠에 비해 훨씬더 이른 것을 확인할 수 있다. 이는 날씨 계약에서는 헷징의 수요가 높은 반면에, 스포츠 계약에서는 헷징보다는 투기의 수요가 더 높은 것을 의미한다.
좋지 않은 시장 상황에도 불구하고 예측 시장 섹터가 빠르게 성장할 수 있었던 배경에는 외부 신규 사용자의 유입이 컸다. 폴리마켓의 사용자를 분석해보면 56.1%는 온체인 DEX와 한 번도 상호작용을 해보지 않은 지갑이다. 이들이 전부 기존 크립토 사용자가 아니라고 단정지을 수는 없으나, 꽤 높은 확률로 온체인 사용자가 아닌, 폴리마켓을 처음으로 블록체인 서비스를 사용한 사용자이다. 크립토뿐만 아니라 스포츠, 정치 시장의 존재는 크립토 시장 상황과 상관없이 신규 유입을 만들어내는 핵심 동력이다.
2.2.3 무기한 선물 DEX (Perpetual Futures DEX)
사실 무기한 선물 DEX 섹터는 위에서 살펴본 밈코인이나 예측 시장과 같이 폭발적으로 성장했다고는 볼 수 없다. 암호화폐 시장이 침체됨에 따라 거래량이 함께 줄어드는 것이 당연하기 때문이다. 그럼에도 다른 주요 온체인 메트릭과 비교했을 때 무기한 선물 DEX의 메트릭과 관련된 성적들은 상당히 준수한 편이다.
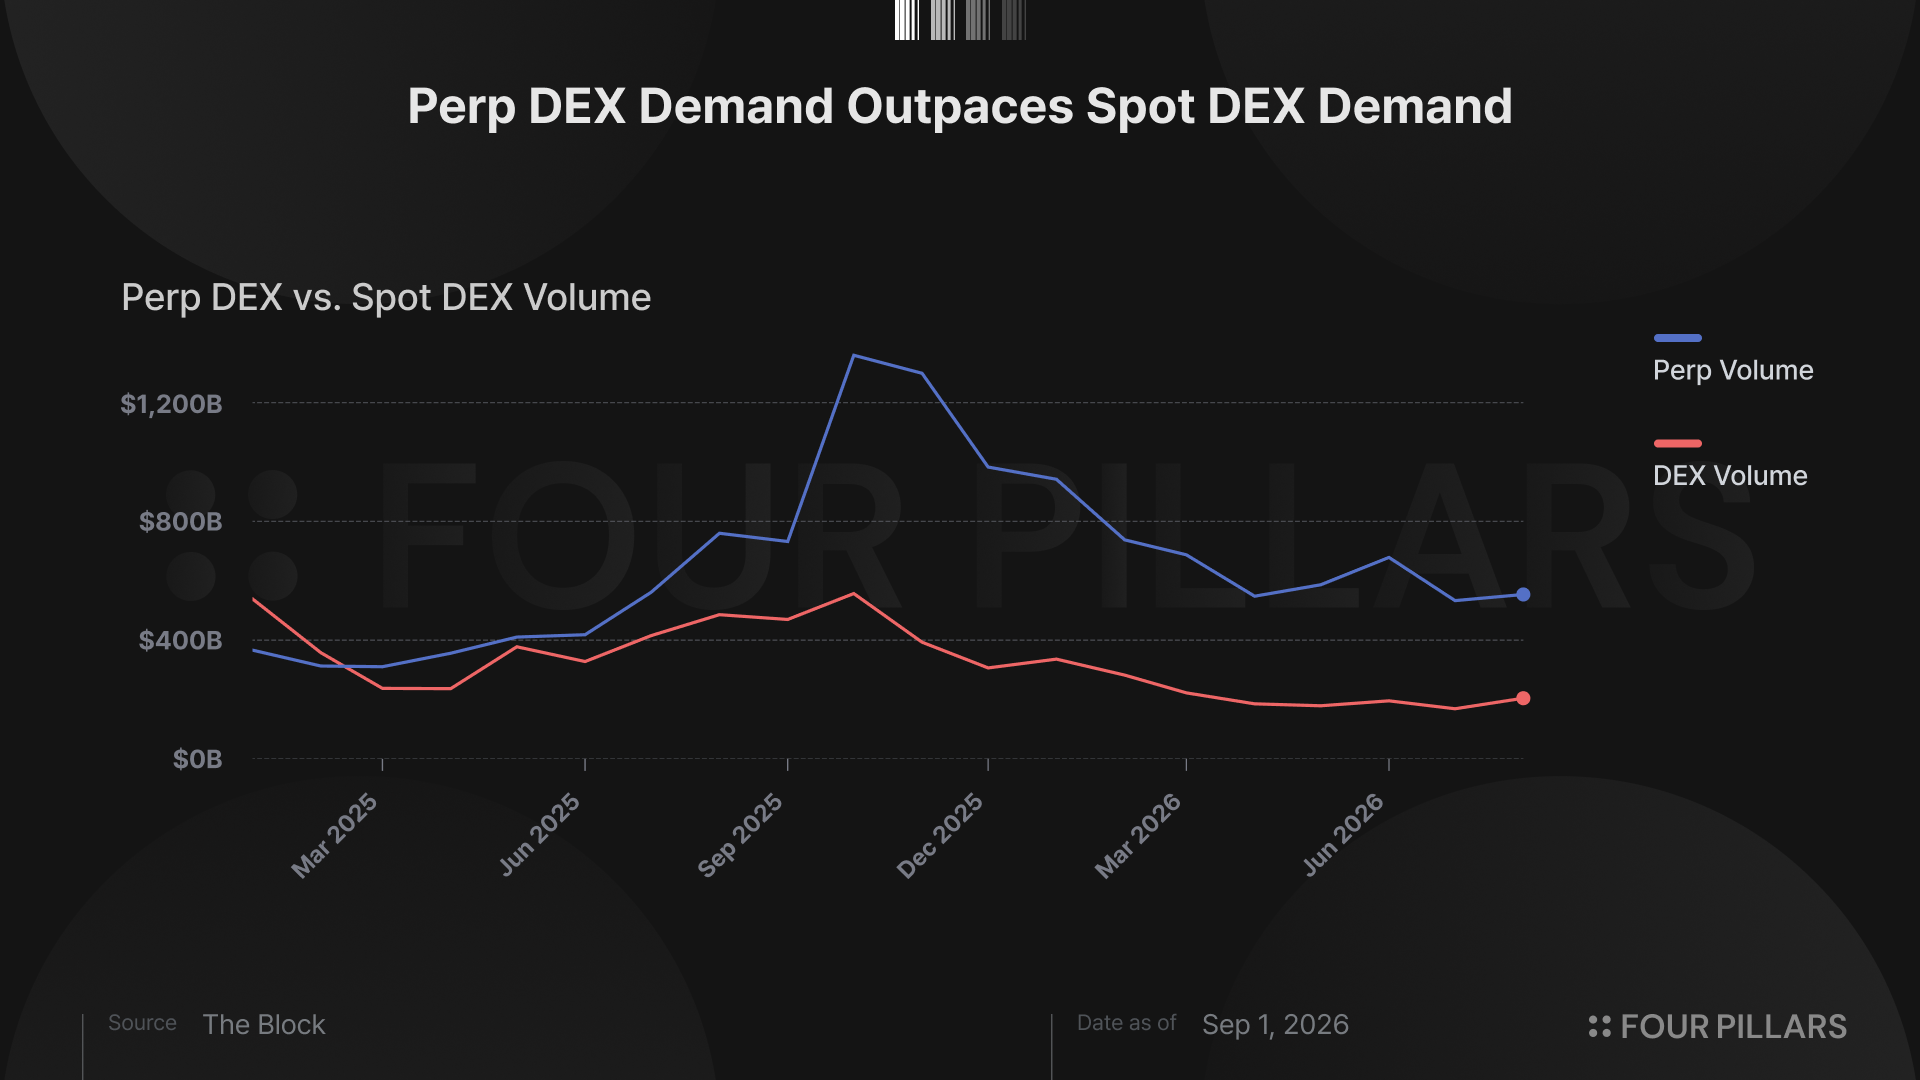
무기한 선물 DEX의 작년 한 해동안의 거래량을 보면 현물 DEX의 거래량에 비해 덜 감소한 것으로 보아, 현물에 비해 투기적 수요로 인한 선물 거래의 수요가 더 높은 것을 확인할 수 있다. 여기에는 아래와 같은 몇 가지 이유들이 존재한다.
- 첫 번째는 지속적인 새로운 무기한 선물 DEX의 등장이다. 2025년 하이퍼리퀴드(Hyperliquid)의 성공 이후에 지속적으로 새로운 무기한 선물 거래 프로토콜들이 등장하고 있다. Lighter, Aster, Variational, Grvt, edgeX, Pacifica, Extended, Arcus 뿐만 아니라, 원래 무기한 선물 거래를 지원하지 않던 Jito, Jupiter, Ondo Finance와 같은 플랫폼에서도 새롭게 무기한 선물 서비스를 런칭했다. 투자자들 사이에선 하이퍼리퀴드의 플레이북이 학습되어, 새로운 무기한 선물 거래 프로토콜의 사용은 에어드랍으로 이어진다는 기대가 있기에, 무기한 선물 DEX에 대한 수요는 끊이지를 않고 있다.
- 두 번째는 RWA perp의 성장이다. 과거에는 무기한 선물 거래 시장의 대부분의 거래량이 BTC, ETH를 위시한 암호화폐에서 발생했다면, 최근에는 미국-이란 전쟁으로 인해 원유 값이 급격하게 오르거나, AI 산업의 성장으로 인해 관련 주식들의 가격이 급상승하면서, 무기한 선물 DEX에서도 암호화폐뿐만 아니라 원자재, 주식 거래를 지원하기 시작했다. 특히 한국 투자자가 아니라면 접근하기 어려운 SK Hynix와 같은 주식 거래가 무기한 선물 DEX에서 거래가 지원되면서, 한 때 하이퍼리퀴드에서는 SK Hynix의 거래량이 문턱까지 쫓아올 정도로 RWA perp에 대한 인기가 상당했다.
무기한 선물의 개념은 BitMEX 거래소로부터 시작했고, 정작 BitMEX 거래소는 사업 악화로 곧 서비스 종료를 앞뒀지만, 무기한 선물 거래 시장은 지속적으로 확대되고 있고, 심지어 최근에는 Coinbase, Robinhood, Kalshi와 같은 플랫폼들뿐만 아니라 싱가포르 SGX, 미국 CME와 같은 규제된 전통 거래소들에서도 비슷한 형태의 거래 시스템을 도입하고 있다.
2.3 실물 경제와의 연결
온체인 시장에서 성장하고 있는 분야가 투기적 수요에만 있는 것은 아니다. 오히려 투기적 수요와 정반대에 있는, 안정적이면서 재미없는 시장도 폭발적으로 성장하고 있다. 바로 실물 경제와 연결되는 부분이다.
최근 스테이블코인, RWA, 볼트 섹터의 성장세를 보면 이들은 기존 크립토 시장과 아예 별개의 독자적인 시장을 형성한듯하다. 크립토 시장의 가격, 온체인 TVL 등이 큰 폭으로 하락했음에도 불구하고 이들은 꾸준히 우상향하고 있는 모습을 보여준다.
심지어 최근에 온체인 네이티브 프로토콜과 관련된 VC 딜의 규모와 수가 급감한 반면에, 실물 경제와 연결되는 블록체인 관련 딜의 규모는 오히려 커지고 있다. 최근 Rain의 $250M 시리즈 C, Airwallex의 $320M 시리즈 H 투자 유치, Guantlet의 $125M 투자 유치, OpenFX의 $94M 투자 유치 등이 대표적인 사례이다.
이러한 사례들은 블록체인 산업 내에서도 실물 경제와 연결되는 분야는 이미 독자적인 PMF를 찾았으며, 앞으로 크립토의 시장 상황과 무관하게 성장할 수 있는 잠재력을 가지고 있다는 것을 증명한다.
2.3.1 스테이블코인
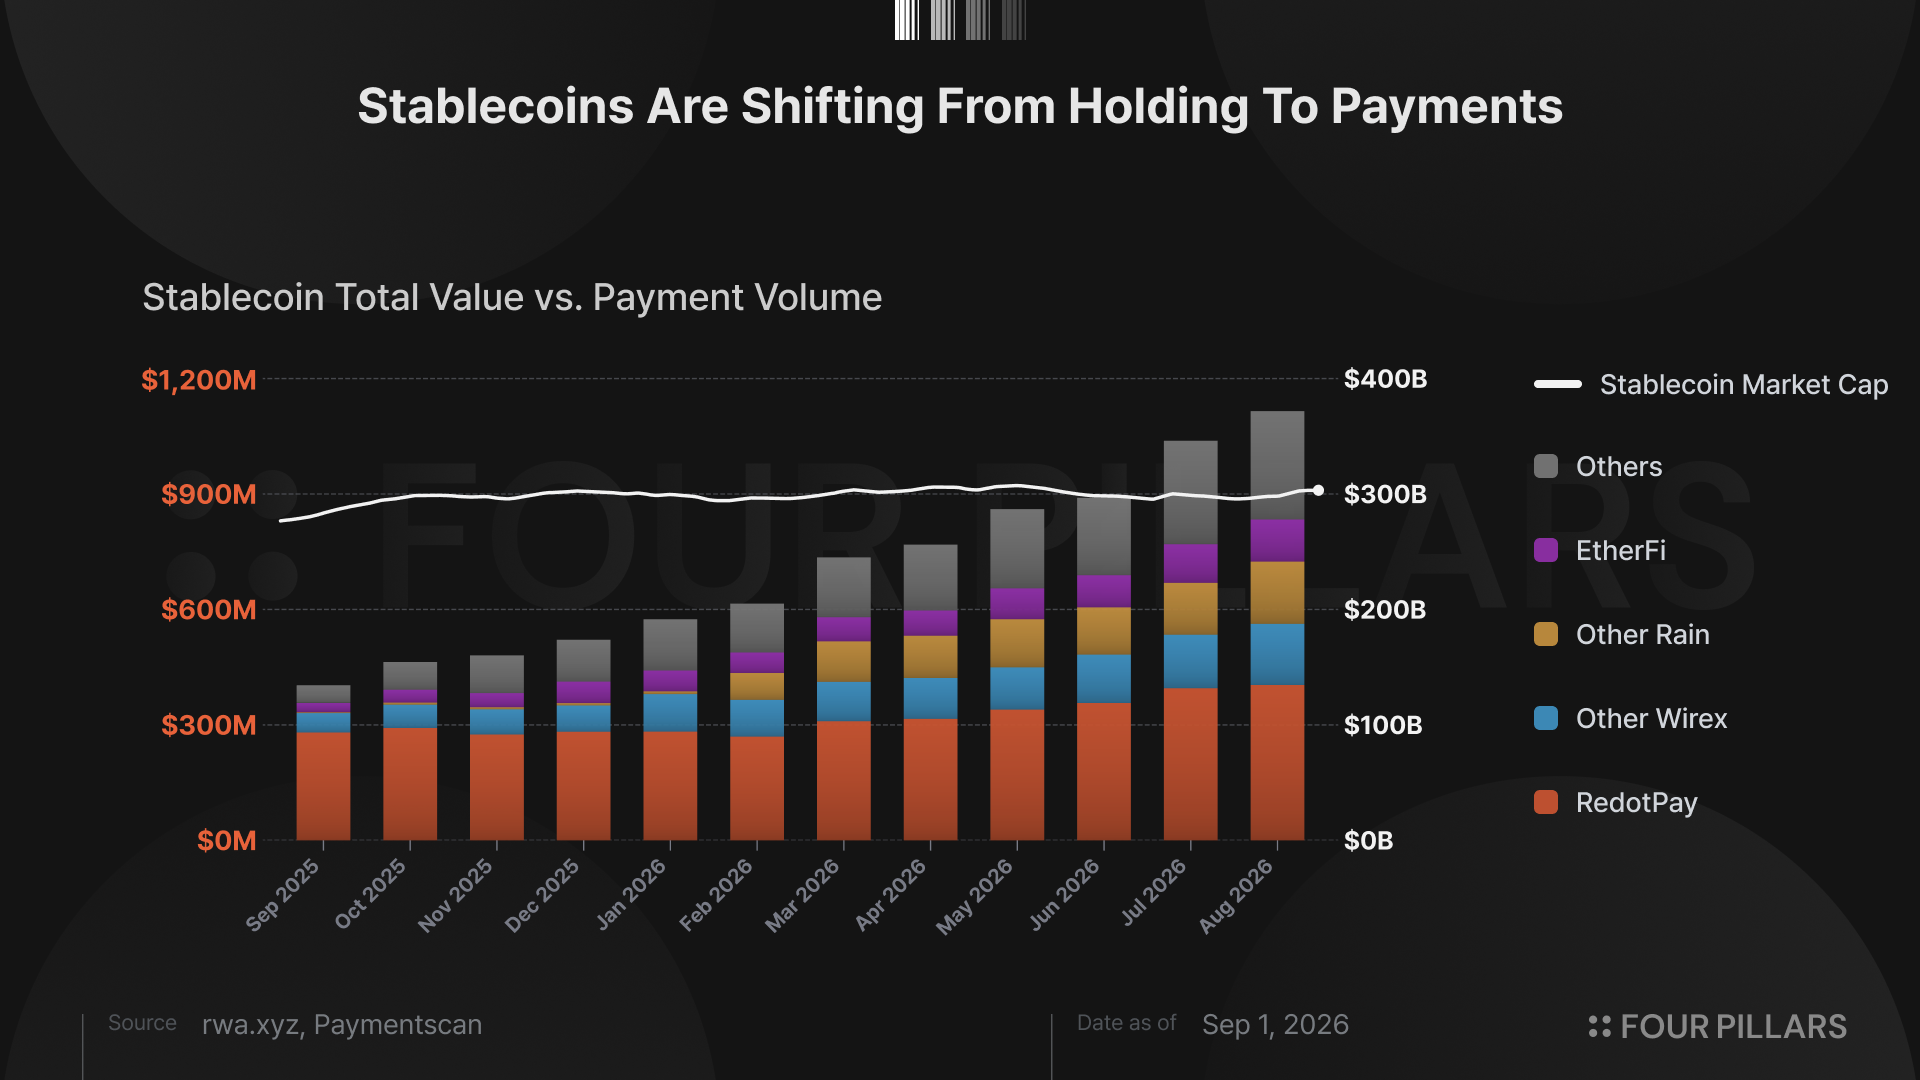
사실 사람들의 통념과 달리 한 해 동안 스테이블코인의 총 발행 규모는 크게 성장하지 않았다. 토큰화 국채, 프라이빗 크레딧, 주식 등이 큰 폭으로 성장한 것과 비교해서 스테이블코인의 발행규모는 ~11% 밖에 성장하지 못했다. 차트를 보면 2025년 10월 이후로 스테이블코인의 발행 규모는 거의 일정하게 유지되고 있을 뿐이다.
하지만 이것이 스테이블코인 섹터의 부진을 의미하지는 않는다. 첫 번째로 BTC 가격, 온체인 TVL 등 크립토 시장의 벤치마크 메트릭들과 비교해서, 규모를 유지하는 것 만으로도 의미가 있으며, 무엇보다도 스테이블코인의 발행 규모 성장은 부진할지라도, 스테이블코인 결제와 같이 활용 영역에서 유의미한 성장을 이뤄냈기 때문이다.
현재 스테이블코인 결제는 RedotPay, KAST, EtherFi, Plasma One 등 다양한 크립토 카드 플랫폼을 통해 발생하고 있으며, 2025년 7월에는 결제 규모가 $438.1M 밖에 되지 않았으나, 1년이 지난 2026년 7월에는 그 규모가 무려 $1.32B로 거의 3배 가까이 증가했기 때문이다.
스테이블코인은 이제 크립토 시장 상황과 무관하게 PMF를 찾은 섹터이다. 과거에는 단순히 크립토 거래 페어로써의 유틸리티로 시작했지만, 최근에는 실물 경제와 연동되어 결제와 같은 분야에 활발히 사용되고 있으며, 앞으로는 뒤에서 살펴볼 RWA와 같은 토큰화 자산 정산의 기반이되는 온체인 화폐로 성장할 잠재력을 가지고 있다.
2.3.2 RWA
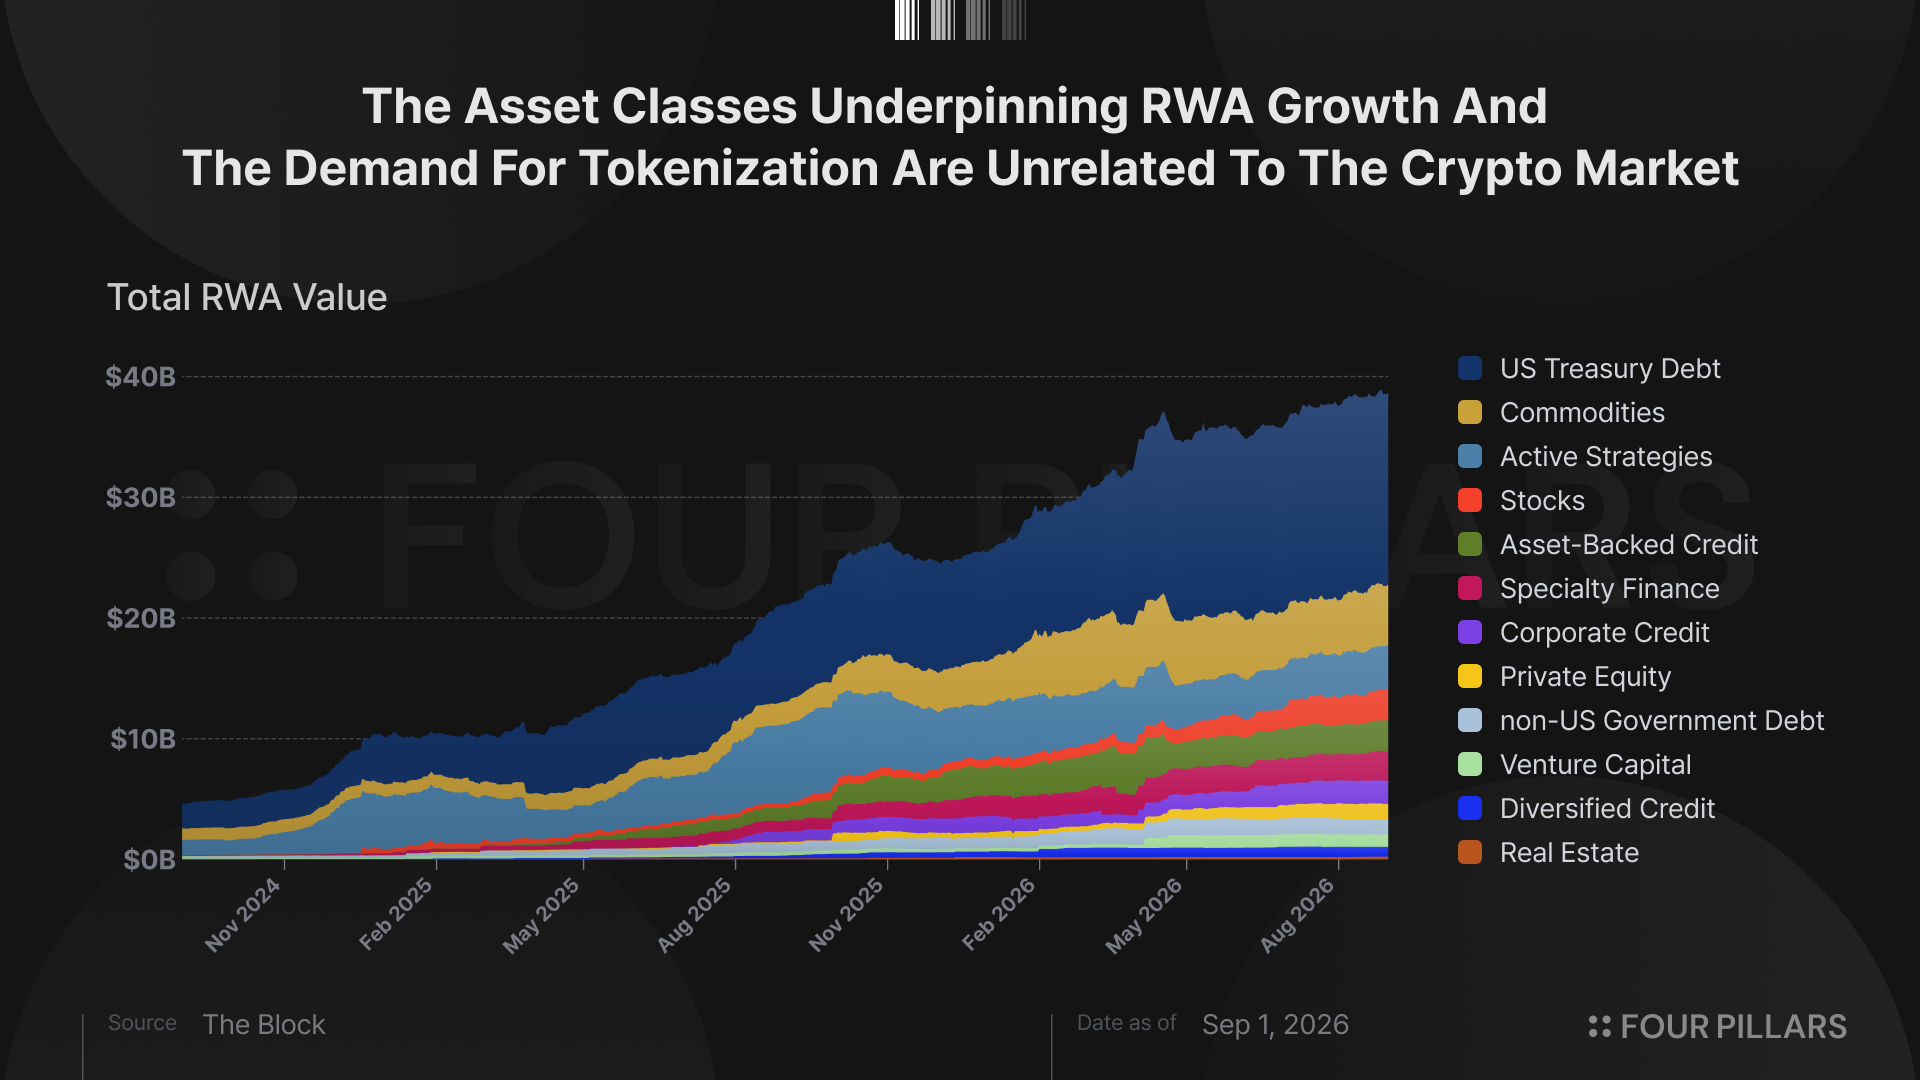
2025년과 2026년은 RWA가 큰 폭으로 성장하는 해였다. 블록체인이라는 시스템이 낙후된 전통 금융의 백엔드를 대체할 수 있다는 기대감이 높아지자, 다양한 배경의 참여자들이 다양한 종류의 자산군을 온체인에 토큰화하기 시작했다. 초기에는 비교적 상품의 구조와 토큰화 방식이 간단한 국채 혹은 MMF가 활발하게 토큰화되었다면, 그 이후에는 프라이빗 크레딧, 그리고 최근에는 주식이 활발하게 토큰화되고 있다.
사실 RWA의 기초가 되는 자산군과 실물 자산을 온체인에 토큰화하는 로직은 크립토 시장의 가격 상황과 큰 영향이 없다. 효율성 개선, 접근성 향상 등의 이점을 기반으로 RWA 섹터는 크립토 시장의 상황과 상관없이 독자적으로 성장할 수 있는 섹터이다. RWA에 대해서는 이전에 포필러스(Four Pillars)에서 많이 다루었으니 생략하겠다.
2.3.3 볼트(Vault)
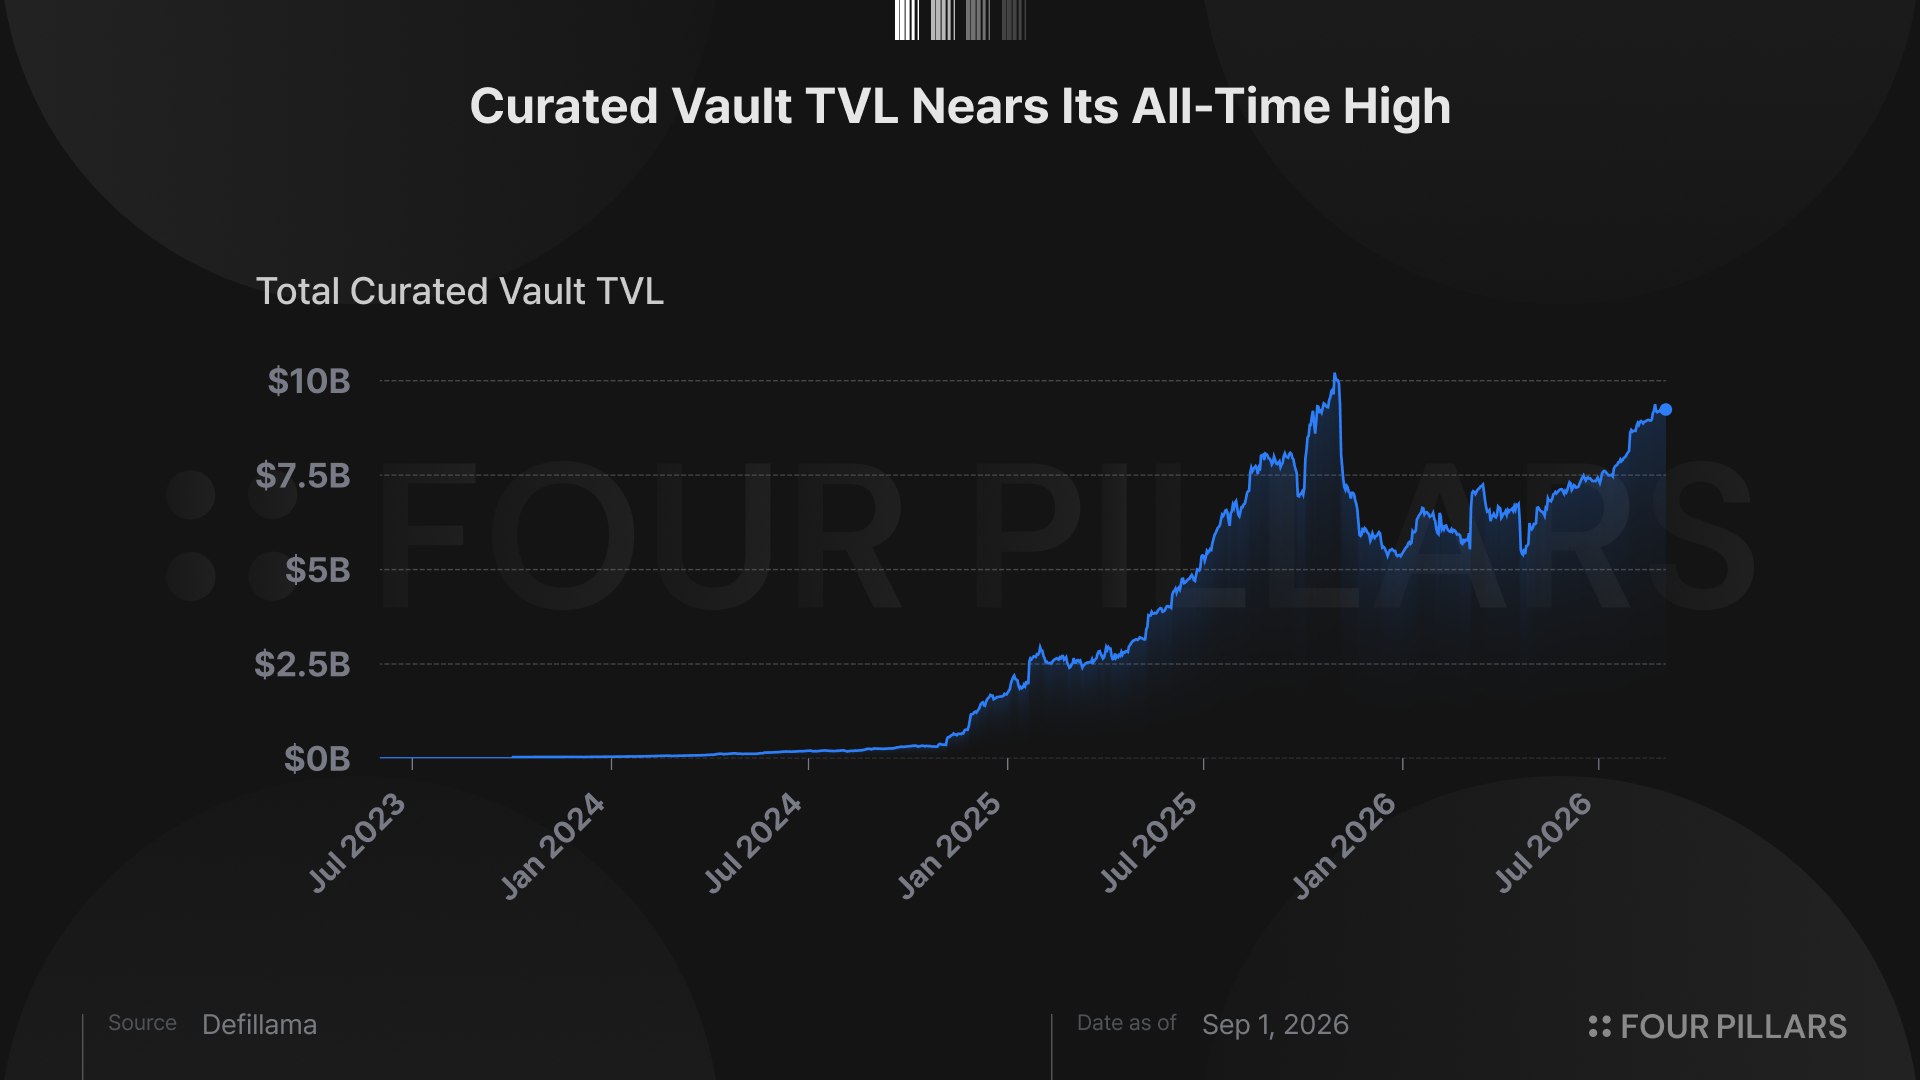
볼트는 실물 경제와 직접적으로 연결되어있는 섹터라고 보기는 어렵지만, 차세대 자산운용의 프리미티브로 최근 각광을 받고 있으며, RWA를 담보로 받는 렌딩 마켓에 자금을 공급하기 때문에 간접적으로 관련이 있다고할 수 있다.
8월 28일 기준으로 BTC 가격은 전고점 대비 아직 35% 하회하는 수준이지만, 큐레이티드(curated) 볼트의 TVL은 전고점대비 4% 밖에 차이가 나지 않은 수준으로, 볼트 생태계도 크립토 시장의 상황과 별개로 독자적으로 잘 성장하고 있는 모습을 보인다.
특히, 볼트 생태계는 앞으로 더 크게 성장할 것으로 기대되는데, 기존의 RWA는 발행에 초점이 맞추어져있었다면, 최근에는 활용단계까지 나아가는 케이스가 많이 생기며, RWA를 담보로한 렌딩 마켓에 자금을 제공하는 볼트들이 많이 생기고 있기 때문이다.
3. 크립토 비지니스가 더 이상 섹시하지 않은 이유
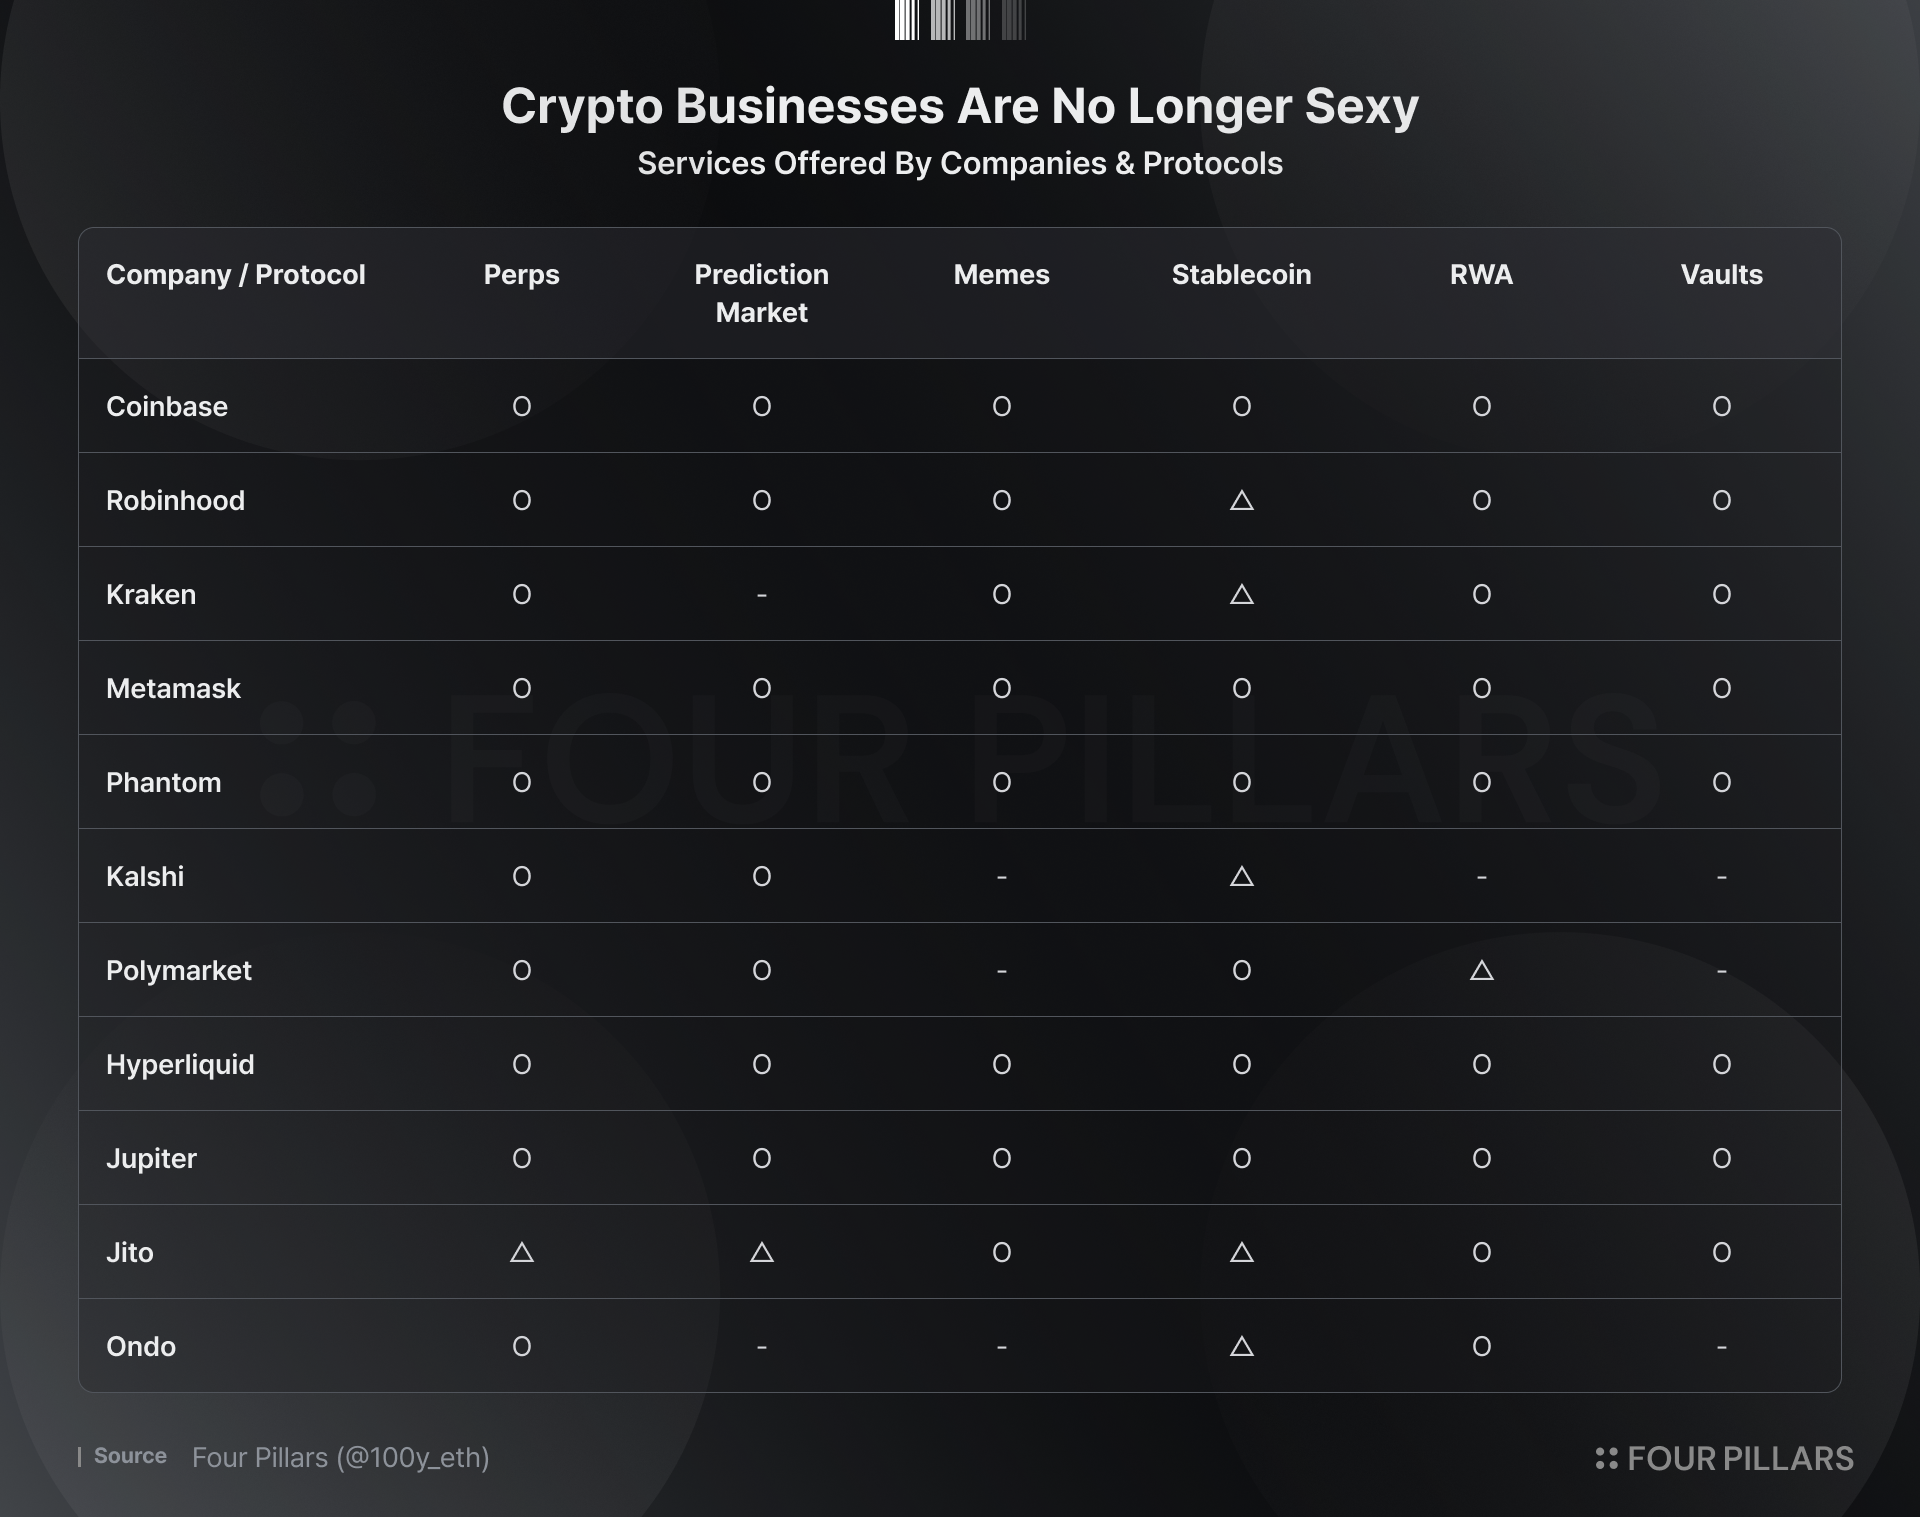
최근 크립토 산업에서는 재미있는 비즈니스 현상이 관측되고 있다. 서로 다른 배경에서 시작한 블록체인 기업들이, 전부 똑같은 서비스들을 출시하고 경쟁하고 있기 때문이다. 모두가 무기한 선물(perps)을 출시하고, 예측 시장을 출시하고, 밈코인을 지원하며, 스테이블코인을 발행하고, RWA 거래를 도입하고, 볼트를 도입한다.
이유는 당연하다. 위에서 살펴봤듯이 현재 크립토 시장에서 시장 상황과 상관없이 독자적으로 성장이 가능하고, 유의미한 매출을 발생하는 서비스가 표에 나타난 서비스들 밖에 없기 때문이다. 물론 최근 시장 상황이 좋아지기는 했으나, 방향성은 달라지지 않는다. 현재 수 많은 크립토 비지니스들은 시장상황의 영향을 적게받는 섹터로 조용히 이동 중이다.
그렇다면 온체인 네이티브한 비즈니스들은 다 망한 것일까? 그렇다고 말하기는 어렵다. 파트 1에서 수 많은 실험들이 끝났다고 언급했으나, 그럼에도 불구하고 독자적으로 살아남아 PMF를 증명한 케이스들이 존재한다. 아이겐레이어는 여전히 많은 수의 ETH가 리스테이킹되었으며, 모두가 망했다고 얘기하는 블록체인 게이밍에도 메이플스토리 유니버스와 같이 좋은 지표를 보여주는 케이스들이 존재하기 때문이다.
바벨 모양으로 변한 온체인 생태계. 부정적으로 생각하면 특정 섹터만 성장한다고 여길 수 있지만, 긍정적으로 생각하면 블록체인 산업에 존재하는 여러 비즈니스들 중 일부가 성숙하여 독자적인 PMF를 찾았다고 볼 수 있다. 앞으로 시장이 성숙해가면서 더 많은 섹터들이 독자적으로 성숙하기를 바란다.
본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.


