


이 글은 이전에 작성한 “Why Crypto Businesses All Look the Same Now”의 연장선에서 내가 최근 블록체이 산업에 대해 느끼는 랜덤한 생각을 담는다 .
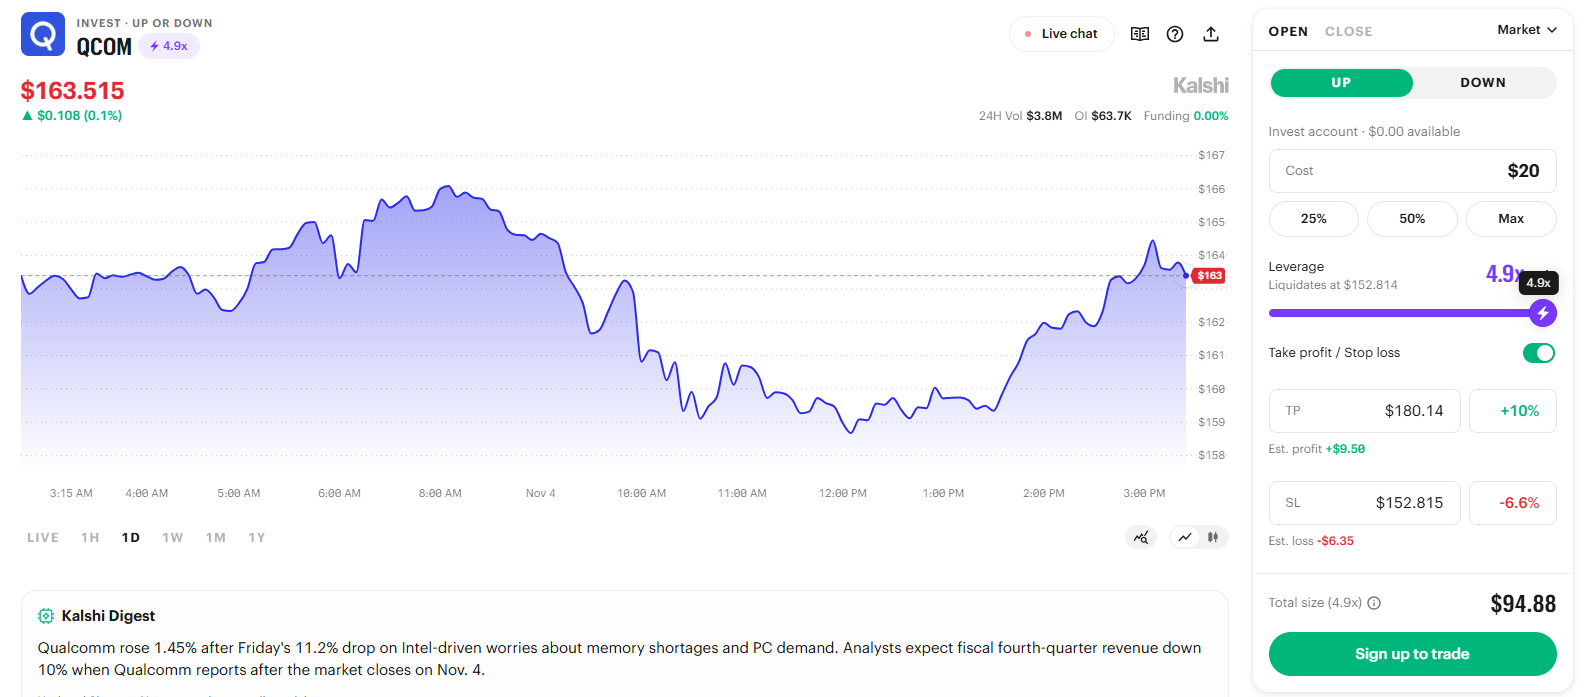
Source: Kalshi
오늘 크립토 산업에 큰 뉴스가 있었다. 미국 CFTC가 개별 주식 무기한 선물 (equity perps)의 거래를 허용한다고 발표한 것이다. 그리고 단순 승인뿐만 아니라 칼시(Kalshi)가 같은 날 실제 주식 무기한 선물 거래를 시작했다.
그런데 잠깐, 이게 진짜 크립토 산업과 관련된 뉴스일까?
칼시 이해하기
칼시는 다들 잘 알다시피 예측시장(prediction market)과 무기한 선물(perpetual futures) 서비스를 제공하는, 미국 CFTC의 규제를 받는 중앙화 파생상품 거래소이다.
사람들은 보통 칼시를 블록체인 산업과 매우 밀접한 기업이라고 생각하지만, 실상은 생각보다 칼시는 블록체인과 큰 연관이 없는 기업이다.
칼시는 코어 제품군인 예측시장과 무기한 선물을 서비스할 때 블록체인을 전혀 사용하지 않는다. 주문의 매칭도 자체 엔진을 통해 오프체인으로 실행되며, 청산 및 결제도 CFTC에 등록된 파생상품 청산소인 Kalshi Klear가 수행한다.
그나마 칼시가 블록체인과 연관있는 것은 사용자들이 스테이블코인을 통해 입출금을 할 수 있다는 것과 솔라나의 DFlow, Jupiter의 DEX 들을 통해 예측 시장에 대한 포지션을 토큰화하여 제공할 수 있다 정도이다.
칼시가 블록체인 산업과 밀접한 연관을 가지고 있다고 사람들이 오해하는 이유는 보통 아래와 같다:
- 폴리마켓의 경쟁자: 폴리마켓은 초기에 미국 외 투자자들을 대상으로 예측 시장을 서비스할 때 폴리곤 네트워크와 UMA 오라클을 실제로 예측시장의 결과 확인 및 정산의 컴포넌트로 활용하였다. 이 때부터 사람들은 예측 시장이 블록체인 산업의 핵심 서비스라는 인식이 강해졌다. 하지만 미국에서 CFTC의 규제를 받고 예측 시장을 제공하는 폴리마켓US마저 칼시와 마찬가지로 블록체인과 큰 연관이 없다.
- John Wang의 합류: 가장 큰 크립토 VC 중 하나인 패러다임(Paradigm)에서 Fellow로 활동한 이력이 있는 John Wang이 2025년 8월 칼시에 Head of Crypto로 합류하였었다.
- 무기한 선물 서비스 출시: 무기한 선물 또한 예측 시장과 마찬가지로 사람들이 블록체인과 직접적인 연관이 있다고 가장 오해하는 프리미티브 중 하나이다. 무기한 선물이라는 새로운 거래 형태가 크립토 거래소에서 나왔다는 점, 24시간 거래되는 크립토가 무기한 선물에 적합한 상품군이라는 점, 하이퍼리퀴드/라이터(Lighter) 등 대표적인 블록체인 기반 무기한 선물 거래소들이 존재한다는 점으로 인해 무기한 선물 또한 블록체인 산업과 연관이 없는 것은 아니지만, 기술적으로 무기한 선물 서비스를 제공한다고 했을 때 블록체인이 필수적이지 않다. 칼시, 코인베이스 등 미국의 규제된 거래소의 경우 무기한 선물 거래 서비스에 블록체인을 전혀 사용하지 않는다.
요약하면, 예측 시장과 무기한 선물은 블록체인과 연관이 있는 거래의 형태는 맞다. 다만, 예측 시장과 무기한 선물 서비스를 제공하기 위해서 블록체인을 필수적으로 사용해야되는 것도 전혀 아니다.
블록체인은 레일로만 사용될 뿐
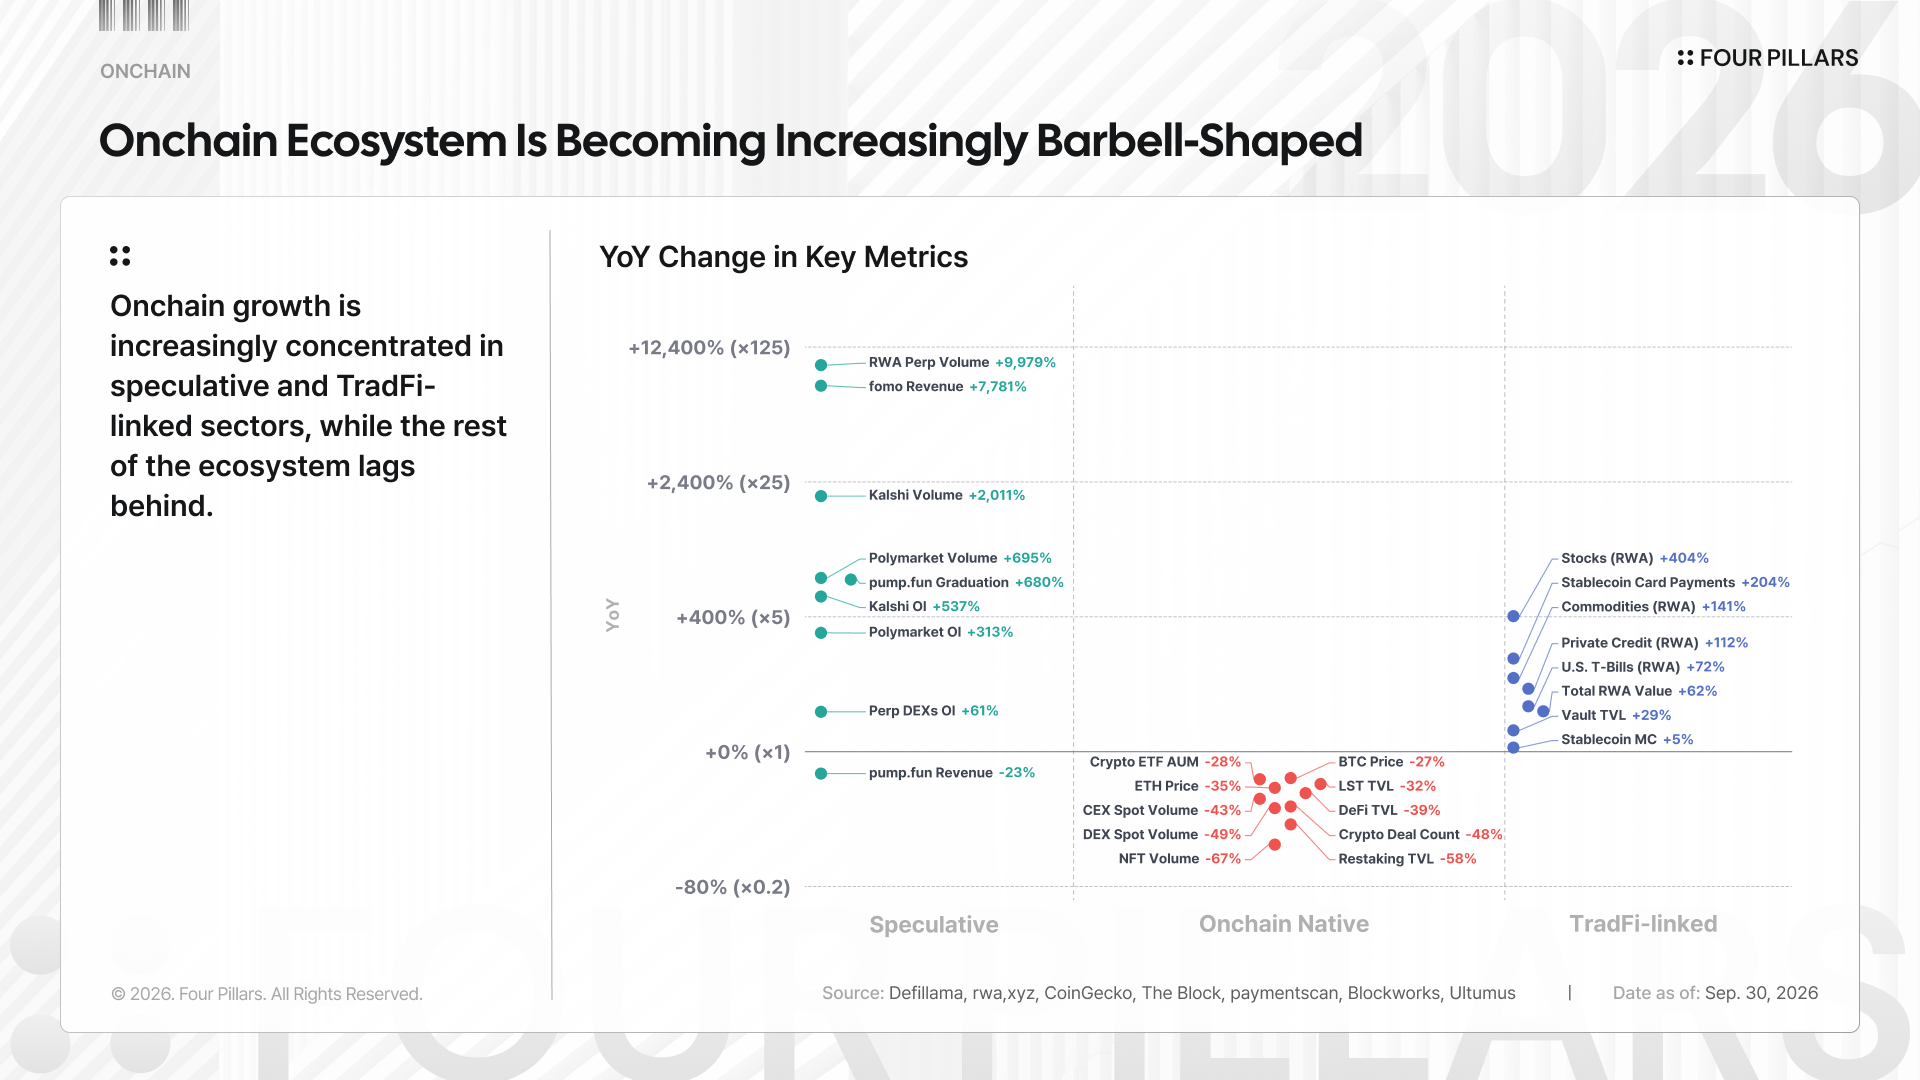
나는 이전 글에서 온체인 생태계가 극단화되고 있다고 주장한 바 있다. 실제로 주요 섹터들의 메트릭을 확인해보면 2026년 한 해 동안 디파이와 같은 온체인 네이티브 섹터들의 퍼포먼스는 굉장히 좋지 않았지만, 예측 시장, 무기한 선물, 밈코인과 같이 투기적인 요소가 있는 섹터와 반대로 스테이블코인, RWA, 볼트(vault)와 같이 전통금융과 관련된 섹터들의 퍼포먼스만 좋았다.
어쩌면 크립토에게 최악의 한 해였던 2026년임에도 불구하고 지표가 크게 성장했다는 것은 이러한 섹터들이 PMF를 어느정도 찾았다는 증거이다.
이 양극단에 있는 두 섹터는 완전히 다른 것 같지만 하나의 중요한 공통점을 가지고 있다.
바로 블록체인을 금융 레일 정도로만 사용하고 있다는 것이다.
예측 시장, 무기한 선물은 위에서 살펴봤듯이 서비스 구축에 있어 블록체인이 필수 요소가 아니며, 단지 입출금이나 거래자산 정도로의 효용이 있을 뿐이다. 밈코인 또한 블록체인은 누구나 쉽게 거래하고 토큰을 쉽게 발행할 수 있다 정도의 효용만 있다.
반대로 스테이블코인이나 RWA에서도 블록체인은 기존의 낙후된 백엔드를 대체할 수 있는 차세대 금융 레일정도로의 효용만이 존재한다.
물론 금융 레일로서의 효용이 필요없다는 것은 전혀 아니다. 누구나 다양한 종류의 자산을 24/7 거래하고 활용할 수 있는 백엔드는 그 자체로서 기존 금융 백엔드들과 대비되는 매우 큰 특징이다. 다만 현재 블록체인이 PMF를 찾은 섹터는 블록체인이 핵심이 아닌, 다른 비즈니스 로직이 핵심일 뿐이다.
블록체인 산업이 나아가야할 길
Source: The Commanding Heights
최근 샌프란시스코에서 화제가 되고 있는 글인 “the COMMANDING HEIGHTS”에는 역사적으로 보았을 때 가치가 누적이 되는 곳은 기술의 발생 지점이 아닌, 기술을 유통하는 지점이라는 것을 강조하며, AI 산업 또한 그렇게 될 것으로 예측한다.
나는 이러한 현상이 블록체인 산업에서 이미 일어났다고 생각한다. 블록체인 산업은 PMF를 찾았다. 다만 그 가치가 온체인 생태계 및 인프라까지 흘러들어오지 않는 것일 뿐이다. 대부분의 가치 누적은 유저와의 접점을 확보한 플랫폼에서 이루어지고 있다. 이들에게 블록체인은 핵심 비즈니스 로직이 아닌, 부수적인 기능 중 하나일 뿐이다.
그렇다면 블록체인 산업은 어떻게 해야하는가?
현 상황은 블록체인이 딱 금융 레일 정도로의 효용성을 증명했고 PMF를 찾은 상황이다. 그 이상이 필요하다. 정말 블록체인이 필수적이고, 핵심 로직의 한 가운데에 있는 그러한 비즈니스 말이다.
하지만 우리는 과거를 안다. 이미 그러한 원대한 포부를 가지고 시작한 프로젝트들은 현재 블록체인 시장에 거의 남지 않았다. 그럼에도 불구하고 나아가야 한다.
만약 블록체인이 기존 금융 시스템의 차세대 레일 정도의 효용성에 머무른다면, 하이퍼금융화(hyperfinancialization)가 일어나는 시대에서 블록체인 산업은 수 많은 금융 레일 중 하나 정도에 머무를 확률이 크다.
물론 이것이 나쁜 미래는 아니지만, 블록체인 생태계가 지금보다 훨씬 커지기 위해서 우리는 답을 찾아야만한다.
과연 우리가 예상하지 못하는 새로운 블록체인 기반 서비스가 등장하여 이 문제가 해결될지, 아니면 아예 정치, 사회적인 다른 이슈로 인해 사람들의 인식이 바뀌면서 기존의 블록체인 서비스들이 주목을 받을지, 그건 지켜봐야할 것이다.
본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.


