
목차
- Key Takeaways
- 1. 서론: 인도 크립토 시장은 정말 잠잠해졌을까?
- 1.1 인도 크립토 시장의 영광
- 1.2 잠잠해진 인도 크립토 시장?
- 2. 여전히 뜨거운 인도 크립토 시장
- 3. 잠잠해진 것이 아닌 성숙해진 인도 크립토 시장
- 3.1 시리즈B 단계로의 진입
- 3.2 성숙해지고 있는 개발자 생태계
- 3.3 인도 시장에서의 스테이블코인
- 4. 남은 과제: 규제, 세금, 그리고 제도화의 병목
- 4.1 세금: 시장을 추적하려는 장치가 시장을 해외로 밀어내는 문제
- 4.2 AML 중심 규제: FIU가 사실상의 게이트키퍼가 되었다
- 4.3 스테이블코인: 수요는 있지만 정책 기조는 CBDC 우선
- 4.4 토큰화: 가능성은 크지만 법적 구조가 복잡하다
- 4.5 인도 개발자 생태계의 역설
- 5. 마치며
- 6. 반론: 인도 크립토 시장은 성숙이 아니라 정체되고 있는 것일 수도 있다
- 6.1 거래 활동의 위축
- 6.2 혁신의 부족
- 6.3 인재, 법인 유출
- 6.4 RBI의 CBDC 우선 기조
- 6.5 앞서가는 주변국
- 6.6 인도 크립토 시장은 잠잠해졌는가, 성숙해진것인가?


이 글을 리뷰해주신 Juve, Noveleader(Castle Labs), Sakshi(A1 Research), Siddharth(Decentralised.co)에게 감사의 말씀을 전합니다.
Key Takeaways
- 인도 크립토 시장은 2020~2021년 불장 당시 리테일 유입, 디파이, NFT, 개발자 생태계가 동시에 성장하며 글로벌 핵심 시장으로 부상했다. 2022년 이후 세금과 규제 부담으로 거래소 중심의 표면적 열기는 크게 줄었지만, 이것이 곧 시장 수요의 소멸을 의미하지는 않는다. 현재 인도 시장은 “성숙”과 “정체”라는 두 가지 해석이 모두 가능한 전환점에 놓여 있다.
- 인도는 여전히 세계에서 가장 강한 크립토 채택 시장 중 하나다. Chainalysis 기준 2023년부터 2025년까지 글로벌 크립토 채택 지수 1위를 기록했고, 중앙화 거래소, 리테일, 디파이, 기관성 거래 지표가 모두 강하게 나타난다. 다만 이 지표는 구매력평가 기준 1인당 GDP와 인구 규모의 영향을 받기 때문에, 인도의 크립토 시장을 평가할 때는 절대적 사용량과 1인당 침투도를 구분해서 볼 필요가 있다.
- 인도 크립토 시장의 긍정적 변화는 거래소 중심의 투기 수요를 넘어 개발자, 스타트업, 인프라, 결제/정산 활용 사례로 확장되고 있다는 점이다. 시리즈B 이상 투자 사례가 다시 나타나고 있고, 인도는 전 세계 웹3 개발자의 약 15.2%를 차지하는 주요 개발자 허브로 성장했다. 그러나 동시에 이 개발자와 창업자들이 만들어내는 가치가 반드시 인도 법인, 인도 고용, 인도 IP로 축적되는 것은 아니며, 상당수 프로젝트는 더 명확한 규제 환경과 투자 구조를 찾아 해외 관할권을 선택하고 있다.
- 스테이블코인, 크로스보더 결제, 토큰화는 인도 시장의 중요한 성장 축이 될 수 있지만, 동시에 가장 민감한 규제 과제이기도 하다. 기업들은 송금, 정산, 온·오프램프 인프라를 실험하고 있지만, 인도 당국은 통화주권, 금융 안정성, 자본통제 우려를 이유로 민간 스테이블코인보다 CBDC와 UPI 중심의 제도권 디지털 결제 인프라를 선호한다. 따라서 인도는 스테이블코인 수요가 큰 시장이지만, 민간 스테이블코인이 국내 금융 시스템 안에서 어떤 지위를 가질지는 여전히 불확실하다.
- 인도 크립토 시장의 가장 큰 쟁점은 수요가 있느냐 없느냐가 아니라, 그 수요와 인재를 국내의 투명하고 규제된 시장 안에 붙잡아둘 수 있느냐다. 높은 거래세, AML 중심의 제한적 규제, 거래소 보안 사고, 출금 제한, 규제 불확실성은 온쇼어 시장의 경쟁력을 약화시키고 사용자와 창업자를 해외로 밀어낼 수 있다. 반대로 세금 구조 조정, 이용자 보호 기준, 스테이블코인, 디파이·토큰화에 대한 명확한 규칙이 마련된다면, 인도의 강한 채택률과 개발자 기반은 실제 금융 인프라 혁신으로 이어질 가능성이 있다.
1. 서론: 인도 크립토 시장은 정말 잠잠해졌을까?
1.1 인도 크립토 시장의 영광
2020-2021년 크립토 불장을 돌아보면, 인도는 단순한 “신흥 시장” 중 하나가 아니었다. 당시 불장의 핵심 키워드가 리테일 유입, 알트코인, 디파이, NFT, 글로벌 개발자 확산이었다면, 인도는 이 모든 흐름이 동시에 관찰되던 시장이었다.
Chainalysis에 따르면 2020년 7월부터 2021년 6월까지 인도의 크립토 시장은 641% 성장했고, 인도 기반 주소에서 발생한 거래 중 디파이 플랫폼 비중은 59%로 베트남과 파키스탄보다 높았다. 또한 1,000만 달러 이상의 대형 기관성 거래가 인도 기반 거래의 42%를 차지해, 당시 인도 시장이 단순 리테일 투기 시장을 넘어 더 성숙한 거래 구조를 갖고 있었다는 점도 드러났다.
사례도 많다. 인도 기반 거래소 WazirX는 2021년에 1,000만 명 이상의 사용자를 돌파했고, 2021년 한 해 동안 소도시와 준도시 지역에서 700% 이상의 가입자 증가를 기록했다. 같은 시기 CoinSwitch Kuber는 a16z와 Coinbase Ventures가 공동 주도한 라운드에서 2억 6,000만 달러를 조달하며 19억 달러 기업가치를 인정받았고, CoinDCX 역시 2021년 유니콘 반열에 올랐다.
여기에 폴리곤(Polygon)처럼 인도 출신 창업자들이 만든 글로벌 인프라 프로젝트까지 더해지면서, 인도는 “크립토를 많이 쓰는 나라”인 동시에 “크립토를 만드는 나라”로도 인식되기 시작했다. 폴리곤은 2017년 이더리움 네트워크의 확장성 개선을 목표로 시작된 매틱 네트워크(Matic Network)에서 출발했고, 이후 이더리움 스케일링 인프라의 대표 프로젝트 중 하나로 성장했다.
폴리곤의 성공적인 등장 이후로 아이겐레이어(EigenLayer), 어베일(Avail), 센티언트(Sentient), 스테이더 랩스(Stader Labs), 바이코노미(Biconomy), 오픈FX(OpenFX), 팔콘X(FalconX), 인스타디앱(Instadapp) 등 다양한 프로토콜/기업들이 인도를 기반으로 혹은, 인도인 파운더를 기반으로 등장하였다.
1.2 잠잠해진 인도 크립토 시장?
그런데 지금의 인도 크립토 시장은 예전만큼 시끄럽게 느껴지지 않는다. 여기에는 몇 가지 이유가 있다.
2022년을 특히 눈여겨봐야 한다. 2022년 이후 글로벌 크립토 시장이 침체기에 들어간 데다, 인도 정부가 가상디지털자산, 즉 VDA 양도소득에 30% 세율을 적용하고 2022년 7월부터 VDA 이전에 1% TDS를 도입하면서 거래소의 활동성이 크게 위축됐기 때문이다. 실제로 인도 정책 싱크탱크 Esya Centre는 1% TDS 도입 이후 인도 유저들이 해외 거래소와 추적이 어려운 채널로 이동했다고 분석했으며, 2022년 7월부터 2023년 7월까지 인도인의 VDA 거래 중 90% 이상이 해외 플랫폼에서 발생했다고 추정했다.
이러한 규제 부담은 이후에도 이어졌다. 2025년에는 인도 과세당국이 가상자산 이용자에 대한 모니터링을 강화했다. 인도 중앙직접세위원회(CBDT)는 가상디지털자산(VDA)을 거래하거나 투자했지만 소득세 신고서의 Schedule VDA 항목에 이를 신고하지 않은 납세자들에게 44,057건의 안내문을 발송했다. 반면 해외 플랫폼을 이용하는 오프쇼어 유저들은 상대적으로 규제 집행의 사각지대에 머무를 가능성이 있어, 결과적으로 엄격한 규제가 국내 거래소와 성실 신고 이용자에게 더 큰 부담을 지우고 해외 플랫폼으로의 이탈을 부추기는 구조가 형성됐다.
하지만 이것을 “인도 크립토 시장이 식었다”는 뜻으로 해석하면 핵심을 놓치게 된다. 오히려 인도 시장은 더 조용하지만 더 깊어진 형태로 변하고 있다. Chainalysis에 따르면 인도는 2023년, 2024년, 2025년 글로벌 크립토 채택 지수에서 모두 1위를 기록했다. 즉, 인도 시장은 헤드라인에서 사라진 것이지, 사용량과 수요가 사라진 것은 아니다.
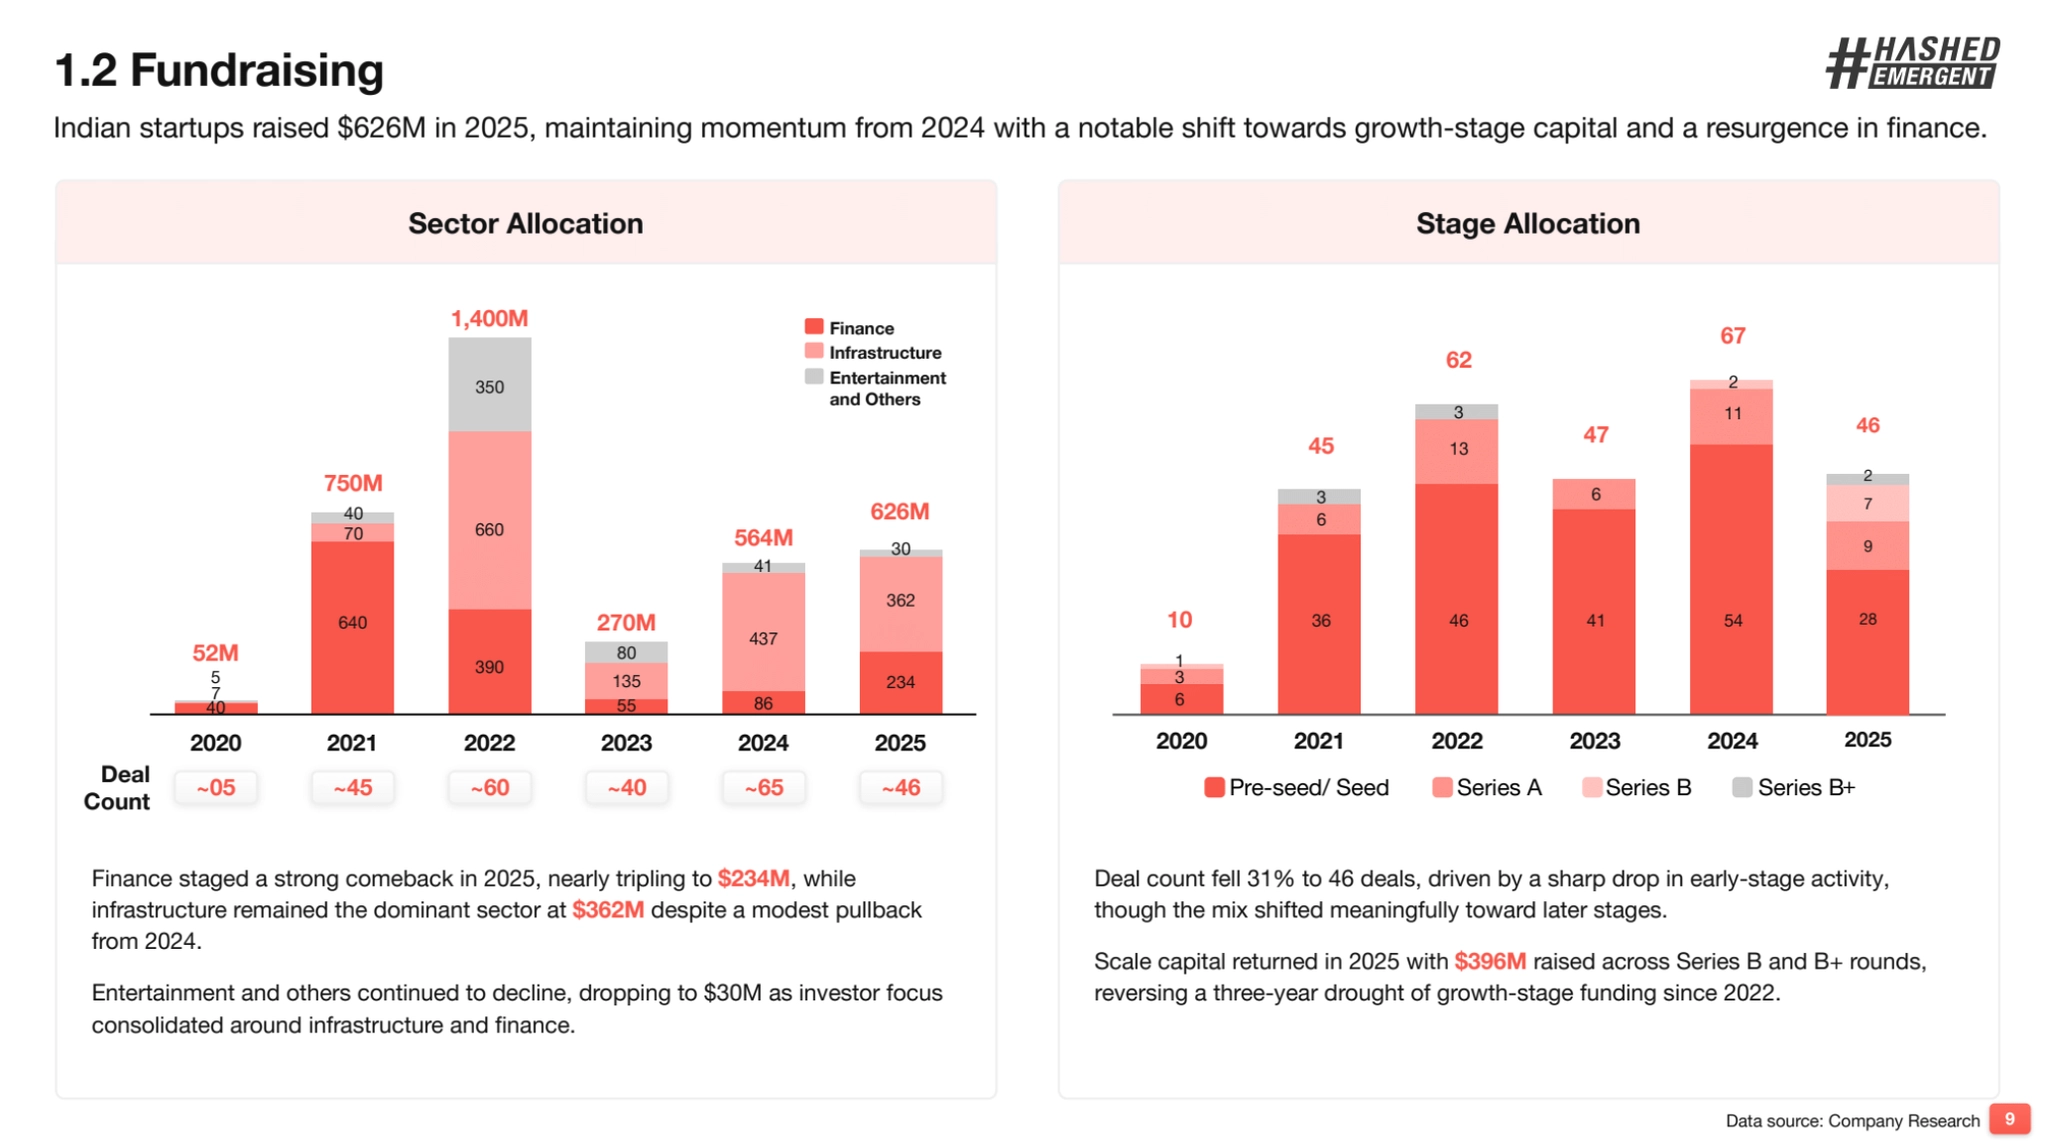
더 중요한 변화는 시장의 성격이다. 과거의 인도 크립토 시장이 “거대한 리테일 유입”으로 주목받았다면, 오늘의 인도는 개발자, 스타트업, 인프라, 제도권 활용 사례가 함께 커지는 시장에 가깝다. 해시드 이머전트(Hashed Emergent) 따르면, 인도 웹3 스타트업 생태계는 1,250개 이상의 스타트업으로 성장했고, 2020년 이후 누적 35억 달러 이상을 조달했다. 2025년 한 해에만 인도 창업자들은 6억 2,600만 달러를 조달했으며, 3년간 사실상 끊겼던 시리즈 B 이상 성장 자금도 3억 9,600만 달러 규모로 돌아왔다. 또한 인도는 전 세계 웹3 개발자의 약 15.2%를 차지하는 2위권 개발자 시장이며, 2025년 온체인 수취 금액도 3,380억 달러로 전년 대비 약 두 배 증가했다.
따라서 이 글의 출발점은 단순하다. 인도 크립토 시장은 정말 잠잠해졌을까? 표면적으로는 그렇다. 로컬 거래소의 거래량은 세금과 규제의 영향을 받았고, 과거처럼 리테일 열기가 전면에 드러나지는 않는다. 그러나 더 깊게 보면 인도는 여전히 세계에서 가장 강한 크립토 채택 시장 중 하나이며, 동시에 개발자와 스타트업, 공공 인프라, 기업 도입이 함께 축적되는 시장으로 이동하고 있다. 다시 말해 인도 크립토 시장은 죽은 것이 아니라, 불장의 소음에서 벗어나 성숙 단계로 들어가고 있다.
2. 여전히 뜨거운 인도 크립토 시장
Source: Chainalysis
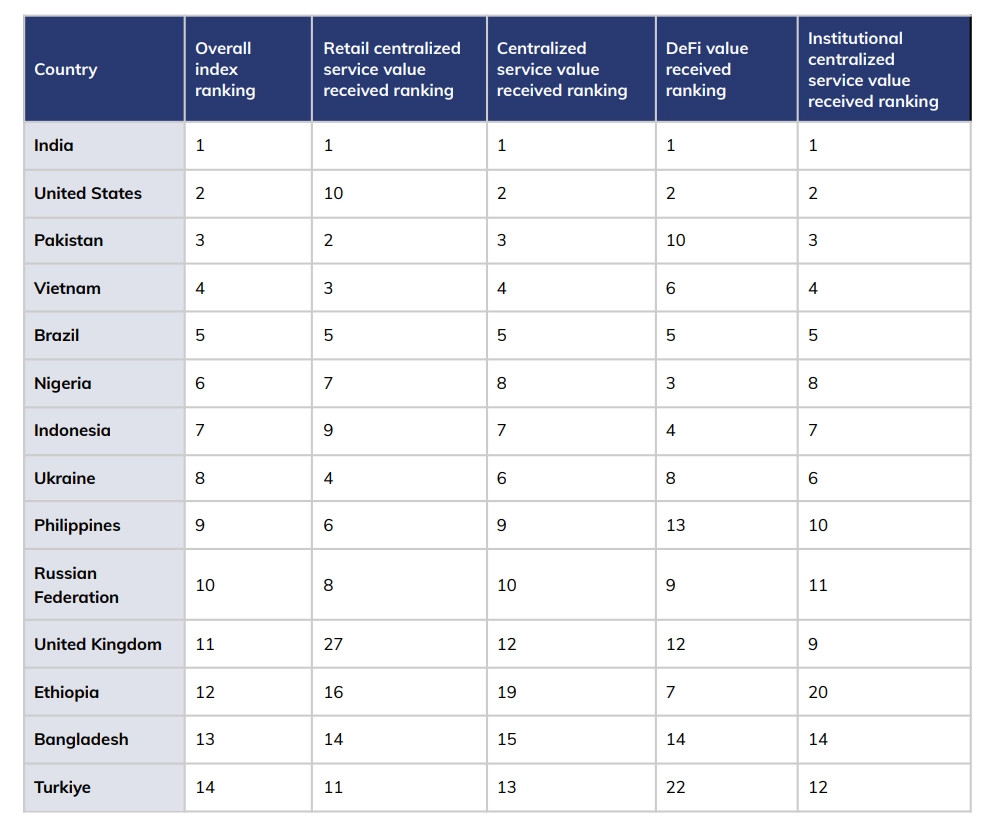
Chainalysis의 2025년 Global Crypto Adoption Index는 151개국을 대상으로 중앙화 서비스 사용량, 리테일 중앙화 서비스 사용량, 디파이 사용량, 기관성 중앙화 서비스 사용량을 비교해 순위를 산정한다. 여기서 인도는 전체 1위일 뿐 아니라, 네 개 하위 지표 모두에서 1위를 기록했다. 오늘날에도 인도는 중앙화 거래소, 리테일, 디파이, 기관성 거래가 모두 강하게 나타나는 보기 드문 시장이다.
평가 지표에 대한 세부 사항은 아래와 같다:
- Retail centralized service value received ranking: 중앙화 서비스에서 발생한 거래 중 $10,000 미만의 리테일 규모 거래만 집계한 순위. 비전문 개인 유저의 사용 강도를 보기 위한 지표이며, 구매력평가 기준 1인당 GDP(PPP-adjusted GDP per capita)로 보정한다.
- Centralized service value received ranking: 각 국가 사용자가 중앙화 서비스, 즉 CEX 등에서 온체인으로 받은 전체 크립토 가치 기준 순위. 단순 총액이 아니라 구매력평가 기준 1인당 GDP로 보정한다. 같은 금액을 받았다면 1인당 구매력이 낮은 국가가 더 높은 순위를 받는다.
- DeFi value received ranking: 각 국가의 디파이 프로토콜 거래량, 즉 DeFi에서 받은 온체인 크립토 가치 기준 순위. 이 지표도 구매력평가 기준 1인당 GDP가 낮은 국가에 상대적으로 가중치를 준다.
- Institutional centralized service value received ranking: 중앙화 서비스에서 발생한 거래 중 $1M초과의 기관성 거래만 집계한 순위. 전문 투자자, 헤지펀드, 커스터디언 등 대형 주체의 활동을 반영하기 위한 지표이며, 구매력평가 기준 1인당 GDP로 보정한다.
인도가 해당 순위에서 높은 성과를 보인 이유 중 하나는 스테이블코인에 대한 구조적인 수요가 크기 때문이다. 인도는 세계 최대 규모의 송금 시장 중 하나로, 수많은 가구와 근로자들이 국경을 넘어 정기적으로 자금을 주고받고 있다. 이러한 환경에서 스테이블코인은 실질적인 역할을 할 수 있다. 더 빠른 정산, 달러 연동 가치에 대한 접근성, 그리고 국경 간 결제 과정의 마찰을 줄이는 수단을 제공하기 때문이다. 특히 높은 수수료, 느린 은행 송금, 또는 전통적인 달러 계좌에 대한 제한적인 접근성에 직면한 이용자들에게 유용할 수 있다.
스테이블코인 수요는 거시경제적 요인에 의해서도 뒷받침된다. 루피화가 미국 달러 대비 약세를 보이면서, 일부 이용자들은 달러 연동 디지털 자산을 단순한 투기성 가상자산이 아니라 구매력을 보전하거나 환율 노출을 관리하는 수단으로 바라볼 수 있다. 프리랜서, 수출업자, 해외 근로자, 그리고 해외 송금을 받는 가구에게 스테이블코인은 현지 통화 수요와 글로벌 달러 기반 결제를 연결하는 편리한 가교 역할을 할 수 있다.
물론 비공식 결제 채널을 둘러싼 규제 및 컴플라이언스 우려는 여전히 존재한다. 특히 현금, 은행 송금, 가상자산이 완전히 투명하지 않은 시스템 밖에서 맞물리는 경우에는 더욱 그렇다. 그러나 전체적인 흐름을 단순히 규제 회피로만 보기는 어렵다. 인도의 스테이블코인 수요는 주로 국경 간 송금, 달러 접근성, 빠른 정산, 통화 변동성에 대한 방어와 같은 실제 금융 유즈케이스에 의해 driven되는 것으로 보인다. 이러한 실질적인 필요가 높은 과세와 규제 불확실성에도 불구하고 스테이블코인이 인도 내 가상자산 활동에서 중요한 부분이 된 이유를 설명해준다.
물론 여기서 Chainalysis의 평가를 곧이 곧대로 믿기 보다는, 비판적인 시각으로 살펴보아야한다. 해당 평가에서 인도가 높게 평가 받을 수 있었던 이유가 두 가지가 있는데, 첫 번째는 대부분의 항목이 구매력평가 기준 1인당 GDP(PPP-adjusted GDP per capita)로 보정이되기 때문이다. 인도는 국가 경제 규모에 비해 구매력평가 기준 1인당 GDP는 상당히 낮은편이며, 2025년 기준 약 $11,160 수준이다. 두 번째는 인도의 인구가 워낙 많기 때문이다. Chainalysis의 분석에 따르면 위 평가를 인구수로 보정했을 때에 인도는 상위 20위 안에 포함되지 않는다.
그럼에도 불구하고 국가 단위로 보았을 때 거래/송금 측면에서 인도 크립토 시장의 규모가 막대한 것은 사실이다.
Source: Hashed Emergent, CoinSwitch
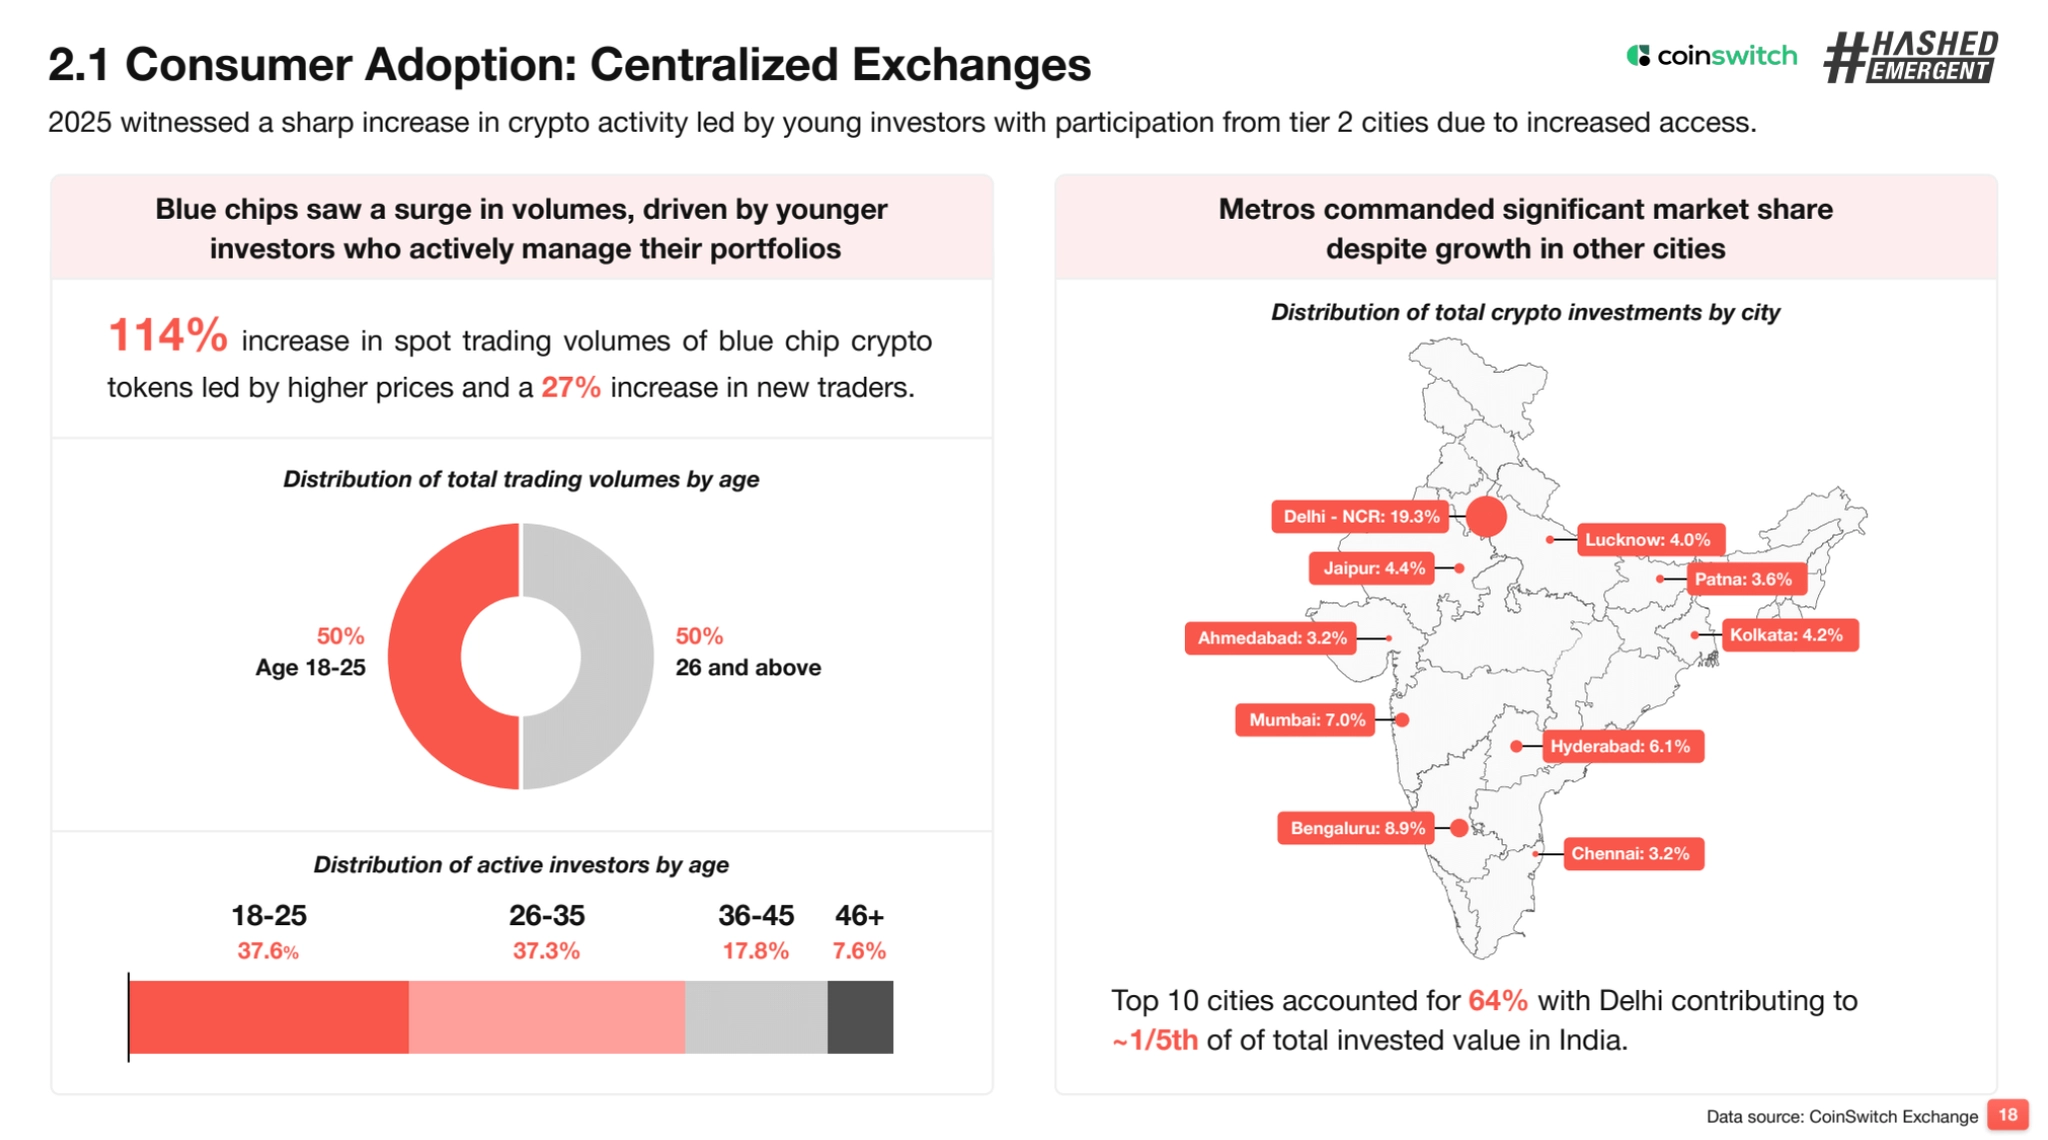
리테일 거래소 지표 역시 2022~2023년 TDS 규정 도입 이후 인도의 상당한 암호화폐 거래량이 해외 거래소로 이동했던 흐름에서, 일부 활동이 다시 자국 내 중앙화 거래소로 돌아오고 있음을 시사한다. CoinSwitch 데이터에 따르면, 2025년 인도 내 블루칩 암호화폐 토큰의 현물 거래량은 114% 증가했으며, 신규 트레이더 수는 27% 늘었다. 전체 거래량의 절반은 18~25세 투자자에게서 발생했다. 활성 투자자 중에서는 18~25세가 37.6%, 26~35세가 37.3%를 차지했다. 이는 젊은 세대가 여전히 인도 암호화폐 시장의 핵심 수요층임을 의미한다.
Source: Hashed Emergent, Pi42
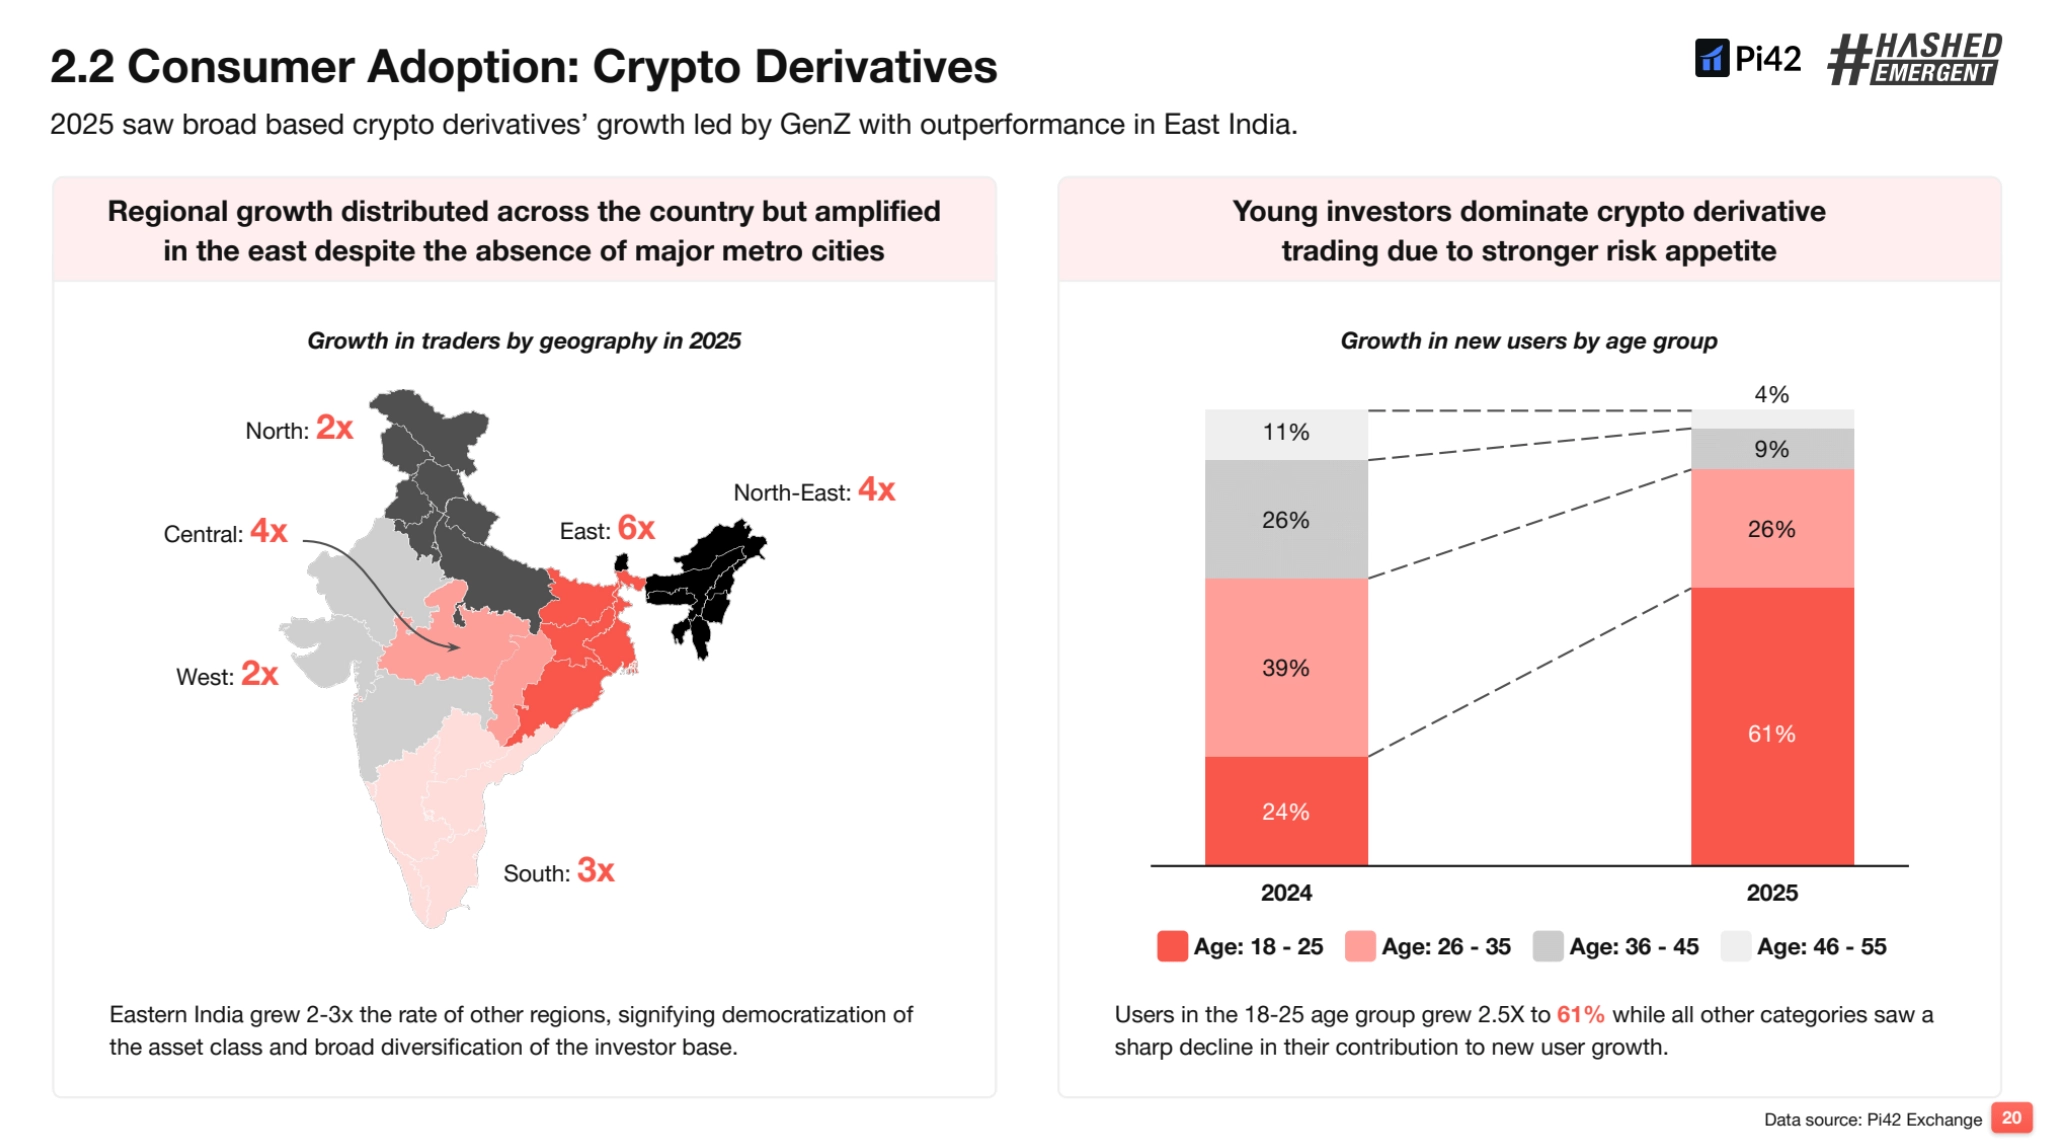
더 흥미로운 지점은 파생상품 시장이다. Pi42 데이터 기준 2025년 인도 크립토 파생상품 시장에서는 18~25세 신규 유저 비중이 2024년 24%에서 2025년 61%로 급증했다. 지역별로는 동부 인도가 6배 성장했고, 북동부와 중부 인도도 각각 4배 성장했다. 이는 크립토 파생상품이 더 이상 Mumbai, Bengaluru, Delhi 같은 전통적 대도시권에만 머물지 않고, 지역적으로 확산되고 있음을 보여준다. 이러한 변화가 1선 도시에서 2선 도시로 확산되고 있는 주요 이유 중 하나는 힌디어, 타밀어, 텔루구어, 벵골어 등 현지 언어로 운영되는 크립토 유튜브 채널들이 인기를 얻고 있기 때문이다.
파생상품 시장의 성장은 단순히 가입자 수 증가만을 의미하지 않는다. 평균 거래 규모는 2024년 1,051달러에서 2025년 1,960달러로 거의 두 배 증가했으며, 매일 거래하는 트레이더의 비중도 45%에서 60%로 상승했다. 물론 파생상품은 고위험 시장이다. 그럼에도 이러한 데이터는 인도 이용자들이 단순 보유를 넘어 보다 적극적인 트레이더로 이동하고 있음을 시사한다.
이러한 행동은 인도의 더 넓은 파생상품 거래 문화와도 맞닿아 있다. 인도는 명목 거래대금 기준 세계 최대 규모의 옵션 시장 중 하나를 보유하고 있으며, 이미 고빈도, 고위험 상품에 익숙한 대규모 리테일 트레이더 기반을 갖추고 있다. 이러한 거래 활동의 일부가 암호화폐 파생상품으로도 흘러들고 있을 가능성이 있다.
3. 잠잠해진 것이 아닌 성숙해진 인도 크립토 시장
최근 글로벌 크립토 시장 동향을 보면, 한 편에서는 새로운 컨셉이 나오는 주기가 느려졌고, 알트코인의 가격 퍼포먼스가 잘 나오지 않는 것을 보며 크립토 시장이 잠잠해졌다고 하지만, 다른 한 편에서는 스테이블코인의 어돕션, 글로벌 금융 기관들의 온체인 금융에 대한 높은 관심도를 보며 시장이 성숙해졌다고 평가한다.
인도 시장도 마찬가지이다. 인도 시장은 성숙해지고 있다.
3.1 시리즈B 단계로의 진입
Source: Hashed Emergent
인도 시장이 성숙해지고 있다는 첫 번째 증거는 시리즈B 단계로 접어드는 스타트업들이 많아졌다는 것이다. 비록 2021-2022년에 비해 인도 크립토 스타트업 전체 자금 조달 규모는 감소했지만, 그 때와 비교했을 때 시리즈B 이상의 투자의 수는 훨씬 증가했다.
시리즈B 단계로 넘어간 인도 기반 혹은 인도 창업자가 있는 주요 기업들은 아래와 같다:
- 아스포라(Aspora): 아스포라는 해외 거주 인도인을 위한 인도향 금융 앱으로, 2025년 Sequoia, Greylock, Y Combinator 등으로부터 시리즈B 투자를 유치하였다. 초기에는 스테이블코인 레일 기반의 인도 송금에 집중했으며, 현재는 청구서 납부, 저축, 투자, 대출 등 다양한 금융 서비스까지 확장하고 있다.
- 타자페이(Tazapay): 타자페이는 Rahul Shinghal, Saroj Mishra, Arul Kumaravel이 창업한 기업으로, 2026년 Circle Ventures, CMT Digital, Coinbase Ventures 등으로부터 시리즈B 투자를 유치하였다. 타자페이는 B2B 크로스보더 결제 인프라 기업으로 최근에는 스테이블코인-법정화폐 연결, 온램프/오프램프 등 스테이블코인 결제 인프라도 확장하고 있다.
- 코인스위치(CoinSwitch): 코인스위치는 인도 기반의 크립토 트레이딩 플랫폼 기업으로 2021년 a16z, Paradigm, Ribbit Capital 등으로부터 시리즈C 투자를 유치하였다.
- 코인DCX(CoinDCX): 코인DCX는 인도 기반의 크립토 거래소 기업으로, 2022년 Pantera Capital, Steadview, Coinbase Ventures 등으로부터 시리즈D 투자를 유치하였다.
- 아이겐랩스(EigenLabs): 아이겐랩스는 워싱턴대 교수인 Sreeram Kannan이 창업한 기업으로, 2024년 2월에 a16z crypto로부터 시리즈B 투자를 유치하였다. 아이겐랩스는 아이겐클라우드(EigenCloud)의 개발사로, 아이겐클라우드의 핵심 솔루션은 데이터 가용성 레이어인 EigenDA, 이더리움 리스테이킹 프로토콜인 EigenLayer, 그리고 마지막으로 오프체인 연산의 검증 레이어인 EigenCompute이다.
- 슈퍼게이밍(SuperGaming): 슈퍼게이밍은 인도 기반의 게임 개발, 퍼블리싱 스튜디오로 2025년 Steadview, Bandai Namco, a16z Speedrun 등으로부터 시리즈B 투자를 유치하였다. 원래는 전통적인 모바일 게임사였으나 최근에는 웹3, 크립토 쪽으로도 사업을 활발히 확장하고 있다.
- 팔콘X(FalconX): 팔콘X는 Raghu Yarlagadda와 Prabhakar Reddy가 창업한 미국 기반의 기관용 디지털자산 프라임 브로커리지 기업으로, 2022년에 시리즈D 투자를 유치하였다.
이외에도 웹3 게임 네트워크로 누적 조달액 ~$43M을 기록한 KGeN이나 크립토 AI 프로젝트로 $1.2B 규모로 시드 투자를 유치한 Sentient와 같은 기업들을 지켜보아야한다.
3.2 성숙해지고 있는 개발자 생태계
인도 크립토 시장이 성숙해졌는지를 판단할 때, 거래량이나 투자 유치액만 보면 그림이 일부만 보인다. 더 중요한 선행지표는 개발자다. 크립토 시장에서 개발자는 단순한 노동력이 아니라 새로운 프로토콜, 앱, 인프라, 개발자 도구, 유저 경험을 만들어내는 공급 측 성장 엔진이다. 개발자 풀이 커지고 있다면 그 시장은 다음 사이클을 만들 준비를 하고 있다고 볼 수 있다.
Source: Hashed Emergent, Devfolio
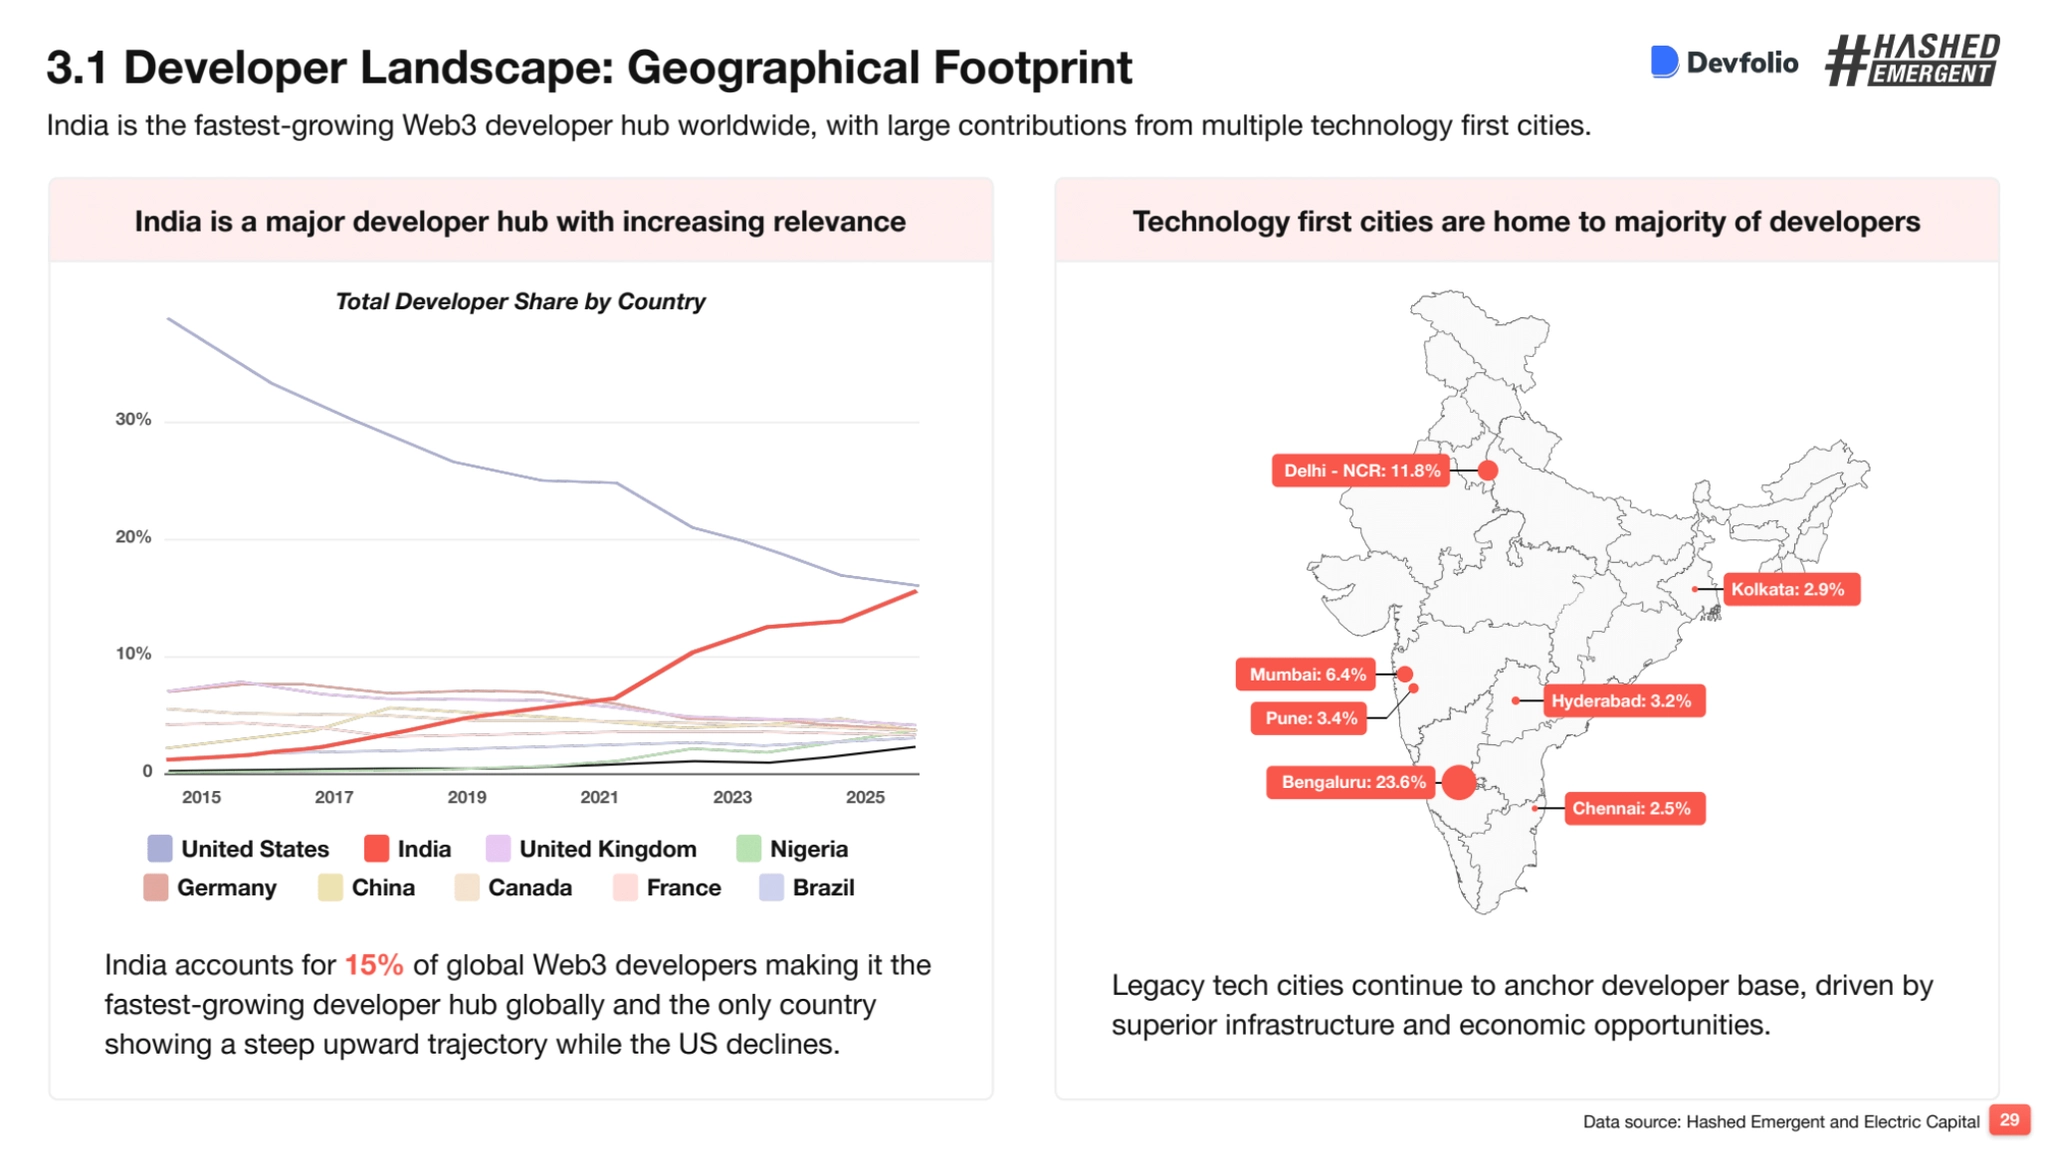
이 기준에서 인도는 여전히 글로벌 웹3 시장의 핵심 국가다. 인도는 전 세계 웹3 개발자의 약 15.2%를 차지하며, 2024년 12%에서 비중이 상승했다. 인도는 미국에 이어 세계 2위 개발자 시장이며, 동시에 전 세계에서 가장 빠르게 성장하는 웹3 개발자 허브이다. Electric Capital의 2024년 개발자 지리 리포트도 같은 흐름을 보여준다. 당시 기준으로 미국은 전 세계 크립토 개발자의 19%, 인도는 12%, 영국은 4%를 차지했다.
인도는 단순히 개발자 수가 많은 나라가 아니라, 미국의 개발자 점유율이 하락하는 동안 가파르게 상승하는 거의 유일한 주요 국가로 나타난다. 지역별로 보면 벵갈루루가 23.6%로 가장 큰 개발자 허브이며, 그 뒤를 델리-NCR 11.8%, 뭄바이 6.4%, 푸네 3.4%, 하이데라바드 3.2%가 잇고 있다. 벵갈루루의 선두 지위는 인도 내 주요 IT 및 스타트업 허브로서 오랜 기간 쌓아온 역할뿐 아니라, Superteam on Solana와 Ethfolio 같은 Web3 생태계 빌더들의 영향도 반영한다. 이들이 주최한 해커톤과 커뮤니티 프로그램은 많은 개발자들이 크립토 생태계에 진입하는 데 기여했다.
그럼에도 델리-NCR, 뭄바이, 푸네, 하이데라바드 등 여러 도시 전반에 걸쳐 상당한 규모의 개발자 커뮤니티가 존재한다는 점은, 인도의 Web3 개발자 생태계가 특정 한 도시에만 국한된 현상이 아니라 전국의 광범위한 IT 및 스타트업 허브를 중심으로 분산되어 있음을 보여준다.
Source: Hashed Emergent, Devfolio
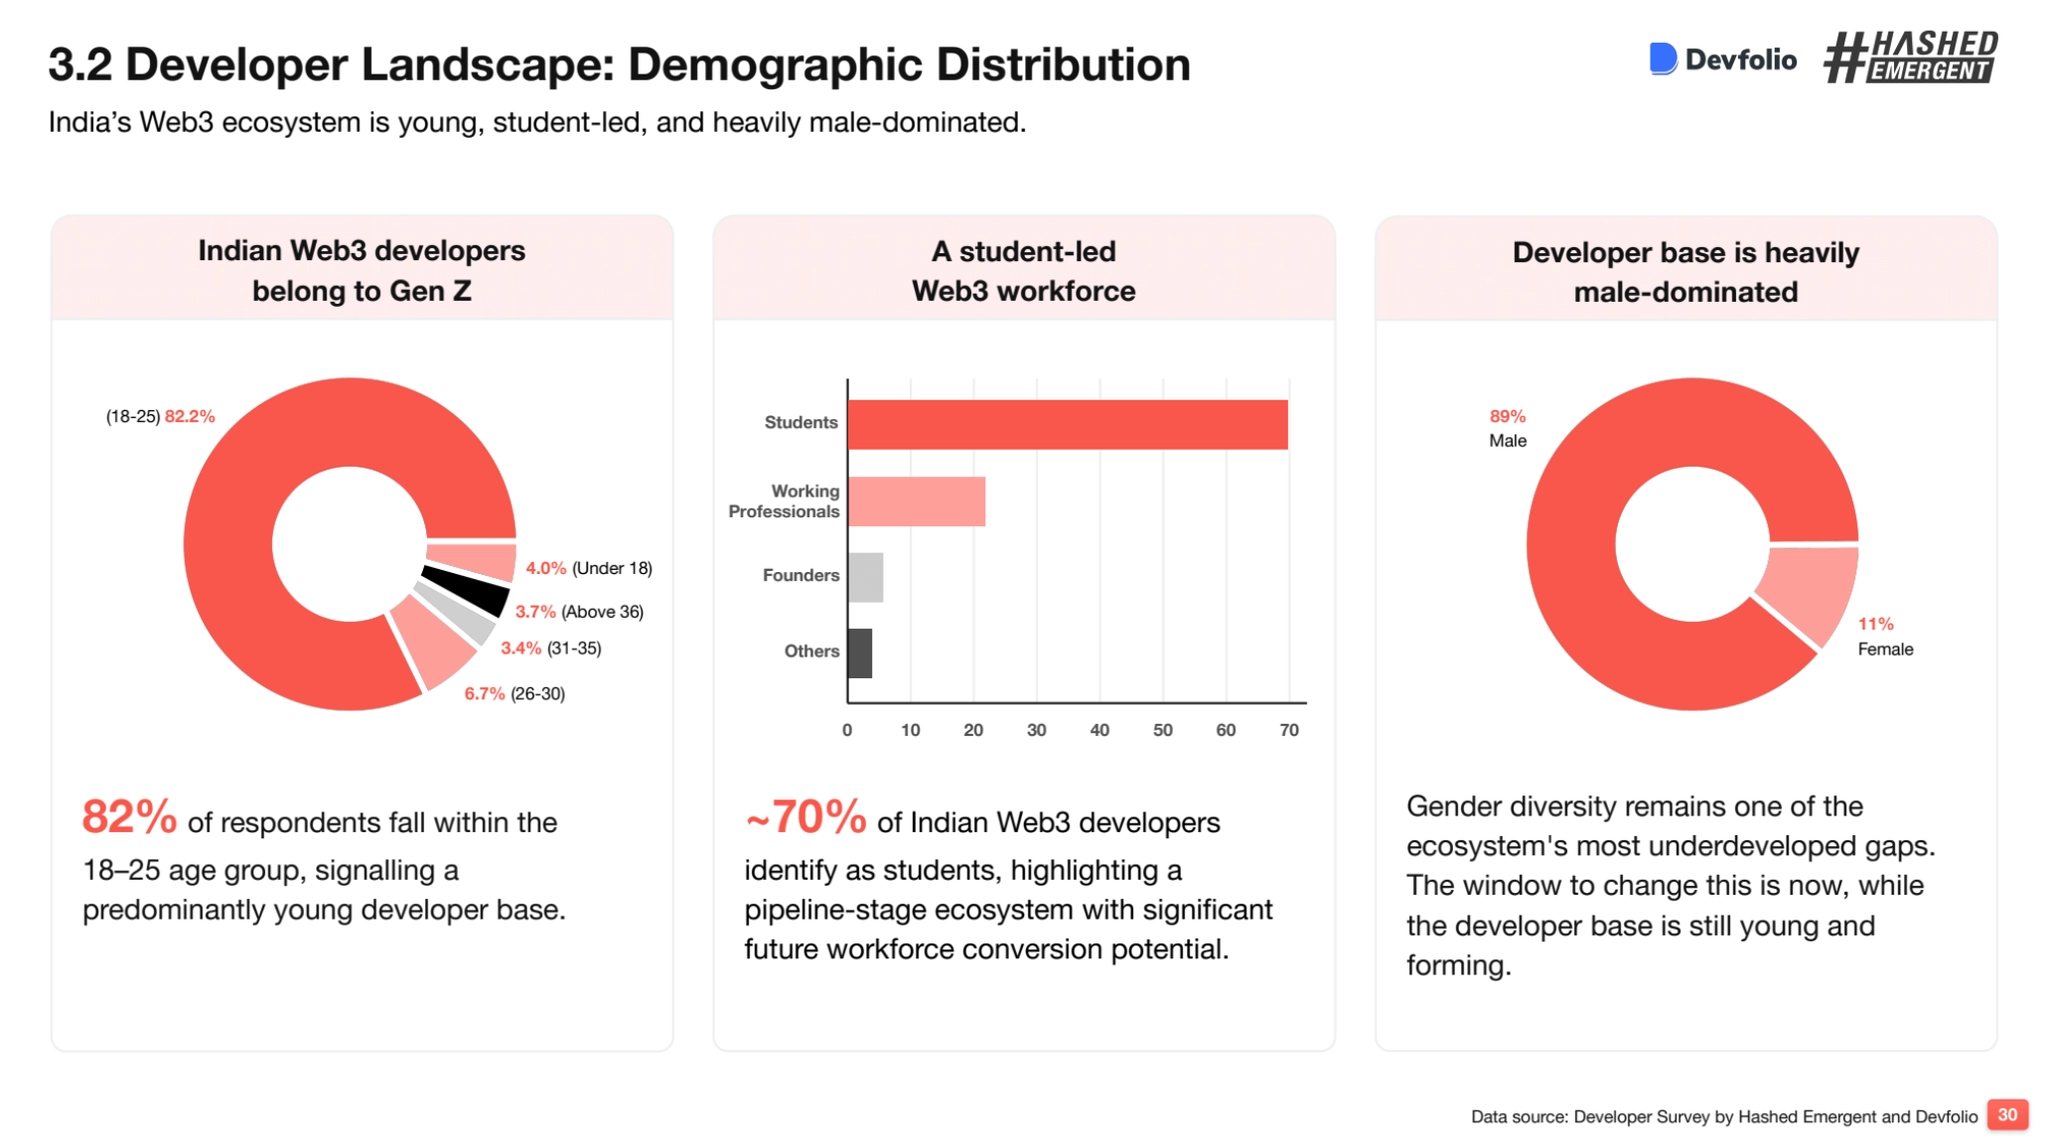
인도 개발자 생태계의 가장 큰 특징은 젊다는 점이다. Hashed Emergent와 Devfolio의 개발자 서베이에 따르면 응답자의 82.2%가 18~25세이고, 약 70%가 학생이다. 이는 현재 인도 웹33 생태계가 이미 완성된 노동시장이라기보다, 앞으로 몇 년간 본격적으로 시장에 진입할 거대한 파이프라인에 가깝다는 뜻이다.
또 하나 주목할 점은 개발자 기반이 더 이상 “완전히 초기 단계”가 아니라는 점이다. 서베이에 따르면 인도 웹33 개발자의 42.6%는 2년 이상 경험을 가지고 있고, 33.2%는 1~2년차, 24.2%는 1년 미만 신입 개발자이다. 신규 유입이 계속되는 동시에, 2년 이상 생존한 개발자 비중도 의미 있게 커졌다는 점에서 생태계가 점차 성숙해지고 있다고 볼 수 있다.
글로벌 협업 지표도 강하게 나타난다. Web3 경험이 1년 미만인 인도 개발자 중 글로벌 팀에 참여하는 비중은 18.9%다. 반면 Web3 경험이 2년을 넘는 개발자들 사이에서는 이 비중이 55.4%까지 상승한다. 이는 인도 개발자들이 경험을 쌓을수록 글로벌 Web3 팀에 점점 더 깊이 통합되고 있음을 보여준다.
이는 인도가 단순히 내수 시장을 위한 개발자 풀에 그치지 않는다는 점을 보여준다. 인도는 글로벌 Web3 프로젝트에 인재를 공급하는 수출형 개발자 허브로 자리 잡아가고 있다. 이러한 흐름은 현실적인 경제적 인센티브에 의해서도 강화된다. 인도의 많은 초기 커리어 개발자와 대학 졸업생에게 국내 테크 직무는, 특히 생활비가 상승하는 환경에서, 제한적인 초봉을 제공하는 경우가 많다. 반면 글로벌 크립토 기업들은 원격 근무, 더 유연한 커리어 경로, 그리고 더 높은 보상에 접근할 기회를 제공할 수 있다. 그 결과 웹3는 단순한 신기술 분야를 넘어, 인도 개발자들이 글로벌 노동시장에서 자신의 역량을 수익화할 수 있는 경로로 점점 더 인식되고 있다.
이 지표들이 말하는 방향은 분명하다. 인도 크립토 시장은 단순히 “유저가 많은 시장”이 아니다. 인도는 이미 쓰는 사람도 많고, 만드는 사람도 많은 시장으로 이동하고 있다. 크립토 시장이 진짜로 식었다면 개발자 유입과 해커톤 전환율, 글로벌 팀 참여, 프로토콜별 이벤트 투자는 줄어들었을 것이다. 하지만 2025년의 인도는 정반대다. 시장의 표면적 열기는 예전보다 조용해졌을 수 있지만, 그 아래에서는 다음 사이클을 만들 개발자 기반이 계속 두꺼워지고 있다.
3.3 인도 시장에서의 스테이블코인
인도 크립토 시장의 성숙을 보여주는 또 다른 지표는 스테이블코인이다. 과거 인도 크립토 시장을 설명하는 키워드가 거래소, 리테일 유입, 알트코인 투자였다면, 최근에는 결제, 정산, 송금, 자산의 디지털화 같은 더 근본적인 금융 인프라의 언어가 등장하고 있다. 이는 시장이 단순 투기 수요를 넘어, 블록체인을 실제 금융 시스템의 일부로 어떻게 사용할 것인가를 고민하는 단계로 넘어가고 있다는 신호다.
인도에서 이 변화는 스타트업 레벨에서 먼저 나타나고 있다. 대표적인 사례가 Saber Money다. Saber는 크립토 투자, 트레이딩 플랫폼 Mudrex가 만든 B2B 크로스보더 결제 인프라로, 스테이블코인을 활용해 기업의 국제 송금과 정산을 더 빠르게 처리하는 것을 목표로 한다. 2026년 초 Saber는 Circle Payments Network에 Beneficiary Financial Institution으로 합류했고, 이를 통해 스테이블코인을 활용한 글로벌 결제에서 인도 루피 지급을 지원하게 됐다. Circle은 Saber를 통해 인도 payout corridor를 열었고, NEFT는 통상 2시간 이내, IMPS와 RTGS는 거의 실시간 지급을 지원한다고 설명한다. 이는 스테이블코인이 인도에서 직접 규제된 결제수단으로 자리 잡았다는 뜻은 아니지만, 인도 로컬 결제망과 글로벌 스테이블코인 네트워크가 연결되기 시작했다는 점에서 의미가 크다.
인도 창업자 기반 웹3 결제 인프라 기업들도 스테이블코인으로 이동하고 있다. Transak은 2025년 Tether와 IDG Capital이 주도한 1,600만 달러 전략 투자를 유치하며 스테이블코인 결제 스택 확장을 발표했다. 또 다른 사례인 Speed는 인도 기반 엔지니어링 팀이 만든 라이트닝 네트워크 기반 결제 인프라로, 네트워크의 빠른 정산성과 USDT 같은 스테이블코인의 가격 안정성을 결합해 커머스, 크리에이터 지급, 플랫폼 정산, 크로스보더 결제에 활용할 계획이다.
그러나 인도의 스테이블코인 시장을 살펴볼 때는 규제상의 역설도 함께 고려해야 한다. 스테이블코인은 저비용, 고속의 국경 간 결제 수단으로 전 세계적으로 실용성을 입증해왔지만, 인도에서는 미국 달러에 연동된 스테이블코인이 정부의 더 넓은 통화 및 외환 정책 우선순위와 충돌한다. 외환법상 이들의 분류는 여전히 불명확하며, RBI는 거시경제 안정성, 통화주권, 금융 안정성, 결제 시스템의 건전성에 대한 위험을 이유로 민간 스테이블코인에 신중한 입장을 보여왔다.
이러한 긴장은 RBI가 루피화 변동성을 적극적으로 관리하고, 달러 강세 압력에 맞서 통화를 방어하기 위해 외환시장에 개입해왔다는 점에서 특히 중요하다. 이러한 배경에서 인도 당국이 대규모 민간 USD 스테이블코인 시장의 성장을 적극적으로 지지할 가능성은 낮다. USD 스테이블코인은 이용자들이 공식 은행 및 외환 시스템 밖에서 달러 연동 가치를 보유하고 이동하는 것을 더 쉽게 만들 수 있기 때문이다. 대신 정책 방향은 디지털 루피를 포함한 CBDC와 규제된 디지털 결제 인프라를 선호하는 쪽에 가까울 가능성이 높다. 스테이블코인 스타트업과 투자자들에게 이는 단순한 규제 불확실성뿐 아니라, 달러 연동 민간 화폐에 대한 보다 근본적인 정책적 역풍을 의미한다.
이 지점이 오히려 인도 시장의 성숙을 보여주기도 한다. 미성숙한 시장에서는 스테이블코인이 주로 거래소 입출금이나 투기 수단으로만 쓰인다. 반면 인도에서는 민간 스테이블코인에 대한 규제는 보수적이지만, 기업들은 이미 크로스보더 결제 인프라를 만들고 있고, 중앙은행은 CBDC와 토큰화 예금을 통해 통제 가능한 형태의 디지털 머니를 실험하고 있다. 즉 인도는 “스테이블코인을 전면 허용하는 시장”은 아니지만, 스테이블코인이 해결하려는 문제인 송금 비용, 정산 속도, 지급 투명성, 글로벌 결제 연결성을 제도권 방식으로 흡수하려는 시장이다.
그럼에도 이것이 곧 스테이블코인이 인도 국내 결제 시장에서 광범위하게 채택될 것이라는 의미는 아니다. 보다 현실적인 기회는 국경 간 결제 영역에 있을 가능성이 크다. 특히 인도는 연간 1,000억 달러가 넘는 송금을 받는 세계 최대 송금 수취국 중 하나라는 점에서 그렇다. 스테이블코인은 비용을 낮추고, 결제 속도를 높이며, 달러 연동 가치에 더 쉽게 접근할 수 있게 해준다는 점에서 국제 송금의 매력적인 대안이 될 수 있다.
반면 국내 시장에서의 채택 가능성은 훨씬 약하다. 인도에는 이미 UPI가 존재한다. UPI는 즉시 결제가 가능하고, 무료이며, 소비자와 가맹점 전반에서 대규모로 사용되는 깊이 자리 잡은 결제 네트워크다. 따라서 스테이블코인은 송금, 역외 가치 이동, 글로벌 금융 활동과 연결된 영역에서는 여전히 매력적일 수 있지만, 일상적인 국내 결제 수단으로서는 UPI와 경쟁하기 어려울 가능성이 높다.
4. 남은 과제: 규제, 세금, 그리고 제도화의 병목
인도 크립토 시장의 역설은 분명하다. 사용자는 많고, 개발자는 빠르게 늘고 있으며, 스타트업과 기업 도입도 확장되고 있다. 그러나 제도권 관점에서 보면 인도는 여전히 크립토를 “완전히 허용한 시장”도, “완전히 금지한 시장”도 아니다. 포괄적인 크립토 법률이나 전담 규제기관은 아직 부재하고, 스테이블코인, 토큰 발행, 토큰화 자산이 VDA와 어떻게 구분되는지도 명확하지 않다. 크립토 사업자가 장기적으로 어떤 라이선스를 받아야 하는지, 어떤 상품은 허용되고 어떤 상품은 제한되는지, 디파이 프로토콜이나 비수탁형 서비스에는 어떤 규칙이 적용되는지도 여전히 불확실하다.
이러한 모호성은 인도의 규제 역사를 보면 더 선명해진다. 2018년 인도중앙은행(RBI)은 은행들이 크립토 사업자에게 서비스를 제공하는 것을 금지했지만, 2020년 인도 대법원은 IAMAI 판결에서 이 조치가 과도하다고 판단하며 이를 무효화했다. 이후 여러 차례 크립토 금지 시도가 있었지만, 의회를 통과한 관련 법률은 아직 없다. 즉, 현재 인도에서 크립토를 법적으로 전면 금지하기는 어렵다. 동시에 정부 입장에서도 이를 완전히 차단할 유인은 크지 않다. 인도 정부는 2024–25 회계연도에 1% TDS만으로 약 6,000만~7,500만 달러를 거둔 것으로 알려졌으며, 이는 양도차익에 부과되는 30% 단일세와는 별개의 세수다. 이 정도 규모의 수입원을 포기하는 것은 재정적으로도 합리적이지 않다.
그 결과 인도는 일종의 우회적 관리 모델에 자리 잡게 되었다. 정부는 암호화폐를 명확한 산업별 규제 체계로 관리하기보다는, 쉽게 금지할 수 없는 시장을 세법, AML 규정, 그리고 집행 압박을 통해 통제하고 있다. 2024~2025년에는 이러한 접근이 더욱 강경해졌다. 당국은 VDA 거래에 대한 감시를 강화하고, 데이터 분석을 활용해 잠재적인 탈세 사례를 추적했으며, 규정을 준수하지 않는 암호화폐 플랫폼에 대해서도 조치를 취했다.
이는 단기적으로 정부가 시장을 통제하고 세수를 확보하는 데에는 효과적일 수 있지만, 장기적으로는 산업 성장의 병목으로 작용한다. 채택률은 세계 최고 수준이지만, 창업자와 기업, 투자자 입장에서는 어떤 규칙 아래에서 사업을 확장해야 하는지 여전히 불분명하기 때문이다. 결국 인도의 과제는 크립토를 단순히 억제하거나 과세하는 것을 넘어, 국내에서 지속 가능한 산업으로 성장할 수 있도록 명확한 규제 프레임워크를 마련하는 데 있다.
4.1 세금: 시장을 추적하려는 장치가 시장을 해외로 밀어내는 문제
가장 실질적인 병목 요인은 세금이다. 인도는 VDA 이전으로 발생한 소득에 대해 30%의 세율을 적용하고, 적용 기준액을 초과하는 VDA 이전 거래에는 1%의 TDS를 부과한다. 실제로 TDS 규정은 적극적으로 거래하는 트레이더들에게 특히 큰 부담이 될 수 있다. 과세 대상 이전이 발생할 때마다 거래 금액의 1%가 원천징수되며, 이 금액은 세금 신고 절차를 통해 공제 또는 환급을 청구하기 전까지 사용할 수 없게 될 수 있기 때문이다.
이는 유동성에 상당한 부담을 만든다. 거래 회전율이 높은 트레이더의 경우, 하루에 한 번만 보유 자본 전체를 활용해 거래하더라도 한 분기 안에 거래 자본의 상당 부분이 묶일 수 있다. 결과적으로 인도의 세제는 단순히 세후 수익률을 낮추는 데 그치지 않고, 빈번한 암호화폐 거래 자체를 경제적으로 비현실적인 활동으로 만들 수 있다.
문제는 이 과세 구조가 거래 활동을 국내에서 해외로 밀어내는 효과를 냈다는 점이다. Esya Centre는 1% TDS가 투기를 억제하고 추적성을 높이려는 의도였지만, 실제로는 인도 유저들이 해외 VDA 거래소와 추적이 어려운 채널로 이동하게 만들었다고 분석했다. 같은 보고서는 2022년 7월부터 2023년 7월까지 인도인이 해외 플랫폼에서 거래한 VDA 규모가 약 420억 달러 이상에 달한다고 추정했고, 300만~500만 명의 인도 유저가 TDS 발표 이후 해외 플랫폼으로 이동했다고 봤다.
이것은 단순히 거래소의 매출 문제가 아니다. 거래가 해외 플랫폼이나 P2P 채널로 이동하면, 정부가 의도했던 거래 추적과 과세도 오히려 어려워진다. Esya Centre는 2024년 후속 분석에서도 인도인이 글로벌 VDA 거래소에 보유한 자산 중 국내 규제 준수 플랫폼에 있는 비중이 9.02%에 불과하다고 추정했고, TDS를 0.01%로 낮추면 국내 플랫폼 거래 유인이 커지고 세수도 오히려 늘 수 있다고 주장했다
따라서 인도 크립토 시장의 세금 문제는 “세율이 높다”는 단순한 불만을 넘어선다. 핵심은 세금이 국내 시장을 투명하게 만드는 장치가 아니라, 사용자를 해외와 비공식 채널로 보내는 비용 구조가 되고 있다는 점이다. 장기적으로 인도 정부가 원하는 것이 투명한 시장 감시라면, 높은 TDS를 유지하는 것이 최선인지에 대한 재검토가 필요하다.
4.2 AML 중심 규제: FIU가 사실상의 게이트키퍼가 되었다
현재 인도에서 가장 분명한 규제 축은 AML이다. 2023년 3월 이후 인도에서 활동하는 VDA 서비스 제공자는 FIU-IND에 등록하고, 고객확인, 의심거래보고, AML 담당자 지정, AML 정책 수립, 트래블 룰 등 의무를 준수해야 한다.
외부 자료를 봐도 FIU의 역할은 계속 강화되고 있다. 2025년 10월 인도 재무부 산하 FIU-IND는 Huione, CEX.IO, BingX 등 25개 해외 VDA 서비스 제공자에 대해 PMLA 위반 관련 통지를 발송했다. 정부 보도자료는 이 조치가 PMLA 제13조에 따른 비준수 통지라고 설명한다. 2024년에는 Binance가 FIU 등록 없이 운영한 혐의로 1억 8,820만 루피, 약 225만 달러의 벌금을 부과받았고, FIU는 비준수 해외 거래소 차단을 전자정보기술부에 요청한 바 있다.
한편 FIU 등록은 글로벌 사업자가 인도 시장에 재진입하는 통로가 되기도 한다. Coinbase는 2025년 3월 FIU 등록을 마치고 인도에서 크립토 거래 서비스를 제공할 수 있게 됐다고 발표했다. Reuters는 인도에서 VDA 서비스 제공자가 FIU에 reporting entity로 등록하고 AML 의무를 준수해야 한다고 설명했다.
즉 인도의 규제는 “허용 라이센스”라기보다 “AML 등록과 감시”에 가깝다. 이는 최소한의 시장 질서를 만드는 데는 도움이 되지만, 사업자 입장에서는 여전히 상품별 허용 범위와 감독 체계가 불명확하다. 특히 디파이 프로토콜, 비수탁 지갑, 탈중앙 애플리케이션처럼 명확한 중개자가 없는 구조에는 AML 의무를 누가 어떻게 이행해야 하는지 모호하다.
4.3 스테이블코인: 수요는 있지만 정책 기조는 CBDC 우선
스테이블코인은 인도 시장에서 가장 중요한 기회이자 가장 민감한 규제 이슈다. 인도는 거대한 송금 시장, 프리랜서, B2B 결제 수요, 모바일 지갑 사용 기반, 높은 온체인 활동을 갖고 있다. Hashed Emergent는 인도가 온/오프램프 어려움에도 불구하고 모바일 지갑 사용량이 높아 스테이블코인 잠재 수요가 크다고 평가한다.
하지만 정책당국의 시선은 매우 조심스럽다. 인도에서 스테이블코인의 외환법상 분류가 불명확하고, RBI가 거시경제 안정성, 통화주권, 금융 안정성, 지급결제 시스템 무결성을 이유로 민간 스테이블코인보다 CBDC를 선호한다. RBI 부총재 T. Rabi Sankar도 2025년 연설에서 스테이블코인이 불법 결제, 자본통제 우회, 통화 안정성, 재정정책, 은행 중개 기능, 시스템 회복력에 중요한 위험을 제기한다고 말했다.
인도 입장에서 특히 민감한 부분은 달러화다. Sankar는 외화 표시 스테이블코인이 신흥국에서 국내 통화 수요를 줄이고 달러라이제이션 위험을 높일 수 있으며, 자본흐름 관리와 통화정책 효과를 약화시킬 수 있다고 지적했다. 인도 정부 문건도 미국의 달러 기반 스테이블코인 확산이 선진국과 신흥국 모두에 영향을 줄 수 있고, 인도에서는 UPI 같은 국가 지급결제 시스템을 약화시킬 수 있다고 우려했다.
따라서 인도에서 스테이블코인은 “사용 수요는 분명하지만 제도권 수용은 제한적인” 영역이다. 민간 스타트업은 USDC 기반 크로스보더 정산, 오프램프, B2B 지급 인프라를 실험하고 있지만, 중앙은행과 정책당국은 민간 스테이블코인을 결제 시스템의 중심으로 두기보다 CBDC, UPI 연동, 빠른 결제망 간 연결을 우선시한다. 이 간극이 좁혀지지 않으면 인도는 스테이블코인의 글로벌 결제·정산 효율성을 활용하면서도, 이를 국내 금융 시스템과 어떻게 연결할지에 대한 명확한 답을 내기 어렵다.
4.4 토큰화: 가능성은 크지만 법적 구조가 복잡하다
토큰화도 비슷하다. 글로벌 금융권은 국채, 펀드, 부동산, 예금, 탄소크레딧 등 다양한 실물자산을 온체인화하려는 실험을 확대하고 있다. 인도도 Finternet, IFSCA 샌드박스, 자본시장 토큰화 파일럿 등으로 토큰화 가능성을 검토하고 있다. 하지만 인도에는 아직 구체적인 토큰화 프레임워크가 없고, 웹3 사용 사례를 전통 금융 법제에 끼워 넣어야 하기 때문에 대규모 상용화가 지연되고 있다.
IFSCA의 2025년 실물자산 토큰화 상담문서도 이 문제를 잘 보여준다. IFSCA는 해당 문서가 CBDC, 일반 암호화폐, NFT를 규율하려는 것이 아니라 실물자산 토큰화에 한정된다고 명확히 선을 그었다. 동시에 자산군 선정, 발행 구조, 수탁, 거래, 결제, 투자자 권리, 리스크 관리 등에 대해 시장 의견을 구했다. 문서 자체가 보여주는 것은 인도 당국이 토큰화 가능성을 진지하게 검토하고 있다는 점이지만, 동시에 아직 답보다 질문이 많은 단계라는 점이다.
토큰화가 어려운 이유는 기술 때문만이 아니다. 실제 자산의 소유권을 토큰이 어떻게 대표하는지, 토큰 양도가 실제 법적 소유권 이전으로 인정되는지, 수탁자가 파산하면 토큰 보유자의 권리는 어떻게 보호되는지, 외국인 투자자 참여 시 외환 규제는 어떻게 적용되는지, 토큰 거래 수익은 세법상 어떻게 과세되는지 등이 모두 얽힌다.
즉 토큰화는 인도 시장의 성숙을 보여주는 방향성인 동시에, 인도 규제 체계가 얼마나 복잡한지를 드러내는 사례다. 인도는 UPI와 Aadhaar를 통해 디지털 공공 인프라를 대규모로 구현한 경험이 있지만, 토큰화는 단순 결제망보다 훨씬 많은 법적 권리와 금융 규제를 건드린다. 이 때문에 인도가 토큰화에서 의미 있는 성과를 내기 위해서는 기술 파일럿뿐 아니라 법적 권리 구조와 투자자 보호 장치가 함께 설계되어야 한다.
4.5 인도 개발자 생태계의 역설
다만 인도 개발자 생태계를 볼 때 반드시 함께 봐야 할 역설이 있다. 인도는 미국에 이어 세계에서 두 번째로 큰 웹3 개발자 기반을 보유하고 있지만, 이 개발자들이 만들어내는 가치가 반드시 인도 기업 생태계 안에 축적되는 것은 아니다. 많은 인도 개발자들은 인도 로컬 기업이 아니라 글로벌 프로토콜, 해외 법인, 혹은 해외에 설립된 인도 창업자 기반 팀에서 일한다.
앞서 언급한 시리즈B 이상 기업 리스트만 봐도 이 문제는 선명하다. EigenLabs, Avail, Biconomy, Instadapp, FalconX 등 인도 출신 창업자나 인도 기반 인재와 연결된 주요 웹3 기업 상당수는 인도 법인이 아니라 싱가포르, 두바이, BVI, 델라웨어 등 해외 관할권을 중심으로 사업 구조를 설계한다. 예외적으로 CoinSwitch, CoinDCX 같은 인도 거래소들은 국내 시장에 기반을 두고 있지만, 프로토콜과 인프라 기업으로 갈수록 해외 법인화는 더 일반적인 선택지가 된다.
이는 단순히 창업자들의 선호 문제가 아니다. 인도에서 크립토 회사를 직접 설립하고 운영하는 비용이 높고, 은행 접근성이 제한적이며, 규제 지위가 불명확하고, ESOP 과세 부담이 크며, 달러 기반 투자 유치가 해외 법인에서 더 수월하다면 개발자가 창업자로 전환되는 경로는 좁아질 수밖에 없다. 그 결과 많은 인도 빌더에게 합리적인 선택지는 두 가지로 줄어든다. 해외로 나가 창업하거나, 인도에 머물면서 글로벌 팀에 원격으로 합류하는 것이다. 재능은 인도에 남아 있더라도, 회사는 인도에 남지 않는 구조다.
이 구조의 결과는 중요하다. 인도는 개발자 시간과 기술 인력은 제공하지만, 그 위에서 만들어지는 지분 가치, IP, 장기적인 법인세 기반은 해외로 이전될 수 있다. 결국 “세계 2위 웹3 개발자 시장”이라는 표현은 그 자체로는 인도의 산업 경쟁력을 충분히 설명하지 못한다. 개발자 풀이 실제 국내 창업, 고용, 지식재산, 세수로 이어지지 않는다면, 이는 강력한 산업 기반이라기보다 글로벌 웹3 산업에 공급되는 거대한 인재 풀에 가깝다.
따라서 인도 웹3 생태계의 다음 과제는 개발자 수를 늘리는 것만이 아니다. 이미 존재하는 개발자들이 국내에서 회사를 만들고, 자금을 조달하고, 글로벌 시장을 대상으로 사업을 확장할 수 있는 제도적 경로를 만드는 것이다. 인도가 진정한 의미의 웹3 허브가 되기 위해서는 개발자 기반뿐 아니라 창업 레이어를 국내에 붙잡아둘 수 있는 규제 명확성, 세제 개선, 은행 접근성, 투자 친화적 법인 구조가 함께 필요하다.
5. 마치며
결국 인도의 크립토 시장은 조용해진 것이 아니라, 성숙해지고 있으며 더 다양한 방향으로 성장하고 있다. 과거에는 거래소 가입자 수와 알트코인 열풍이 인도 시장을 설명했다면, 오늘의 인도는 훨씬 입체적이다. 글로벌 크립토 채택 1위, 온체인 수취 금액 3,380억 달러, 파생상품 평균 거래 규모 약 두 배 증가, 시리즈B 투자딜 증가, 모바일 지갑 사용량 글로벌 최상위권, 공공 블록체인 검증 396M건, 대기업의 수백만~수억 명 단위 웹3 실험이 동시에 나타난다.
결국 인도 크립토 시장의 남은 과제는 수요가 없다는 것이 아니다. 사용량, 개발자, 스타트업, 온체인 지표는 이미 충분히 강하다. 문제는 이 수요를 국내의 투명하고 규제된 시장 안으로 끌어들일 제도 설계가 아직 충분하지 않다는 점이다.
높은 세금은 사용자를 해외와 P2P 채널로 밀어내고, AML 중심 규제는 최소한의 게이트키핑은 제공하지만 상품별 명확성은 부족하다. 스테이블코인은 크로스보더 결제와 달러 접근성 측면에서 수요가 크지만, RBI는 CBDC와 UPI 중심의 주권적 결제 인프라를 선호한다. 토큰화는 인도 금융 시스템을 한 단계 진화시킬 수 있지만, 실제 자산 권리와 법적 소유권을 온체인 토큰에 어떻게 연결할지 아직 정리되지 않았다.
따라서 인도 크립토 시장의 다음 단계는 “더 많은 유저가 들어오는가”보다 “이미 존재하는 유저와 빌더를 어떤 제도 안에 담을 것인가”에 달려 있다. 인도가 세금 구조를 조정하고, 스테이블코인, 토큰화, 디파이에 대한 명확한 규칙을 마련하며, 소비자 보호와 혁신 사이의 균형을 잡는다면, 현재의 거대한 채택률은 실제 금융 인프라 혁신으로 이어질 수 있을 것이다.
인도 시장에 대해 더 자세한 이해가 필요한 독자는 Hashed Emergent가 퍼블리시한 “India Web3 Landscape Report 2025”를 읽어보길 바란다.
6. 반론: 인도 크립토 시장은 성숙이 아니라 정체되고 있는 것일 수도 있다
해시드 이머전트의 인도 레포트가 인도 크립토 시장의 성숙에 초점을 맞추었다면, 이를 반대로 보는 리뷰어의 시각도 있어서, 이에 대해서도 다뤄보고자 한다.
지금의 인도 크립토 시장을 “성숙”이라는 단어만으로 설명하는 것은 다소 낙관적일 수 있다. 앞서 살펴본 것처럼 인도는 여전히 글로벌 크립토 채택 지표에서 강한 모습을 보이고 있고, 개발자와 스타트업 기반도 무시하기 어렵다. 그러나 다른 관점에서 보면, 인도 시장은 성숙하고 있다기보다 규제 불확실성, 과도한 세금, 거래소 신뢰 훼손, 창업자 이탈 속에서 점점 더 질식하고 있는 시장에 가깝다는 해석도 가능하다.
6.1 거래 활동의 위축
가장 직접적인 문제는 거래 활동의 위축이다. 인도는 VDA 양도소득에 30% 세율을 적용하고, 2022년 7월부터 VDA 이전 거래에 1% TDS를 부과해왔다. 문제는 이 1% TDS가 단순한 세금이 아니라, 거래가 발생할 때마다 원천징수되는 구조라는 점이다. 장기 보유자보다 회전율이 높은 트레이더와 마켓메이커에게 훨씬 큰 부담으로 작용하며, 특히 저마진, 고빈도 거래에서는 거래 전략 자체를 비경제적으로 만들 수 있다.
거래소에 대한 신뢰 문제도 부정적인 인식을 더욱 강화하고 있다. 최근 인도 기반 가상자산 거래 플랫폼들과 관련해 약 2억 3,000만 달러 규모의 해킹, 이후 출금 및 거래 제한, 이용자 자금 접근과 구조조정을 둘러싼 논란 등이 발생했다. 한 사례에서는 이용자들에게 INR 잔액의 약 66%만 단계적으로 출금 가능하다는 안내가 나오면서, 위기 발생 이후 유동성과 실제 자금 접근 가능성에 대한 우려가 커졌다. 2025년에는 약 4,400만 달러 규모의 또 다른 보안 사고가 발생하며 이러한 우려가 더해졌다. 해당 사례에서는 고객 자산이 영향을 받지 않았고 손실은 회사 준비금으로 충당될 예정이라고 알려졌지만, 대규모 보안 사고가 연이어 발생했다는 사실은 국내 거래소에 대한 신뢰를 약화시켰다. 이는 이미 높은 과세, 컴플라이언스 부담, 그리고 거래 활동의 해외 플랫폼 이동으로 압박을 받고 있는 시장에 또 다른 부담 요인으로 작용하고 있다.
이러한 사건들은 단순히 개별 거래소의 리스크로 끝나지 않는다. 인도 시장은 이미 높은 세금과 불명확한 규제로 인해 온쇼어 거래소의 경쟁력이 약해진 상태다. 여기에 해킹, 출금 제한, 법적 분쟁, 사용자 보상 불확실성까지 겹치면, 이용자는 국내 규제 준수 플랫폼보다 해외 거래소, P2P, 비공식 브로커, 혹은 스테이블코인 기반 우회 경로를 선택할 유인이 커진다. 이는 장기적으로 정부가 원했던 투명성, 세수 확보, 소비자 보호라는 목표와도 충돌한다.
6.2 혁신의 부족
혁신 측면에서도 반론이 가능하다. 과거 인도는 Polygon, Stader Labs, Instadapp, Biconomy 등 글로벌 시장에서 존재감을 가진 프로젝트를 배출했고, 2020~2021년에는 거래소, 디파이, NFT, 인프라 스타트업이 동시에 등장하는 역동적인 시장이었다. 그러나 최근 인도 로컬 시장에서 새롭게 부각되는 사례를 보면, 상당 부분은 송금, 결제, 온·오프램프, 스테이블코인 정산처럼 규제상 비교적 설명 가능한 영역에 집중되어 있다. 이는 실사용 중심으로 시장이 성숙했다는 증거로 볼 수도 있지만, 반대로 보면 인도 내에서 과감한 프로토콜 실험, 토큰 기반 네트워크, 디파이 네이티브 모델을 시도하기 어려워졌다는 뜻이기도 하다.
6.3 인재, 법인 유출
특히 창업자와 핵심 인재의 해외 이전은 별도로 짚을 필요가 있다. 인도는 세계에서 가장 큰 웹3 개발자 풀 중 하나를 보유하고 있지만, 이 인재들이 반드시 인도 법인, 인도 고용, 인도 IP로 축적되는 것은 아니다. 규제 지위가 불명확하고, 은행 접근성이 제한적이며, 토큰 발행과 거래에 대한 법적 리스크가 높고, 세무 부담이 크다면 창업자 입장에서는 싱가포르, 두바이, 미국, BVI, 델라웨어 등으로 법인을 옮기는 것이 합리적 선택이 된다. 결과적으로 인도는 개발자 시간과 기술력은 공급하지만, 지분 가치와 지식재산, 법인세 기반은 해외로 유출되는 구조에 놓일 수 있다.
이 문제는 글로벌 규제 경쟁이 본격화될수록 더 중요해진다. 미국은 2025년 GENIUS Act를 통해 스테이블코인 규제 체계를 법제화했고, CLARITY Act 역시 디지털자산 시장 구조를 정리하기 위한 핵심 법안으로 하원에서 진전되었다. 미국의 규제 방향에도 논쟁은 많지만, 최소한 “어떤 기관이 무엇을 규제하는가”를 명확히 하려는 움직임은 존재한다. 반면 인도는 세금과 AML 등록을 통해 시장을 관리하고 있지만, 토큰 발행, 디파이, 스테이블코인, 비수탁 서비스, 프로토콜 거버넌스에 대한 포괄적 규칙은 여전히 부족하다. 이 차이가 커질수록 인도 빌더들은 국내에 남아 사업을 제도권화하기보다, 규칙이 더 명확한 관할권으로 이동할 가능성이 높아진다.
6.4 RBI의 CBDC 우선 기조
RBI의 CBDC 우선 기조도 인도 크립토 시장을 부정적으로 보는 관점에서는 중요한 변수다. RBI는 디지털 루피 파일럿을 계속 확대하고 있으며, 2026년 4월 기준 FAQ에서도 e₹가 소매와 도매 부문에서 파일럿 테스트 중이라고 설명한다. 동시에 RBI는 민간 스테이블코인에 대해 매우 신중한 태도를 유지하고 있다. 2025년 RBI 부총재 T. Rabi Sankar는 스테이블코인이 불법 결제, 자본통제 우회, 통화정책 약화, 금융 중개 훼손, 달러라이제이션 위험을 키울 수 있다고 경고했고, CBDC가 더 적절한 대안이라는 입장을 보였다. 이는 인도 정부가 디지털 머니의 혁신 자체를 부정하는 것은 아니지만, 그 혁신을 민간 스테이블코인이나 퍼블릭 블록체인보다 중앙은행이 통제하는 CBDC와 UPI 중심 인프라 안으로 흡수하려 한다는 의미다.
문제는 CBDC가 크립토 생태계의 혁신 수요를 완전히 대체하기 어렵다는 점이다. CBDC는 결제 효율성, 프로그래머블 머니, 정부 지급, 은행 간 정산 등에서는 유용할 수 있지만, 개방형 디파이, 글로벌 유동성, 달러 스테이블코인 기반 정산, 무허가형 금융 애플리케이션이 제공하는 기능과는 성격이 다르다. 인도가 CBDC를 강화하면서 민간 스테이블코인과 퍼블릭 블록체인 활용을 계속 제한적으로만 바라본다면, 인도 시장은 “디지털 결제는 강하지만 크립토 혁신은 약한” 구조로 굳어질 수 있다.
6.5 앞서가는 주변국
주변국과의 비교도 인도에 불편한 질문을 던진다. 파키스탄은 2025년 Pakistan Crypto Council을 출범시킨 뒤 Binance 창업자 CZ를 전략 자문역으로 영입했고, 정부 차원에서 블록체인과 디지털자산을 제도권으로 끌어들이려는 메시지를 적극적으로 내고 있다. 이후 파키스탄은 World Liberty Financial과 스테이블코인, 토큰화, 디지털자산 인프라를 탐색하는 협력도 추진했다. 물론 파키스탄의 접근에는 정치적 리스크, AML 우려, 실행 가능성 문제가 존재한다. 그럼에도 중요한 것은 주변국들이 크립토를 산업 전략의 언어로 다루기 시작했다는 점이다. 인도가 여전히 세금, 단속, CBDC 중심 접근에 머문다면, 남아시아의 디지털자산 리더십 경쟁에서 예상보다 빠르게 수세에 몰릴 수 있다.
6.6 인도 크립토 시장은 잠잠해졌는가, 성숙해진것인가?
따라서 인도 크립토 시장의 현재 상태를 평가할 때는 두 가지 해석을 함께 놓고 봐야 한다. 하나는 앞서 살펴본 것처럼, 인도는 여전히 세계 최대 수준의 사용자 기반과 개발자 기반을 가진 시장이며, 거래소 중심의 과열에서 인프라와 실사용 중심으로 이동하고 있다는 해석이다. 다른 하나는, 바로 그 강한 수요와 인재 기반에도 불구하고 인도 정부의 세금, 규제, CBDC 중심 정책이 온쇼어 시장을 위축시키고, 거래량과 창업자와 혁신을 해외로 밀어내고 있다는 해석이다.
이 반론의 핵심은 인도 시장에 잠재력이 없다는 것이 아니다. 오히려 잠재력이 크기 때문에 지금의 정책 비용이 더 크게 보인다. 인도는 이미 사용자, 개발자, 송금 수요, 모바일 결제 인프라, 글로벌 창업자 네트워크를 갖고 있다. 그러나 이 기반이 국내 산업으로 축적되기 위해서는 단순한 과세와 AML 등록을 넘어, 거래세 조정, 거래소 보안과 이용자 보호 기준, 스테이블코인과 디파이에 대한 명확한 규칙, 창업자들이 인도 안에서 회사를 키울 수 있는 법적 경로가 필요하다. 그렇지 않다면 인도 크립토 시장은 “성숙하는 시장”이라기보다, 거대한 수요와 인재를 보유하고도 규제 불확실성 아래 정체되는 시장으로 남을 수 있다.
본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.


