


목차

1. 코인베이스의 토큰화 주식 출시
Source: Coinbase
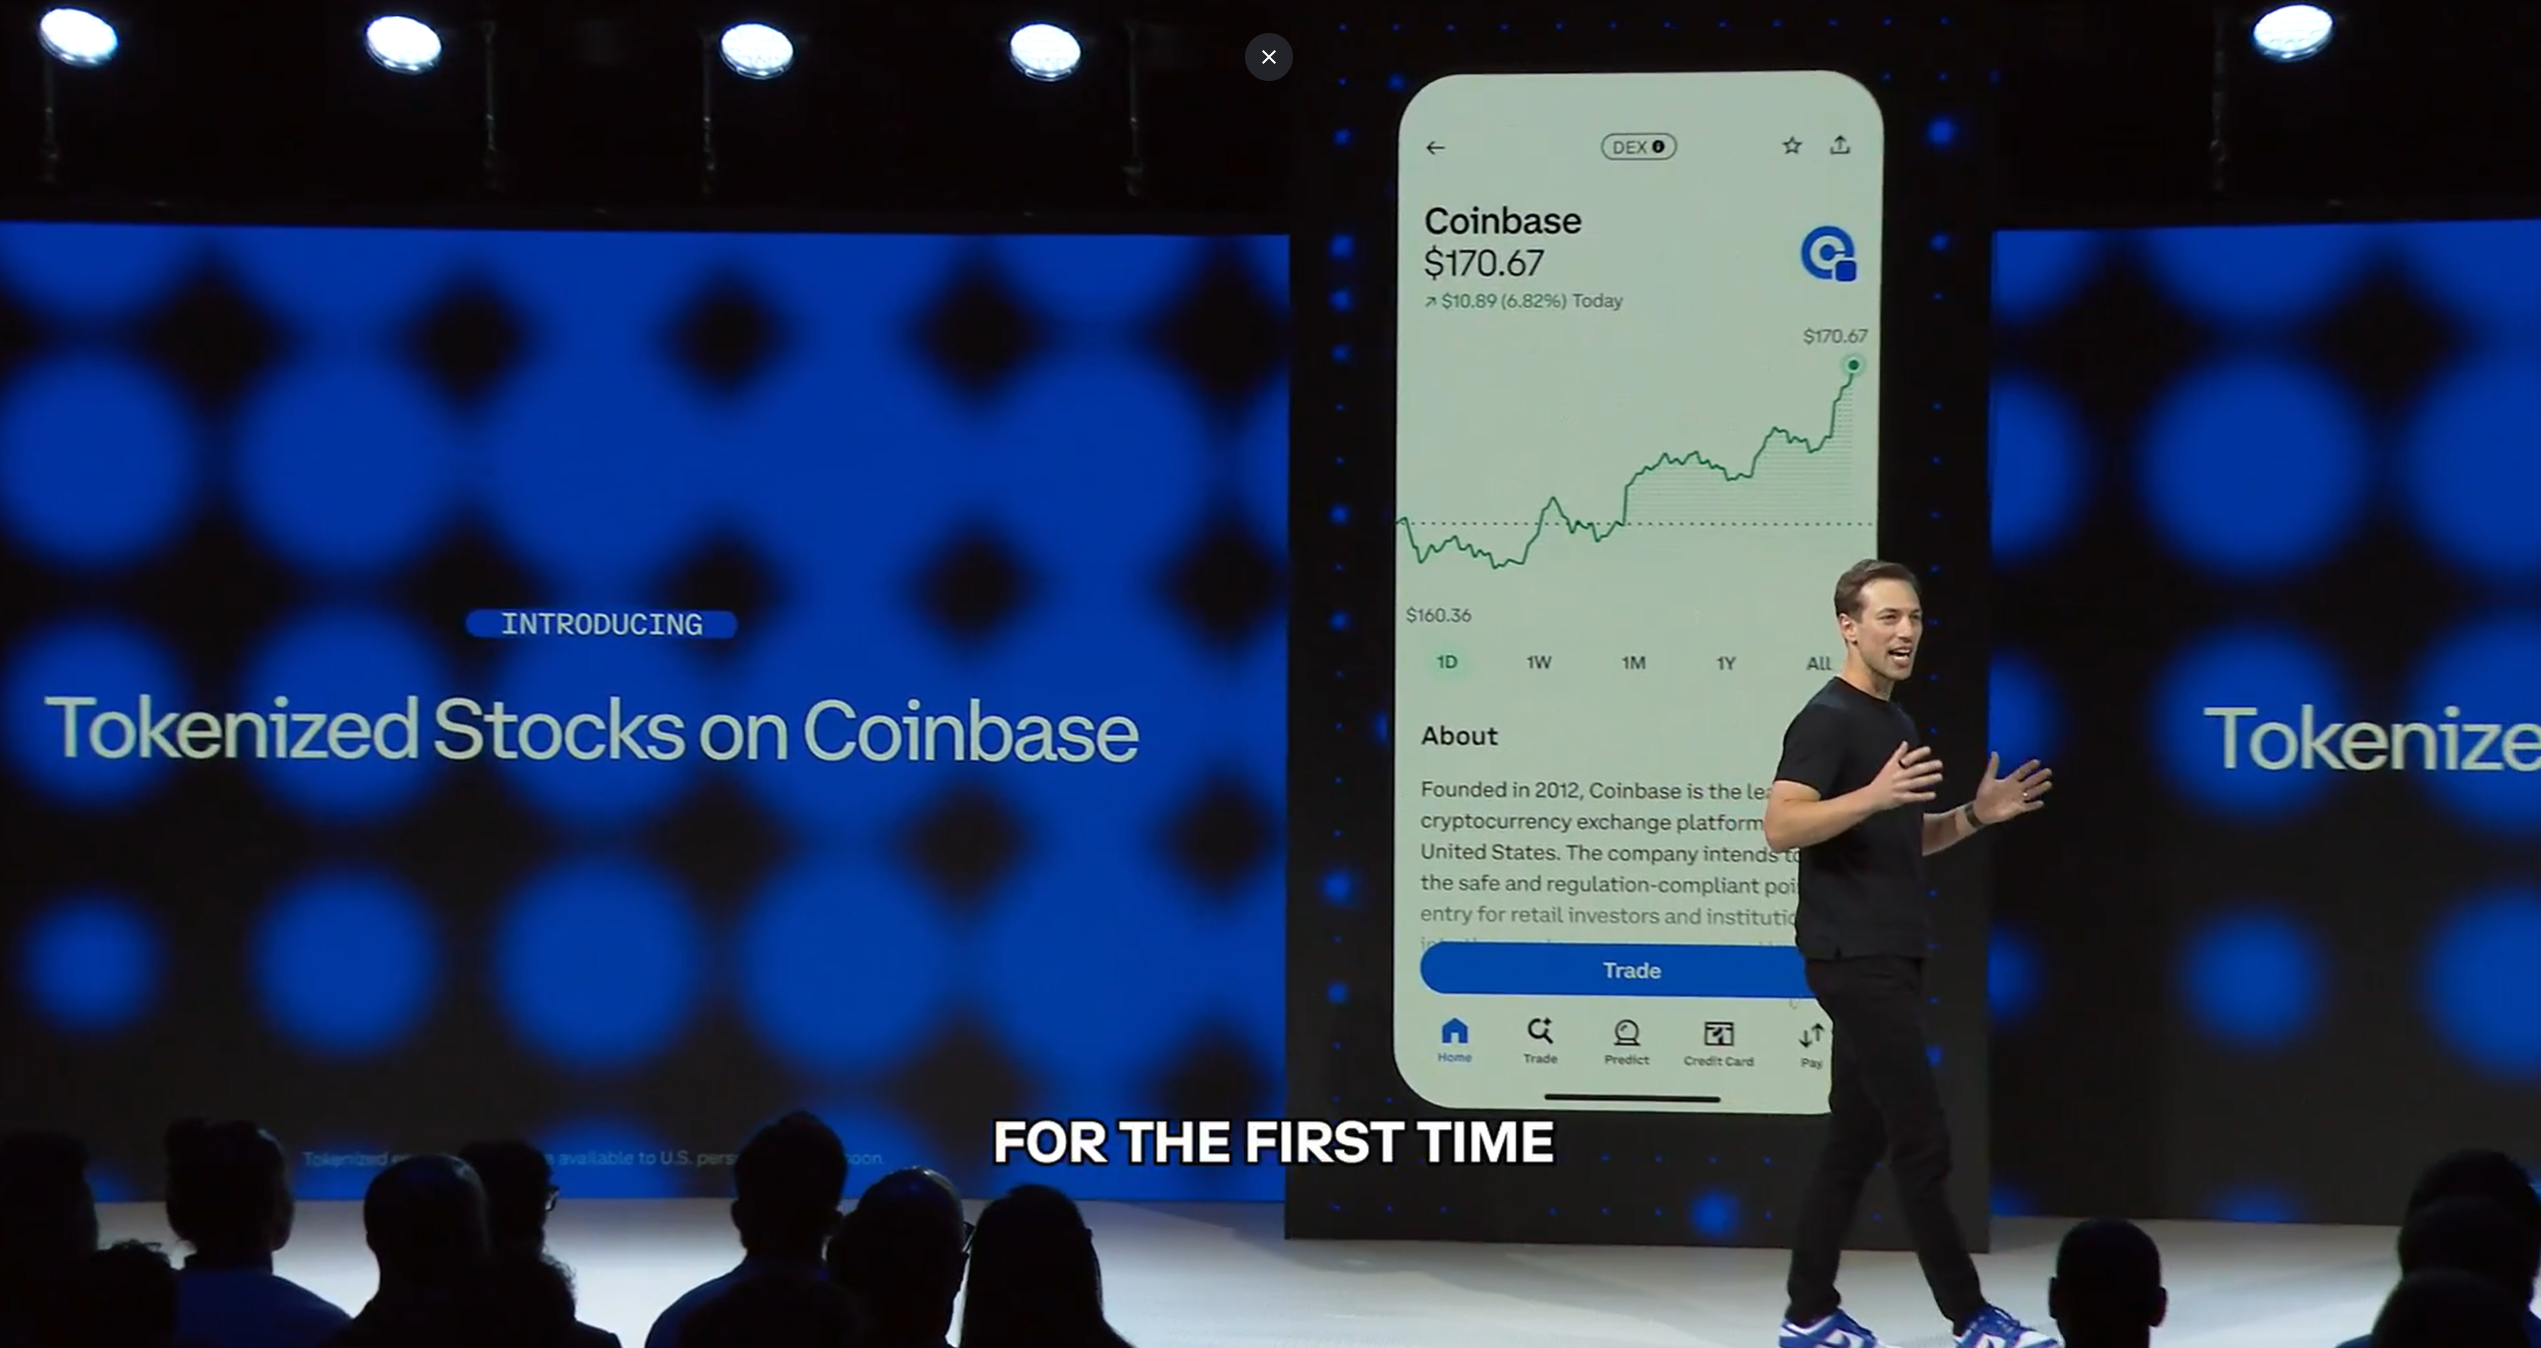
코인베이스는 6월 16일, 프로덕트 쇼케이스에서 토큰화 주식(tokenized stocks)의 출시를 예고했다. 그리고 7월에 시범적으로 운영을 시작하고, 최근에 Aerodrome과 같은 베이스(Base) 네트워크 위의 프로토콜에서 활용되기 시작하며, 이제 일반 사용자들도 거래할 수 있는 자산으로 출시되었다.
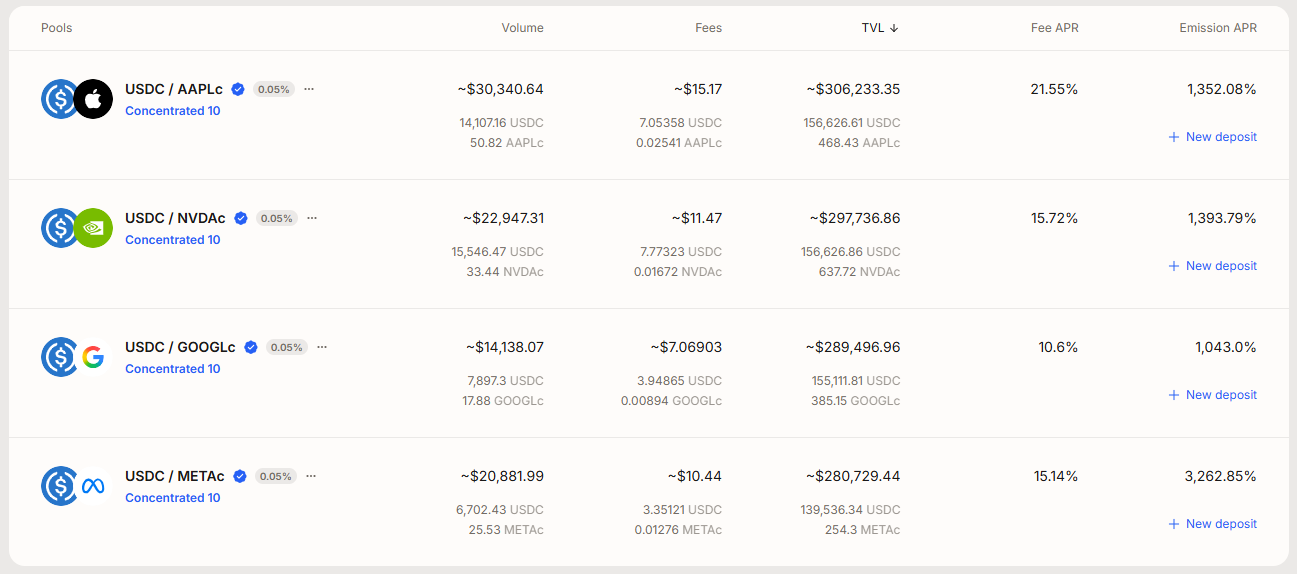
Source: Aerodrome
이 당시 코인베이스에서 강조하던 키워드는 세 가지이다. 본인들이 1) 최초로 2) 실제 주식으로 1:1 뒷받침되는 토큰을 런칭할 것이며, 3) 해당 토큰은 진정한 소유권(true ownership)을 가질 것이라는 것이다.
Source: X (@coinbase)
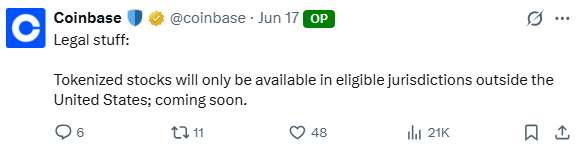
하지만 해당 게시글 바로 아래에는 해당 서비스는 미국 내에서 제공되지않을 것이라는 모순적인 디스클레이머가 달렸다.
이것이 왜 모순이냐면, 현재 주식의 소유권을 상속받을 수 있는 토큰화 방식은 시큐리타이즈(Securitize)가 제공하는 issuer-sponsored 모델이나, DTCC, 디나리(Dinari)가 제공하는 custodial 모델 두 개밖에 없는데, 이는 미국에서 법적으로 서비스가 가능하기 때문이다.
미국에서 서비스가 불가능한 토큰화 방법은 현재 linked security 방식과 security-based swap 방식이 있으며, 이는 SPV 혹은 역외 법인을 통해 주식을 우회적으로 토큰화하는 방식이기 때문에 토큰에 주식의 소유권을 상속시킬 수 없다.
이러한 이유로 그 당시 나를 포함해서 갤럭시의 리서치 헤드 등 “코인베이스의 토큰화 방식이 실질적으로는 SPV를 통해 하는 것이 아니냐?”라는 합리적 의심 및 정당한 비판을 하기도 하였다.
Source: Coinbase
실제로 코인베이스의 토큰화 주식이 출시되고 보니, 역시나 역외 SPV 구조를 사용하고 있었다. 즉, 코인베이스가 주식을 직접 토큰화하는 것이 아닌, 역외 SPV가 주식을 보유하고, 이에 대한 경제적 권리를 담은 증서를 토큰화하는 것이다. 이는 코인베이스가 기존에 주장한 진정한 소유권과는 거리가 먼 방식이다.
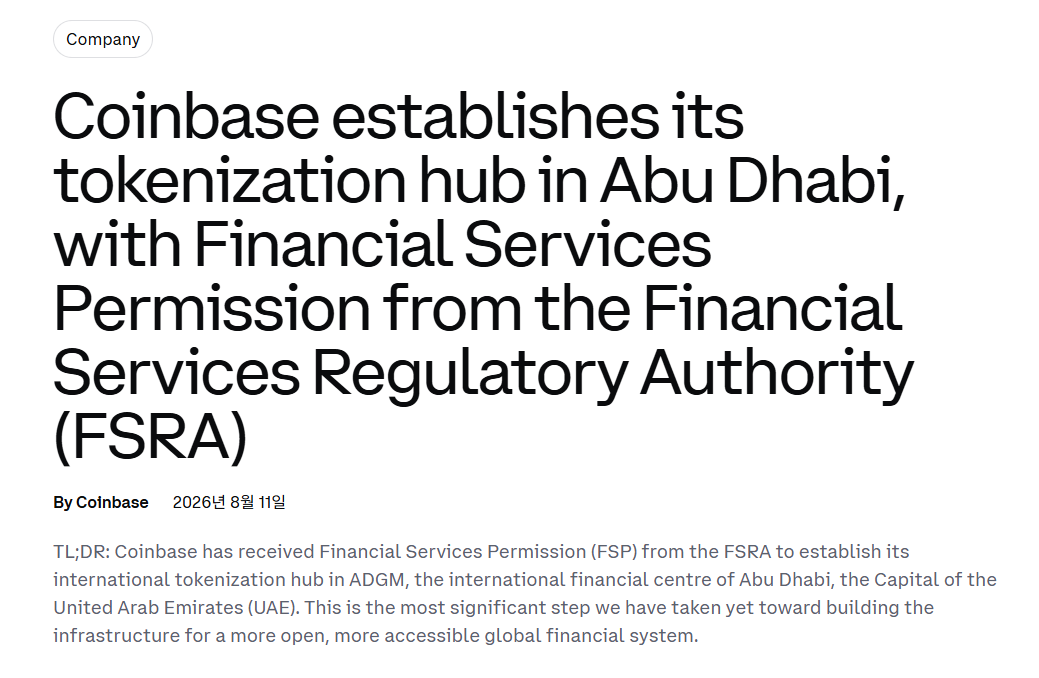
그런데 여기서 재미있는 점이 관찰된다. 코인베이스는 ADGM의 FSRA의 승인을 받아 아부다비에 있는 국제금융특구인 ADGM에 국제 토큰화 허브를 구축할 것이라는 소식을 공개한 것이다. 그리고 실제로 코인베이스가 주식 토큰화를 위해 설립한 SPV는 ADGM에 있다.
여기서 무엇이 떠오르지 않는가? 바로 바이낸스의 bStocks이다.
Source: rwa.xyz
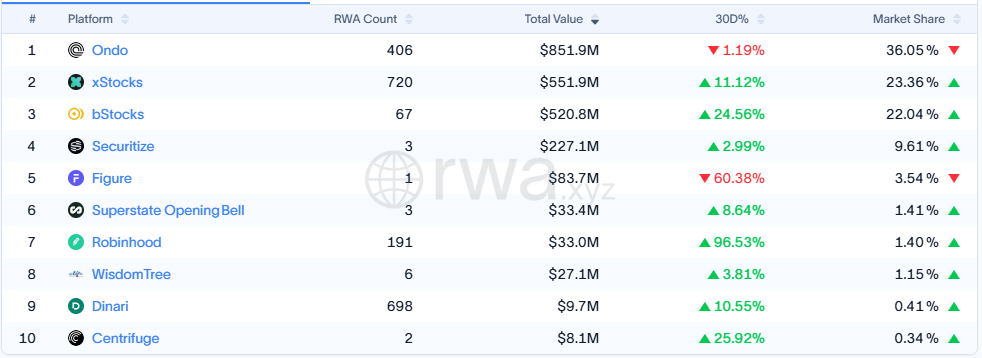
바이낸스는 CEX 내에서 주식과 연동된 무기한 선물 시장을 제공하는 것을 넘어, 최근에 따로 역외 SPV를 통해 주식을 토큰화하고, 이를 BNB 체인 위에서 bStocks라는 서비스로 제공하고 있었다. bStocks는 최근에 CZ의 서포트와 밈코인과의 결합 등을 통해 폭발적으로 성장했고, 토큰화 주식 섹터에서 단기간 내에 Ondo, xStocks를 뒤이어 3위의 발행량 규모를 달성하였다.
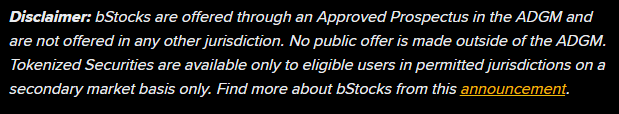
바이낸스의 bStocks 역시 코인베이스와 마찬가지로 ADGM의 SPV 및 규제 프레임워크를 사용하여 발행된다.
글로벌에서 가장 큰 CEX들이 토큰화 주식을 위해 ADGM을 찾는 이유는 무엇일까?
2. 복잡한 기존 주식 토큰화 방식
이들이 왜 ADGM을 찾는지 알기 위해서는 Ondo Global Markets, Backed Finance xStocks, Robinhood Stock Tokens 등과 같이 기존에 linked security 방식으로 주식을 토큰화하는 서비스들의 토큰화 구조를 살펴보아야한다.
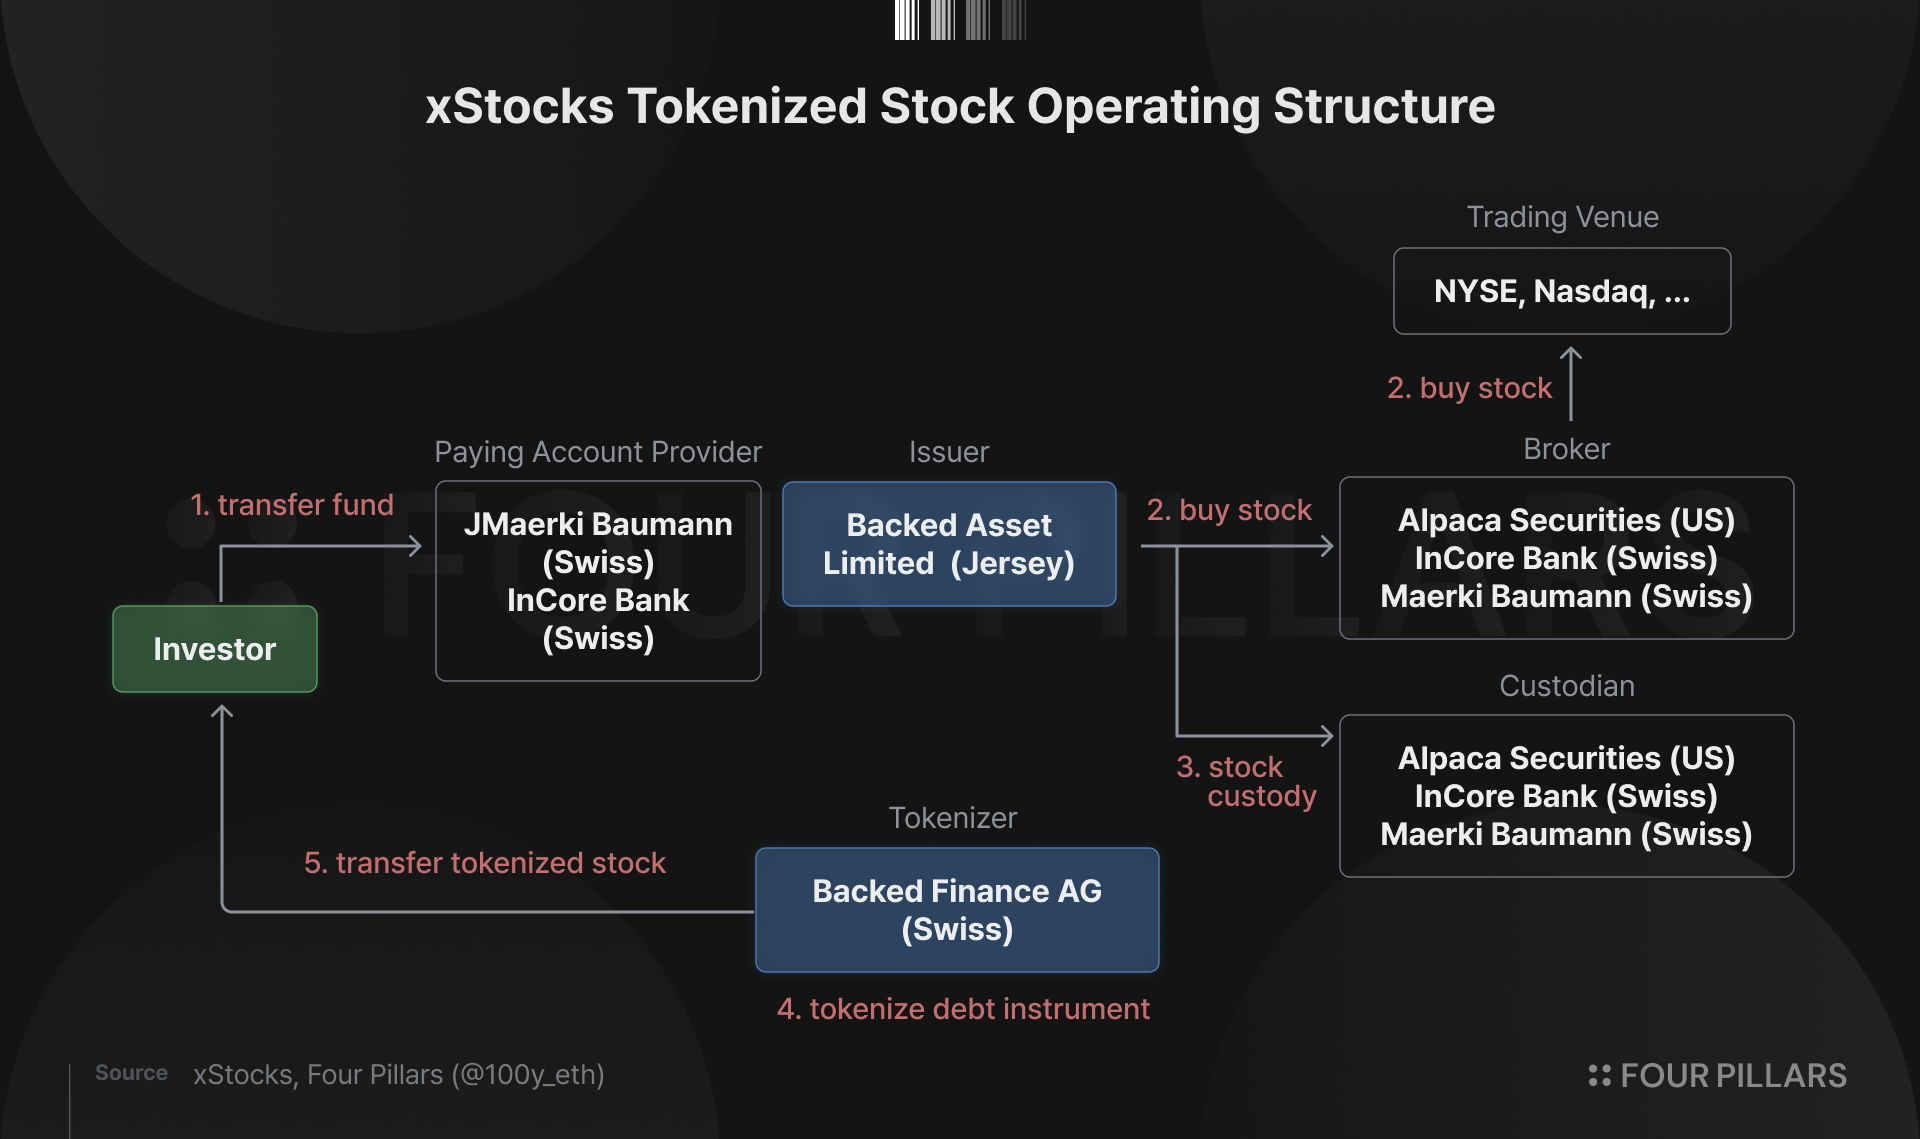
위 그림은 Backed Finance의 xStocks 발행 방식이다. Backed Finance는 Jersey에 Backed Asset Limitied라는 SPV를 가지고 있다. xStocks를 발행하고 싶은 사용자는 SPV에게 자금을 전달하면, SPV는 미국의 브로커를 통해 주식을 확보하고, 이를 미국/스위스의 커스터디 기관에 보관한다. 그리고 이에 대한 증서(certificate)를 스위스에 있는 Backed Finance AG가 토큰화 하여 유통하는 것이다.
여기서 아래와 같은 질문들이 자연스럽게 떠오른다:
- 토큰의 법적 권리는 무엇인가? 주식과 어떻게 연결되는가?
- 토큰을 어떻게 시장에서 판매하고 유통시킬 수 있는가?
첫 번째 질문의 답은 Swiss DLT Act이다. xStocks는 Swiss Code of Obligations Art. 973d 이하의 ledger-based securities 요건에 맞춰서 설계되었다. 이에 따라 토큰은 증서의 권리를 상속하며, 토큰 보유자는 SPV가 보유하고 있는 주식에 대한 경제적 권리(수익, 배당금)를 받을 수 있는 것이다. 즉, 토큰과 증권에 대한 경제적 권리가 1:1로 연결된다.
두 번째 질문의 답은 리히텐슈타인 FMA의 prospectus 승인이다. 리히텐슈타인은 EEA 회원국이기 때문에, FMA로부터 prospectus 승인을 받으면, 해당 증권을 다른 EEA 국가에서도 유통할 수 있다(passport).
즉, 구조를 종합하면 xStocks는 주식을 linked security 방식으로 토큰화할 때 SPV는 Jersey에서, 토큰의 권리는 스위스에서, 토큰의 유통 승인은 리히텐슈타인에서 처리해야되는 굉장히 복잡한 구조를 갖고 있는 것이다.
3. ADGM에서는 복잡한 절차 없이 한번에
코인베이스나 바이낸스가 ADGM에서 주식을 linked security 방식으로 토큰화한다고 해도, 그 구조가 앞서 살펴본 xStocks, Ondo 등과 크게 다르지는 않다. 기본 구조는 SPV가 주식을 확보하고 이에 대한 경제적 권리를 갖는 증서를 토큰화하는 것은 똑같다.
ADGM이 특별한 이유는 한 관할권에서 1) SPV 설립 2) 토큰의 명확한 법적 근거 3) 유통을 한 번에 해결할 수 있기 때문이다. 확실히 토큰화 플랫폼 입장에서 주식 토큰화를 하기 위해 리히텐슈타인, 스위스, SPV 소재지의 규제를 동시 다발적으로 확인하는 것 보다는, ADGM 한 곳의 규제 프레임워크를 파악하는 것이 운영적으로 편리하다.
법적 근거
기존의 linked security 플랫폼들은 대게 토큰화 주식을 Swiss DLT Act에 맞게 설계하여 토큰과 증서를 1:1로 연결했다.
ADGM에서는 Digital Asset Framework가 있는데, 여기서 토큰 자체가 증권의 경제적, 법적 특성을 가지면 FSRA가 그 토큰을 디지털 증권(Digital Security)로 취급하고, 기존 증권법 체계를 그대로 적용한다. 코인베이스와 바이낸스의 토큰화 주식은 증서(certificate)의 특성을 갖는 사실상 증권이기에, FSRA가 이를 증권으로 분류하고 취급하게된다.
유통 근거
Source: ADGM
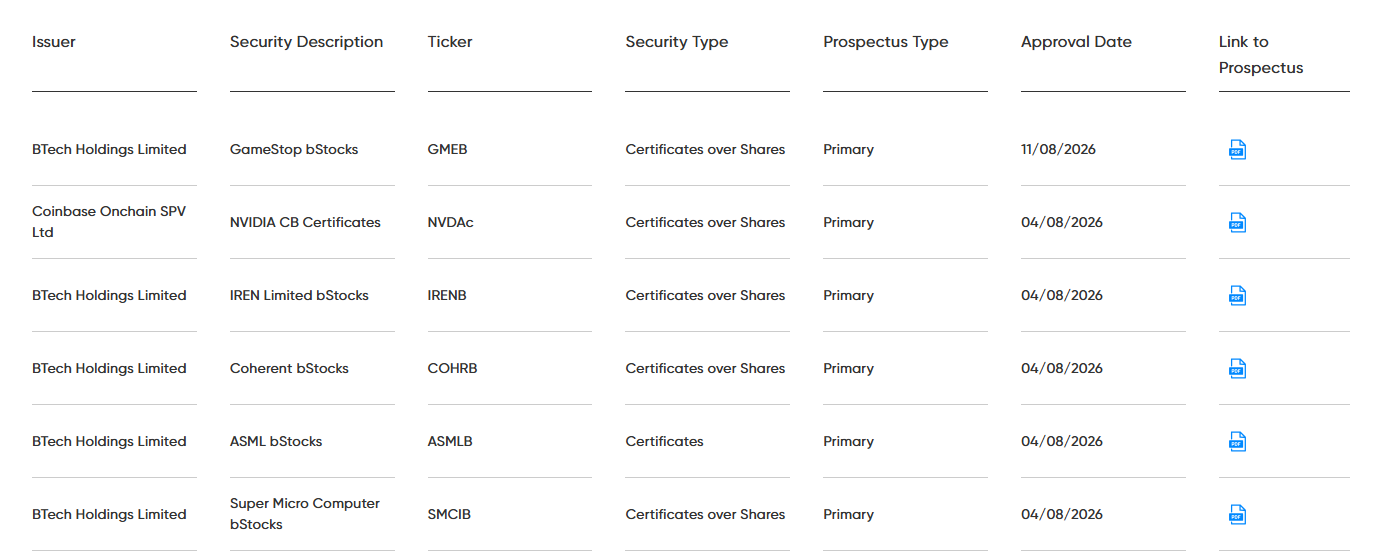
기존의 linked security 플랫폼들은 대부분 토큰화 주식에 대한 prospectus를 리히텐슈타인 FMA로부터 승인을 받아 EU/EEA 시장에 유통이 가능했다.
ADGM에서는 토큰화 주식의 prospectus 심사 및 승인을 FSRA가 담당한다. Prospectus의 승인이 완료되면 이를 근거로 ADGM에서 해당 증권을 공모할 수 있고, 상장 추진이 가능해지며, RIE 승인까지 완료하면 ADGM의 규제된 거래소에서 거래까지 할 수 있게 된다.
4. 그 외에 ADGM이 매력적인 이유
이외에도 토큰화 사업자에게 ADGM이 매력적인 허브가 될 수 있는 이유가 뭐가 있을지 궁금하여 아부다비를 기반으로하고 있는 Further의 Ganesh Mahidhar에게 물어봤고, 다음과 같은 답변을 받았다:
- 강한 규제 신뢰도: ADGM과 FSRA는 Cayman이나 BVI 같은 전통적 역외(offshore) SPV 관할보다 규제가 엄격하고, 기관투자자 관점에서도 상대적으로 신뢰도가 높은 금융허브로 평가된다.
- Deemed Securities 프레임워크: FSRA는 토큰이나 DLT 같은 형식보다 상품의 실질을 본다. 경제적 권리와 의무가 전통적 증권과 유사하면 증권으로 간주해 동일한 규제 체계 안에서 다룰 수 있어 컴플라이언스가 단순해진다.
- 온체인 권리와 법적 권리의 연결: ADGM은 원장 기반의(Ledger-Based) 증권과 디지털 증권을 법적으로 인정하기 때문에, 토큰을 단순한 디지털 표시가 아니라 실제 증권 권리와 직접 연결할 수 있다.
- 기존 지역 기반: 바이낸스는 이미 ADGM에서 규제받고 있고, 코인베이스 역시 중동 지역에서 사업 기반을 확대하고 있어, 기존 규제 관계와 인프라를 활용하기에 ADGM이 자연스러운 선택지였을 가능성이 크다.
5. ADGM, 새로운 토큰화의 허브가 될 수 있을까?
코인베이스와 바이낸스. 전 세계에서 가장 큰 두 개의 거래소가 ADGM을 통해 토큰화 주식 서비스를 내놓았다. 이러한 사례들로 미루어보았을 때 ADGM이 토큰화 사업을 하기에 매력적이라는 곳은 어느정도 증명된 듯 하다.
앞으로 RWA 섹터가 성장하면서 토큰화의 수요는 점점 더 많아질텐데, 과연 ADGM을 기반으로 토큰화 사업을 진행하는 기업들이 더 많아질지 지켜보는 것이 관건이다.
본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.


