목차

관련 프로젝트

Key Takeaways
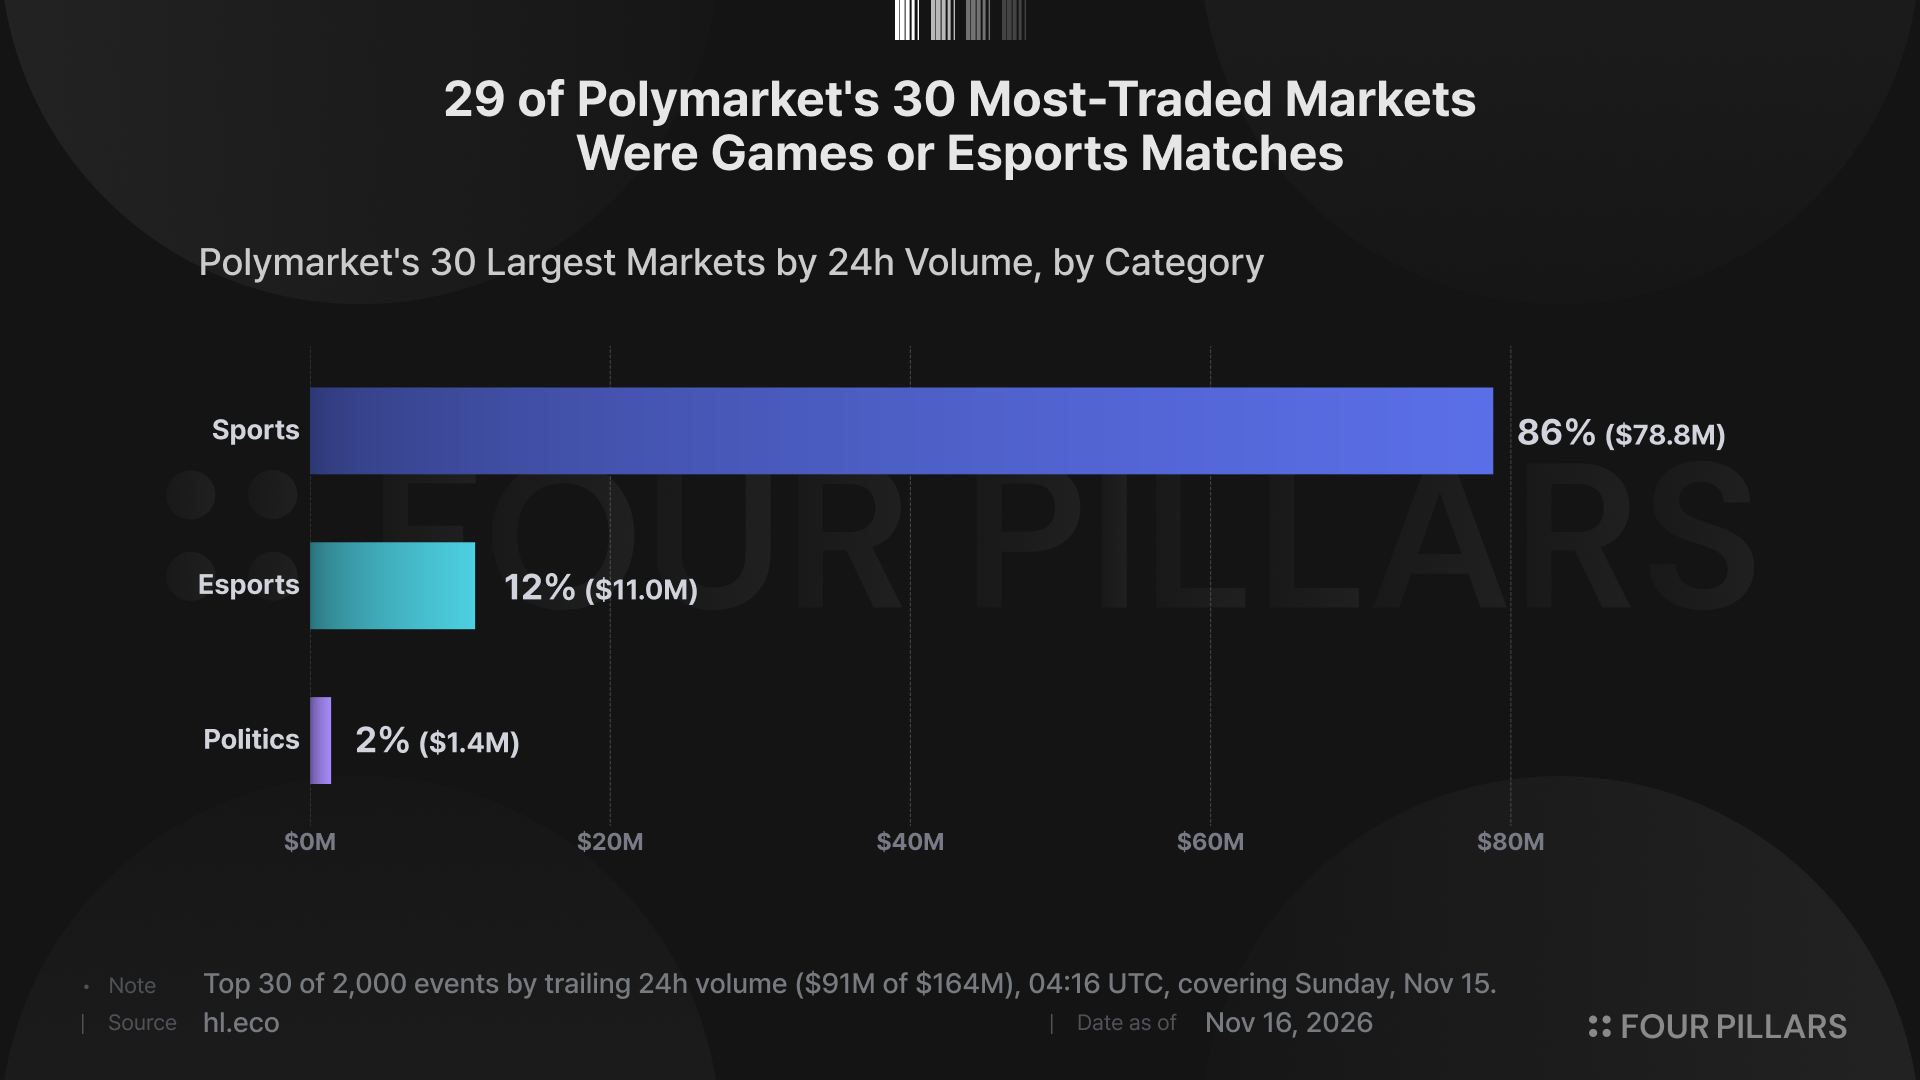
- 금융자산을 대상으로 한 바이너리 계약(binary contract)은 독립적인 예측시장 플랫폼에서 좀처럼 자리 잡지 못했다. 폴리마켓(Polymarket)의 거래대금 상위 30개 시장에서 스포츠와 e스포츠가 차지하는 비중은 98%다. 금리와 주식을 거래하는 투자자에게는 이미 유동성이 풍부한 선물 및 옵션 시장이 있다.
- 하이퍼리퀴드(Hyperliquid)는 기존 예측시장 플랫폼들이 갖추지 못한 기반을 가지고 있다. HIP-4에서 거래 중인 가격 연동 계약 109개 중 108개는 하이퍼리퀴드 무기한 선물(perpetual futures) 가격을 기준으로 정산한다. 이들 계약을 거래하는 지갑의 64%는 최근 한 달간 무기한 선물도 거래했다. 다만 두 상품을 함께 보유할 때 증거금 부담을 줄여 주는 증거금 상계(margin offset) 기능은 아직 지원하지 않는다.
- HIP-3가 거래할 수 있는 자산을 늘렸다면, HIP-4는 그 자산에 투자하는 방식을 넓힌다. 최대 손실이 정해진 가격 방향성 거래부터 특정 이벤트에 대비한 헤지, 복잡한 손익 구조(payoff)를 가진 전략까지 구현할 수 있다.
- HIP-4의 초기 성장은 스포츠가 이끌고 있다. HIP-4 거래대금의 87%가 스포츠에서 발생한다. 금융상품 거래가 본격적으로 늘어나려면 증거금 통합, 상장 한도 확대, 지속적으로 호가를 제시할 마켓메이커가 필요하다.
2018년 제프 얀(Jeff Yan)은 허드슨리버트레이딩을 떠나 예측시장 Deaux를 창업했다. 주문은 오프체인에서 매칭하고 거래는 온체인에서 정산하는 플랫폼이었다. 바이낸스랩스의 첫 인큐베이션 프로그램에 선정됐지만 이용자는 약 100명에 그쳤고, 사업은 더 나아가지 못했다. 제프는 투자받은 45만 달러 중 절반 이상을 돌려줬다.
그는 올해 초 콜로서스(Colossus) 인터뷰에서 당시를 두고 “성공할 가능성이 전혀 없었다”고 말했다.
이후 제프는 마켓메이킹 회사 카멜레온트레이딩을 운영하다가 2023년 2월 하이퍼리퀴드를 출시했다. 예측시장은 2026년 5월 HIP-4로 다시 등장했다. 이번에는 이미 파생상품 거래가 활발한 거래소 안에서였다. 트레이더는 계좌와 담보를 갖고 있었고, 헤지에 활용할 유동성도 충분했다. 실제로 보유하고 거래하는 포지션에 맞춰 이벤트 계약(outcome contract)을 설계할 수 있는 환경이었다.
지난주 아웃컴(Outcome)의 공동창업자 겸 CEO 아흐메드(Ahmed)와 나눈 대화에서 특히 흥미로웠던 지점도 이 순서였다. 어떤 상품을 먼저 만들었느냐에 따라 HIP-4의 방향이 달라질 수 있다는 것이다. 독립적인 예측시장 플랫폼은 스포츠 중심으로 성장했다. 하이퍼리퀴드는 기존 파생상품 시장에 바이너리 계약을 추가하고 있다. 향후 무기한 선물과 증거금을 통합하면 더 정교한 금융상품도 제공할 수 있다.
필자가 판단하기에 이는 제프가 말하는 “모든 금융을 담는 곳(house all of finance)”을 구현하는 데 중요한 역할을 할 것으로 본다. 무기한 선물만으로는 만들 수 없는 손익 구조를 트레이더에게 제공하기 때문이다.
HIP-4가 없다면 하이퍼리퀴드가 담을 수 있는 것은 결국 모든 종류의 무기한 선물(house of all perps)뿐이다. HIP-4가 더해져야 그 밖의 상품까지 제공할 수 있다.
아흐메드와는 계약의 결과를 확정하는 방식부터 마켓메이커의 참여를 유도하는 방법까지, 이 시장이 성장하기 위해 필요한 조건도 논의했다.
1. 예측시장 플랫폼이 스포츠 중심으로 성장하는 이유
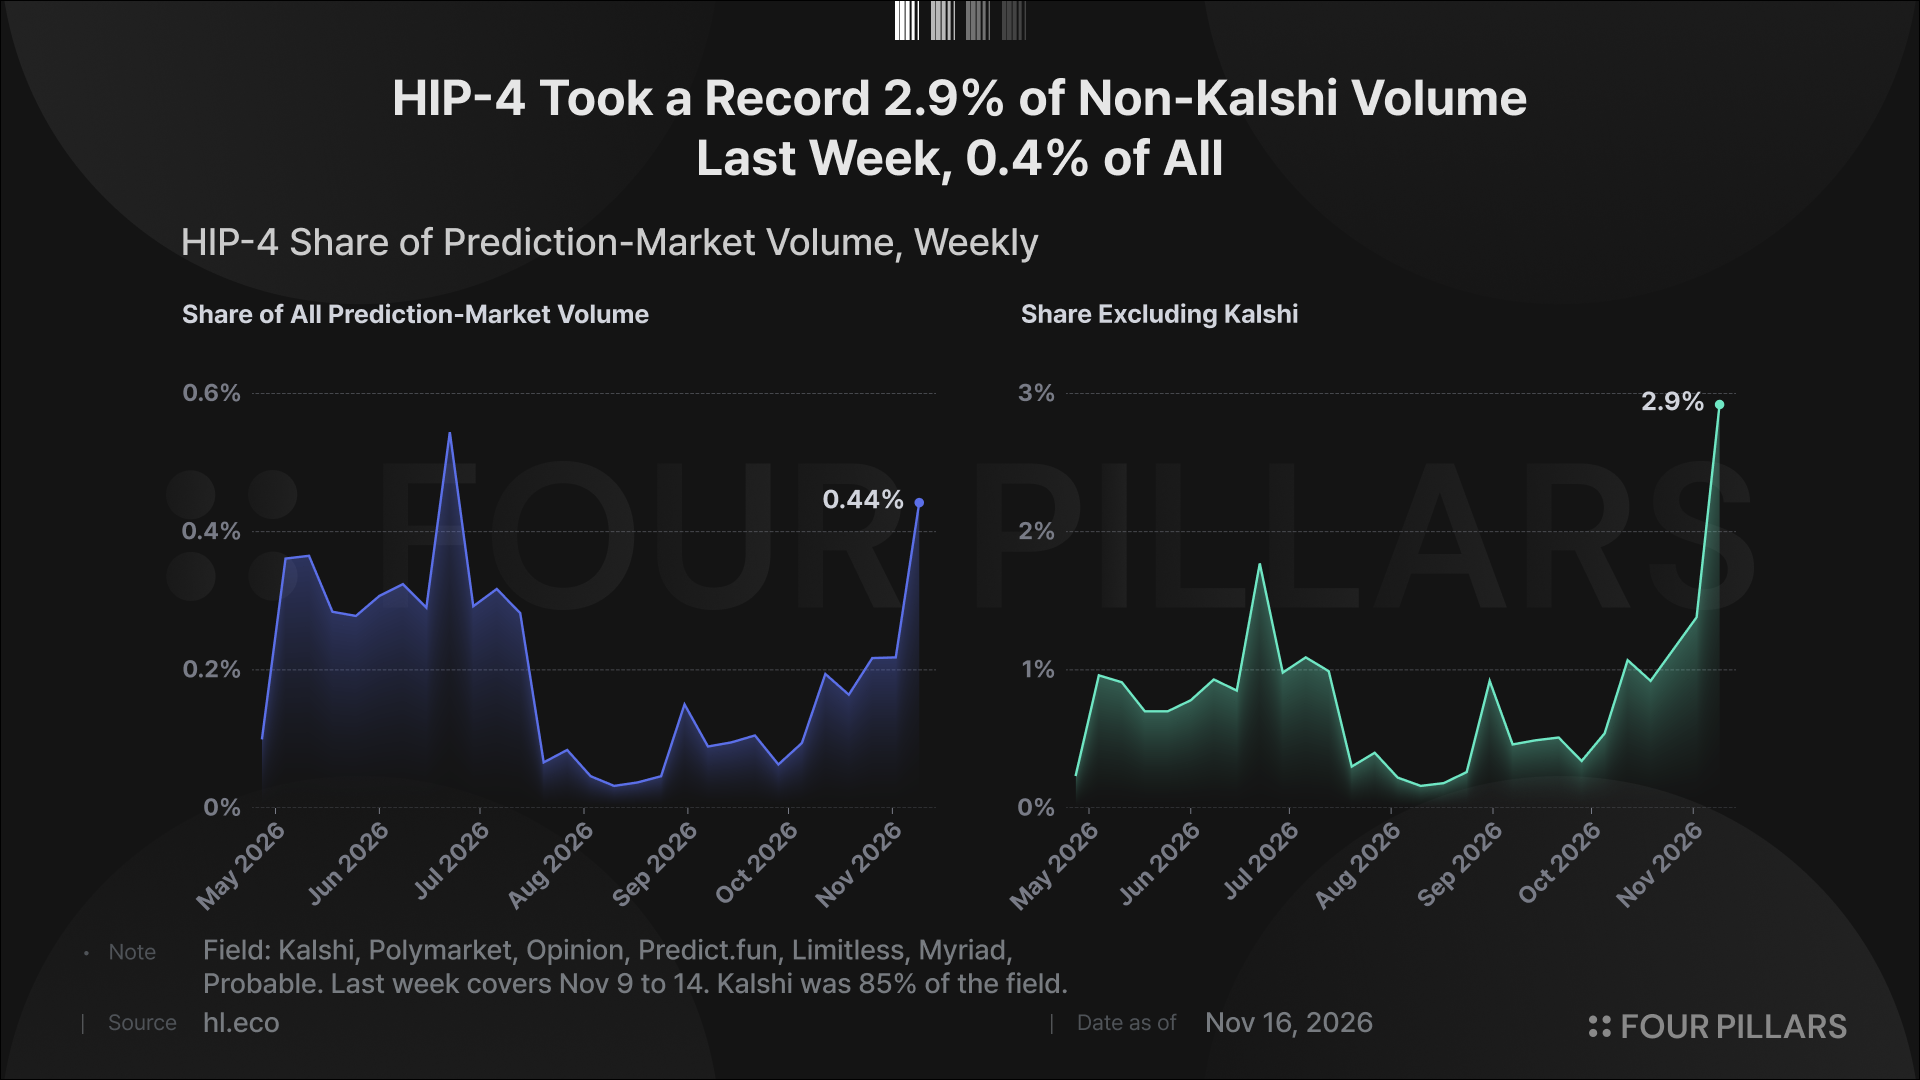
폴리마켓의 거래대금 상위 30개 시장에서 스포츠와 e스포츠의 비중은 98%다. 칼시(Kalshi)는 규제 체계 안에서 경제지표와 날씨에 관한 계약을 제공하며 출발했다. 2024년 3분기에도 금융, 경제 관련 시장이 전체 거래의 73%를 차지했지만, 현재 비중은 0.4%에 불과하다.
2026년 3분기에 164억 건의 이벤트 계약을 거래한 로빈후드 역시 스포츠 비중이 높다. CME 인프라를 사용하는 팬듀얼 프리딕츠(FanDuel Predicts)에서도 스포츠 이외의 거래는 1%에 못 미친다.
연방공개시장위원회(FOMC)의 금리 결정에 투자하려는 트레이더는 칼시를 이용할 수 있다. 다만 CME의 연방기금금리 선물(fed funds futures)에는 더 풍부한 호가 물량과 낮은 거래 비용이라는 이점이 있다. 기존 금리 포트폴리오와 함께 증거금을 산정할 수도 있다.
칼시에서 같은 전망에 투자하려면 별도로 자금을 넣어야 한다. 같은 계좌 안에서 기초자산 관련 상품으로 헤지할 수도 없다. Cboe가 과거 금융 바이너리 상품을 출시했을 때도 비슷한 문제에 부딪혔다. 이미 선물, 옵션을 거래하는 투자자에게 다른 플랫폼으로 자금을 옮길 만한 이유를 제시해야 했던 것이다. 스포츠에는 이를 대체할 기존 파생상품이 상대적으로 적다. 예측시장의 거래가 스포츠에 집중되는 배경을 상당 부분 설명해 준다.
암호화폐에서는 수요가 확인됐다. 칼시의 암호화폐 계약 거래대금은 분기 600만 달러에서 2026년 3분기 233억 달러로 늘었다. 폴리마켓도 5분, 15분 단위 시장을 제공한다. 10분 뒤 BTC 가격에 100달러를 걸려는 사람이라면, 행사가격과 만기별 옵션 호가를 살펴보는 것보다 지급액과 최대 손실이 정해진 계약을 선호할 수 있다.
초단기 거래 수요도 이미 크다. S&P 500 옵션 거래량의 59%는 당일 만기 옵션(zero days to expiration, 0DTE)에서 발생한다. 짧은 기간의 금융자산 가격에 투자하려는 사람은 충분하다. 관건은 거래 비용과 자금 부담을 감안해도 매력적인 상품을 만드는 데 있다.
2. 정산가격, 트레이더, 그리고 담보
HIP-4에서 거래 중인 가격 연동 계약 109개 중 108개는 하이퍼리퀴드가 제공하는 가격으로 정산한다. 스큐(Skew)의 BTC 계약은 하이퍼리퀴드 BTC 무기한 선물의 90초 평균가격을 사용한다. 아웃컴의 원유 터치 계약(touch contract)은 일정 가격에 도달했는지를 판정하기 위해 xyz 시장의 마크가격(mark price)을 3초간 관측한다. 체인링크(Chainlink) 가격을 사용하는 것은 BTC 계약 하나뿐이다.
정산 기준을 특정 거래소의 가격으로 명시하면 계약의 결과를 판정하기 쉽다. 헤지하는 입장에서도 무기한 선물 포지션에 적용되는 가격과 가까운 기준을 쓸 수 있다. 다만 순간적으로 가격이 크게 튀는 구간에서는 평균가격을 산정하는 시간 구간이 여전히 중요하다.
앞선 글에서 UMA의 옵티미스틱 오라클(optimistic oracle)이 가진 문제를 다룬 적이 있다. 특히 관측 가능한 가격을 확인하는 데서 끝나지 않고 누군가 사건의 의미를 해석해야 할 때 문제가 생긴다.
폴리마켓의 2024년 베네수엘라 대선 계약이 그 사례다. 계약 조건은 공식 개표 결과와 ‘신뢰할 수 있는 보도’를 모두 언급했고, UMA 투표자들은 서로 충돌하는 정보를 해석해야 했다. 이들은 공식 개표 결과와 달리 야권 후보가 승리한 것으로 판정했다. 투표자 자신이 그 판정에 따라 돈을 벌거나 잃는 포지션을 보유했을 가능성도 있었다.
이 문제를 묻자 아흐메드는 먼저 계약 문구를 이야기했다. HIP-4는 해석이 갈릴 수 있는 예외 상황을 최소화하기 위해 검증자(validator)가 승인한 템플릿을 사용한다. 아웃컴도 분쟁 해결을 토큰 보유자 투표에 맡기지 않는다. 아직 결과를 둘러싼 분쟁은 한 건도 없었지만, 발생하면 독립적인 위원회가 판정하도록 돼 있다. 위원은 해당 계약에 금전적 이해관계를 가질 수 없다.
이벤트를 다루는 시장에는 이런 장치가 필요하다. 가격에 연동된 계약은 판정 절차가 훨씬 간단하다. 기준 상품, 가격 관측 구간, 정산 규칙을 명확히 정하면 사후에 다툴 여지도 크게 줄어든다.
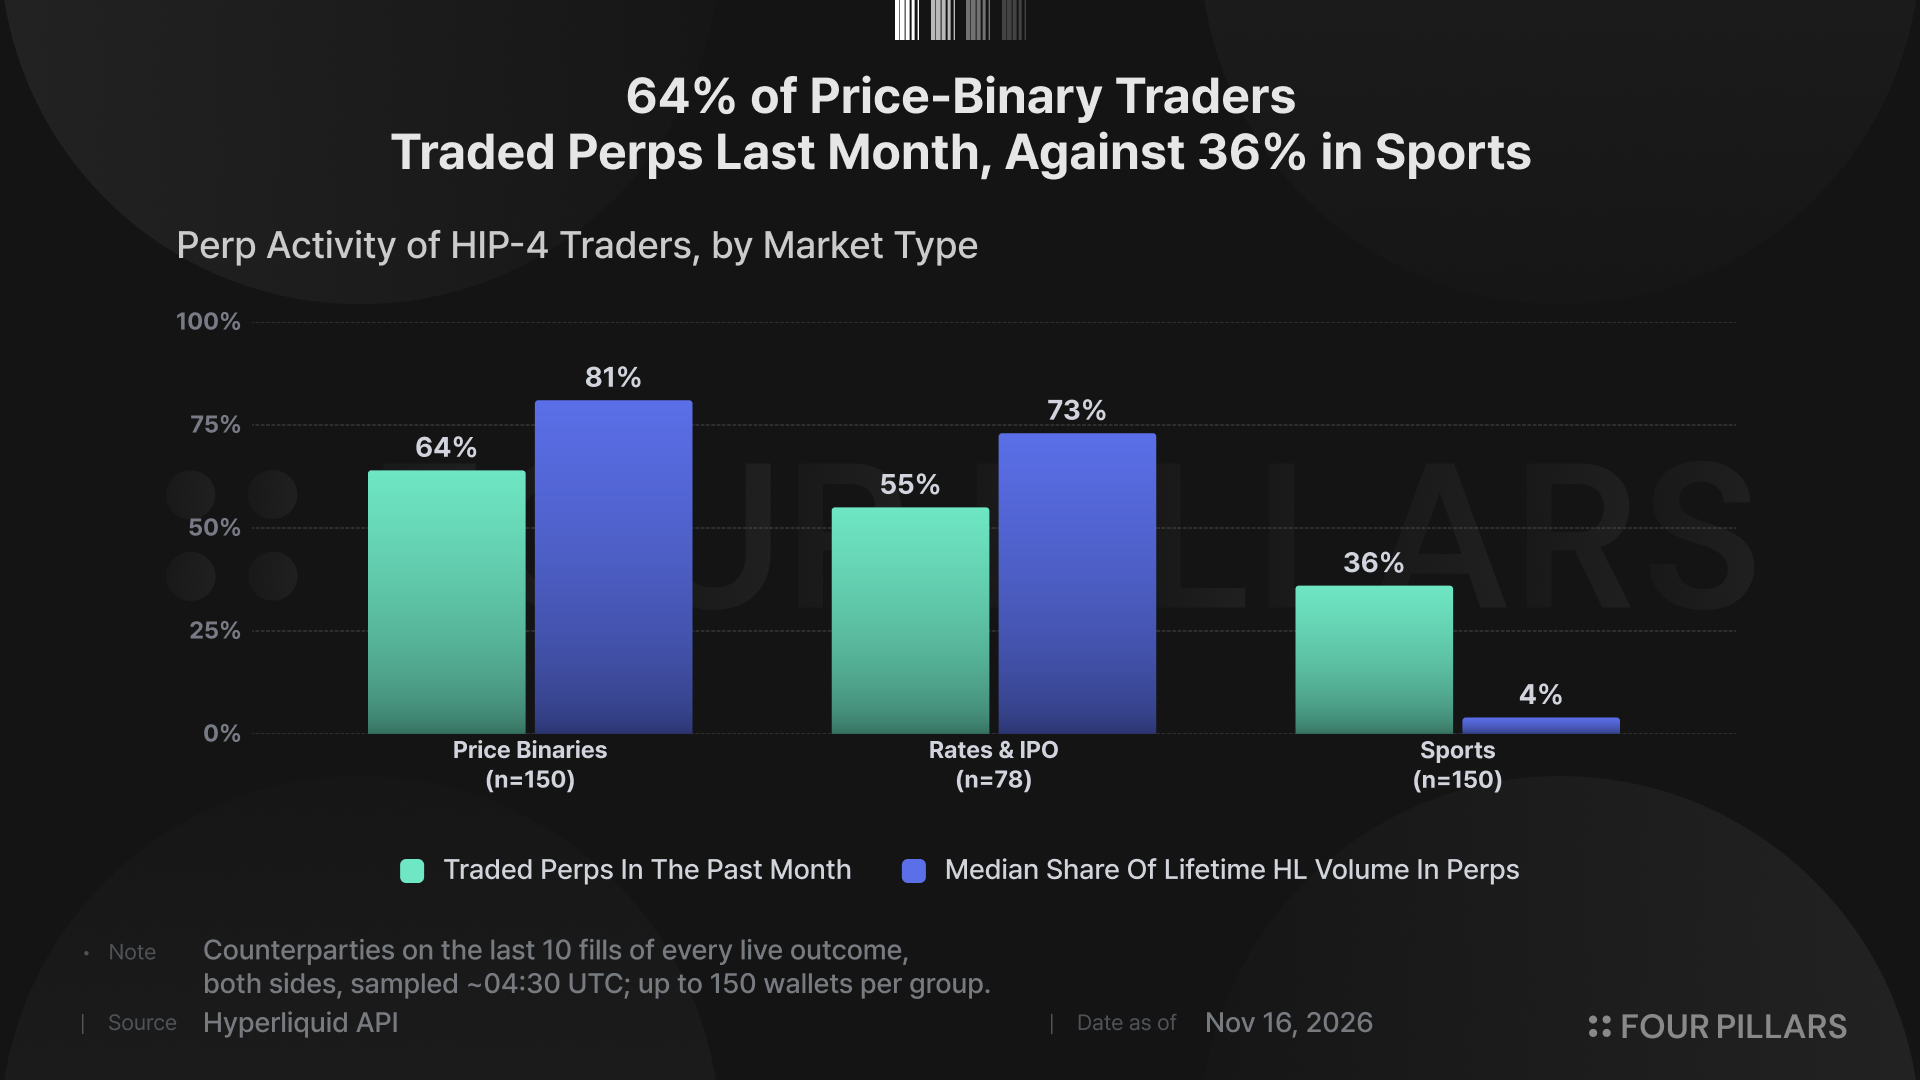
기존 무기한 선물 트레이더와의 중복 비중도 높다. 현재 거래 중인 HIP-4 시장의 거래 참여 지갑을 하이퍼리퀴드 거래 이력과 대조했다. 가격 연동 계약을 거래한 지갑의 64%는 직전 한 달 동안 무기한 선물도 거래했다. 지갑별 누적 거래대금에서 무기한 선물이 차지하는 비중의 중앙값은 약 80%였다.
스포츠 계약을 거래한 지갑 중 최근 한 달간 무기한 선물도 거래한 비중은 36%였다. 누적 거래대금에서 무기한 선물이 차지하는 비중의 중앙값은 4%에 불과했다. 두 유형의 계약을 모두 거래한 지갑은 26개뿐이었다.
가격 연동 바이너리 계약에서 가장 활발하게 거래한 지갑은 직전 한 달간 하이퍼리퀴드 무기한 선물을 99억 달러어치 거래했다. 이 지갑은 같은 계좌와 접속 환경으로 이벤트 계약에도 호가를 제시하고 있었다.
이미 무기한 선물을 운용하는 데스크라면 별도 거래소를 추가할 필요 없이 바이너리 계약의 가격을 산정하고, 체결로 발생한 익스포저(exposure)를 헤지하며 주문 집행까지 관리할 수 있다. 신생 시장의 유동성이 부족한 시기에는 상당한 이점이다.
증거금 체계는 아직 이를 따라오지 못했다. 이벤트 계약에는 지급 의무 전액에 해당하는 담보가 필요하다. 무기한 선물의 손실을 방어하는 바이너리 계약을 보유해도, 해당 무기한 선물에 필요한 증거금은 줄어들지 않는다.
현물 담보와는 일부 연계돼 있다. 포트폴리오 마진(portfolio margin)에서는 HYPE와 BTC를 담보로 이벤트 계약에 투자할 수 있다. 담보인정비율(loan-to-value ratio, LTV)은 각각 65%와 50%다.
무기한 선물과의 증거금 상계가 도입되면 효과는 더 커질 수 있다. 바이너리 계약은 최대 손실이 정해져 있으므로 다른 포지션과 함께 보유할 때 위험이 얼마나 달라지는지 모델링할 수 있다. CME의 SPAN(Standard Portfolio Analysis of Risk)처럼 선물과 옵션의 위험을 함께 평가하는 시스템은 수십 년간 관련 포지션 간 증거금 상계를 인정해 왔다.
이를 구현하는 데는 작업이 필요하지만 경제적 유인은 분명하다. 하락 위험에 대비한 계약을 매수했을 때 헤지 대상 포지션의 증거금이 줄어든다면, 헤지를 유지하는 자금 부담도 낮아진다. 마켓메이커는 같은 자본으로 더 많은 거래를 소화할 수 있다.
폴리마켓도 9월 해외 시장에서 무기한 선물을 출시하며 이 방향으로 움직이고 있다. 하이퍼리퀴드는 이미 무기한 선물 시장이 활발하게 돌아가는 만큼, 남은 과제는 두 상품의 위험관리 체계를 통합하는 것이다.
3. 거래할 자산에서 손익 구조까지
2025년 10월부터 HIP-3를 통해 주식, 지수, 원자재, 상장 전 기업에 연동된 자산이 하이퍼리퀴드에 들어왔다. 6개월 만에 이들 시장은 전체 무기한 선물 거래대금의 3분의 1을 차지했다. 기존 이용자가 같은 계좌와 증거금, 주문 유형으로 새로운 기초자산을 거래할 수 있었다는 점이 빠른 성장에 기여했다.
무기한 선물은 기초자산 가격에 비례하는 선형 손익 구조(linear payoff)를 제공한다. 특정 사건이 발생했을 때만 수익을 얻고 싶은 트레이더에게는 다른 상품이 필요하다. YES/NO 계약은 조건이 명확하다. 지금 계약 대금을 지급하고, 조건이 충족되면 1달러를 받는다. 충족되지 않으면 지급한 프리미엄(premium)을 잃는다.
금융상품으로 보면 가격에 연동된 바이너리는 디지털 옵션(digital option)이다. 행사가격(strike price)이 다른 계약을 촘촘히 나열해 조합하면 일반적인 옵션의 손익 구조도 근사적으로 구현할 수 있다. 각 행사가격의 계약 가격에는 시장이 예상하는 기초자산 가격의 확률분포(implied distribution)에 관한 정보도 담겨 있다. 이 관계는 브리든과 리첸버거(Breeden and Litzenberger)의 1978년 연구로 거슬러 올라간다.
하이퍼리퀴드는 단순한 이벤트 계약을 여러 개 조합하고 무기한 선물로 헤지하는 것만으로도 상당히 정교한 파생상품 전략을 지원할 수 있다.
애초에 연속적인 가격이 없는 사건도 있다. 기업공개(IPO) 시점, 실적 발표 결과, 중앙은행의 금리 결정이 그렇다. 이 사건들은 각각 특정 시점에 결과가 확정되지만, 거래소 내 다른 포지션의 손익에도 영향을 준다.
이미 거래 중인 가격 연동 계약 44개가 HIP-3 기초자산 11개를 참조한다. S&P 500, 원유, 스페이스X, SK하이닉스 등이 포함된다.
앤트로픽(Anthropic)을 보면 활용 방식이 더 구체적이다. Trade[XYZ]에는 앤트로픽의 비상장 기업가치에 연동된 무기한 선물이 있다. HIP-4 플랫폼 세 곳은 기한을 세 가지로 나누어 상장 첫날 시가총액에 대한 계약을 상장했다. 시가총액 기준은 1조 5,000억 달러부터 2조 5,000억 달러까지 2,500억 달러 간격으로 나뉜다. IPO 성사 여부를 다루는 계약과 무기한 선물의 마크가격에 연동된 계약도 있다. 즉, 트레이더는 기업가치, 상장 시점, 첫날 시가총액에 대해 각각 다른 전망을 포지션으로 구성하고, 관련 가격 위험까지 같은 계좌에서 관리할 수 있다.
상장 주식에서도 익숙한 상황을 떠올려 볼 수 있다. 엔비디아가 시장 예상을 웃도는 실적을 낼 것으로 보지만, 주가는 그보다 더 좋은 실적까지 반영하고 있다고 가정하자. 실적 관련 이벤트 계약이 상장돼 있다면 ‘예상치 상회’ 계약을 매수하면서 xyz:NVDA를 숏으로 보유할 수 있다. 실적과 주가에 대한 두 전망을 한 계좌에서 각각 거래하는 것이다.
FOMC 회의를 앞둔 트레이더는 특정 금리 결정으로 주식 포트폴리오가 입을 손실에 대비할 수 있다. BTC 무기한 선물을 보유한 투자자는 해당 포지션의 위험을 평가하는 가격과 같은 가격을 기준으로 급락 시 보상을 받는 계약을 원할 수 있다. 아직은 구상 단계의 상품이나 조합이지만, 기초자산에 연동된 무기한 선물과 이벤트 계약이 같은 곳에 있다면 필요한 구성 요소를 어렵지 않게 그려 볼 수 있다.
더 나아가 여러 행사가격의 계약을 조합해 구조화된 손익을 설계하거나, 하이퍼EVM(HyperEVM)에서 하이퍼코어(HyperCore) 시장을 활용하는 상품도 만들 수 있다. 빌더 코드(builder code)와 별도의 허가 없이 시장을 개설할 수 있는 구조 덕분에 고객이 접하는 서비스의 형태도 다양해질 수 있다.
당일 만기 옵션 앱, 보험 상품, 장외거래(over-the-counter trading, OTC) 데스크가 일부 동일한 시장에서 주문을 집행하면서도 전혀 다른 고객을 상대할 수 있다. 거래 수요가 충분하고 담보 운용 조건상 수익을 낼 수 있다면, 마켓메이커도 이들 시장에 호가를 제시할 이유가 생긴다.
이 정도는 돼야 “모든 금융을 담는 곳”에 가까워진다. 거래할 수 있는 자산을 늘린 것은 중요한 첫걸음이었다. 고객의 다양한 금융 수요를 충족하려면 그 자산을 헤지하고, 손실에 대비하며, 원하는 손익 구조를 설계할 수단도 필요하다. HIP-4는 이 상품군으로 확장할 가능성을 열어 준다. 현재 실제 거래는 여전히 스포츠에 훨씬 더 집중돼 있다.
4. 스포츠 시장 비중은 점차 낮아질 것으로 판단
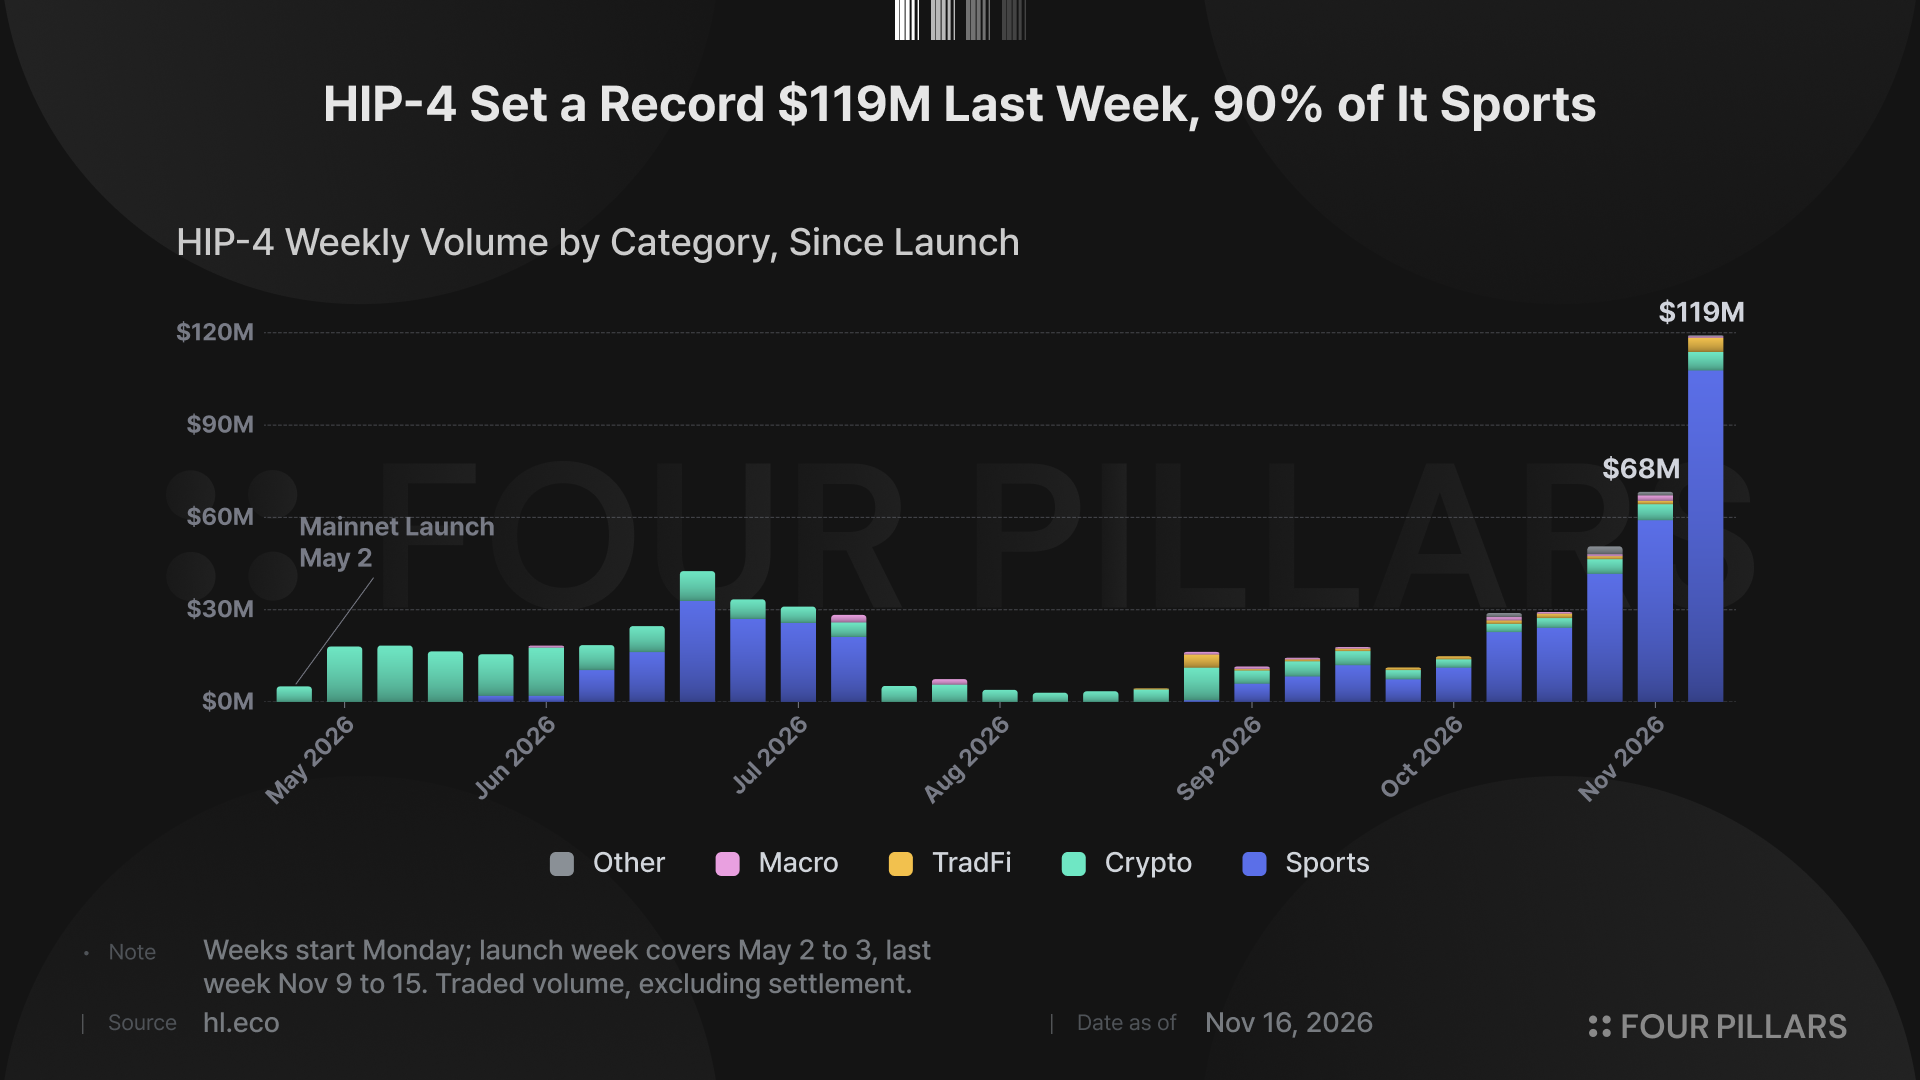
HIP-4의 11월 거래대금은 15일까지 1억 9,800만 달러로 이미 월간 최고치를 기록했다. 스포츠의 비중은 87%였다.
아흐메드는 스포츠를 마켓메이커가 가장 쉽게 진입할 수 있는 분야로 꼽았다. 같은 경기가 칼시, 폴리마켓, 하이퍼리퀴드에서 거래되면 참고할 가격이 있고, 플랫폼 간 헤지나 차익거래(arbitrage) 기회도 생기기 때문이다.
최근 하루 집계를 보면 지갑 24개가 스포츠 계약 1,090만 달러어치를 거래했다. 지갑당 약 45만 4,000달러다. 암호화폐 관련 계약에서는 지갑 177개가 82만 2,000달러를 거래했다. 지갑 수가 곧 이용자 수는 아니며, 이 거래를 모두 차익거래로 분류할 수도 없다. 다만 스포츠 거래가 소수 지갑에 집중돼 있다는 점은 뚜렷하다.
스포츠는 플랫폼과 마켓메이커가 거래 관계를 맺는 데 도움이 된다. 그만큼 다른 플랫폼이 더 유리한 호가나 인센티브를 제시하면 거래가 빠르게 옮겨갈 수도 있다.
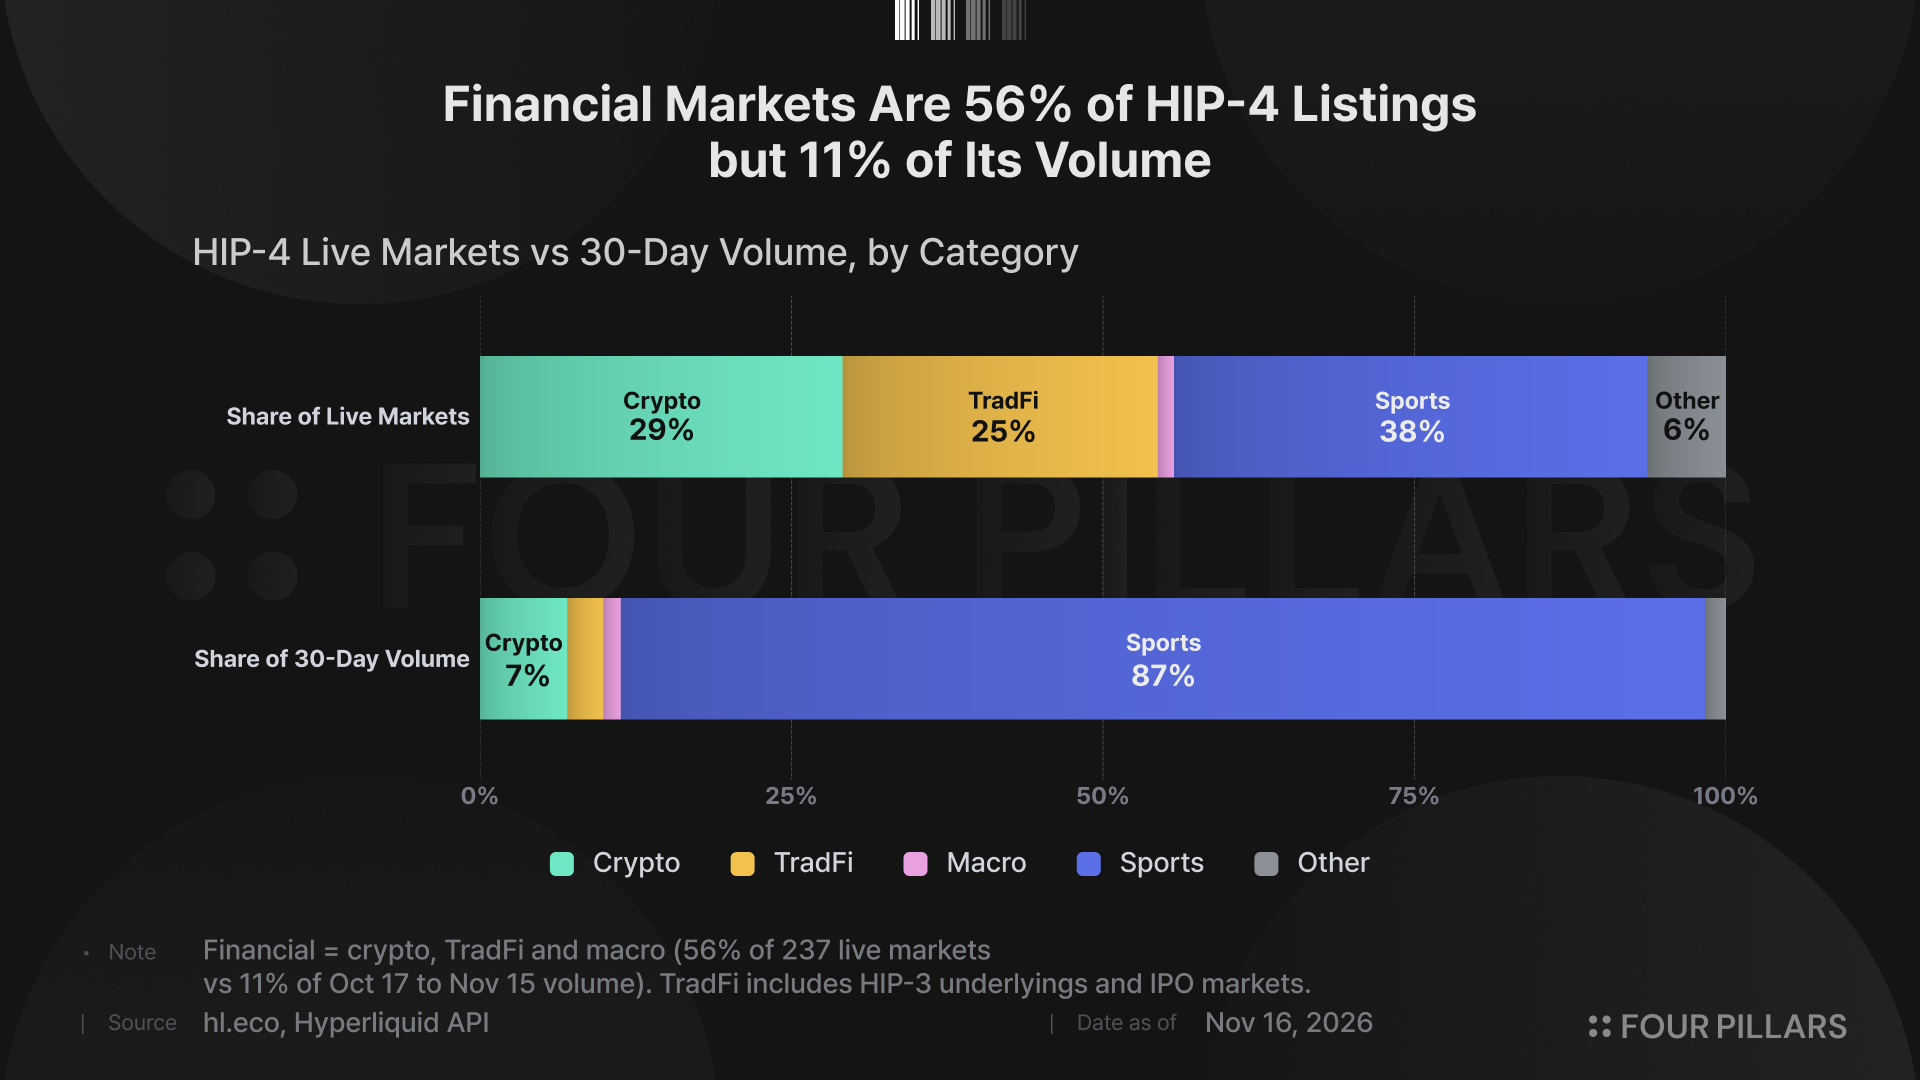
금융자산 가격에 연동된 계약은 하이퍼리퀴드에 남을 이유가 더 많다. 헤지에 쓰는 무기한 선물과 정산 기준가격이 같은 거래소에 있고, 향후 증거금 상계도 가능해질 수 있기 때문이다. 현재 HIP-4에서 거래 중인 시장의 56%는 암호화폐, 전통금융 또는 금리를 다룬다. 그런데 최근 30일간 거래대금에서 차지하는 비중은 약 11%에 그친다.
HIP-3는 처음부터 기존 증거금 계좌 안에서 성장할 수 있었다. HIP-4에는 세 가지 과제가 남아 있다.
첫째, 헤지 목적으로 보유한 이벤트 계약이 증거금 부담을 줄여 줘야 한다. 지금은 트레이더가 원래 포지션과 헤지 포지션에 필요한 자금을 각각 마련해야 한다.
둘째, 시장 개설자(deployer)에게 주어진 상장 한도는 현재 200개다. 아흐메드는 향후 1,000개로 늘어날 것으로 예상한다. 여러 만기에 걸쳐 다양한 행사가격의 계약을 상장하고 스포츠 일정까지 수용하려면 이 정도 규모가 더 현실적이다.
셋째, 자체적인 거래 수요가 아직 적은 금융 계약에 호가를 제시하는 마켓메이커에게 보상이 필요하다. 아웃컴은 공개 인센티브 프로그램을 운영하지만, 정식 마켓메이킹 계약은 맺고 있지 않다.
규제 문제도 있다. 지난 8월 미국 연방 제9항소법원이 스포츠 계약을 도박으로 판단하면서 관련 상품을 둘러싼 주 단위 규제 갈등이 격화됐다. 금융 바이너리에도 영국과 EU의 개인 투자자 관련 규제 등 별도의 제한이 적용된다. HIP-3의 지갑 허용목록(allowlist)은 승인된 이용자에게만 접근을 허용하는 방식의 참고 사례가 될 수 있다. 규제 문제 자체는 여전히 해결해야 한다.
HIP-4 거래대금 중 금융 관련 계약의 비중, 실제로 무기한 선물도 거래하는 이용자의 비중, 그리고 하이퍼리퀴드 전체 거래에서 HIP-4가 차지하는 비중이다. 마지막 지표는 현재 0.1%에 불과하다. 스포츠 거래가 늘면 전체 거래대금은 커진다. 금융상품 거래는 이용자가 하이퍼리퀴드를 활용하는 방식까지 바꿀 만큼 성장해야 한다.
5. Deaux를 돌아보며
Cboe는 기존 옵션 시장과 함께 바이너리를 제공하는 방식으로 다시 도전하고 있다. 하이퍼리퀴드도 비슷한 논리로 접근한다. 이미 무기한 선물 거래가 활발하고 거래 가능한 기초자산도 늘고 있다. 트레이더 역시 거래소에 자금을 예치해 둔 상태다. HIP-4 가격 연동 계약 대부분도 이 시장의 가격으로 정산된다. 여기에 증거금 상계까지 더하면 헤지와 복잡한 거래 전략의 구성 요소로서 활용도가 크게 높아진다.
HIP-4가 구현할 수 있는 것과 지금 실제로 거래되는 것 사이에는 여전히 큰 간격이 있다. 초기 사업을 지탱하는 것은 스포츠다. 금융 계약은 유동성이 부족하고, 증거금 통합도 끝나지 않았다. 본격적인 마켓메이킹 역량을 갖추는 데도 시간이 걸린다.
앞으로 1년간 HIP-4는 기존 하이퍼리퀴드 시장에 얼마나 많은 금융 거래를 더했는지로 평가하고자 한다. 스포츠에서 폴리마켓을 앞섰다는 사실만으로는 이 사업이 제대로 성장하고 있는지 판단하기 어렵다고 판단한다.
본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.