목차

1. 평소와 좀 다른 이번 베어마켓
크립토 시장이 흔들릴 때 가장 먼저 확인하는 지표 중 하나가 스테이블코인 공급이다. 거래소와 온체인에서 코인을 매수할 대기 자금이 얼마나 남았는지를 가늠할 수 있기 때문이다. 그런데 이 대기 자금이 지금 빠르게 줄고 있다.
스테이블코인 총공급은 11월 18일 약 2863억 달러로, 5월 17일 고점(약 3129억 달러)보다 약 265억 달러 적다. 총공급이 줄었다는 것은 결국 발행사를 통해 스테이블코인을 달러로 상환받은 물량이 새로 발행된 물량보다 많았다는 뜻이다.
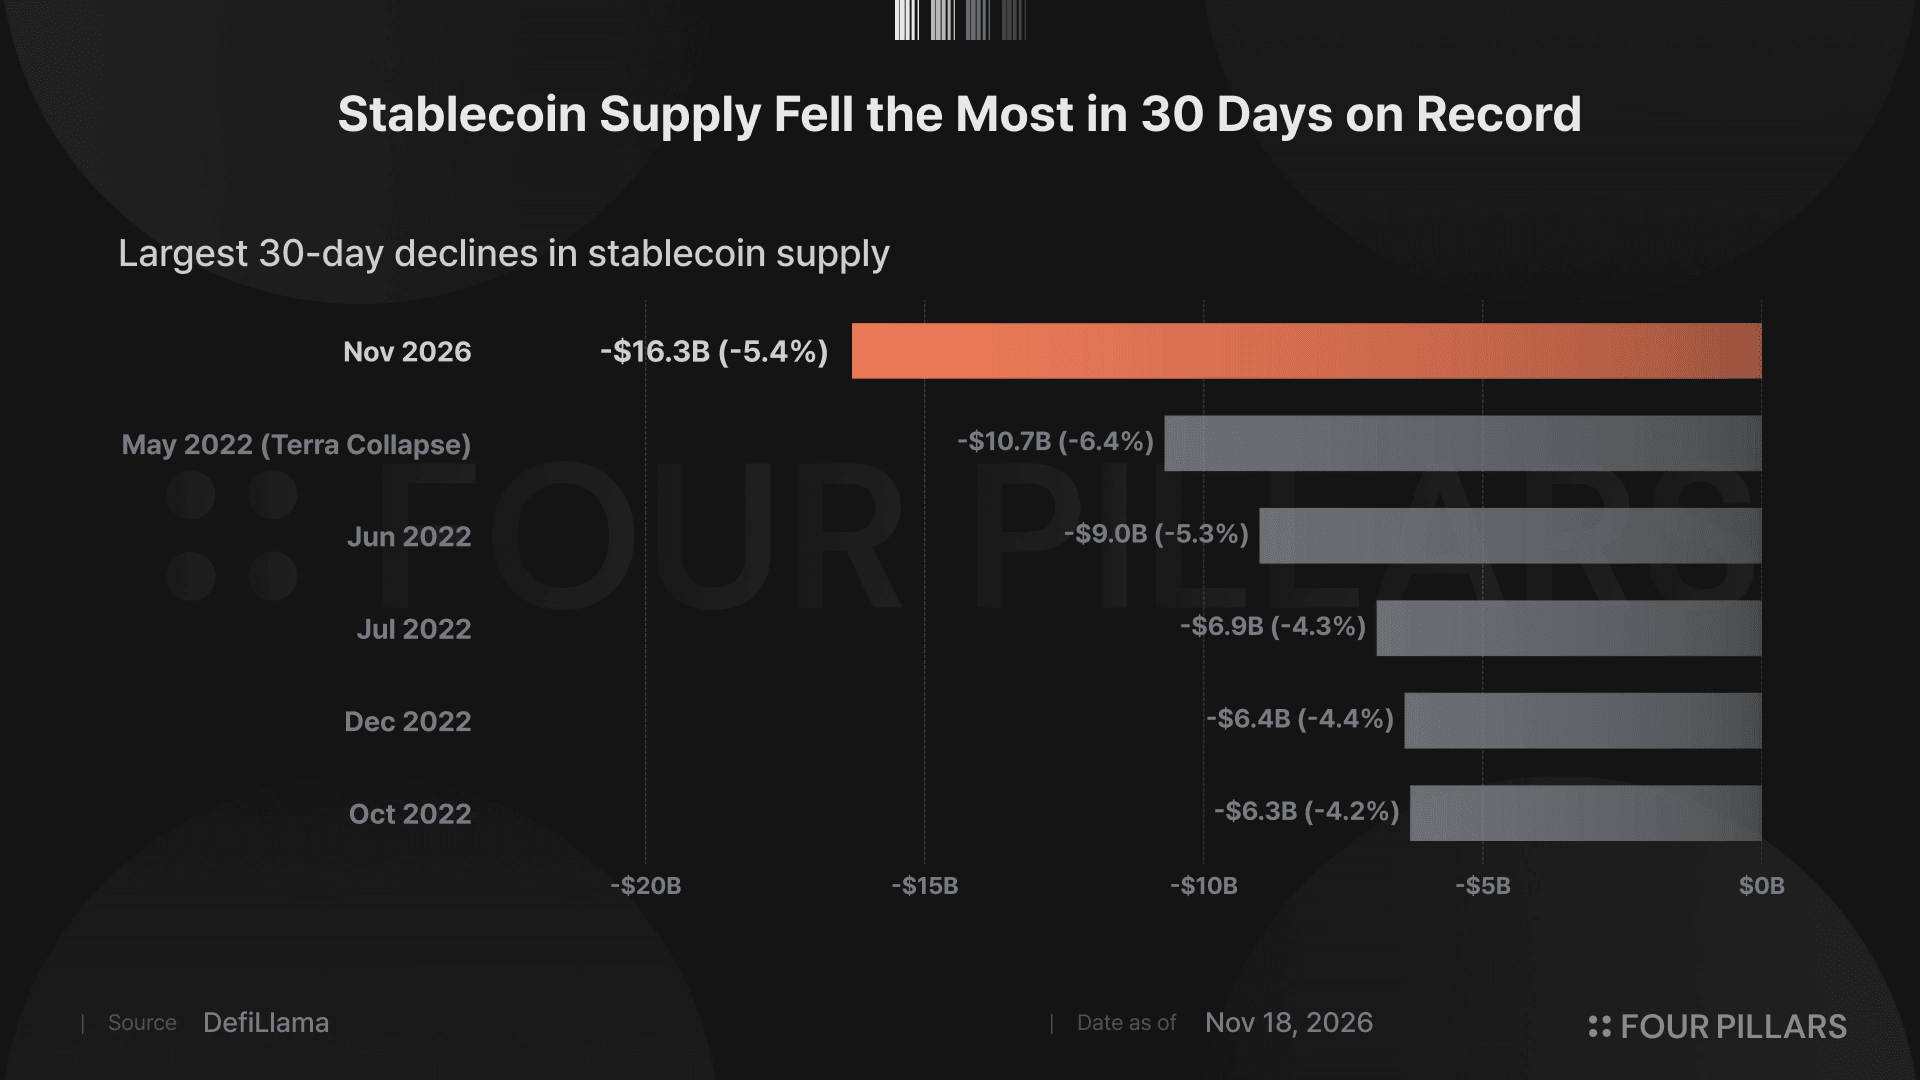
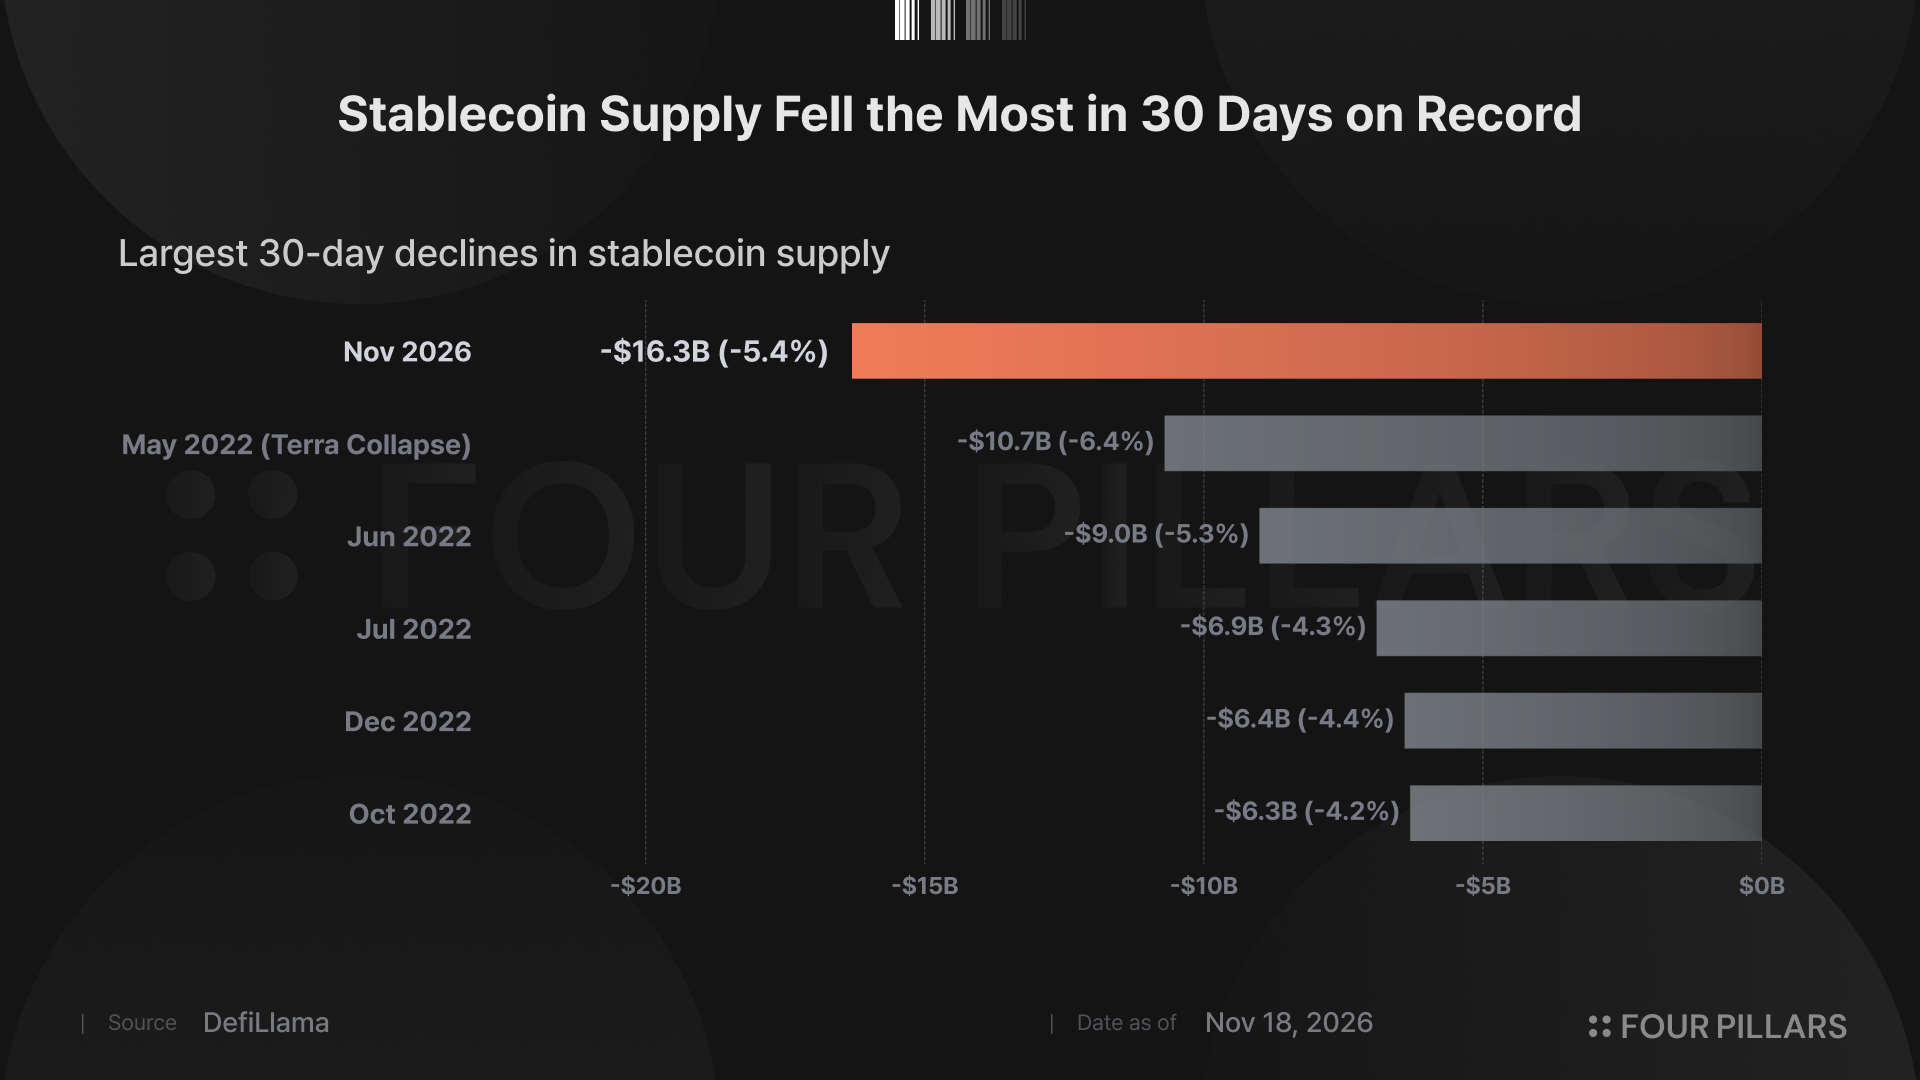
이 감소분의 절반 이상은 최근 한 달에 집중됐다. 30일 순감소액은 11월 14일 약 163억 달러까지 커졌고, 주간 기준으로는 6주 연속 줄었다.
이게 어느 정도냐면, 이번 30일 감소액이 2022년 베어마켓 때보다도 크다. 감소율(-5.4%)도 루나 사태 직후인 2022년 5월(-6.4%) 이후 폭이 가장 크다.
2. 어디서 이탈했나: 이더리움과 거래소 지갑
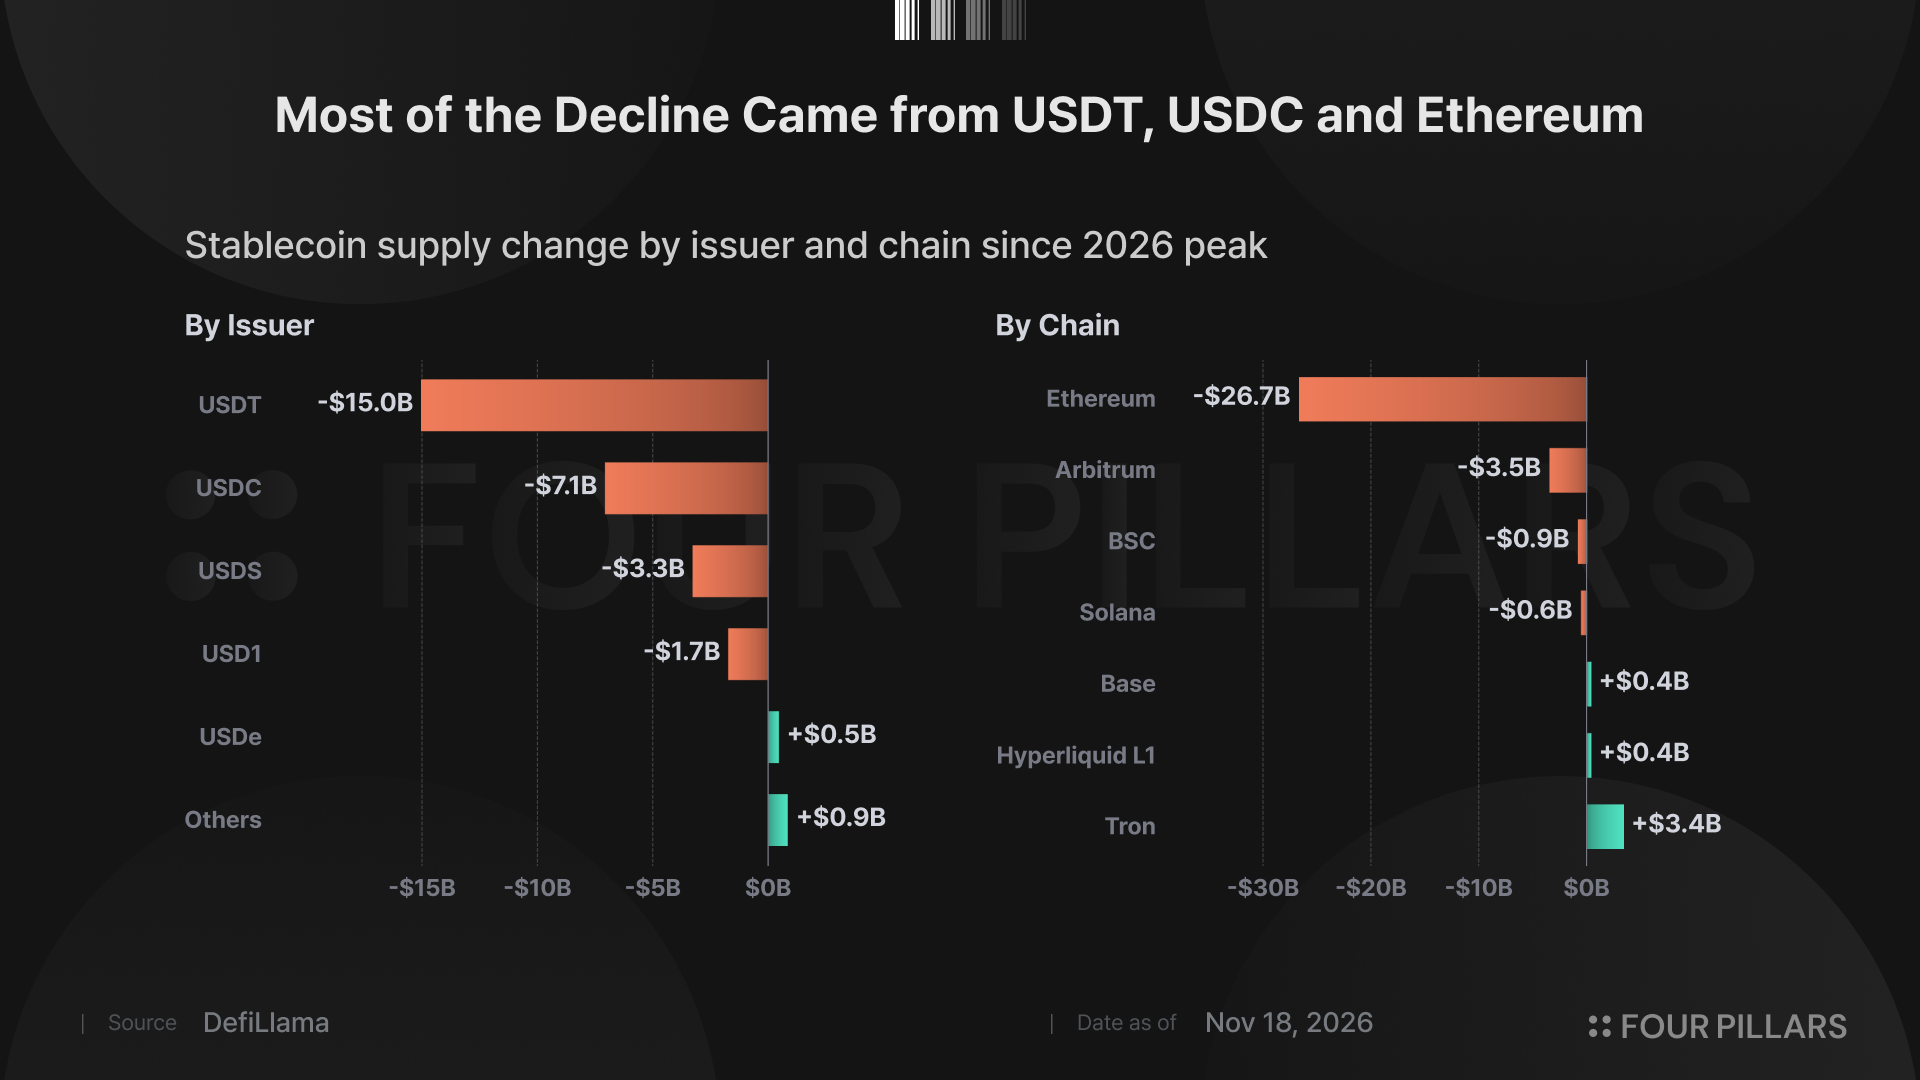
발행사별로 보면, 5월 20일 이후 순상환된 약 258억 달러 가운데 USDT가 약 150억 달러(58%), USDC가 약 71억 달러(27%)를 차지했다.
감소율은 USDT가 7.9%, USDC가 9.2%로 전체 감소율(8.3%)과 큰 차이가 없다. 특정 발행사에서 생긴 문제라기보다 시장 전반에서 대기 자금이 고르게 빠져나간 결과다.
체인별로는 감소가 이더리움에 집중됐다. 체인별 수치에는 상환뿐 아니라 체인 간 이동도 반영된다는 점은 감안해야 한다. 이더리움 위 스테이블코인은 5월 17일 이후 약 267억 달러 줄었고, 최근 30일 감소분(약 163억 달러)의 75%도 이더리움에서 나왔다.
의외의 결과로, 송금과 결제 수요가 많은 트론(Tron) 위 USDT는 5월 17일 이후 약 34억 달러 늘었다. 결제용 달러가 오히려 늘었고, 이더리움 위 대기 자금만 유출됐다. 스테이블코인을 실제 화폐처럼 사용하는 수요는 그대로이고, 크립토 매수를 위한 대기 자금만 빠져나간 결과로 해석된다.
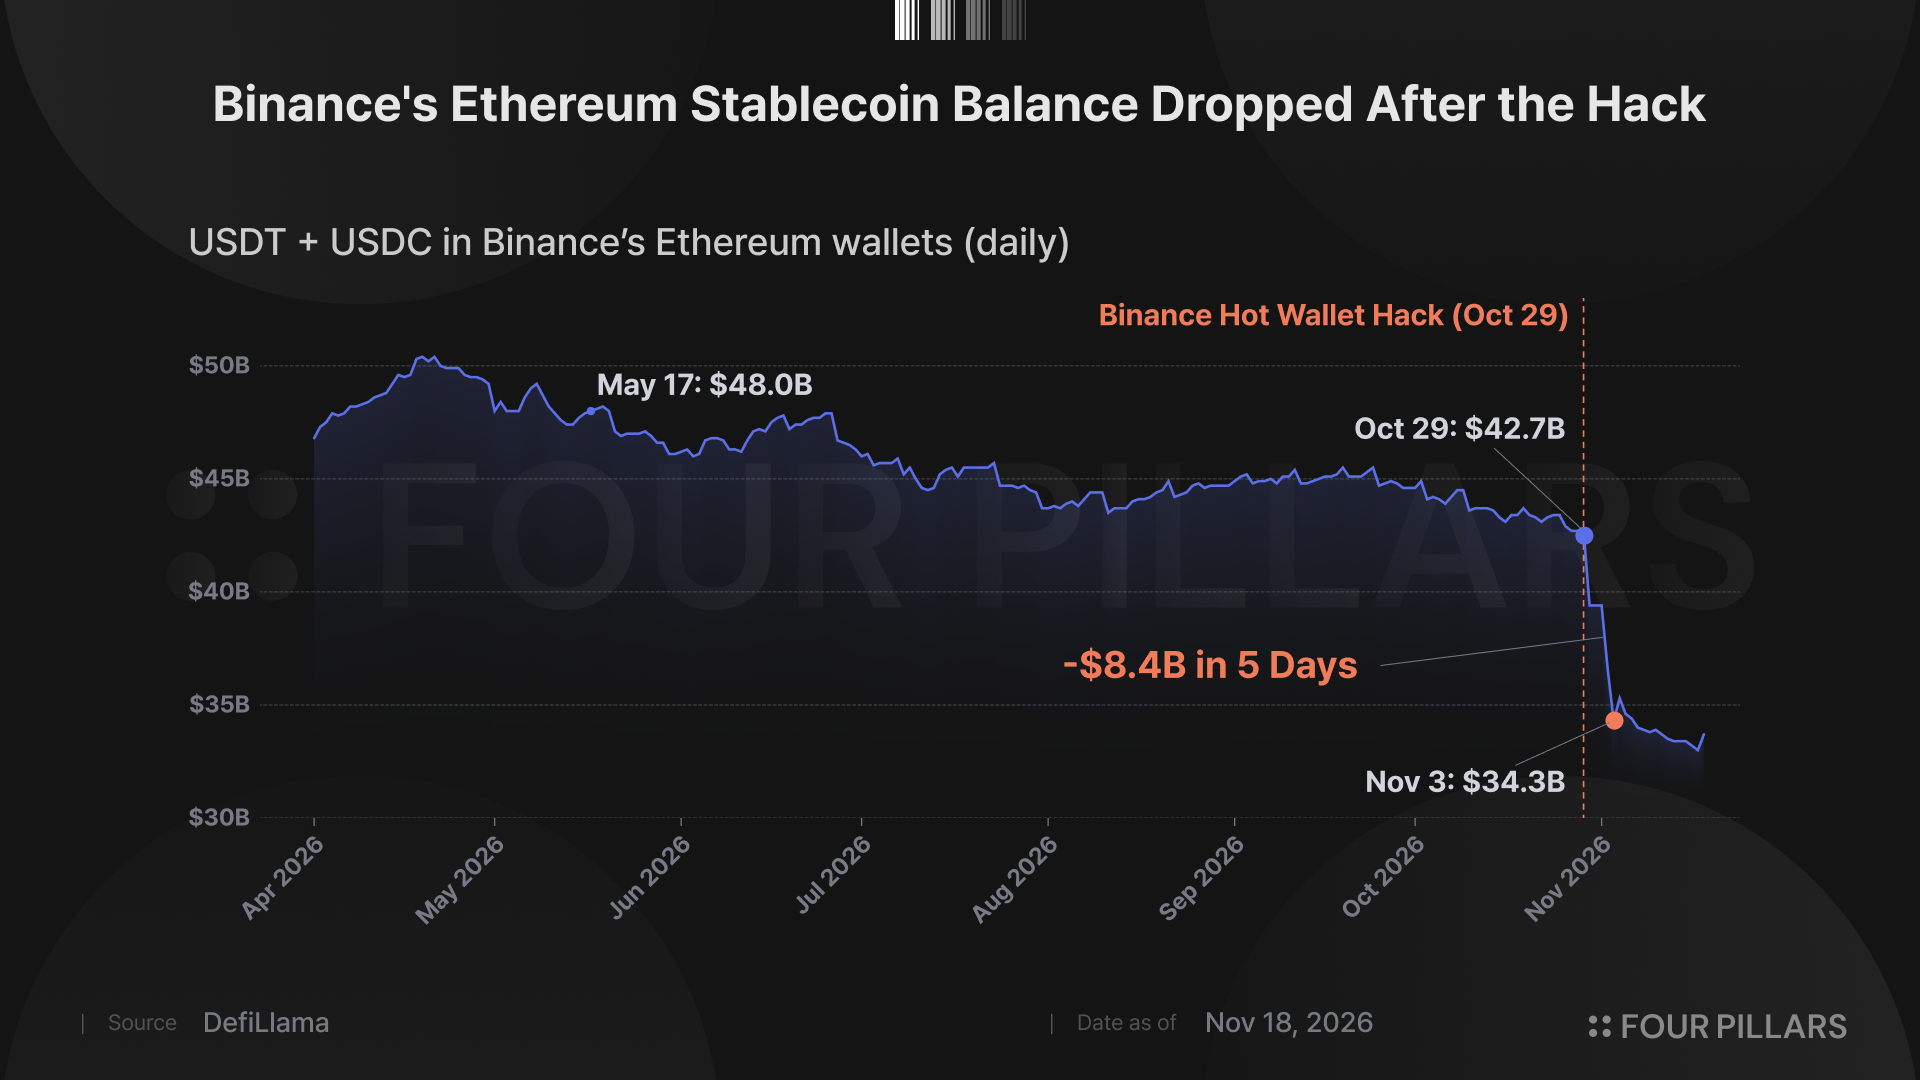
이더리움 안에서는 거래소 지갑이 감소의 대부분을 차지했다. 바이낸스의 이더리움 지갑에 있는 USDT와 USDC는 5월 17일 약 480억 달러에서 11월 17일 약 330억 달러로 약 150억 달러 줄었다. OKX, 바이비트 등 다른 거래소까지 포함하면 거래소 지갑이 이더리움 감소분의 약 77%를 차지했다.
감소 시점도 명확한데, 같은 지갑의 USDT와 USDC는 10월 29일 해킹 이후 5일 동안 약 84억 달러 줄었고, 최근 30일 기준으로는 이더리움 감소분의 약 90%가 바이낸스에서 나왔다. 11월 감소의 상당 부분은 해킹 이후 이용자 출금과 바이낸스의 자금 이동에서 비롯된 것으로 보인다.
반면 주요 디파이 프로토콜의 감소는 약 24억 달러(약 9%)에 그쳤다. 나머지 약 14%는 개인 지갑과 브리지, 라벨링되지 않은 거래소 지갑 등에서 나온 것으로 추정된다.
3. 왜 이탈했나: AI 메가 IPO의 유동성 사이클
스테이블코인 감소의 원인으로는 연준의 추가 인상 가능성, 바이낸스 해킹, 현물 ETF 유출이 거론되지만, 가장 크게 작용한 변수는 앤트로픽(Anthropic)의 IPO로 보인다. 6월 스페이스X(SpaceX) 상장 때도 비슷한 흐름이었다.
올해 미국 증시에는 초대형 공모가 두 번 있었는데, 스페이스X는 6월 12일 상장하며 약 750억 달러를 조달했고, 앤트로픽은 11월 10일 로드쇼를 시작했다.
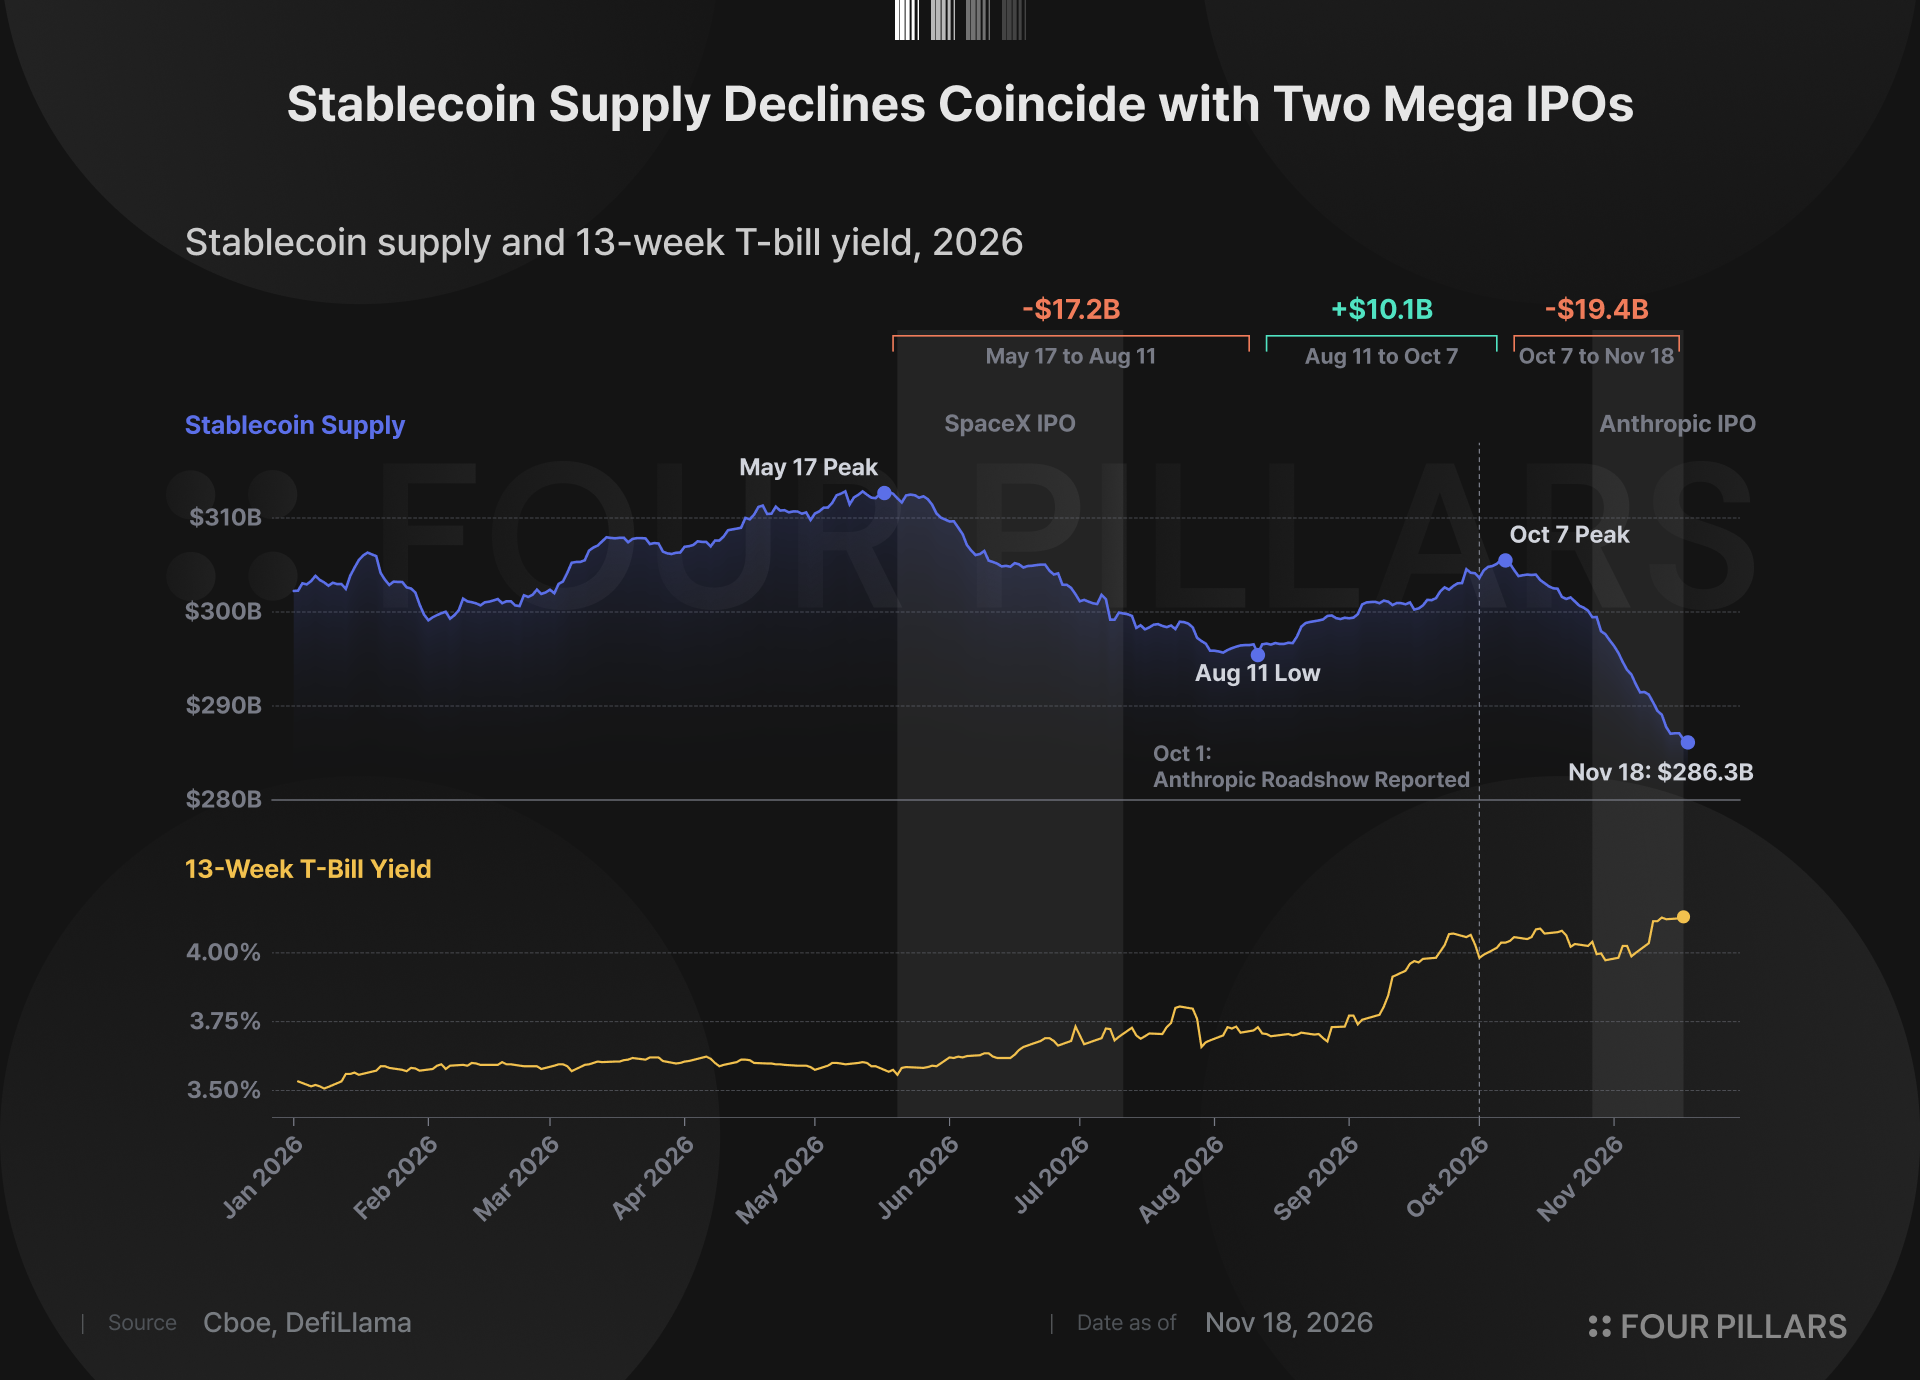
스테이블코인 공급은 스페이스X가 S-1을 공개하기 3일 전인 5월 17일 고점을 찍었고, 상장 두 달 뒤인 8월 11일까지 약 172억 달러 줄었다. 이 기간에는 해킹 같은 크립토 내부 이벤트가 없었던 만큼, 공모가 크립토 대기 자금을 흡수했을 가능성이 높다.
이후 10월 7일까지 약 101억 달러 늘었던 공급은 앤트로픽의 11월 로드쇼 일정이 보도된 10월 1일 직후 다시 줄기 시작해, 해킹 직전인 10월 29일까지 약 77억 달러 빠졌다.
두 공모 사이의 8~10월도 같이 참고할 구간이다. 이 기간 13주 국채 금리는 0.31%포인트 올라 올해 가장 크게 상승했지만, 스테이블코인 공급은 오히려 101억 달러 늘었고 현물 BTC ETF로도 약 53억 달러가 들어왔다. 금리만으로 이번 감소를 설명하기 어렵다는 뜻으로 읽힌다.
4. 유동성은 어디로 갔을까?
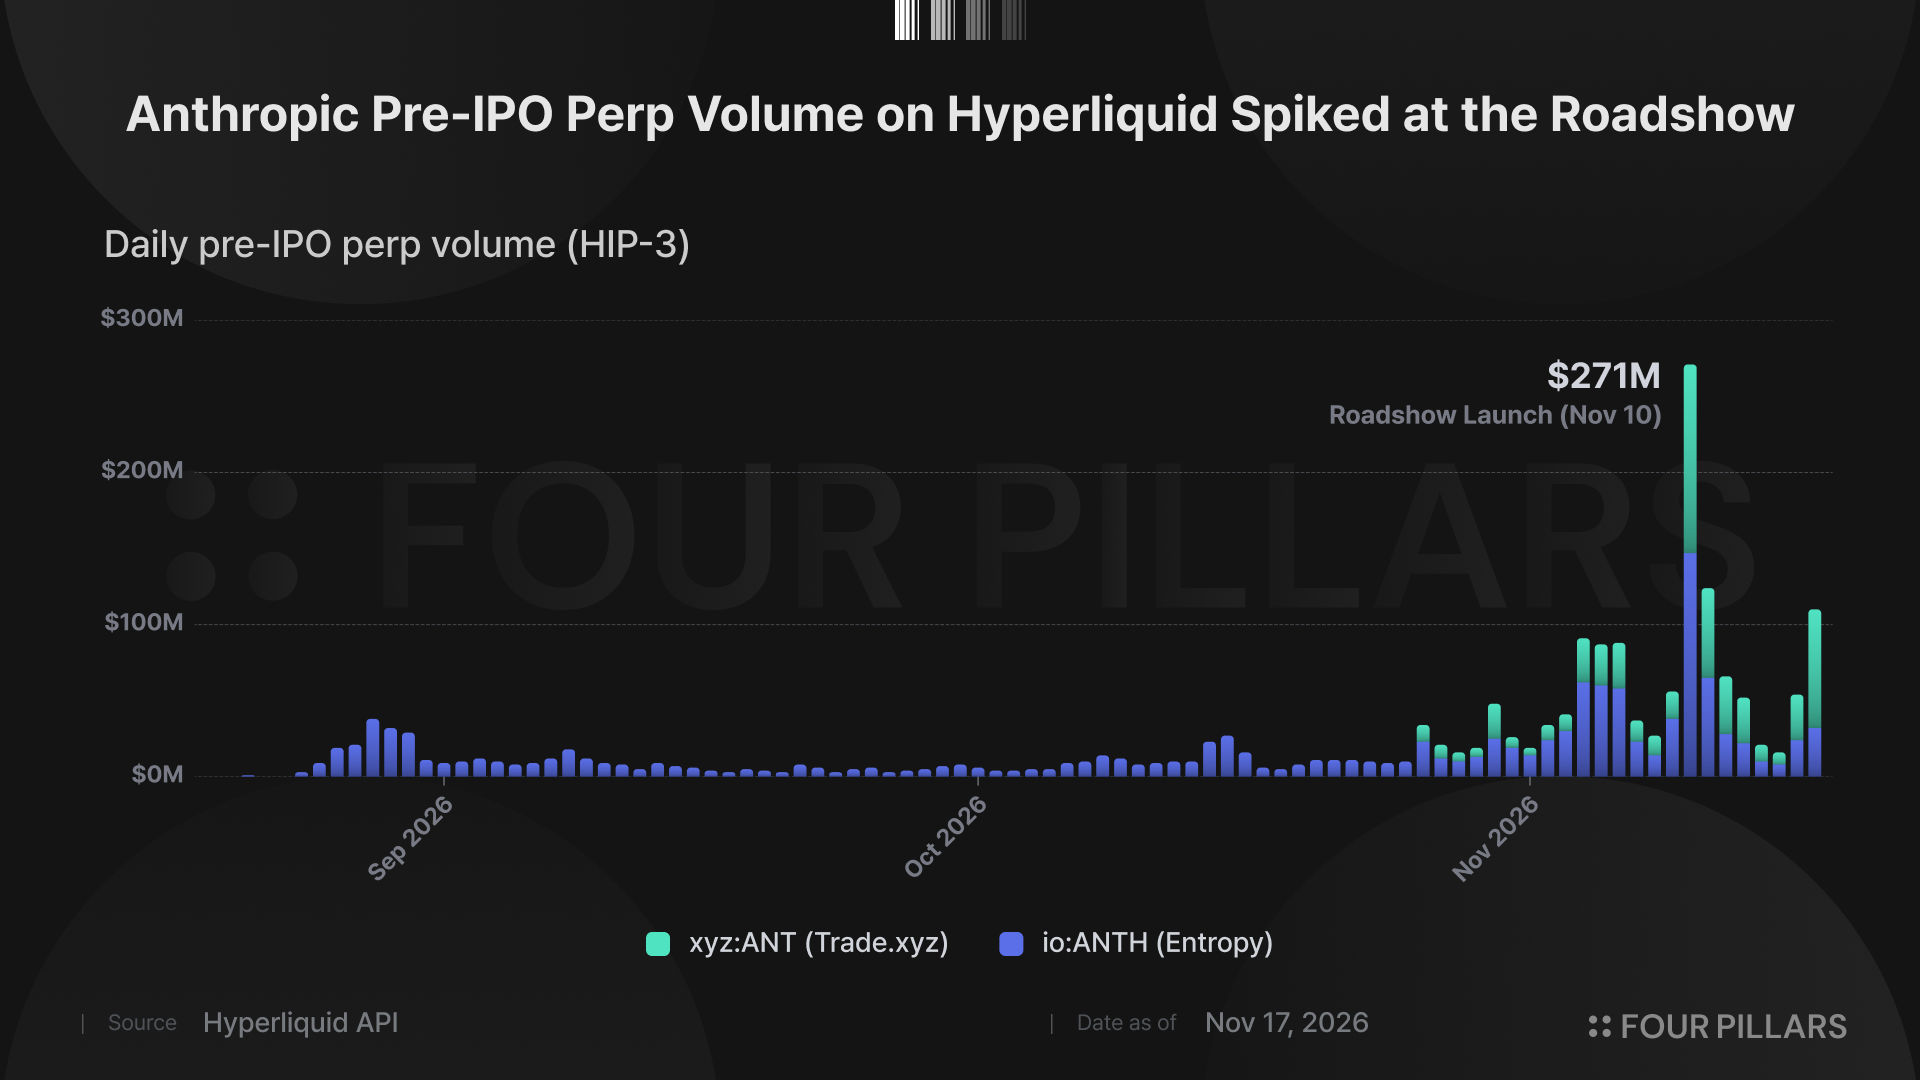
크립토 시장에 유동성이 아예 메말랐냐고 하면, 그렇지도 않다. 앤트로픽 공모가 다가오자 크립토 거래소들은 공모 물량에 연동된 상품을 내놨고, 자금이 빠르게 몰렸다.
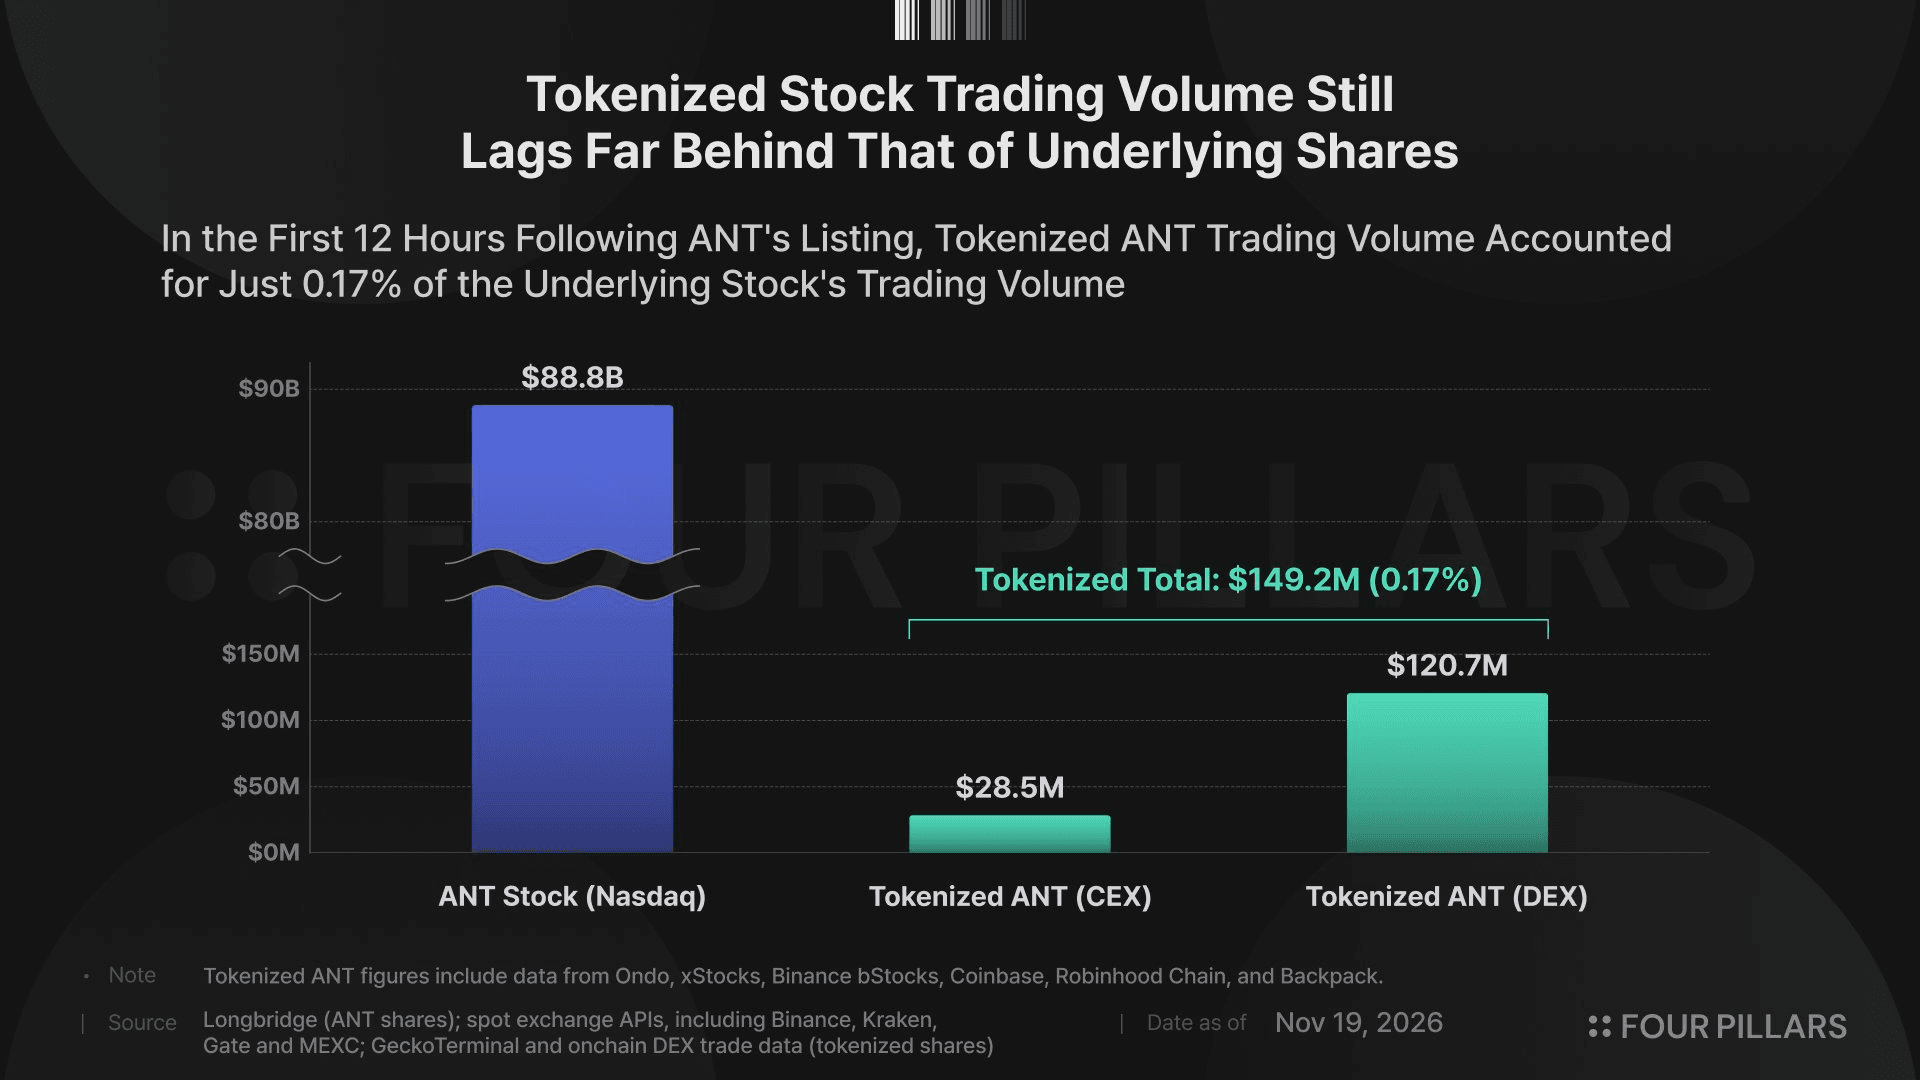
특히 바이낸스 월렛은 11월 18일 BNB 체인에서 USDC로 앤트로픽 토큰화 증권(ANTx) 청약을 받았는데, 5억 USDC 한도가 차며 예정보다 일찍 마감됐다.
공모주 청약과는 조금 다르지만, 무기한 선물도 시장의 관심이 어디로 가는지 보여준다. 하이퍼리퀴드의 앤트로픽 프리 IPO 무기한 선물은 로드쇼 첫날인 11월 10일 약 2억 7천만 달러가 거래됐다. 평소의 10배 가까운 규모다.
5. 그래서, 크립토 시장은 어디로 가나요
요약하면, 같은 기간 ETF와 거래소 지갑에서는 자금이 급격히 빠져나갔지만, 공모 청약에는 여전히 FOMO 자금이 들어왔고, 프리 IPO 선물에는 이벤트 트레이딩이 몰렸다. 유동성이 말랐다기보다, 투자자의 의사가 크립토 자산보다 공모주 같은 전통 금융 자산에 집중된 결과로 보인다.
물론 이러한 분석은 상관관계 수준으로 봐야하고, 비교할 공모도 두 번뿐이다. 11월 구간에는 해킹과 금리 인상 기대, 미국 총선 결과 등의 이벤트가 겹쳐 공모의 영향만 따로 떼어내기도 어렵다.
그럼에도 이러한 정황은 크립토 시장에 불편하고, 또 중요한 질문을 남긴다. 우량 주식을 온체인과 거래소에서 바로 살 수 있다면 굳이 코인을 사야 할 이유가 있느냐는, 이전부터 조금씩 커져 온 의문이다. 이번 공모는 그 가능성이 숫자적으로 드러난 사례일 수 있다.
그러나 같은 숫자들을 다른 각도로 읽을 여지도 많다. 앤트로픽 청약은 토큰화 주식의 형태로, 미국 밖 투자자에게 메가 IPO에 대한 글로벌 접근성을 열어줬다. 송금과 결제 위주인 트론 위 USDT는 전체 공급이 줄어드는 동안에도 반대로 늘었다.
이렇듯 코인 가격과 별개로, 블록체인을 금융 인프라로 사용하는 수요는 여전히 커지고 있다. 이참에 생각해볼 필요도 있다. 크립토 자산이 왜 필요한지, 전체 자본시장에서 어떤 위치에 있는지, 블록체인 인프라와 코인 가치의 관계 등을 한 발치 떨어져 생각해볼 시기다.
본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.