목차

관련 프로젝트

Key Takeaways
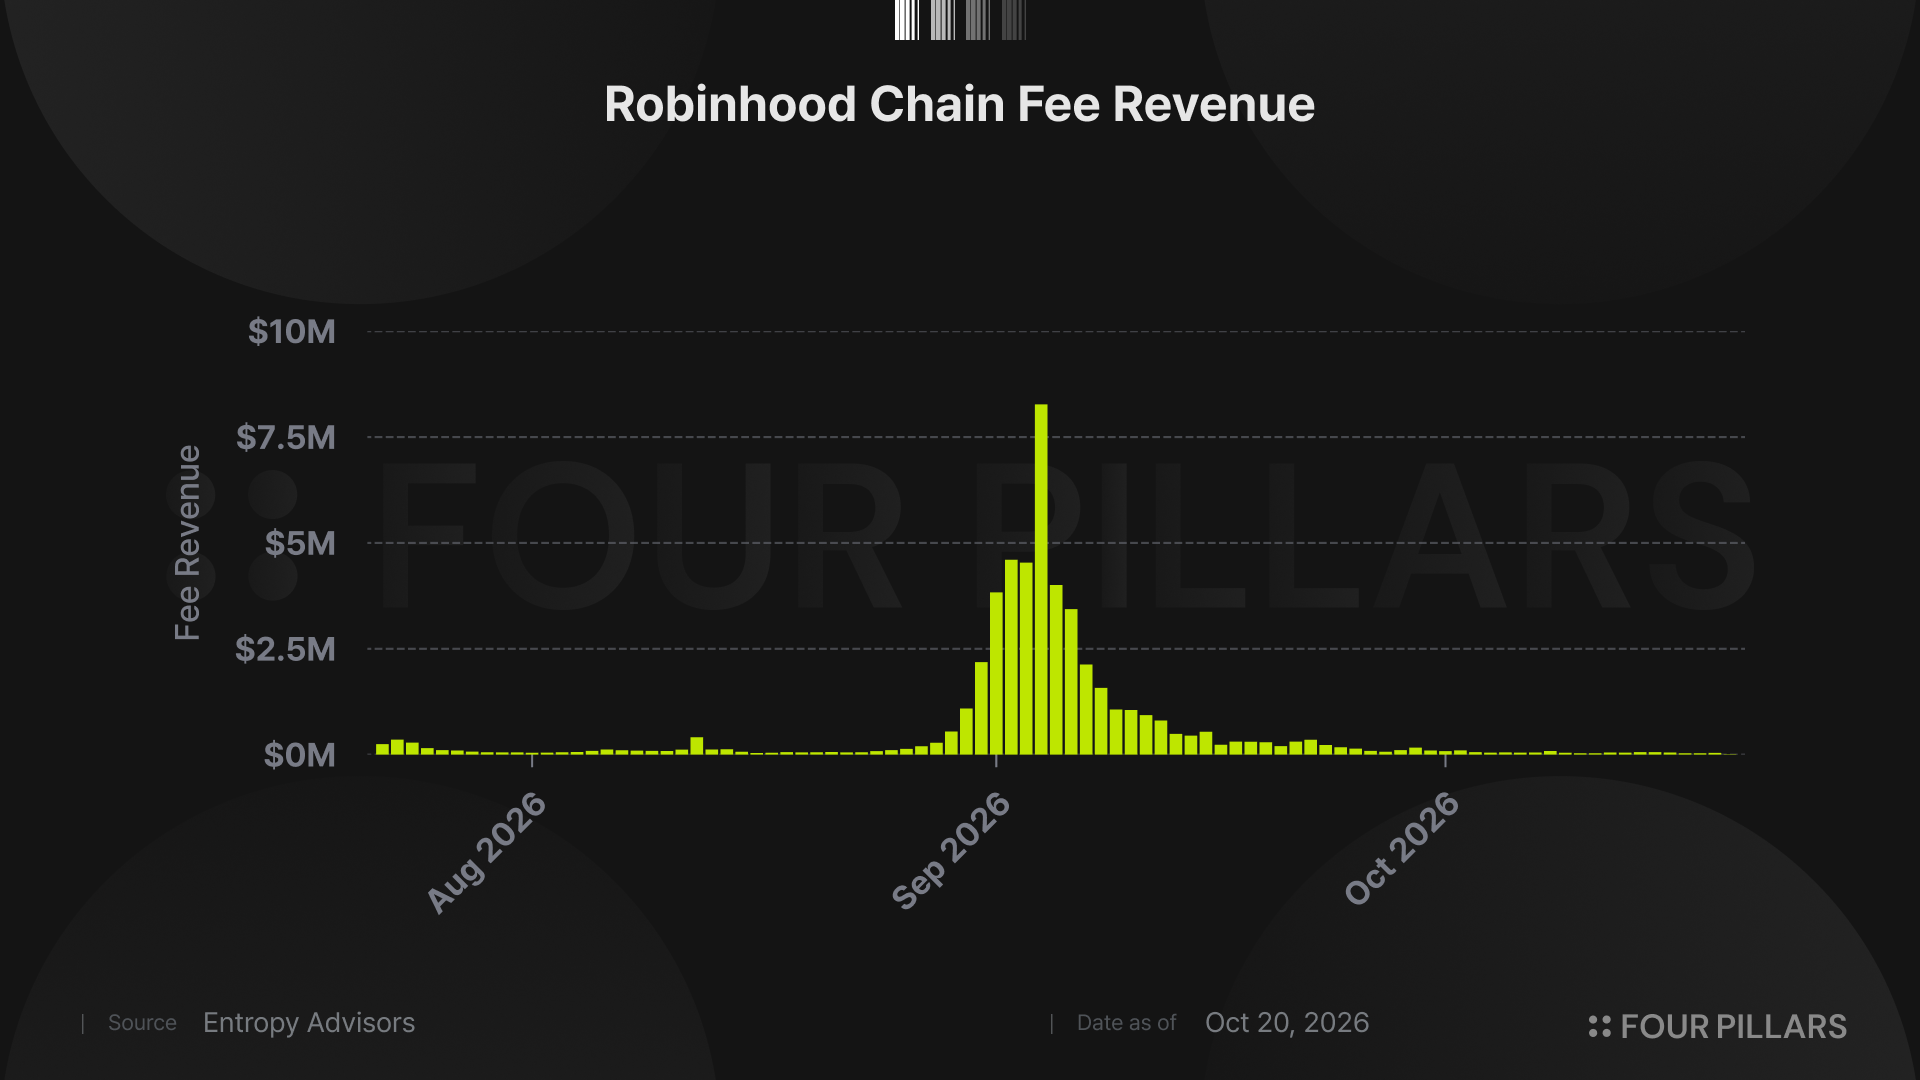
- 2026년 7월 출시된 로빈후드 체인은 주식 토큰-밈코인 페어 열풍에 힘입어 9월 초 일간 네트워크 수수료 $8.27M을 기록했다. 그러나 밈코인 열기가 식고 네트워크 혼잡도가 완화되면서 수수료 매출은 고점 대비 99% 이상 급감했다.
- 네트워크 수수료 급감에도 로빈후드 체인의 핵심 생태계는 여전히 견고하다. 약 $540M 규모의 USDG Vault와 $150M 수준의 주식 토큰 발행량이 유지되고 있으며, 밈코인 역시 현물 DEX 거래량의 상당 부분을 차지하고 있다.
- 로빈후드가 전략적으로 지원하는 라이터(Lighter)와 아커스(Arcus)는 포인트 프로그램을 통해 거래량과 미결제약정(OI)을 확대하며 차세대 성장 동력으로 부상하고 있다. 향후 TGE와 에어드랍 이후에도 투자자와 유동성을 유지할 수 있을지가 관건이다.
- 로빈후드 체인이 다시 한번 폭발적으로 성장하기 위해서는 기존 생태계의 안정적인 활동 유지뿐 아니라, 적극적인 빌더 지원과 차별화된 금융 서비스의 등장이 필요하다. 특히 주식 토큰–밈코인 페어처럼 기존에 없던 새로운 온체인 금융 모델이 다음 성장의 촉매제가 될 수 있다.
1. 로빈후드 체인, 죽었나?
2026년 한 해 동안 블록체인 네트워크 중 가장 뜨거운 데뷔가 누구였냐 하면, 모두가 로빈후드 체인을 가리킬 것이다. 크립토 시장 상황이 좋지 않고, 심지어 로빈후드의 매출 중 크립토가 차지하는 비율이 2025 Q1 기준 27.2%에서 2026 Q1 기준 12.6%로 감소했음에도 불구하고, 로빈후드는 2026년 7월 1일 대담하게 로빈후드 체인을 출시했다.
로빈후드 체인의 목표는 토큰화 주식을 기반으로 한 온체인 금융 생태계를 빌딩하는 것이었다. 출시 직후에는 녹사(Noxa)라는 런치패드 및 캐시캣(Cashcat)과 같은 몇몇 밈코인이 주목을 받으며 로빈후드의 RWA 중심의 생태계라는 담대한 비전이 힘을 못쓰는 것 같았다.
하지만 이후에는 Long, Pons와 같이 밈코인과 주식 토큰을 연결하여 페어로 제공하는 흥미로운 형태의 런치패드들이 각광을 받으며 거래량이 급증하였고, 심지어 HIMS나 AMC같은 주식의 경우 밈코인의 영향을 받은 주식 토큰의 변동성이 전통 주식 시장에서의 원주 가격에 영향을 주는 웃지못할 사례도 발생했다.
2026년 9월 4일에 로빈후드 체인은 하루만에 $8.27M이라는 말도안되는 네트워크 수수료 매출을 올렸으며, 2026년 2분기 로빈후드의 크립토 부문 전체 매출이 약 $100M임을 감안하면, 이는 어마무시한 수치이다.
Source: The Rollup
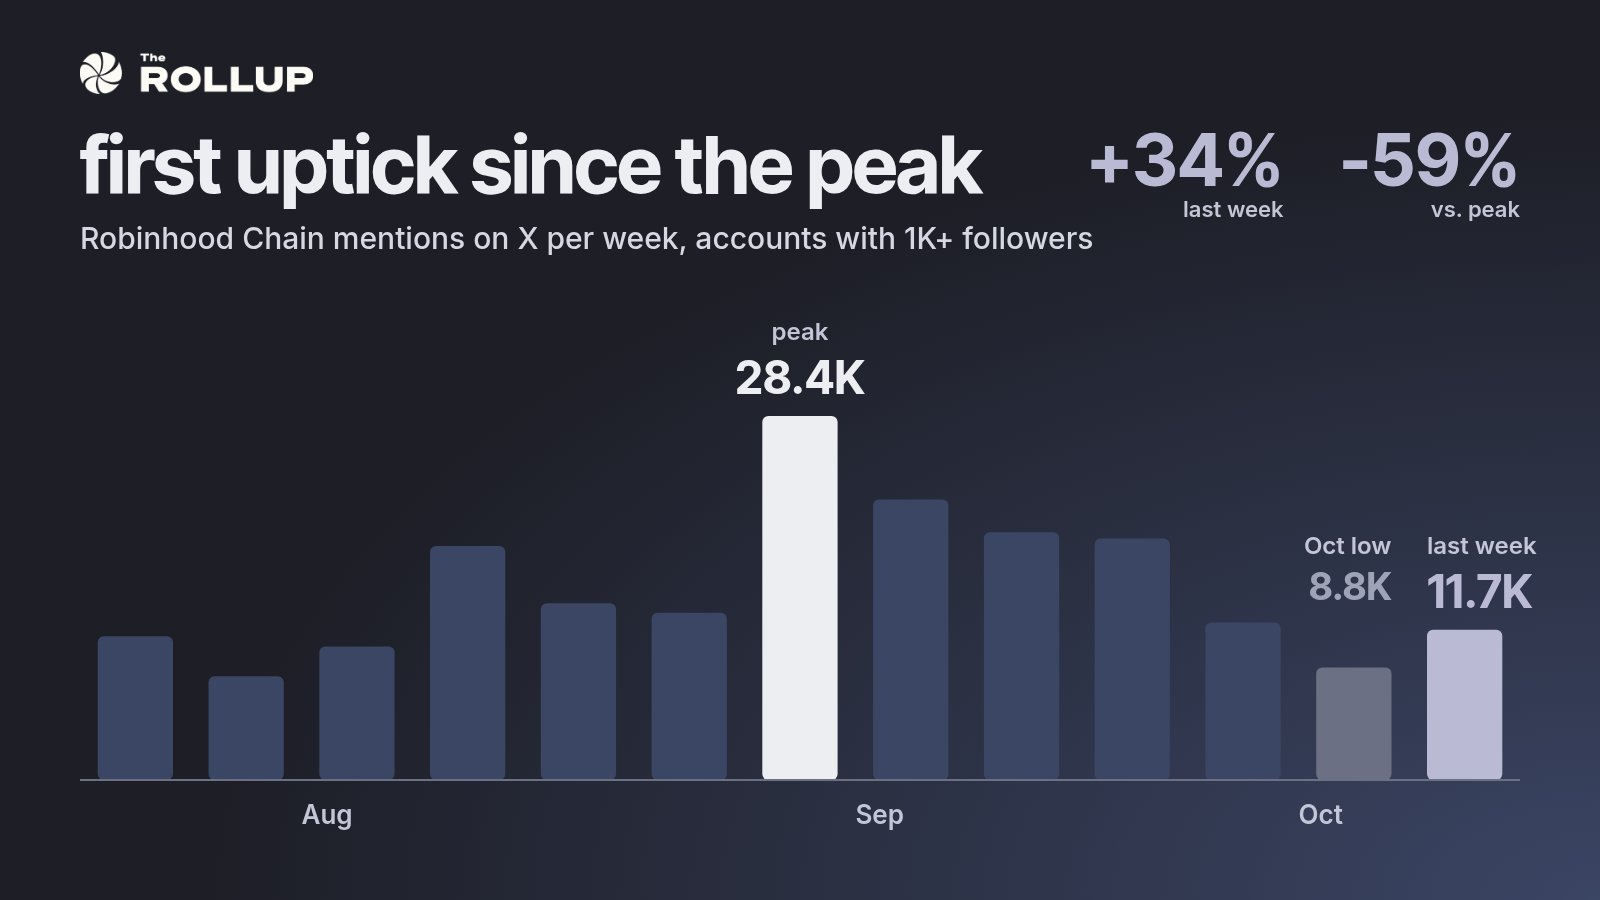
하지만 뜨거운 관심도 잠시, 좋지 않은 매크로와 크립토 시장상황과 겹치면서 로빈후드 체인 위에서의 밈코인 열풍은 잠시 식었고, 네트워크 혼잡도가 감소하며 네트워크의 수수료 매출은 빠르게 급감했다. 10월 중순의 일일 네트워크 수수료는 약 $30K-40K 수준이며, 이는 9월 4일 고점 대비 1% 미만 수준이다.
로빈후드 체인은 초단기 퇴물인것일까? 생태계를 점검해보자.
2. 로빈후드 체인 점검
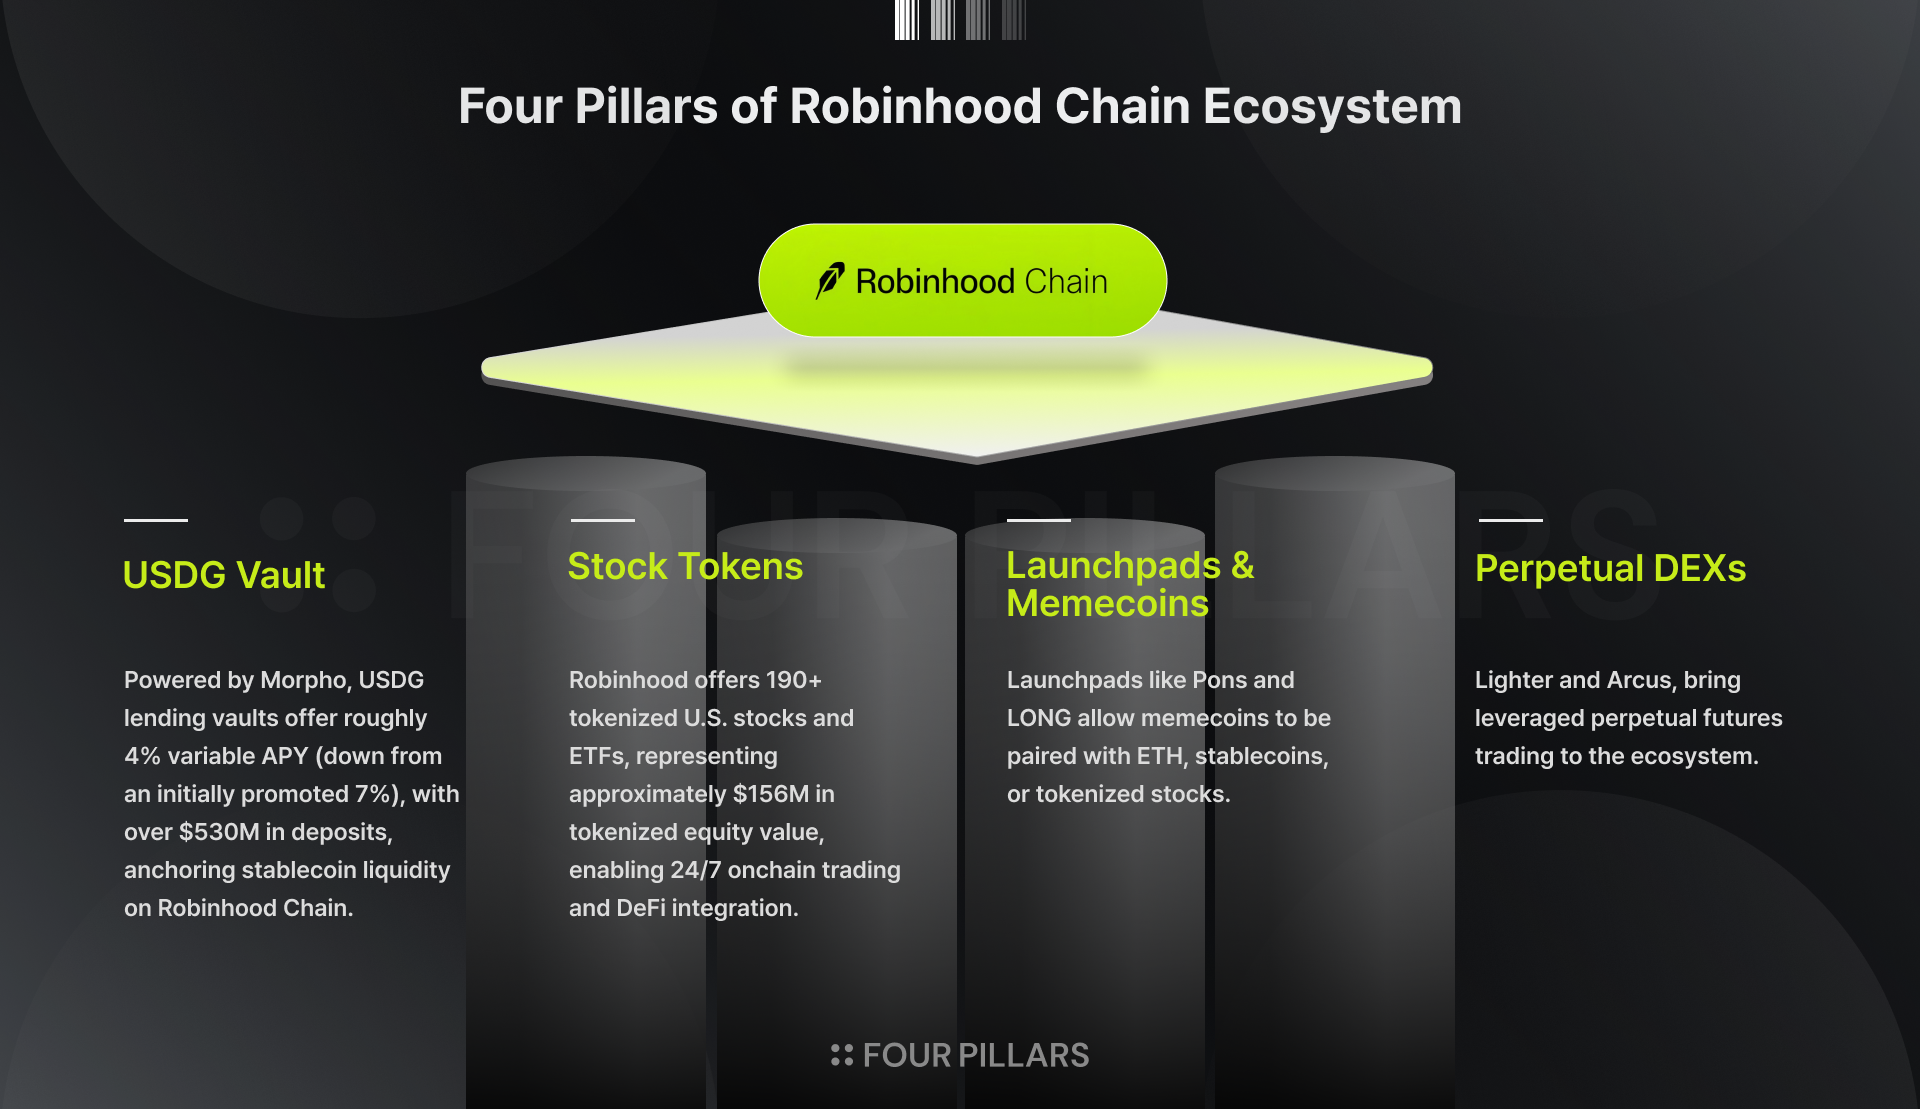
로빈후드 체인 생태계를 지탱하는 기둥은 크게 네 가지가 있다. 로빈후드의 포필러스(Four Pillars)는 아래와 같다:
- 스테이크하우스 USDG 볼트(Steakhouse USDG Vault)
- 주식 토큰 (Stock Tokens)
- 런치패드 및 밈코인
- 무기한 선물 DEX (Perp DEXs)
2.1 스테이크하우스 USDG 볼트
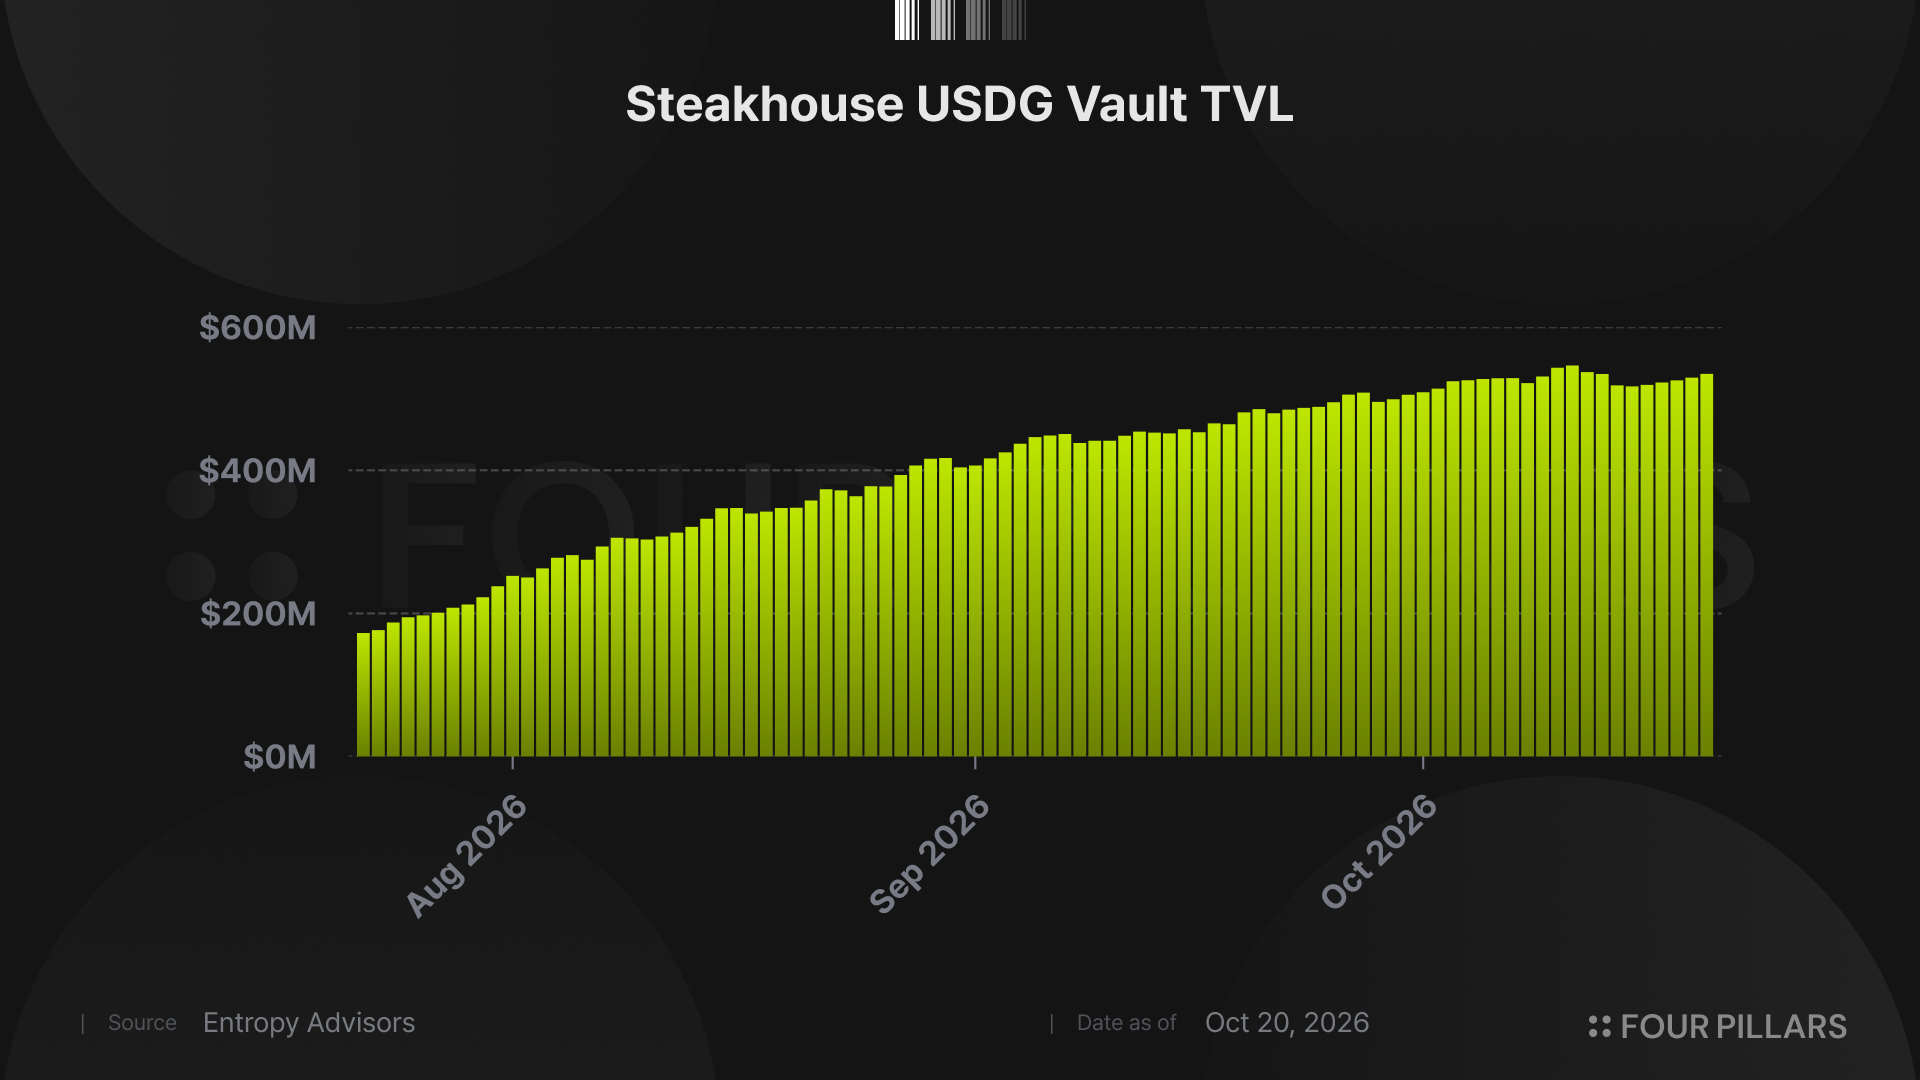
로빈후드 체인의 TVL은 현재 약 $1.1B 수준인데, 이 중 거의 절반을 차지하는 중요한 볼트(vault)가 있다. 바로 스테이크하우스 파이낸셜(Steakhouse Financial)이 운영하는 USDG 볼트로, USDG를 몰포(Morpho) 대출 시장에 공급해 대출이자를 받는 상품이다. 현재 약 $540M의 TVL을 보유하고 있다.
재미있는 것은 앞서 살펴본 것과 달리 USDG 볼트의 TVL은 점진적으로 우상향을 하고 있다는 것이다. 가장 큰 이유는 높은 이율이다. 로빈후드는 사용자 및 TVL 확보를 위해 인센티브를 더해서 기존 로빈후드 사용자들에 한해서 무려 7%에 달하는 이율을 제공하고 있다. 보통 다른 네트워크의 스테이블코인 기반 몰포 볼트들을 보면 APY가 3-5% 수준이기에, USDG 볼트의 7% APY는 투자자들 입장에서 굉장히 경쟁력있는 이자율이라 할 수 있다.
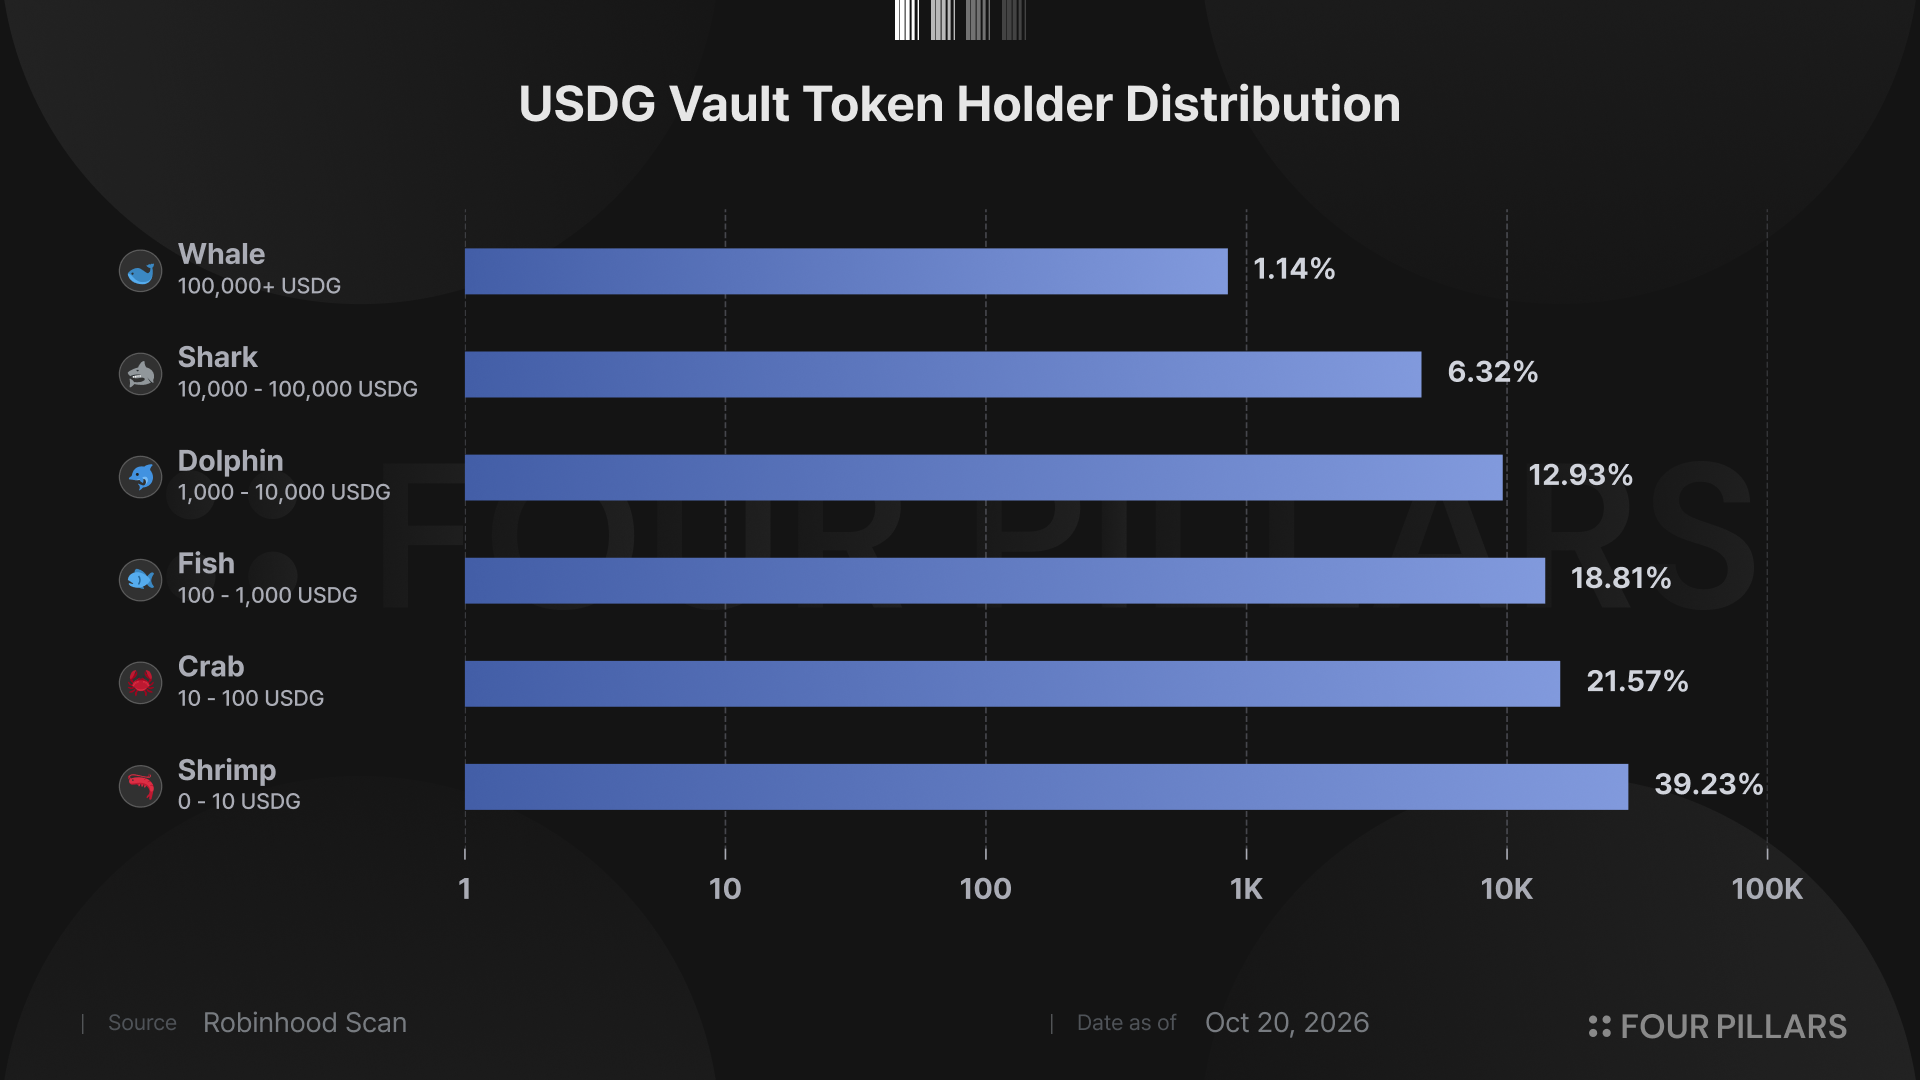
볼트에 자금을 예치한 투자자들을 분석하면, 분포가 꽤 중앙화되어있기는 하지만 약 75,000개의 지갑이 예치에 참여하였다. 특히 1등 예치자가 USDG를 준비자산으로 활용하는 NetNet이라는 프로토콜을 감안하면 사실상 훨씬 더 많은 수의 지갑이 USDG 볼트에 참여중인 것이다.
크립토 커뮤니티에서 로빈후드 체인은 밈코인을 활발하게 거래하는 디젠 투자자들을 위한 체인이라는 이미지가 강하지만, 로빈후드 체인은 USDG 볼트를 기반으로 조용하게 패시브 투자자 기반을 확보해나가고 있다.
2.2 주식 토큰
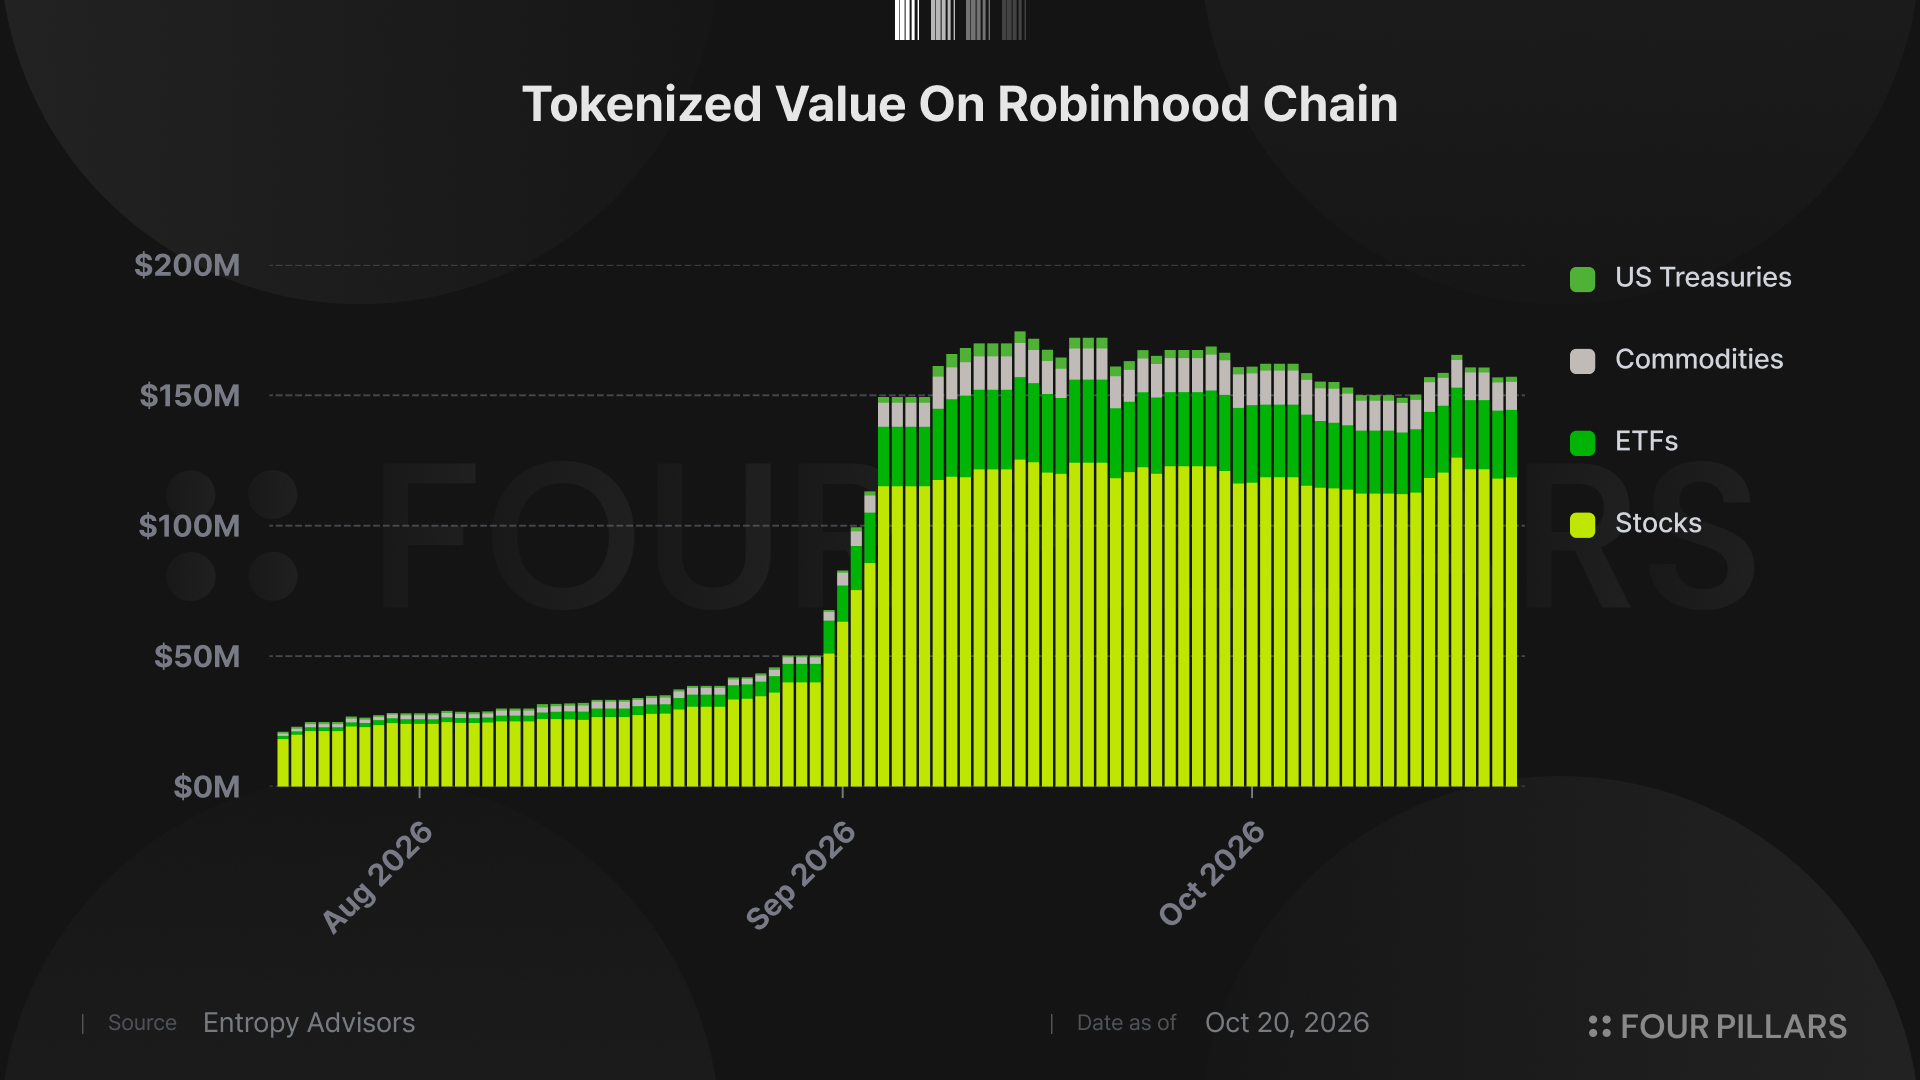
로빈후드 체인은 애초에 주식 토큰(stock tokens)을 위시한 RWA 토큰을 중심으로 생태계를 구축하는 것이 목표였다. 그 목표에 맞게 체인 위에 발행된 RWA 토큰 중 과반 이상이 주식 및 ETF 토큰이 차지하고 있으며, 상품(commodities)와 미국채가 그 뒤를 따른다.
주식 토큰의 규모는 9월초를 기점으로 확 뛰었는데, 이는 1번 파트에서 살펴보았듯이, 주식 토큰과 페어된 밈코인이 엄청난 규모로 거래되면서 그 수요를 맞추기 위해 대량의 주식 토큰이 민팅된 것이다. 비록 밈코인 거래 열풍은 다소 식었으나, 그 때 발행된 주식 토큰들은 많이 상환되지 않았으며, 그 규모는 횡보 중에 있다. 로빈후드 체인 위에 약 $150M 규모로 발행되어있는 주식 및 RWA 토큰들은 로빈후드 생태계가 다음 단계로 나아갈 때 든든한 유동성 뒷받침이 될 수 있다.
2.3 런치패드 및 밈코인
녹사(Noxa)를 시작으로 Pons, LONG 등 밈코인 런치패드들은 지금의 로빈후드 체인 생태계를 구축한 1등 공신이라고 해도 과언이 아닐 정도로 생태계의 큰 부분을 담당하고 있다. 특히, 보통 런치패드에서 밈코인은 ETH나 SOL과 같이 네트워크 네이티브 자산과 페어되어 자주 거래되는 반면에, 로빈후드 체인 위에서는 처음으로 주식 토큰과 페어되어 거래되는 컨셉이 등장하면서 밈코인 열풍이 불었다.
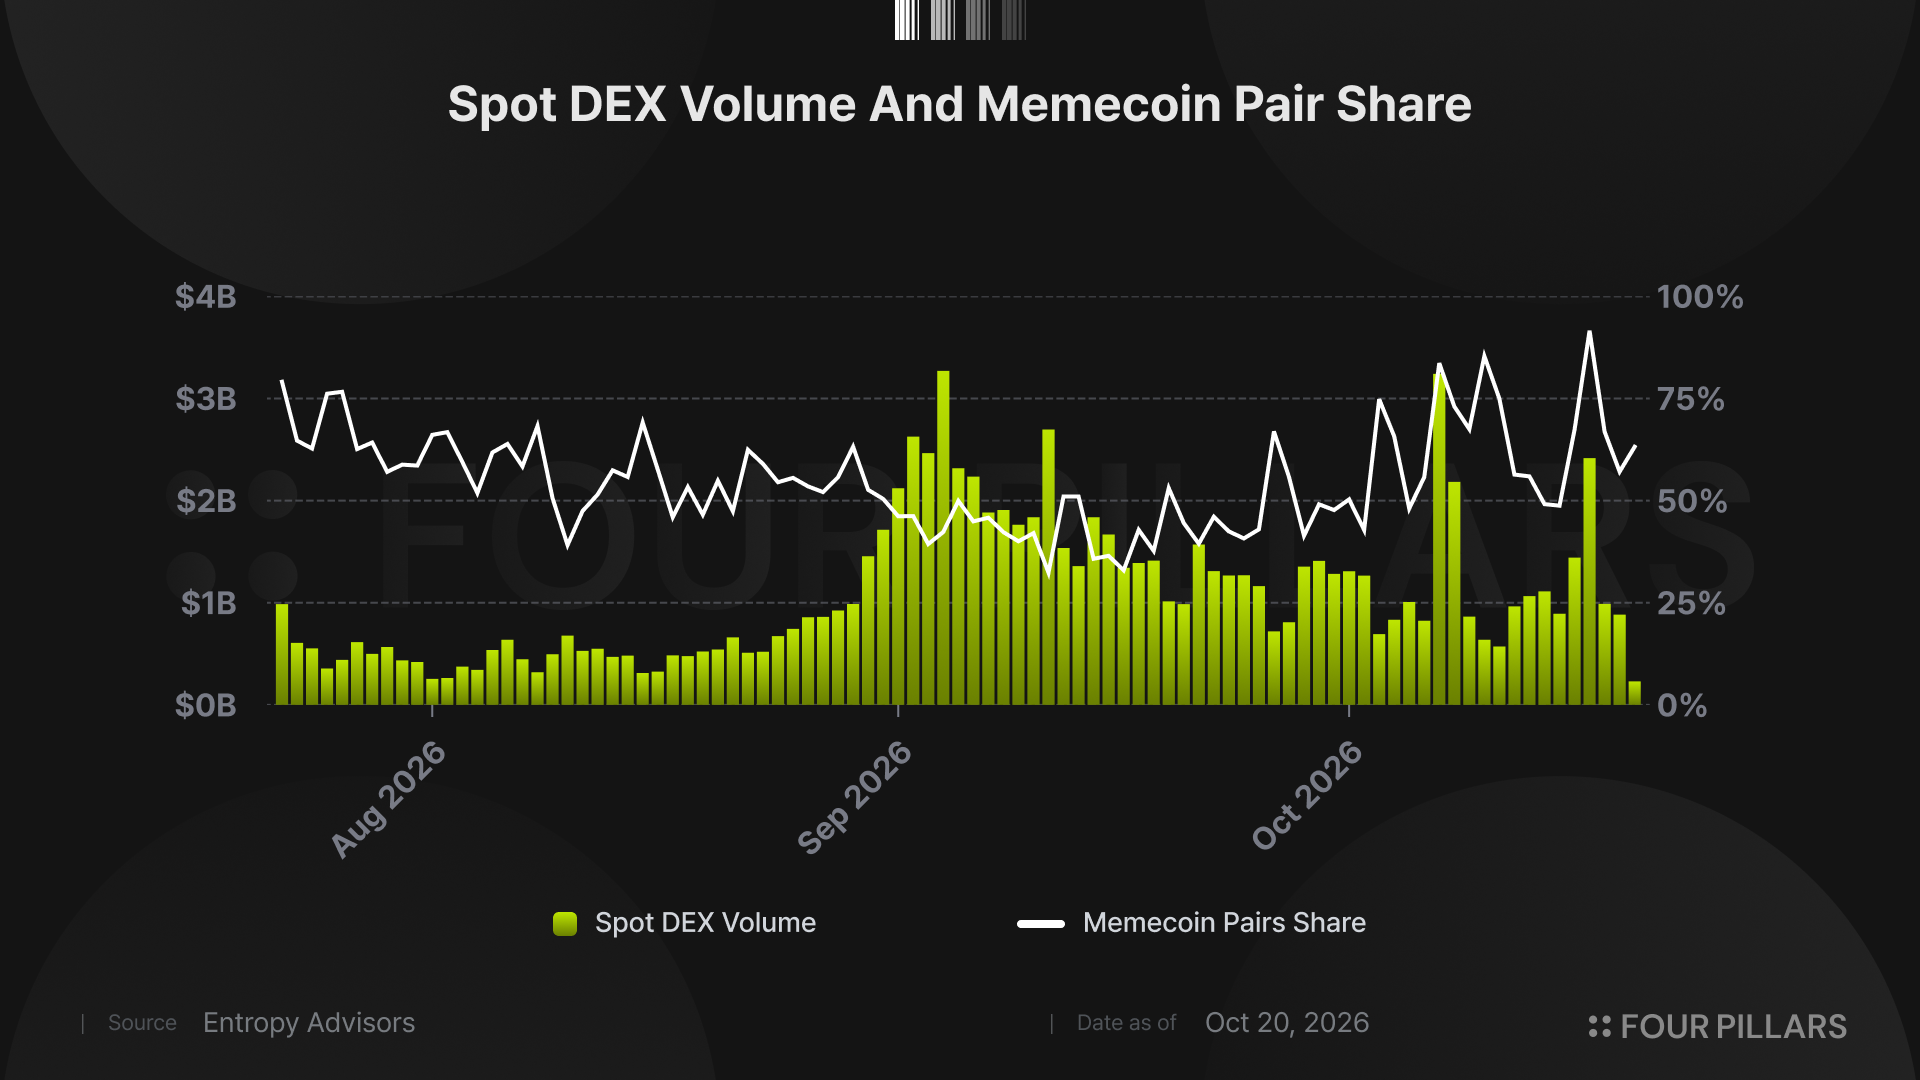
네트워크 수수료 매출 차트만 보면 로빈후드 체인의 밈코인 거래 생태계가 완전히 죽은 것 같이 보이지만, 생각보다 현물(Spot) DEX 거래량은 견고하다. 네트워크 수수료 매출이 최대를 찍었던 9월 4일 현물 거래량이 $3.27B였는데, 인기가 식은 이후에도 10월 7일에 $3.24B의 거래량을 보여주었으며, 최근에도 최소 $600-700M의 거래량은 꾸준히 보여주고있다.
특히 현물 DEX 거래량 중에서 밈코인 관련 거래량도 죽지 않았다. 여전히 밈코인 관련 거래량은 전체 거래의 절반 이상을 꾸준히 유지하고 있다. 모두가 죽은줄 알았던 로빈후드의 밈코인 생태계는 화력이 죽은 것일 뿐, 그 불씨는 꺼지지 않은 상태이다.
2.4 무기한 선물 DEX
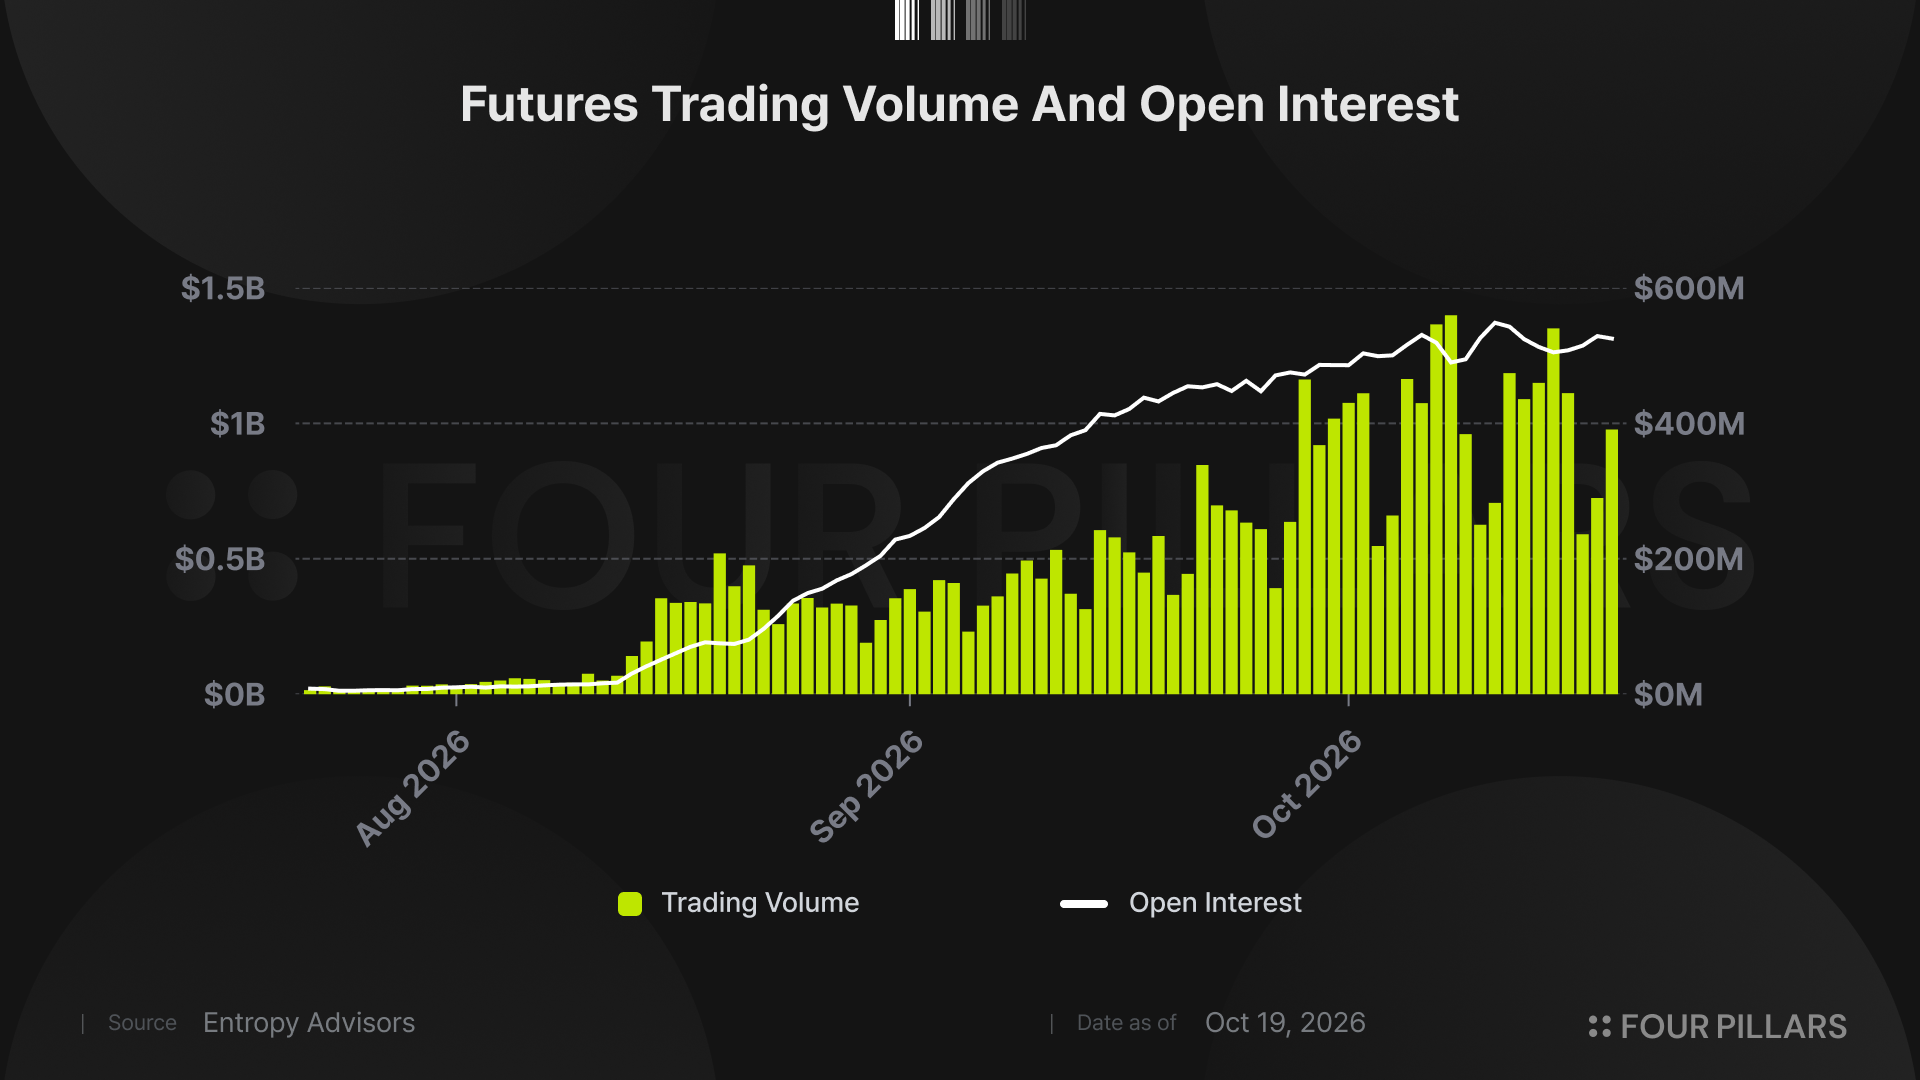
로빈후드 체인은 주식 토큰을 중심으로 한 생태계를 구축하는 것이 목표지만, RWA를 포함한 다양한 자산을 거래할 수 있는 무기한 선물 DEX 생태계도 매우 활발하다. 로빈후드 체인 위에는 라이터(Lighter)와 아커스(Arcus) 두 개의 대표적인 무기한 선물 DEX (perp DEXs)가 존재한다. 로빈후드는 이 두 프로토콜에 모두 전략적 투자를 하였으며, 라이터는 로빈후드 월렛에서 직접 거래 기능이 제공되고, 아커스는 주식 토큰 현물 거래를 위한 LP 파트너로 통합되는 등 로빈후드에서 많은 지원을 해주고 있다.
로빈후드 생태계의 1차 물결이 밈코인을 통해 지나갔다면, 로빈후드 생태계의 2차 물결을 기대할 수 있는 가장 유력한 섹터는 무기한 선물이다. 라이터와 아커스 모두 포인트 프로그램을 통해 투자자들을 공격적으로 확보하고 있으며, 거래량과 미정산 포지션의 규모를 나타내는 OI모두 꾸준히 우상향 중이다. 이 두 프로토콜이 더 많은 투자자 기반을 확보하고, 성공적인 에어드랍을 진행할 경우 로빈후드 체인은 다음 전성기를 맞이할 수 있을 것이다.
3.로빈후드 체인의 다음 도약을 위한 조건
로빈후드 체인이 죽은 것 처럼 보였던 이유는 2026년 9월 네트워크 혼잡이 가중됨에 따라 가스비가 급증하며 매출이 급등했기 때문이다. 로빈후드 체인은 아비트럼의 기술 스택을 사용하는데, 여기서 수수료 책정은 네트워크 사용량이 처리 목표치를 초과하면 베이스 피(base fee)를 지수함수적으로 상승시키도록 설계되어있기 때문이다.
여전히 USDG 볼트 TVL, 주식 토큰 발행량, 밈코인 거래량과 같은 대표 생태계 메트릭은 네트워크 수수료 매출처럼 급감하지 않았고 견고한 모습을 보여주고 있다. 오히려 무기한 선물 DEX 섹터를 바라보면 로빈후드 체인의 2차 전성기를 충분히 기대해볼 수 있다.
내가 생각하기에 로빈후드 체인이 2차 전성기를 맞이하기 위해서는 다음 요소들이 뒷 받침되어야 한다.
- 생태계 메트릭: 위에서 다뤘던 USDG 볼트 TVL, 주식 토큰 발행량, 밈코인 거래량과 같이 패시브/액티브 투자자들을 대변하는 생태계 메트릭이 잘 유지되어야 한다. 이는 로빈후드 체인의 2차 전성기에 훌륭한 기반이 될 수 있다.
- 무기한 선물 DEX들의 성공: 라이터, 아커스와 같이 로빈후드 생태계를 대표하는 무기한 선물 DEX들이 포인트 프로그램을 통해 투자자와 유동성 기반을 성공적으로 유치해야하고, 이를 바탕으로 TGE/에어드랍 이후에도 꾸준한 사용량을 유지해야한다.
- 생태계 지원: 다른 L1, L2들과 달리 로빈후드 체인에는 생태계/빌더 지원 프로그램 및 이니셔티브들이 적은 것은 사실이다. 비록 아비트럼 재단이 2026년 초부터 로빈후드 체인 생태계 육성을 위한 다양한 공식 지원 프로그램들을 운영하기는 했으나, 로빈후드가 직접적으로 운영하는 프로그램은 별도로 확인되지 않으며, 투자의 경우도 확인된 케이스는 라이터와 아커스 밖에 존재하지 않는다. 사실 생태계 빌더 지원 프로그램의 효용에 대해서는 갑론을박이 많기는 하지만, 적절한 방식으로 생태계를 지원했을 때, 로빈후드 체인의 이용자들은 보다 퀄리티 높은 디앱 생태계를 기대할 수 있을 것이다.
- 독창적인 컨셉: 로빈후드 체인의 성공은 밈토큰-주식토큰 페어, 주식토큰 에어드랍과 같은 기존에 없었던 새로운 컨셉의 덕을 많이 봤다. 아직 견고한 생태계 메트릭을 유지하고 있고, 무기한 선물 DEX들을 통해 다음 전성기를 노려볼 수 있는 상황에서, 기존 온체인 생태계에 존재하지 않았던 독창적인 새로운 이니셔티브/프리미티브가 나온다면 이는 분명 다음 전성기의 촉매제로 작용할 것이다. 예를들어 곧 포필러스에서 리서치 아티클이 퍼블리싱 될 스탠다드 리저브(Standard Reserve)와 같은 새로운 시도들이 많아져야할 것이다.
로빈후드 체인은 죽지 않았다. 다음 도약을 위해 기다리고 있을 뿐이다. 로빈후드의 1차 전성기를 놓쳤던 독자라면 지금이 다시 로빈후드 체인에 관심을 가지기에 좋은 시기이다.
본 보고서의 작성자는 본 보고서에서 언급된 자산 또는 토큰에 대해 개인적인 보유 또는 재산적 이해관계를 가질 수 있습니다. 다만, 연구 수행 또는 작성 과정에서 취득한 미공개중요정보를 이용하여 어떠한 거래도 수행하지 않았음을 밝힙니다. 본 보고서는 일반적인 정보 제공을 목적으로 작성되었으며, 법률, 사업, 투자 또는 세무 자문을 제공하지 않습니다. 본 보고서를 기반으로 투자 결정을 내리거나 이를 회계, 법률, 세무 관련 지침으로 사용해서는 안됩니다. 특정 자산이나 증권에 대한 언급은 정보 제공의 목적이며, 투자 권유 또는 종목에 대한 추천이 아님을 밝힙니다. 본 보고서에 표현된 의견은 저자의 개인적인 의견이며, 관련된 기관, 조직 또는 개인의 견해를 반영하지 않을 수 있습니다. 본 보고서에 반영된 의견은 사전고지 없이 변경될 수 있습니다. 또한, 각 보고서에 포함된 개별 공시 외에도 당사 포필러스는 본 보고서에서 언급된 일부 자산 또는 프로토콜에 대해 기존 투자나 향후 투자 계획을 보유하고 있을 수 있습니다. 아울러, 당사 계열사인 FP Validated는 본 보고서에서 언급된 프로젝트의 노드로 이미 참여 중이거나, 향후 참여할 예정일 수 있습니다. FP Validated의 네트워크 참여 관련 공시와 투명성 고지는 하단에 있는 링크에서 확인하실 수 있습니다.